Revolusi Cukai Vietnam: Era Baharu bagi Perniagaan dan Ekonomi
Vietnam berada di ambang reformasi cukai paling menyeluruh dalam beberapa dekad. Mulai Januari 2026, negara itu akan memansuhkan sistem cukai pukal yang telah lama digunakan oleh perniagaan kecil, dan mewajibkan semua perusahaan berdaftar — tidak kira sekecil mana pun — beralih kepada rejim cukai berasaskan pengisytiharan rasmi. Perubahan besar ini merupakan sebahagian daripada rombakan ekonomi yang lebih luas, bertujuan memodenkan ekonomi Vietnam, meningkatkan hasil negara dan membawa negara itu ke arah cita-citanya untuk menjadi “ekonomi harimau” Asia yang seterusnya menjelang 2045.
Kandungan
- Revolusi Cukai Vietnam: Era Baharu bagi Perniagaan dan Ekonomi
- Mengapa Vietnam Merombak Sistem Cukai?
- Daripada Cukai Pukal kepada Pengisytiharan: Apa yang Berubah?
- Elemen Utama Reformasi Cukai 2026
- Cukai Nilai Tambah (VAT): Kelegaan dan Kerumitan
- Cukai Pendapatan Korporat: Insentif Lebih Ketat dan Piawaian Global
- Cukai Penggunaan Khas: Kesihatan, Alam Sekitar dan Pematuhan
- Pemudahan Pentadbiran dan Transformasi Digital
- Kesan terhadap Perniagaan Kecil: Peluang atau Beban Berlebihan?
- Reformasi Pentadbiran: Mengurangkan Birokrasi atau Menambah Lapisan?
- Implikasi Ekonomi dan Sosial yang Lebih Luas
- Penyelarasan Antarabangsa dan Iklim Pelaburan
- Ringkasan
Namun, bagi jutaan pemilik perniagaan kecil, reformasi ini membawa ketidaktentuan, kos baharu dan cabaran untuk mengharungi sistem percukaian yang lebih rumit. Wawasan kerajaan amat berani: mewujudkan sistem cukai yang lebih adil, telus dan berdaya saing di peringkat global, yang menyokong perusahaan swasta serta membiayai keperluan infrastruktur dan sosial Vietnam. Namun, apabila tarikh akhir semakin hampir, persoalannya kekal — mampukah Vietnam mengimbangi matlamat besarnya dengan realiti yang dihadapi para usahawan kecil?
Mengapa Vietnam Merombak Sistem Cukai?
Transformasi ekonomi Vietnam sejak 1980-an sungguh mengagumkan. Dahulu antara negara termiskin di dunia, Vietnam kini menjadi kuasa besar pembuatan dan telah mengeluarkan jutaan penduduk daripada kemiskinan. Namun, ketika ledakan berteraskan eksport mula perlahan dan negara itu berdepan cabaran baharu — penduduk yang semakin menua, risiko iklim dan tekanan perdagangan global — para pemimpin Vietnam mempertaruhkan perusahaan swasta dan reformasi institusi untuk mengekalkan pertumbuhan.
Teras strategi ini ialah Resolusi 68, yang diluluskan Parti Komunis pada Mei 2025. Resolusi itu mengisytiharkan perniagaan swasta sebagai “daya penggerak paling penting” ekonomi, dengan matlamat mengangkat firma tempatan mengatasi syarikat milik negara dan asing. Ia menjanjikan penyahkawalseliaan, akses yang lebih baik kepada modal serta perlindungan undang-undang bagi hak harta dan persaingan adil. Namun, resolusi itu juga menyeru peningkatan besar hasil cukai untuk membiayai infrastruktur, keselamatan sosial dan penyesuaian iklim.
Nisbah cukai kepada KDNK Vietnam merosot sejak beberapa tahun kebelakangan ini, kepada hanya 16.8% pada 2023 — jauh di bawah purata Asia Pasifik sebanyak 19.5% dan kadar OECD sebanyak 33%. Dengan hutang awam dihadkan dan perbelanjaan dijangka melonjak (perbelanjaan infrastruktur sahaja meningkat hampir 40% kepada $36 bilion pada 2025), kerajaan perlu mencari cara baharu untuk menambah hasil negara. Reformasi sistem cukai dilihat penting untuk meningkatkan hasil dan membendung rasuah di pejabat cukai yang terkenal dengan ketidaktelusan.
Daripada Cukai Pukal kepada Pengisytiharan: Apa yang Berubah?
Selama beberapa dekad, kebanyakan daripada 2 juta perniagaan isi rumah di Vietnam membayar cukai menggunakan kaedah cukai pukal yang dipermudah. Cukai dikira berdasarkan anggaran hasil, yang sering ditentukan melalui rundingan tidak rasmi dengan pegawai cukai tempatan. Sistem ini mudah digunakan tetapi terdedah kepada pelaporan hasil yang lebih rendah daripada sebenar, pilih kasih dan rasuah. Menjelang awal 2025, hanya kira-kira 6,000 perniagaan telah menggunakan sistem pengisytiharan yang lebih ketat.
Mulai Januari 2026, sistem cukai pukal akan dimansuhkan. Semua perniagaan berdaftar — tanpa mengira saiz — mesti menggunakan kaedah pengisytiharan, yang memerlukan perakaunan terperinci, penyimpanan rekod rasmi dan pemfailan cukai berkala. Kerajaan berhujah bahawa langkah ini akan mewujudkan persaingan yang sama rata, memastikan setiap pihak membayar bahagian yang adil dan menyokong pertumbuhan sektor swasta yang moden serta berdaya saing.
Namun, bagi pemilik perniagaan kecil, peralihan ini amat mencabar. Ramai akan berdepan bil cukai yang lebih tinggi, keperluan membeli mesin daftar tunai dan perisian perakaunan, serta cabaran melatih kakitangan mematuhi peraturan baharu. Reformasi ini dilaksanakan ketika banyak sektor masih pulih daripada pandemik COVID-19 dan berdepan ketidaktentuan perdagangan global, termasuk tarif AS yang baru dikenakan ke atas barangan Vietnam.
Elemen Utama Reformasi Cukai 2026
Rombakan cukai 2026 tidak terhad kepada pemansuhan sistem cukai pukal. Ia sebahagian daripada pakej reformasi menyeluruh yang melibatkan cukai nilai tambah (VAT), cukai pendapatan korporat, cukai penggunaan khas dan cukai pendapatan individu. Perubahan ini bertujuan meningkatkan keadilan, kecekapan dan ketelusan, sambil menyelaraskan sistem cukai Vietnam dengan piawaian antarabangsa.
Cukai Nilai Tambah (VAT): Kelegaan dan Kerumitan
Perhimpunan Kebangsaan Vietnam melanjutkan pengurangan VAT sebanyak 2% bagi kebanyakan barangan dan perkhidmatan hingga akhir 2026, sekali gus menurunkan kadar standard daripada 10% kepada 8%. Langkah yang mula diperkenalkan pada 2024 ini bertujuan menyokong perniagaan, merangsang penggunaan dan melindungi ekonomi daripada ketidaktentuan global. Pengurangan VAT itu dianggarkan mengurangkan hasil negara lebih daripada $1 bilion, namun pihak berkuasa percaya langkah itu akan membantu menstabilkan pengeluaran, mewujudkan pekerjaan dan meningkatkan taraf hidup.
Pada masa yang sama, peraturan VAT baharu mewajibkan pembayaran tanpa tunai bagi semua pembelian untuk menuntut kredit VAT, sebagai langkah mencegah invois palsu dan memperkukuh integriti cukai. Ambang liabiliti VAT dan cukai pendapatan individu bagi perniagaan isi rumah telah digandakan, maka hanya perniagaan yang memperoleh lebih daripada VND 200 juta (kira-kira $8,000) setahun akan dikenakan cukai mulai 2026. Platform e-dagang kini mesti memotong cukai sebelum memindahkan bayaran kepada penjual, bagi memastikan layanan yang adil antara perniagaan dalam talian dengan perniagaan luar talian.
Cukai Pendapatan Korporat: Insentif Lebih Ketat dan Piawaian Global
Undang-undang Cukai Pendapatan Korporat (CIT) yang dipinda, berkuat kuasa pada Januari 2026, mengekalkan kadar CIT standard pada 20% tetapi memperkenalkan syarat kelayakan yang lebih ketat untuk insentif cukai. Anak syarikat dan syarikat bersekutu bagi syarikat yang sudah menerima insentif tidak lagi layak secara automatik, sekali gus membendung penggandaan pengecualian cukai dalam kumpulan korporat. Undang-undang itu juga memperkukuh langkah antipenyalahgunaan, menyelaraskan Vietnam dengan piawaian global OECD mengenai penghakisan asas cukai dan pemindahan keuntungan (BEPS).
Pelabur asing dan syarikat multinasional kini mesti memastikan operasi tempatan mereka memenuhi syarat baharu berhubung kegiatan ekonomi sebenar dan aturan harga pindahan mereka kukuh. Perubahan ini dijangka menjadikan persekitaran pelaburan Vietnam lebih telus dan berdaya saing, namun syarikat mungkin perlu menilai semula struktur kumpulan dan strategi perancangan cukai mereka.
Cukai Penggunaan Khas: Kesihatan, Alam Sekitar dan Pematuhan
Undang-undang Cukai Penggunaan Khas (SCT) Vietnam yang dikemas kini, yang juga berkuat kuasa pada 2026, memperluas senarai barangan dan perkhidmatan yang dikenakan SCT, termasuk rokok, alkohol, bir, kenderaan tertentu, penghawa dingin dan minuman bergula. Undang-undang itu bertujuan menggalakkan tabiat penggunaan yang lebih sihat, menyokong perlindungan alam sekitar dan menambah baik pengurusan cukai. Kadar SCT yang lebih tinggi dijadualkan bagi produk seperti tembakau dan alkohol, dengan pengecualian untuk barangan yang digunakan dalam pengeluaran eksport atau bantuan bencana.
Reformasi SCT dirangka supaya lebih jelas dan telus, dengan pengelasan terperinci dan notis awal mengenai kenaikan cukai untuk membantu perniagaan membuat perancangan. Namun, industri yang terjejas oleh cukai lebih tinggi — seperti industri alkohol dan minuman ringan — perlu menyesuaikan diri, mungkin dengan mengubah formulasi produk atau beralih kepada alternatif yang lebih sihat.
Pemudahan Pentadbiran dan Transformasi Digital
Salah satu keutamaan utama kerajaan ialah mengurangkan masa dan kos pematuhan cukai. Menjelang 2026, pihak berkuasa menyasarkan pengurangan masa dan kos pematuhan sebanyak 50% berbanding 2024, dengan semua prosedur pentadbiran yang layak disediakan sebagai perkhidmatan awam dalam talian sepenuhnya. Sistem pentadbiran cukai sedang didigitalkan, dengan lebih 60% prosedur sudah tersedia dalam talian dan hampir 90% penyerahan dibuat secara elektronik pada 2024.
Pengurusan cukai individu juga sedang berubah. Kod cukai akan digantikan dengan nombor pengenalan diri 12 digit, manakala rekod cukai akan dipautkan dengan data penduduk, insurans sosial, penggunaan tanah dan perbankan untuk mengesan risiko dan penipuan dengan lebih berkesan. Kerajaan menggalakkan perniagaan memberikan maklum balas bagi memperhalus prosedur dan mengurangkan beban yang tidak perlu.
Kesan terhadap Perniagaan Kecil: Peluang atau Beban Berlebihan?
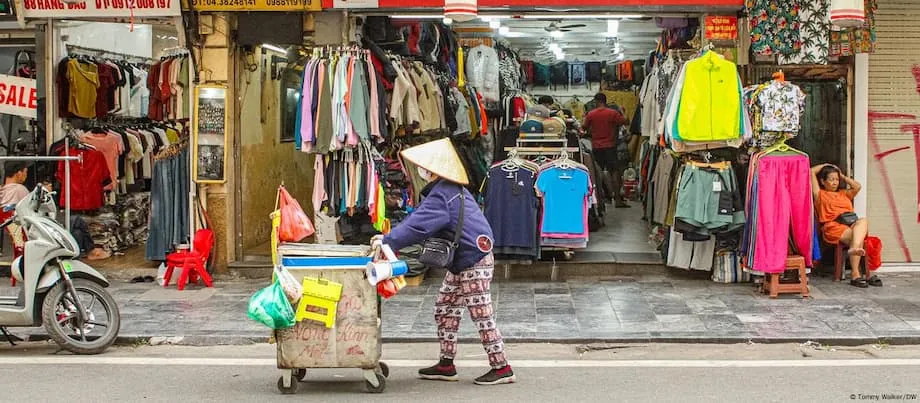
Walaupun reformasi ini bertujuan mewujudkan sistem cukai yang lebih adil dan cekap, kesannya terhadap perniagaan kecil amat besar — dan menimbulkan kontroversi. Bagi ramai pemilik, pemansuhan sistem cukai pukal bermakna cukai lebih tinggi, kos pentadbiran baharu dan keperluan menguasai peraturan perakaunan yang rumit. Video pemilik kedai yang tertekan tular, manakala laporan menyatakan sehingga 80% kedai di sesetengah pasar telah ditutup dalam beberapa bulan kebelakangan ini, meskipun pegawai menafikan bahawa perubahan cukai merupakan satu-satunya puncanya.
Pemilik perniagaan kecil kini mesti:
- Membeli mesin daftar tunai dan perisian perakaunan
- Melatih diri sendiri dan kakitangan dalam penyimpanan rekod serta pematuhan cukai
- Mengemukakan penyata cukai secara berkala dan menyimpan rekod jualan terperinci
- Mengharungi prosedur baharu untuk mengeluarkan invois dan membayar VAT
Sesetengah sektor, yang masih pulih daripada pandemik dan berdepan tekanan perdagangan global, bimbang tuntutan baharu ini boleh menyebabkan mereka gulung tikar. Ada pula yang khuatir penelitian dan pendigitalan yang lebih ketat akan mendedahkan mereka kepada audit dan penalti yang lebih kerap, khususnya dalam sistem yang sekian lama berdepan masalah rasuah dan usaha mencari keuntungan melalui pengaruh.
Namun, kerajaan berhujah bahawa reformasi ini perlu bagi memastikan persaingan yang adil dan menyokong pertumbuhan sektor swasta moden. Dengan menaikkan ambang pendapatan yang dikenakan cukai dan memperluas pengecualian VAT, pihak berkuasa berharap dapat meringankan beban perniagaan paling kecil sambil memperluas asas cukai dalam kalangan firma yang lebih besar dan lebih menguntungkan.
Reformasi Pentadbiran: Mengurangkan Birokrasi atau Menambah Lapisan?
Para pemimpin Vietnam berjanji untuk mengurangkan birokrasi dan memudahkan pematuhan cukai. Pendigitalan prosedur cukai, penyepaduan dengan pangkalan data negara dan peralihan kepada pengisytiharan sekali sahaja semuanya bertujuan memperkemas proses. Menjelang 2026, sasarannya ialah menyediakan 100% prosedur yang layak dalam talian, di samping mengurangkan masa dan kos pematuhan sebanyak 50%.
Namun, tempoh peralihan ini mencabar. Banyak perniagaan kecil tidak mempunyai sumber atau kepakaran untuk menyesuaikan diri dengan pantas. Kerajaan menyediakan latihan dan sokongan, tetapi skala perubahan yang besar — melibatkan jutaan perusahaan — bermakna kekeliruan dan kekecewaan tidak dapat dielakkan dalam jangka pendek.
Implikasi Ekonomi dan Sosial yang Lebih Luas
Reformasi cukai hanyalah satu bahagian daripada transformasi ekonomi Vietnam yang lebih luas. Negara itu bercita-cita menyertai kelompok ekonomi harimau Asia menjelang 2045, mengikut jejak Korea Selatan, Taiwan dan Singapura. Untuk mencapai matlamat ini, Vietnam bukan sahaja perlu memodenkan sistem cukai, malah melabur dalam infrastruktur, teknologi dan modal insan.
Vietnam melabur besar-besaran dalam kereta api berkelajuan tinggi, tenaga boleh baharu dan infrastruktur digital. Kerajaan juga memperluas perlindungan sosial dan menaikkan umur persaraan bagi menangani cabaran penduduk yang semakin menua dengan pantas. Perubahan iklim merupakan ancaman mendesak, dengan taufan dan kenaikan paras laut menimbulkan risiko kepada pertumbuhan dan usaha mengurangkan kemiskinan. Bank Dunia memberi amaran bahawa Vietnam boleh kehilangan sehingga 14.5% daripada KDNK setiap tahun menjelang 2050 tanpa tindakan tegas.
Perusahaan swasta kini menjadi teras strategi pembangunan Vietnam. Kerajaan menyasarkan untuk membangunkan sekurang-kurangnya 20 firma swasta yang berdaya saing di peringkat global menjelang 2030, dengan menawarkan pinjaman yang lebih mudah, keutamaan dalam kontrak kerajaan dan sokongan untuk pengembangan ke luar negara. Reformasi institusi — seperti penggabungan kementerian dan penyatuan wilayah — sedang dilaksanakan untuk membina ekonomi serantau yang lebih kukuh serta mengurangkan birokrasi.
Penyelarasan Antarabangsa dan Iklim Pelaburan
Reformasi cukai Vietnam juga dirancang untuk menyelaraskan sistem dengan piawaian global dan menarik pelaburan asing. Pengenalan cukai minimum global, peraturan harga pindahan yang lebih ketat dan ketelusan yang dipertingkat bertujuan meyakinkan pelabur antarabangsa serta mencegah penghakisan asas cukai. Kerajaan mengambil iktibar daripada negara jiran ASEAN, menerima pakai dasar insentif untuk penyelidikan dan pembangunan serta menyokong sektor berteknologi tinggi seperti semikonduktor, AI dan tenaga hijau.
Walaupun usaha ini dilaksanakan, cabaran masih wujud. Komuniti perniagaan menggesa peraturan dilaksanakan secara fleksibel, pendekatan perundingan bagi mengenakan penalti dan pengurangan beban pembayar cukai selanjutnya. Kejayaan reformasi bergantung pada pelaksanaan yang berkesan, ketelusan dan keupayaan kerajaan membina kepercayaan dalam kalangan perniagaan serta rakyat.
Ringkasan
- Reformasi cukai Vietnam 2026 memansuhkan sistem cukai pukal dan mewajibkan semua perniagaan memfailkan cukai secara rasmi berasaskan pengisytiharan.
- Reformasi ini sebahagian daripada strategi ekonomi yang lebih luas untuk mengukuhkan perusahaan swasta, meningkatkan hasil negara dan memodenkan ekonomi.
- Perubahan utama termasuk pengurangan VAT sebanyak 2%, syarat insentif cukai korporat yang lebih ketat, peluasan cukai penggunaan khas dan usaha mendigitalkan pentadbiran cukai.
- Perniagaan kecil berdepan kos pematuhan yang lebih tinggi dan beban pentadbiran baharu, sekali gus menimbulkan kebimbangan mengenai penutupan perniagaan dan gangguan ekonomi.
- Kerajaan menyasarkan pengurangan masa dan kos pematuhan sebanyak 50% menjelang 2026, dengan semua prosedur cukai tersedia dalam talian.
- Cita-cita Vietnam yang lebih luas ialah menjadi ekonomi harimau Asia yang seterusnya menjelang 2045, yang memerlukan reformasi berterusan, pelaburan dan daya tahan iklim.
- Kejayaan bergantung pada pelaksanaan yang adil dan telus serta keupayaan mengimbangi keperluan hasil negara dengan realiti yang dihadapi perniagaan kecil.