Tindakan China Membendung Tingkah Laku Ikut-ikutan: Titik Perubahan bagi Pelaburan Teknologi
Pada 1 Ogos 2025, perancang negara China membuat pengumuman penting: tindakan membendung “tingkah laku ikut-ikutan” dalam industri baharu, khususnya sektor seperti kenderaan elektrik (EV), bateri dan tenaga solar. Langkah ini menyasarkan kemasukan modal yang pesat ke sektor-sektor hangat ini, apabila syarikat besar dan kecil berbondong-bondong menceburinya, mencetuskan perang harga, lebihan kapasiti dan kejatuhan margin. Persaingan sengit ini, yang dikenali di China sebagai neijuan (involusi), menjadi liabiliti besar bagi syarikat dan ekonomi secara keseluruhan.
Kandungan
- Tindakan China Membendung Tingkah Laku Ikut-ikutan: Titik Perubahan bagi Pelaburan Teknologi
- Mengapa China Beralih daripada Kepantasan kepada Kualiti?
- Bagaimanakah Pendekatan Baharu China Membentuk Semula Asia Tenggara?
- Singapura, Indonesia, Vietnam dan Thailand: Hab Baharu
- Daripada Pertumbuhan Tidak Terkawal kepada Inovasi Mampan
- Cabaran dan Peluang untuk Asia Tenggara
- Jalan Sutera Digital dan Inisiatif Jalur dan Jalan: Tonggak Baharu Kerjasama
- Teknologi Hijau dan Kewangan Mampan
- Ketegangan Geopolitik: Perang Teknologi AS-China dan Kesannya
- Apakah Masa Depan Ekosistem Teknologi Asia Tenggara?
- Ringkasan
Para pegawai memberi amaran agar tidak meniru secara membuta tuli dan memotong harga sehingga memudaratkan diri sendiri, sambil menegaskan bahawa persaingan mesti ada batasnya dan inovasi perlu berlangsung secara teratur. Presiden Xi Jinping sendiri telah menyeru agar kitaran involusi dihentikan dan piawaian ditingkatkan. Peraturan baharu itu bertujuan mencegah kitaran ledakan dan kejatuhan yang tidak terkawal serta menguatkuasakan disiplin pelaburan, sambil inovasi terus digalakkan. Ini bukan langkah berundur ke dalam, sebaliknya penetapan semula strategik yang sudah membentuk semula aliran modal China di seluruh dunia, dengan Asia Tenggara berada di barisan hadapan perubahan ini.
Mengapa China Beralih daripada Kepantasan kepada Kualiti?
Selama bertahun-tahun, model pertumbuhan China dalam teknologi dan pembuatan ditentukan oleh peluasan pesat, persaingan harga yang agresif dan usaha berterusan untuk menguasai bahagian pasaran. Pendekatan ini, meskipun berjaya membina skala, membawa kepada lebihan kapasiti, margin yang amat tipis dan perlumbaan menuju mutu paling rendah. Pendirian baharu kerajaan menandakan peralihan kepada pembangunan berkualiti tinggi, yang mengutamakan piawaian, kemampanan dan daya maju jangka panjang berbanding kepantasan semata-mata.
Tindakan Beijing itu dirangka untuk membendung keterlaluan spekulatif dalam negara, sekali gus mempersiapkan syarikat China untuk berkembang ke luar negara dengan lebih terpilih dan mampan. Dengan meredakan aliran “wang panas” yang sebelum ini mencetuskan lonjakan pelaburan tidak menentu, China menggalakkan syarikatnya menjalin kerjasama perindustrian jangka panjang, khususnya di Asia Tenggara. Mesejnya jelas: era pertumbuhan secara paksaan sudah berakhir; masa depan milik mereka yang mampu menawarkan penyelesaian yang berkekalan, inovatif dan bertanggungjawab.
Bagaimanakah Pendekatan Baharu China Membentuk Semula Asia Tenggara?
Asia Tenggara menjadi tumpuan pelaburan teknologi China sejak beberapa tahun kebelakangan ini. Pengguna muda di rantau ini yang mengutamakan peranti mudah alih, pembandaran pesat dan dasar negara yang menyokong telah mewujudkan suasana subur bagi transformasi digital. Aliran wang China ke rantau ini meningkat mendadak, dengan gergasi teknologi seperti Alibaba, Tencent, ByteDance dan SenseTime melaburkan berbilion-bilion dolar dalam pengkomputeran awan, AI, e-dagang dan infrastruktur digital.
Namun, sifat pelaburan ini sedang berubah. Berbanding modal spekulatif yang tidak menentu dan mengejar trend terkini, syarikat China kini mengambil langkah yang lebih terancang, termasuk membina pangkalan pembuatan, menubuhkan usaha sama dan mengintegrasikan rantaian bekalan. Peralihan ini amat ketara dalam sektor seperti EV, teknologi hijau dan kewangan digital, apabila syarikat China bukan sekadar mengeksport produk tetapi seluruh ekosistem perindustrian.
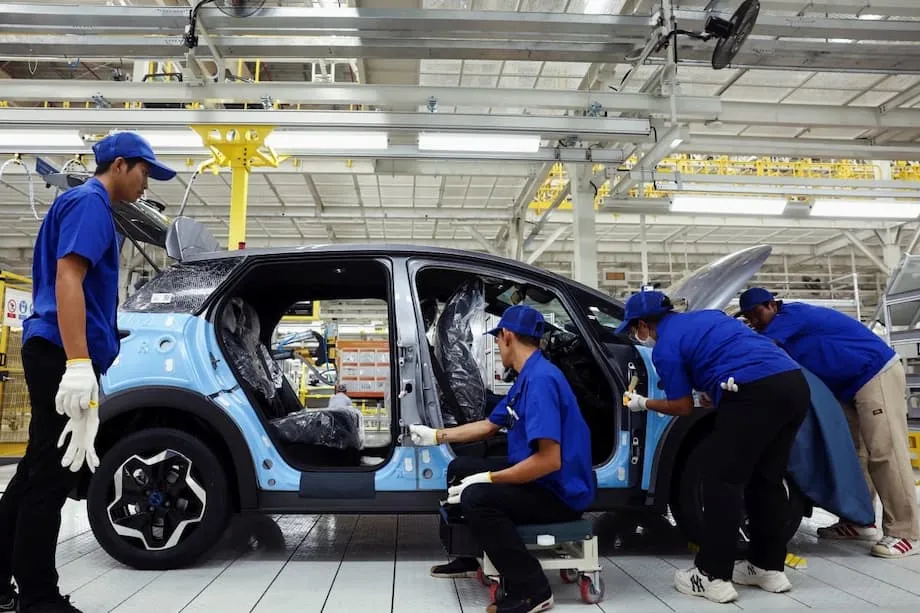
Contohnya, Changan Automobile baru-baru ini melancarkan kilang NEV (kenderaan tenaga baharu) pertamanya di luar negara, di Rayong, Thailand, dengan pelaburan hampir USD 900 juta untuk membangunkan kemudahan pembuatan, R&D dan perkhidmatan tempatan. Ini menandakan peralihan daripada eksport biasa kepada pengeksportan keseluruhan ekosistem, modal dan teknologi. Trend serupa berlaku dalam sektor elektronik, bateri litium dan bahan termaju, apabila syarikat China memindahkan operasi pemasangan, komponen dan perkhidmatan ke Asia Tenggara.
Singapura, Indonesia, Vietnam dan Thailand: Hab Baharu
Singapura muncul sebagai destinasi utama pelaburan teknologi China, dengan menarik lebih USD 13 bilion pada 2023, meningkat 57.9% berbanding tahun sebelumnya. Kekuatan negara kota itu dalam bidang kewangan, perkhidmatan bernilai tinggi dan infrastruktur digital menjadikannya hab semula jadi bagi operasi serantau. Indonesia dan Vietnam juga pemain utama, dengan Indonesia memanfaatkan rizab nikelnya yang besar untuk bateri EV, manakala Vietnam muncul sebagai kuasa besar dalam pembuatan elektronik.
Sementara itu, Thailand sedang mengukuhkan kedudukannya sebagai hab pengeluaran EV Asia Tenggara. Lebih USD 3 bilion telah disalurkan ke kilang EV Thailand sejak beberapa tahun kebelakangan ini, dengan jenama China menguasai lebih 70% pasaran EV tempatan. Gelombang pelaburan ini membantu membina rantaian bekalan bersepadu dan menggalakkan pemindahan teknologi, sekali gus menyokong cita-cita perindustrian rantau ini.
Daripada Pertumbuhan Tidak Terkawal kepada Inovasi Mampan
Tindakan membendung tingkah laku ikut-ikutan menandakan perubahan asas daripada pertumbuhan jangka pendek yang tidak terkawal kepada inovasi mampan. Dahulu, syarikat China sering memotong harga untuk meraih bahagian pasaran, dengan mengorbankan mutu dan keuntungan. Kini, para pegawai memberi amaran bahawa persaingan melampau sedemikian memudaratkan diri sendiri dan tidak mampan. Dasar baharu memihak kepada pemain yang lebih kukuh dan mempunyai strategi jangka panjang, serta menggalakkan mereka menyelaraskan usaha dengan rancangan pembangunan tempatan dan menjalin kerjasama yang lebih erat.
Pendekatan ini sudah membuahkan hasil. Di Indonesia, syarikat China kini menguasai kira-kira 75% kapasiti penapisan nikel, proses yang penting bagi bateri EV. Namun, usaha ini bukan sekadar tentang pengekstrakan sumber; ia merangkumi pembinaan loji peleburan, pemindahan teknologi dan pembentukan kerjasama jangka panjang yang menyokong perindustrian tempatan. Di Vietnam, pelaburan berorientasikan eksport telah merancakkan sektor elektronik dan meningkatkan bahagian pasaran global, manakala di Malaysia dan Thailand, pelaburan langsung asing (FDI) memacu pertumbuhan industri automotif dan elektronik.
Cabaran dan Peluang untuk Asia Tenggara
Walaupun pelaburan China membantu memajukan perindustrian Asia Tenggara, manfaatnya berbeza mengikut negara dan sektor. Pelaburan yang memerlukan modal besar dan berorientasikan sumber sering memenuhi keperluan China sendiri, manakala projek berorientasikan eksport boleh membantu industri tempatan bergerak ke segmen rantaian nilai yang lebih tinggi. Namun, inovasi masih menjadi cabaran. Kebanyakan aktiviti R&D tertumpu di Singapura. Walaupun permohonan paten semakin meningkat, Asia Tenggara masih terutama sekali menjadi pangkalan pembuatan dan belum menjadi hab inovasi.
Untuk memanfaatkan sepenuhnya pelaburan asing, negara-negara Asia Tenggara perlu menangani isu struktur, memperkukuh institusi, membangunkan rantaian bekalan tempatan serta menggalakkan peningkatan kemahiran dan pemindahan teknologi. Hanya dengan itu rantau ini dapat melangkaui aktiviti pemasangan dan menjadi pusat inovasi sebenar.
Jalan Sutera Digital dan Inisiatif Jalur dan Jalan: Tonggak Baharu Kerjasama
Jalan Sutera Digital (DSR) China dan Inisiatif Jalur dan Jalan (BRI) yang terus berkembang merupakan teras strategi China di Asia Tenggara. DSR, salah satu tonggak utama BRI, menumpukan pada peluasan infrastruktur digital dan kerjasama teknologi. Tidak seperti BRI tradisional yang diterajui perusahaan milik negara, DSR didorong terutamanya oleh gergasi teknologi swasta seperti Huawei, Tencent, Alibaba dan ZTE, sering kali dengan sokongan dasar daripada Beijing.
Antara 2017 hingga 2020, Indonesia, Singapura dan Malaysia merupakan penerima utama projek DSR, terutamanya dalam bidang telekomunikasi, 5G, pusat data, teknologi kewangan dan e-dagang. Syarikat China melancarkan hospital pintar, membina pusat data dan menandatangani pelbagai perjanjian dengan rakan kongsi tempatan. Gergasi e-dagang seperti Alibaba dan TikTok meningkatkan pelaburan mereka, walaupun berdepan cabaran kawal selia seperti sekatan Indonesia terhadap jualan melalui media sosial.
DSR bukan sekadar tentang perniagaan; ia juga berkaitan dengan penetapan piawaian dan pembentukan aturan digital global. China menggunakan DSR untuk mempromosikan model privasi dan keselamatan datanya serta menggalakkan penerimaan piawaian teknologi China. Namun, tentangan tempatan dan persaingan daripada Jepun, Amerika Syarikat serta pihak lain mengehadkan keupayaan China untuk menerapkan normanya sepenuhnya di rantau ini.
Teknologi Hijau dan Kewangan Mampan
BRI di Asia Tenggara juga terus berkembang, dengan penekanan yang semakin meningkat pada keterhubungan digital, pembangunan hijau dan kewangan mampan. Peralihan ini sebahagiannya merupakan tindak balas terhadap kritikan mengenai kemampanan hutang dan kebimbangan alam sekitar. Negara-negara Asia Tenggara semakin memilih dengan teliti, mencari projek yang selaras dengan matlamat pembangunan masing-masing dan menawarkan manfaat nyata. China menyesuaikan pendekatannya dengan menggalakkan usaha sama, meningkatkan ketelusan dan melibatkan pihak berkepentingan tempatan.
Ketegangan Geopolitik: Perang Teknologi AS-China dan Kesannya
Transformasi landskap teknologi Asia Tenggara berlaku ketika persaingan AS-China semakin sengit. Amerika Syarikat melaksanakan strategi “pembendungan sumber-teknologi”, dengan mengehadkan akses China kepada teknologi termaju dan mineral kritikal. Pendekatan ini menyasarkan rantaian bekalan dan input pengeluaran seperti semikonduktor dan unsur nadir bumi, bukannya bergantung pada pencegahan ketenteraan.
Bagi negara-negara Asia Tenggara, keadaan ini mewujudkan peluang dan risiko. Negara seperti Vietnam, Indonesia dan Filipina memiliki rizab unsur nadir bumi yang besar serta keupayaan pembuatan strategik, menjadikan mereka rakan yang menarik bagi China dan AS. Namun, berpihak terlalu rapat kepada satu pihak boleh menjejaskan akses kepada pasaran dan pelaburan daripada pihak yang lain. Menavigasi keadaan ini memerlukan hala tuju strategik yang jelas dan kecekapan diplomatik.
Sementara itu, perang teknologi AS-China mendorong pelaburan ke Asia Tenggara, khususnya dalam AI dan pembuatan cip. Syarikat multinasional, kerajaan dan syarikat baharu berlumba-lumba menubuhkan hab AI dan kemudahan pembuatan cip di Malaysia dan Vietnam, sekali gus mengubah ekonomi tempatan dan mewujudkan pusat inovasi baharu.
Apakah Masa Depan Ekosistem Teknologi Asia Tenggara?
Ketika China beralih kepada kualiti dan kemampanan, Asia Tenggara berpeluang meraih manfaat daripada kerjasama yang lebih stabil, strategik dan saling menguntungkan. Ekonomi digital rantau ini berkembang pesat, dengan AI dijangka menyumbang USD 120 bilion kepada KDNK menjelang 2027 dan pasaran pengkomputeran awan diramalkan melebihi USD 512 bilion menjelang 2033. Teknologi China semakin diterapkan dalam perniagaan tempatan, daripada pengkomputeran awan dan pengesahan berasaskan AI hingga alat identiti digital dan pembayaran rentas sempadan.
Namun, cabaran masih wujud. Syarikat China perlu berdepan penguasaan teknologi Barat yang sudah kukuh, halangan kawal selia serta isu kepercayaan berkaitan privasi data dan kedaulatan digital. Banyak kerajaan dan perusahaan mengamalkan strategi hibrid yang menggabungkan infrastruktur Barat dan China. Membina kepercayaan melalui kerjasama, ketelusan dan inisiatif sumber terbuka akan menjadi kunci kejayaan jangka panjang.
Bagi Asia Tenggara, cabarannya ialah melangkaui peranan sebagai pangkalan pembuatan dan menjadi pusat inovasi sebenar. Usaha ini memerlukan pelaburan dalam R&D, pembangunan kemahiran dan rantaian bekalan tempatan, serta dasar yang menggalakkan produktiviti, limpahan manfaat positif dan pemindahan teknologi.
Ringkasan
- Tindakan China membendung tingkah laku ikut-ikutan menandakan peralihan daripada pertumbuhan tidak terkawal dan spekulatif kepada inovasi berkualiti tinggi serta mampan dalam sektor teknologi dan pembuatan.
- Asia Tenggara menjadi penerima manfaat utama penetapan semula strategik ini, dengan syarikat China melabur dalam EV, teknologi hijau, infrastruktur digital dan rantaian bekalan bersepadu.
- Singapura, Indonesia, Vietnam dan Thailand muncul sebagai hab utama pelaburan China, dengan setiap negara memanfaatkan kelebihan tersendiri.
- Jalan Sutera Digital dan Inisiatif Jalur dan Jalan berkembang dengan tumpuan pada keterhubungan digital, pembangunan hijau dan kewangan mampan.
- Ketegangan geopolitik, khususnya perang teknologi AS-China, mendorong pelaburan ke Asia Tenggara serta mewujudkan peluang dan risiko baharu.
- Asia Tenggara perlu menangani cabaran struktur dan melabur dalam inovasi untuk memanfaatkan sepenuhnya pelaburan asing serta menjadi peneraju teknologi global.