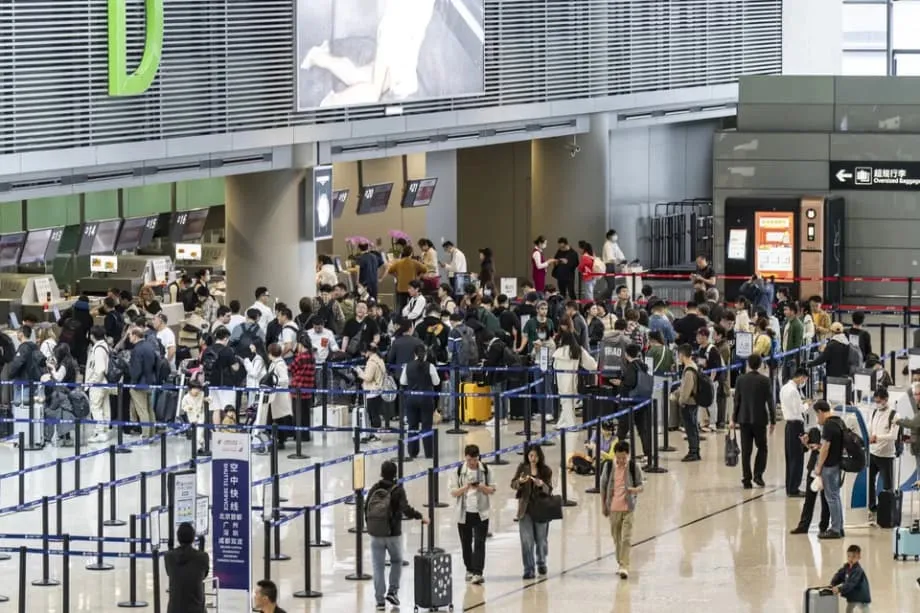
Tiket murah merangsang perjalanan, tetapi margin kekal tipis
Tambang penerbangan antarabangsa bagi pengembara China kekal jauh di bawah paras sebelum pandemik, sekali gus membentuk semula pemulihan syarikat penerbangan milik kerajaan China. Data industri menunjukkan harga tiket penerbangan keluar negara kekal antara 22 peratus hingga 34 peratus lebih rendah daripada harga 2019 di banyak laluan. Harga lebih rendah mendorong lebih banyak perjalanan dan membantu memulihkan trafik, namun turut mengehadkan pendapatan syarikat penerbangan bagi setiap tempat duduk yang dijual. Pertukaran manfaat dan kerugian itu menjadi punca utama China Southern Airlines, Air China dan China Eastern bergelut memulihkan keuntungan pada kadar yang sama dengan jumlah penumpang mereka.
Kandungan
- Tiket murah merangsang perjalanan, tetapi margin kekal tipis
- Pendapatan meningkat pada musim panas, kemudian cepat merosot
- Mengapa hasil penumpang rendah walaupun penerbangan sesak
- Kapasiti mengatasi kuasa penetapan harga
- Persaingan domestik dan kereta api
- Pemulihan rangkaian antarabangsa membentuk semula pasaran
- Kos, bahan api dan armada menentukan arah pada 2025
- Maksud tambang murah bagi pengembara dan pelabur
- Perkara Utama
Tambang murah ialah strategi yang membawa dua kesan. Diskaun membantu memenuhi pesawat, tetapi menekan hasil penumpang, iaitu purata pendapatan tiket yang diperoleh syarikat penerbangan bagi setiap penumpang bagi setiap kilometer. Tiga syarikat penerbangan milik kerajaan terbesar itu terus mencatat kerugian pada separuh pertama tahun ini apabila hasil penumpang merosot. Sejak 2020, ketiga-tiganya mencatat kerugian terkumpul kira-kira 206 bilion yuan, menggambarkan betapa besar kerugian yang dialami semasa dan selepas pandemik. Lonjakan perjalanan musim panas memberi sedikit kelegaan, namun harga tiket masih belum kukuh berbanding 2019.
Kepekaan pengembara China terhadap harga juga sebahagian daripada cerita ini. Ekonomi domestik yang lebih perlahan, kemerosotan sektor hartanah yang berpanjangan dan sikap pengguna yang berhati-hati mendorong ramai penumpang mencari pilihan lebih murah atau beralih kepada kereta api apabila masa dan kosnya berdaya saing. Keadaan itu menyukarkan syarikat penerbangan memulihkan kuasa penetapan harga di banyak laluan domestik yang sibuk dan laluan antarabangsa jarak dekat.
Pendapatan meningkat pada musim panas, kemudian cepat merosot
Suku ketiga, yang lazimnya tempoh paling kukuh bagi syarikat penerbangan China, membawa peningkatan yang lama dinantikan. Air China mencatat keuntungan bersih suku ketiga sebanyak 4.14 bilion yuan, walaupun jumlah itu sedikit lebih rendah berbanding tahun sebelumnya. China Eastern kembali mencatat keuntungan sebanyak 3.53 bilion yuan selepas tiga suku berturut-turut mengalami kerugian. China Southern melaporkan keuntungan suku ketiga sebanyak 3.84 bilion yuan, meningkat berbanding prestasi tahun sebelumnya. China Southern, syarikat penerbangan terbesar negara itu dari segi jumlah pesawat dan penumpang, turut berkata hasil suku tahunannya mencecah rekod 51.4 bilion yuan manakala pendapatan bersih meningkat 20 peratus tahun ke tahun. Corak ini sudah biasa: kemuncak musim panas boleh membawa keuntungan walaupun keputusan setahun penuh berakhir dengan kerugian.
Momentum harga mereda dengan pantas apabila pasaran memasuki musim rendah. Sepanjang cuti Hari Kebangsaan selama seminggu, purata tambang sehala domestik meningkat sedikit kepada kira-kira 910 yuan, sekitar 10 peratus lebih tinggi berbanding tahun sebelumnya. Selepas cuti, kekerapan penerbangan dan harga merosot. Dari 13 hingga 19 Oktober, purata tambang domestik turun kepada kira-kira 768 yuan, sekitar 12 peratus di bawah paras bulan sebelumnya. Turun naik bermusim itu menjelaskan mengapa keuntungan sepanjang tahun masih bergantung pada kemampuan syarikat penerbangan mengenakan tambang di luar kemuncak musim panas. Penganalisis berkata tiga syarikat penerbangan terbesar itu mungkin mencatat keuntungan pada 2025 jika kerugian musim luruh dan sejuk kekal terkawal, namun hasil penumpang yang lemah dan persaingan sengit terus menjadi cabaran.
Mengapa hasil penumpang rendah walaupun penerbangan sesak
Hasil penumpang ialah konsep mudah yang membawa kesan besar. Ia mengukur jumlah pendapatan yang diperoleh syarikat penerbangan bagi setiap penumpang dan setiap kilometer penerbangan. Apabila tambang turun lebih pantas daripada kos, hasil penumpang menyusut walaupun pesawat kelihatan penuh. Beberapa faktor menyebabkan hasil penumpang di China kekal lemah. Syarikat penerbangan menambah kapasiti dengan pantas untuk memenuhi permintaan yang pulih. Ramai pengembara masih mencari tawaran murah. Persaingan daripada kereta api laju dan syarikat penerbangan tambang rendah bagi perjalanan jarak dekat dan sederhana amat sengit. Tekanan ini paling ketara pada laluan domestik dan pasaran antarabangsa serantau yang mula dibuka semula dan meningkatkan operasi lebih awal.
Kapasiti mengatasi kuasa penetapan harga
Kapasiti antarabangsa ke dan dari China telah pulih kepada kira-kira 85 peratus daripada paras 2019, tetapi angka itu menyembunyikan perbezaan penting. Perkhidmatan ke Amerika Utara masih di bawah satu pertiga daripada paras sebelum pandemik susulan ketegangan diplomatik dan had dua hala yang ketat. Syarikat penerbangan telah menambah banyak tempat duduk pada laluan lebih pendek di seluruh Asia Timur Laut dan Asia Tenggara, yang trafiknya lebih mudah dipulihkan. Hasilnya ialah persaingan sengit dan harga yang lebih rendah pada laluan antara bandar popular. Perjalanan antara China dengan Korea Selatan menjadi contoh jelas. Kapasiti di laluan itu meningkat semula kepada kira-kira 105 peratus daripada paras sebelum pandemik, dibantu oleh pengecualian visa dan kumpulan pelancongan. Penganalisis mengingatkan bahawa walaupun dasar ini meningkatkan jumlah penumpang, ia tidak semestinya meningkatkan keuntungan kerana perjalanan berkumpulan amat sensitif terhadap harga dan syarikat penerbangan cenderung memberikan diskaun besar di laluan yang mengalami lebihan bekalan.
Persaingan domestik dan kereta api
Di China, syarikat penerbangan menambah tempat duduk sepanjang tahun untuk memenuhi permintaan terpendam. Musim rendah membawa pelarasan pantas, dengan tambang merosot selepas kemuncak musim cuti berlalu. Purata tambang domestik pada pertengahan Oktober turun ke lingkungan 700-an yuan, mencerminkan kemerosotan bermusim serta pasaran yang sesak. Kereta api laju terus memberi tekanan kepada tambang penerbangan di banyak laluan utama, khususnya apabila tempoh perjalanan kereta api berdaya saing. Syarikat penerbangan perkhidmatan penuh turut berdepan persaingan yang semakin meningkat daripada pesaing tambang rendah swasta yang giat menembusi pasaran percutian dan kembali mencatat keuntungan lebih awal daripada tiga syarikat penerbangan terbesar itu. Apabila pesaing berkos rendah menetapkan paras harga di laluan percutian yang mendapat permintaan tinggi, syarikat penerbangan lama sering menyamai diskaun untuk mengekalkan bahagian pasaran, lalu menekan hasil penumpang di seluruh segmen.
Pemulihan rangkaian antarabangsa membentuk semula pasaran
Pengawal selia penerbangan China memberi isyarat pertumbuhan rangkaian yang lebih luas bagi musim sejuk dan bunga 2025 hingga 2026. Pentadbiran Penerbangan Awam China (CAAC) menjangkakan kira-kira 119,500 penerbangan penumpang dan kargo setiap minggu, sedikit meningkat berbanding tahun lalu, dengan penerbangan antarabangsa meningkat lebih 10 peratus tahun ke tahun. Perkhidmatan penumpang oleh 191 syarikat penerbangan akan menghubungkan China dengan 83 negara, manakala laluan kargo akan diperluas ke 49 negara. Peta laluan semakin berkembang ke arah baharu. Penerbangan penumpang ke India dijadualkan disambung semula selepas terhenti selama lima tahun. Syarikat penerbangan menambah laluan baharu ke Oman dan Argentina, serta memperluas hubungan kargo ke Panama, Chile dan Switzerland.
Dua lapangan terbang utama Beijing menunjukkan bagaimana rangkaian itu berkembang. Bahagian penerbangan penumpang antarabangsa yang dikendalikan hab utama China meningkat, dan syarikat penerbangan menyebarkan operasi ke lebih banyak destinasi serantau. China Southern telah melancarkan perkhidmatan Daxing ke Doha. China Eastern merancang membuka laluan terus ke Muscat dan menambah penerbangan ke Bali, Phu Quoc, Kobe dan Sapporo. Air China berhasrat mengendalikan 452 laluan pada musim tersebut, termasuk 127 laluan antarabangsa dan serantau, dengan kira-kira 1,725 penerbangan harian serta peningkatan kapasiti 13 peratus berbanding jadual musim sejuk dan bunga sebelumnya. Seorang pegawai operasi di Lapangan Terbang Antarabangsa Beijing Capital menyifatkan beberapa bulan mendatang sebagai tempoh yang stabil tetapi berkembang.
He Yawei, pegawai kanan di pusat kawalan operasi lapangan terbang itu, berkata rangkaian yang diperluas akan meningkatkan jumlah destinasi harian ke paras tertinggi baharu.
Kami menjangkakan pertumbuhan stabil pada musim ini, dengan laluan baharu ke Tbilisi dan Abu Dhabi menjadikan jumlah destinasi kami 212.
Lebih banyak laluan dan tempat duduk meningkatkan keterhubungan dan boleh merangsang permintaan baharu dari semasa ke semasa. Dalam tempoh terdekat, langkah itu turut menambah bekalan yang boleh mengekalkan tambang rendah sehingga trafik meningkat untuk menyerap kapasiti tambahan. Ketegangan itu menjadi inti cabaran penetapan harga yang dihadapi tiga syarikat penerbangan terbesar berkenaan.
Kos, bahan api dan armada menentukan arah pada 2025
Gambaran global membawa kelegaan serta kekangan baharu. Persatuan Pengangkutan Udara Antarabangsa (IATA) mengunjurkan keuntungan syarikat penerbangan akan meningkat pada 2025, dengan keuntungan bersih sekitar 36 bilion dolar dan hasil industri yang mencatat rekod hampir 979 bilion dolar. Angin sokongan utama ialah jangkaan penurunan harga bahan api jet sebanyak 13 peratus berbanding 2024, sekali gus mengurangkan salah satu komponen kos terbesar dalam penyata pendapatan syarikat penerbangan. Faktor muatan penumpang diunjurkan mencecah rekod 84 peratus. Walaupun begitu, IATA menjangkakan hasil penumpang turun kira-kira 4 peratus pada 2025 apabila kos bahan api yang lebih rendah dan persaingan sengit mempengaruhi harga tiket. Hasil kargo berkemungkinan merosot berbanding paras tertinggi dua tahun sebelumnya, manakala langkah perdagangan perlindungan menekan hasil kargo.
Ketua Pengarah IATA, Willie Walsh, menegaskan bahawa margin syarikat penerbangan kekal tipis walaupun jumlah keuntungan yang diumumkan kelihatan besar.
Walaupun keuntungan 36 bilion dolar kedengaran besar, jumlah itu bersamaan kira-kira 7.20 dolar bagi setiap penumpang untuk setiap segmen perjalanan. Ini menjadikan syarikat penerbangan terdedah kepada cukai baharu, caj lebih tinggi atau kejutan permintaan.
Trend kos selain bahan api juga penting. Pengeluaran bahan api penerbangan mampan dijangka berganda, tetapi masih merangkumi sebahagian kecil daripada jumlah penggunaan bahan api dan kekal lebih mahal daripada bahan api jet konvensional. Tunggakan pesanan pesawat melebihi 17,000 pesawat di seluruh dunia, manakala kelewatan penghantaran memperlahankan rancangan pemodenan armada. Bagi syarikat penerbangan China, gabungan faktor yang menyokong dan membebankan ini bermakna bahan api akan membantu pada 2025, tetapi sebarang penurunan hasil penumpang boleh mengimbangi sebahagian kelegaan itu. Pemulihan kewangan kekal sebagai keutamaan selepas bertahun-tahun mengalami kerugian. Syarikat penerbangan nasional Air China mengumumkan rancangan tawaran persendirian saham A untuk mengumpul sehingga 20 bilion yuan, dengan matlamat membayar balik hutang dan mengukuhkan modal. Tindakan mengukuhkan kunci kira-kira seperti itu memberi syarikat penerbangan lebih ruang untuk menambah kapasiti di laluan yang memberikan pulangan dan melabur dalam pesawat lebih cekap. Peranan awal China Eastern sebagai pelanggan pelancaran pesawat jet badan sempit C919 menunjukkan pembaharuan armada domestik secara beransur-ansur, yang boleh meningkatkan kos seunit di laluan utama dari semasa ke semasa, walaupun peningkatan operasi bergantung pada jadual pengeluaran.
Maksud tambang murah bagi pengembara dan pelabur
Pengembara berkemungkinan menemui tawaran menarik sepanjang musim rendah dan di laluan yang mempunyai kapasiti paling banyak, seperti beberapa kawasan di Asia Timur Laut dan Asia Tenggara. Laluan China ke Amerika Utara masih terhad, maka diskaun paling besar akan terus tertumpu pada penerbangan serantau dan pasaran domestik di luar minggu cuti puncak. Tambang sering meningkat semasa Minggu Emas dan cuti musim sejuk, kemudian turun semula. Penumpang yang boleh melakukan perjalanan di luar waktu puncak atau pada pertengahan minggu masih akan mendapati banyak tempat duduk tersedia dengan harga di bawah penanda aras 2019 di banyak pasaran.
Bagi pelabur, tumpuan beralih daripada pertumbuhan trafik semata-mata kepada mutu penetapan harga. Petunjuk utama yang perlu diperhatikan termasuk hasil penumpang, disiplin kapasiti di laluan yang terlebih bekalan, gabungan penerbangan jarak jauh dan serantau, serta kemajuan pengurangan hutang. Pendapatan sampingan, daripada tempat duduk dengan ruang kaki tambahan hingga kerjasama kad berjenama bersama, boleh mengimbangi kelemahan hasil tambang asas dan menawarkan potensi peningkatan kepada syarikat penerbangan dengan program kesetiaan yang lebih kukuh. Kargo boleh memberi sokongan bermusim, khususnya semasa kemuncak penghantaran hujung tahun bagi barangan elektronik, walaupun harganya sedang menurun daripada paras tertinggi sebelumnya. Suku ketiga membuktikan bahawa permintaan kekal tinggi, namun pemulihan keuntungan yang berterusan bagi syarikat penerbangan milik kerajaan China bergantung pada harga yang lebih kukuh, perancangan laluan yang teliti dan kawalan kos yang berterusan.
Perkara Utama
- Tambang penerbangan antarabangsa bagi pengembara China kira-kira 22 peratus hingga 34 peratus lebih rendah daripada paras 2019, sekali gus meningkatkan trafik tetapi menekan hasil penumpang.
- China Southern, Air China dan China Eastern terus mencatat kerugian pada separuh pertama tahun ini, manakala ketiga-tiganya mengumpul kerugian kira-kira 206 bilion yuan sejak 2020.
- Suku ketiga 2025 membawa peningkatan keuntungan: Air China memperoleh 4.14 bilion yuan, China Eastern 3.53 bilion yuan dan China Southern 3.84 bilion yuan.
- China Southern melaporkan rekod hasil suku ketiga sebanyak 51.4 bilion yuan dan berkata pendapatan bersih meningkat 20 peratus tahun ke tahun.
- Purata tambang domestik menghampiri 910 yuan sepanjang minggu Hari Kebangsaan, sebelum turun kepada kira-kira 768 yuan pada pertengahan Oktober apabila musim rendah bermula.
- Kapasiti antarabangsa pulih kepada kira-kira 85 peratus daripada paras 2019, manakala kapasiti China ke Amerika Utara kekal di bawah satu pertiga daripada paras sebelum pandemik.
- Kapasiti China ke Korea Selatan kira-kira 105 peratus daripada paras sebelum pandemik; penganalisis memberi amaran bahawa lebihan bekalan mengekalkan tambang rendah walaupun jumlah pengembara meningkat.
- Jadual musim sejuk dan bunga CAAC bagi 2025 hingga 2026 merangkumi kira-kira 119,500 penerbangan seminggu, dengan lebih 21,000 penerbangan antarabangsa dan beberapa laluan baharu.
- IATA menjangkakan keuntungan bersih syarikat penerbangan global sekitar 36 bilion dolar pada 2025, dengan hasil penumpang turun kira-kira 4 peratus dan harga bahan api jet lebih rendah kira-kira 13 peratus.
- Air China merancang mengumpul sehingga 20 bilion yuan untuk membayar balik hutang dan menambah modal ketika syarikat penerbangan mengimbangi pertumbuhan laluan dengan pemulihan kewangan.