Mengapa pelabur menjual won selepas pengumuman perjanjian perdagangan besar
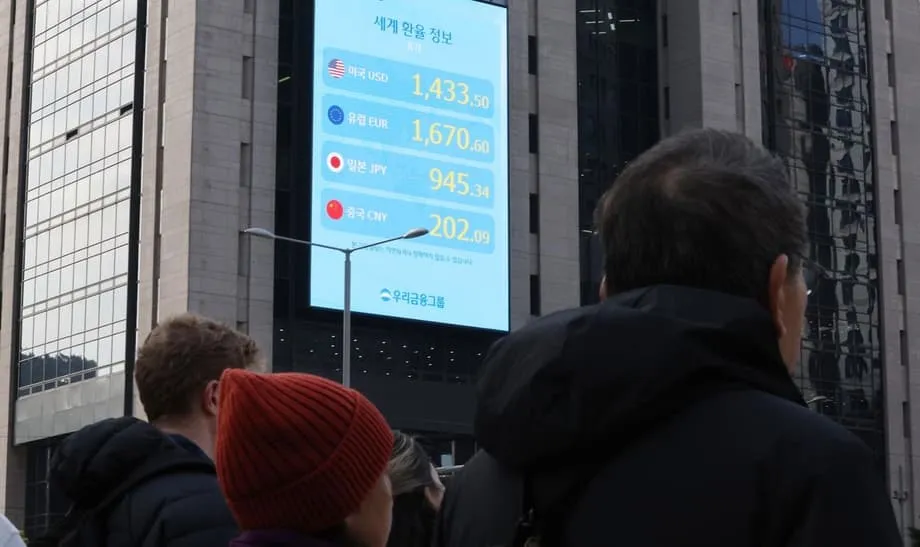
Korea Selatan dan Amerika Syarikat mengumumkan pakej menyeluruh yang mengurangkan tarif AS secara meluas ke atas barangan Korea serta menyusun semula ikrar pelaburan yang besar. Berita itu seketika mengukuhkan won Korea. Namun, kenaikan itu tidak bertahan lama. Menjelang akhir minggu, mata wang itu didagangkan dalam julat yang sempit tetapi tinggi, sekitar 1,420 hingga 1,430 bagi setiap dolar, dan ditutup pada 1,424.4 di Seoul. Kadar itu pertama kali melepasi 1,400 pada akhir September selepas berbulan-bulan berada di paras 1,300-an tinggi dan terus meningkat sedikit sejak itu.
Kandungan
- Mengapa pelabur menjual won selepas pengumuman perjanjian perdagangan besar
- Kesan pengumuman terhadap pergerakan mata wang
- Perkara yang dilihat pedagang di sebalik tajuk berita
- Perubahan sebenar dalam perjanjian AS-Korea
- Tarif, sektor dan garis masa
- Pembiayaan tunai, had dan pembinaan kapal
- Perlindungan dan sumber pembiayaan
- Mengapa mata wang masih kelihatan tertekan
- Kekuatan dolar dan jurang kadar faedah
- Kesan yen terhadap Asia
- Peranan aliran keluar pelaburan Korea
- Perkhidmatan Pencen Negara dan dana besar
- Aliran isi rumah dan korporat
- Langkah dasar di Seoul
- Reaksi pasaran dan kedudukan pelabur
- Perkara yang boleh menstabilkan won seterusnya
- Risiko yang perlu diperhatikan
- Sorotan
Perjanjian yang berteraskan pakej bernilai 350 bilion dolar itu bertujuan meredakan ketegangan perdagangan dan memberikan pengeksport Korea akses yang lebih jelas ke pasaran AS. Ia merangkumi pengurangan tarif menyeluruh ke atas kereta dan banyak barangan lain daripada 25 peratus kepada 15 peratus. Walaupun kelegaan itu diberikan, bekalan mata wang asing kekal terhad. Dolar yang kukuh, yen yang lemah dan aliran keluar berterusan oleh pelabur Korea telah mengatasi dorongan daripada pengurangan tarif dan kejelasan perjanjian.
KOSPI kekal bertahan disokong saham cip dan perindustrian, namun mata wang menceritakan kisah yang berbeza. Pelabur melihat ketidakpadanan yang mudah: permintaan terhadap dolar di Korea mengatasi bekalan. Dana dan institusi tempatan terus menambah aset luar negara, manakala aliran pelabur asing ke pasaran Korea tidak setanding dengan kadar itu. Kesannya, pasangan dolar-won terus mengalami tekanan menaik walaupun selepas pengumuman perdagangan yang mesra pasaran.
Kesan pengumuman terhadap pergerakan mata wang
Won mengukuh sejurus selepas pengumuman itu apabila pedagang mengurangkan jangkaan risiko aliran keluar dolar AS sekali gus dalam jumlah besar dari Korea. Kenaikan lega itu pudar apabila peserta pasaran meneliti butiran dan menilai latar yang lebih luas. Had pembayaran tunai tahunan meredakan kebimbangan jangka pendek, tetapi tidak mengubah hakikat bahawa aliran keluar modal dari Korea ke Amerika Syarikat dan pasaran lain berterusan.
Perkara yang dilihat pedagang di sebalik tajuk berita
Setiap berita yang memberi sokongan disertai faktor yang menekan. Pengurangan tarif meningkatkan daya saing kereta Korea dan beberapa produk lain, namun dolar kekal kukuh apabila jangkaan pemotongan kadar faedah Rizab Persekutuan dalam masa terdekat berkurangan. Yen melemah selepas Bank of Japan mengekalkan kadar faedah, dan keadaan itu lazimnya menekan mata wang Asia secara serentak. Permintaan institusi Korea sendiri terhadap dolar kekal tinggi apabila dana pencen dan insurans dipindahkan ke luar negara. Keseluruhannya mengatasi lantunan awal won.
Perubahan sebenar dalam perjanjian AS-Korea
Perjanjian itu menyusun semula rangka kerja bernilai 350 bilion dolar kepada dua bahagian. Pertama, pelaburan tunai sebanyak 200 bilion dolar akan dibayar secara berperingkat, dengan had tahunan tetap sebanyak 20 bilion dolar. Kedua, 150 bilion dolar diperuntukkan untuk kerjasama pembinaan kapal, yang boleh merangkumi jaminan dan pembiayaan, bukan ekuiti sahaja. Struktur itu direka untuk mengelakkan pengeluaran mendadak sumber mata wang asing Korea serta menyebarkan kesannya dalam tempoh beberapa tahun.
Tarif, sektor dan garis masa
Di bawah perjanjian itu, Amerika Syarikat mengurangkan tarif ke atas kereta dan alat ganti kereta Korea daripada 25 peratus kepada 15 peratus. Pengeluar produk kayu dan farmaseutikal Korea akan dikenakan tarif terendah berbanding pesaing, manakala alat ganti pesawat dan sesetengah ubat generik akan diimport tanpa tarif. Pengeluar cip Korea tidak diletakkan pada kedudukan yang kurang baik berbanding pesaing di Taiwan. Seoul turut mempertahankan pembukaan pasaran sensitif bagi produk pertanian, termasuk beras dan daging lembu.
Beberapa komitmen korporat dan sektor turut menyertai perubahan tarif itu. Korea Gas Corporation milik kerajaan bersetuju membeli kira-kira 3.3 juta tan metrik gas asli cecair AS setahun di bawah aturan jangka panjang. LS Group berikrar melabur 3 bilion dolar menjelang 2030 dalam infrastruktur grid kuasa AS seperti kabel dasar laut. Dalam sektor pembinaan kapal, HD Hyundai akan bekerjasama dengan sebuah firma pelaburan AS dalam projek bernilai 5 bilion dolar untuk menaik taraf limbungan kapal Amerika dan rantaian bekalan. Kedua-dua kerajaan turut menandatangani memorandum bagi memperluas kerjasama dalam teknologi strategik, termasuk kecerdasan buatan dan bidang berkaitan angkasa.
Pembiayaan tunai, had dan pembinaan kapal
Bahagian tunai dihadkan kepada 20 bilion dolar setahun. Pegawai Korea berkata jumlah itu ialah paras maksimum yang boleh disalurkan tanpa mengganggu pasaran mata wang asing dalam negara. Had tersebut merupakan perbezaan utama berbanding spekulasi terdahulu mengenai pelaksanaan yang lebih pantas. Ia mengurangkan kemungkinan pengaliran keluar secara mendadak dan memberi ruang kepada pihak berkuasa untuk bertindak jika pasaran global menjadi tidak menentu.
Komponen pembinaan kapal bergantung pada instrumen pembiayaan dan jaminan, yang boleh menyokong tempahan untuk limbungan Korea sambil mengurangkan aliran keluar dolar serta-merta. Keuntungan akan dibahagikan sama rata sehingga pelaburan awal diperoleh semula, dan hanya projek yang berdaya maju secara komersial akan diteruskan. Gabungan disiplin pulangan pelaburan dengan jadual pembayaran tunai yang lebih perlahan ini bertujuan menyelaraskan matlamat industri dengan kestabilan mata wang.
Perlindungan dan sumber pembiayaan
Seoul merancang menggunakan pendapatan operasi daripada aset asingnya, termasuk faedah dan dividen, untuk membantu membiayai pakej itu. Pegawai menyatakan bahawa mereka tidak bercadang menerbitkan bon bersandarkan kerajaan dalam pasaran tempatan bagi tujuan ini. Bank dasar boleh mengumpul dana di luar negara seperti yang lazim dilakukan, sekali gus mengurangkan tekanan terhadap bekalan dolar dalam negara. Perjanjian itu mencerminkan beberapa bahagian pakej yang dirundingkan Amerika Syarikat dengan Jepun, tetapi merangkumi perlindungan yang disesuaikan dengan pasaran Korea, termasuk had tahunan bagi aliran keluar.
Kedua-dua pihak turut membincangkan amalan dasar mata wang asing. Korea akan memberikan data yang lebih kerap mengenai operasi pasaran mata wang dan mengehadkan campur tangan langsung kepada tempoh turun naik melampau. Tiada pertukaran mata wang dua hala dimasukkan dalam perjanjian itu. Sebarang kemudahan pertukaran pada masa hadapan bergantung pada keadaan pasaran dan bentuk akhir aliran pelaburan.
Mengapa mata wang masih kelihatan tertekan
Dinamika pasaran menjelaskan kelemahan selepas perjanjian itu. Dolar disokong oleh perubahan jangkaan terhadap kadar faedah AS. Pelabur menangguhkan jangkaan masa pemotongan kadar Rizab Persekutuan seterusnya selepas data AS bercampur-campur dan berita tarif. Apabila pasaran menjangkakan pemotongan kadar yang lebih lewat, dolar lazimnya mengukuh berbanding mata wang berbeta lebih tinggi, termasuk won.
Kekuatan dolar dan jurang kadar faedah
Kadar dasar Korea jauh lebih rendah daripada kadar dana persekutuan AS. Jurang kadar faedah itu selebar 1.75 mata peratusan. Perbezaan tersebut menggalakkan modal meninggalkan Korea untuk mencari pulangan lebih tinggi. Menaikkan kadar bagi merapatkan jurang itu sukar dilakukan oleh Bank of Korea kerana pertumbuhan ekonomi semakin perlahan dan hutang isi rumah tinggi. Bank pusat keberatan mengetatkan dasar ketika kitaran ekonomi domestik melemah, sekali gus mengehadkan sokongan langsung dasar monetari terhadap mata wang.
Kesan yen terhadap Asia
Yen yang lemah sering menyeret mata wang serantau lain. Bank of Japan mengekalkan kadar faedah dan kekal berhati-hati tentang pengetatan selanjutnya. Apabila yen menyusut nilai, mata wang Asia lain lazimnya turut merosot apabila pelabur mengimbangi semula portfolio dan pengeksport di seluruh rantau menyesuaikan harga serta perlindungan nilai. Hubungan itu masih kekal. Dalam beberapa minggu kebelakangan ini, keadaan tersebut meningkatkan permintaan dolar di seluruh Asia, dan kadar pertukaran Korea turut meningkat dalam lingkungan 1,400.
Ketegangan perdagangan turut membayangi keadaan. Prospek kenaikan tarif AS ke atas barangan China dan sekatan eksport China sendiri terhadap bahan utama telah meningkatkan premium risiko di seluruh rantau. Ketika ketidaktentuan dasar meningkat, pelabur memegang lebih banyak dolar dan mengurangkan pegangan dalam mata wang lebih kecil, termasuk won.
Peranan aliran keluar pelaburan Korea
Pelaburan ke luar negara oleh institusi Korea menjadi faktor utama. Penganalisis menganggarkan pembelian sekuriti luar negara oleh Korea tahun ini kira-kira empat kali ganda aliran masuk asing ke pasaran Korea. Ketidakseimbangan itu mewujudkan permintaan dolar yang berterusan dalam pasaran domestik dan menekan won, walaupun ekuiti menarik wang baharu.
Perkhidmatan Pencen Negara dan dana besar
Perkhidmatan Pencen Negara dan pemilik aset besar lain mempunyai bahagian ekuiti yang tinggi di Amerika Utara. Apabila mereka memperuntukkan dana kepada aset asing, mereka membeli dolar. Saiz dan kekerapan aliran ini boleh mengatasi kadar pembelian ekuiti dan bon Korea oleh pelabur asing. Kesannya, kecenderungan berterusan untuk membeli dolar tidak dapat diubah oleh satu berita perdagangan sahaja.
Aliran isi rumah dan korporat
Isi rumah dan syarikat turut menambah tekanan. Syarikat Korea sedang mengembangkan operasi di Amerika Syarikat untuk layak menerima subsidi dan mendekati pelanggan. Pelaburan itu memerlukan dolar. Sesetengah pengeksport menyimpan hasil dalam dolar lebih lama apabila mata wang menunjukkan trend melemah, manakala pengimport melindung nilai keperluan masa depan lebih awal. Pengimport tenaga membeli dolar terlebih dahulu, dan ini boleh berlaku serentak dengan gelombang peruntukan portfolio ke luar negara, lalu mengecilkan bekalan dolar domestik.
Terdapat juga kesan tidak langsung. Walaupun kerajaan menyusun pelaburan ke AS supaya tidak memerlukan urus niaga spot yang besar, pembiayaan masih boleh menggunakan rizab mata wang asing atau pinjaman luar pesisir yang disokong entiti awam. Pasaran memantau paras rizab dan ukuran kredit dengan teliti. Penurunan rizab atau pelebaran spread swap mungkir kredit boleh menghalang pelabur asing pada tahap tertentu. Saluran tidak langsung itu boleh menambah tekanan menaik terhadap kadar pertukaran.
Langkah dasar di Seoul
Pegawai berusaha membendung risiko mata wang tanpa campur tangan berlebihan. Panduan penggubal dasar menunjukkan pembelian langsung won dalam pasaran spot akan dihadkan. Sebaliknya, kerajaan boleh bergantung pada pendapatan faedah daripada rizab mata wang asing Bank of Korea untuk membekalkan dolar apabila diperlukan dan meredakan turun naik. Pendekatan ini mengekalkan rizab dan mengecilkan jejak urus niaga harian.
Kerajaan dan bank pusat juga telah berikrar untuk bersikap telus. Korea akan berkongsi maklumat mengenai operasi mata wang dengan rakan sejawat AS dengan lebih kerap dan mengehadkan campur tangan pasaran kepada keadaan turun naik melampau. Pendekatan itu bertujuan membina kepercayaan sambil memastikan instrumen dasar tersedia ketika tekanan berlaku.
Pembiayaan program pelaburan AS akan bergantung pada pasaran luar pesisir dan aliran tunai daripada aset luar negara. Bank dasar seperti Export-Import Bank of Korea lazimnya mengumpul dana dalam mata wang keras di luar negara. Penggunaan saluran itu akan mengurangkan tekanan terhadap pasaran spot domestik. Pihak berkuasa turut berusaha memperdalam pasaran mata wang, termasuk rancangan melanjutkan waktu dagangan kepada format 24 jam. Kecairan yang lebih mendalam dan akses yang lebih baik boleh membantu usaha Korea untuk dimasukkan ke dalam Indeks Pasaran Maju MSCI dan mungkin mengurangkan episod pergerakan sehala dari semasa ke semasa.
Reaksi pasaran dan kedudukan pelabur
Pelabur ekuiti dan pedagang mata wang memberikan reaksi yang berbeza. KOSPI mendapat sokongan daripada kitaran semikonduktor serta prospek akses pasaran AS yang lebih baik bagi sektor automotif dan perindustrian. Pelabur asing kadangkala kekal sebagai pembeli bersih aset Korea, walaupun mata wang itu melemah. Aliran tersebut tidak mengimbangi peruntukan keluar yang berterusan oleh pelabur domestik dan keperluan dolar korporat berkaitan pengembangan di luar negara.
Beberapa meja dagangan menghuraikan pergerakan kadar pertukaran terkini seperti berikut. Kenaikan daripada sekitar 1,400 kepada kira-kira 1,420 berlaku ketika pelabur menilai jumlah dan masa pelaburan ke AS. Kenaikan ke arah 1,440 mencerminkan peranan lebih besar pelabur Korea yang membeli sekuriti asing, sementara aliran masuk asing ke dalam ekuiti Korea tidak meningkat pada kadar yang sama. Naratif itu sepadan dengan gambaran bekalan dan permintaan yang dilihat pedagang dalam aliran harian.
Won yang lebih lemah membantu pengeksport dari segi perakaunan tetapi meningkatkan kos tenaga dan input import dalam mata wang tempatan. Gabungan itu boleh menaikkan inflasi sedikit dan menyukarkan laluan Bank of Korea ke arah pemotongan kadar pada masa depan. Inflasi import yang lebih tinggi serta kos lindung nilai yang meningkat boleh menghakis margin korporat dan perbelanjaan pengguna, pertukaran yang akan diperhatikan pasaran ekuiti sementara mata wang kekal hampir pada hujung atas julat terkini.
Perkara yang boleh menstabilkan won seterusnya
Mata wang itu berkemungkinan memerlukan keseimbangan bekalan dan permintaan dolar yang lebih baik untuk kembali ke bawah paras 1,400 secara berterusan. Beberapa perkembangan boleh membantu. Jadual yang lebih jelas dan pembayaran lebih perlahan bagi bahagian tunai perjanjian AS akan mengurangkan keperluan dolar jangka pendek. Penghentian sementara peruntukan ke luar negara oleh dana domestik besar akan meredakan tekanan. Pembelian ekuiti atau bon Korea yang lebih kukuh oleh pelabur asing akan menambah bekalan dolar domestik.
Pemacu global sama pentingnya dengan tindakan tempatan. Data inflasi AS yang lebih rendah atau komunikasi Rizab Persekutuan yang lebih cenderung kepada pelonggaran akan menekan dolar dan memberi ruang kepada mata wang Asia. Yen yang lebih stabil akan menghilangkan satu sumber tekanan yang sering menyeret mata wang serantau lain. Kemajuan dalam hubungan perdagangan AS-China akan mengurangkan premium risiko dan boleh menarik modal kembali ke Asia. Sebarang langkah ke arah sokongan kecairan yang boleh dipercayai, seperti aturan pertukaran mata wang atau kemudahan tetap untuk kecemasan, akan membantu mengukuhkan sentimen walaupun jarang digunakan.
Kejelasan dasar di Seoul kekal penting. Pelabur akan memerhatikan cara kerajaan mengutamakan sumber pembiayaan, sejauh mana rizab digunakan dan batasan campur tangan. Komunikasi yang konsisten boleh mengelakkan khabar angin tentang penjualan spot besar-besaran atau pengurangan rizab daripada menggugat pasaran. Aliran lindung nilai korporat juga penting. Jika pengeksport memilih untuk menjual lebih banyak dolar ketika nilainya mengukuh, bekalan domestik akan bertambah menjelang akhir tahun.
Risiko yang perlu diperhatikan
Beberapa risiko boleh terus menekan won. Peningkatan tindakan tarif antara Amerika Syarikat dan China akan mendorong pelabur beralih kepada dolar. Pengurangan rizab mata wang asing yang lebih besar daripada jangkaan, walaupun sementara, boleh mencetuskan tekanan terhadap penarafan kredit atau pelebaran spread swap mungkir kredit, yang mungkin menghalang pembeli asing daripada mendapatkan aset Korea. Kejatuhan mendadak KOSPI akan menghapuskan satu sumber sokongan kepada sentimen dan boleh mempercepat aliran keluar.
Harga tenaga ialah satu lagi faktor. Korea merupakan pengimport bahan api yang besar. Lonjakan harga minyak atau gas akan meningkatkan bil perdagangan dan permintaan dolar daripada syarikat tenaga. Jika Bank of Korea menangguhkan pemotongan kadar untuk membendung inflasi import, pertumbuhan boleh menjadi lebih perlahan dan jurang kadar dasar dengan Amerika Syarikat mungkin kekal besar. Akhir sekali, sebarang petanda bahawa projek pembinaan kapal dan perindustrian yang berkaitan dengan perjanjian AS bermula lebih lambat atau kurang menguntungkan daripada yang dirancang akan melemahkan hujah bahawa pakej itu boleh menyokong ekonomi dalam jangka pendek.
Sorotan
- Won ditutup pada 1,424.4 bagi setiap dolar dan didagangkan antara 1,420 hingga 1,430 meskipun terdapat perjanjian perdagangan baharu dengan AS
- Tarif ke atas kereta Korea dan banyak barangan lain turun daripada 25 peratus kepada 15 peratus, sekali gus meningkatkan daya saing
- Pakej bernilai 350 bilion dolar dibahagikan kepada 200 bilion dolar dalam bentuk tunai dengan had tahunan 20 bilion dolar dan 150 bilion dolar untuk kerjasama pembinaan kapal
- Pembiayaan akan bergantung pada pendapatan daripada aset asing dan pinjaman luar pesisir oleh bank dasar bagi mengehadkan tekanan pasaran spot
- Korea akan berkongsi data mata wang asing dengan lebih kerap dan mengehadkan campur tangan kepada keadaan turun naik melampau
- Pembelian aset luar negara oleh pelabur Korea dianggarkan empat kali ganda aliran masuk asing, menyebabkan permintaan dolar kekal tinggi
- Dolar yang kukuh, yen yang lemah dan jurang kadar faedah Korea-AS yang besar terus menekan mata wang
- Sokongan yang berpotensi termasuk inflasi AS yang lebih rendah, yen yang lebih stabil, aliran masuk asing yang lebih kukuh dan jadual pembayaran perjanjian yang lebih jelas