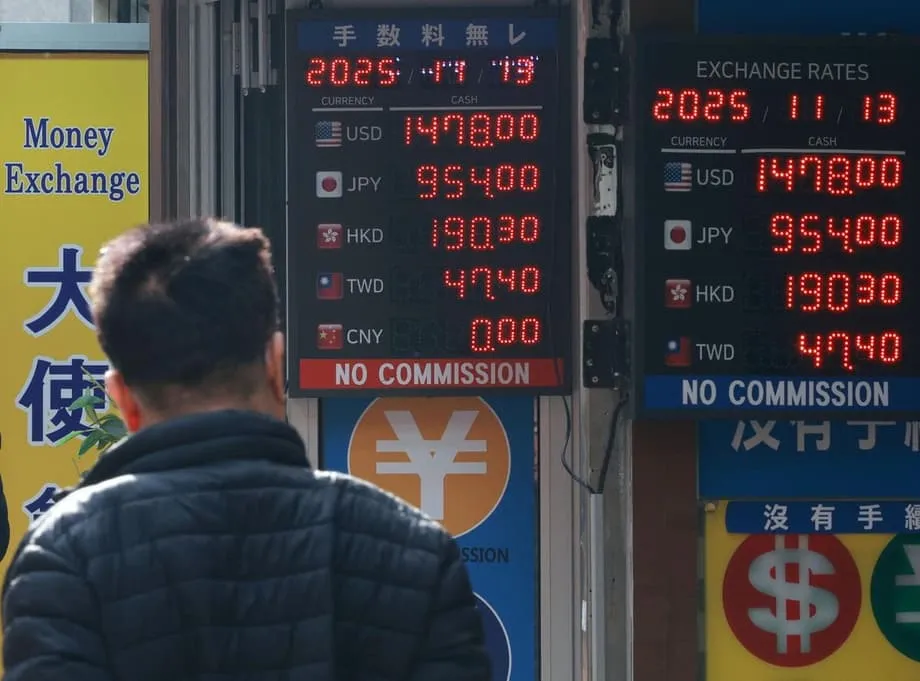
Mengapa kelemahan yen menggusarkan won
Won Korea Selatan kembali tertekan pada Khamis, seketika melepasi paras 1,470 bagi setiap dolar AS dalam dagangan pagi sebelum stabil sekitar 1,467.7. Pergerakan intrahari mencecah kira-kira 1,475.2, menghidupkan semula perbualan di lantai dagangan bahawa pasaran mungkin menguji paras 1,480 yang penting dari segi psikologi jika keadaan global tidak reda. Pergerakan terbaharu ini bukan berlaku secara terpencil. Yen Jepun jatuh ke lingkungan pertengahan 155 bagi setiap dolar, paras terlemahnya dalam kira-kira sembilan bulan, dan kemerosotan itu merebak ke seluruh kelompok mata wang Asia. Dengan hasil bon AS kekal tinggi dan pelabur mengambil posisi beli dolar di luar negara, permintaan terhadap dolar AS meningkat di seluruh rantau.
Kandungan
- Mengapa kelemahan yen menggusarkan won
- Faktor yang menekan yen
- Mengapa won lazimnya bergerak seiring yen
- Paras pasaran utama dan garis dasar dasar di Seoul
- Dolar lebih kukuh, pembiayaan lebih ketat dan latar serantau
- Pihak yang untung dan rugi di Korea akibat won yang lebih lemah
- Bagaimana dinamika yen di Jepun membentuk rantau ini
- Faktor yang boleh menstabilkan mata wang
- Perkara Utama
Satu faktor sebahagian besarnya di luar kawalan Seoul. Jangkaan di Tokyo bahawa keutamaan dasar baharu akan memihak kepada perbelanjaan yang menyokong pertumbuhan serta penormalan kadar faedah secara beransur-ansur telah mengekalkan hasil bon Jepun pada paras yang agak rendah. Jurang besar antara kadar faedah AS dengan Jepun menjadikan yen kurang menarik sebagai mata wang pegangan dan lebih menarik sebagai mata wang pembiayaan. Apabila pelabur meminjam dalam yen lalu melabur dalam aset yang memberikan hasil lebih tinggi di tempat lain, tekanan terhadap yen meningkat. Aliran yang sama boleh menaikkan nilai dolar AS berbanding won.
Dinamika tempatan menambahkan tekanan. Pelabur Korea meningkatkan peruntukan ke luar negara, sekali gus menaikkan permintaan jangka pendek terhadap dolar. Ketidaktentuan sekitar komitmen pelaburan berskala besar ke luar negara, termasuk pakej pelaburan yang dirancang di Amerika Syarikat, turut merumitkan pengurusan mata wang. Peserta pasaran berkata turun naik berkemungkinan berterusan jika yen kekal lemah, walaupun beberapa paras sokongan berada berhampiran. Pedagang menumpukan perhatian pada paras lindung nilai yang disyaki bagi salah satu pelabur institusi terbesar Korea serta petunjuk daripada Bank of Korea bahawa ia akan membendung turun naik berlebihan.
Faktor yang menekan yen
Empat faktor lazimnya menentukan hala tuju kadar pertukaran yen berbanding dolar, dan kesemuanya kini menunjukkan yen yang lemah. Faktor pertama ialah perbezaan kadar faedah. Rizab Persekutuan AS mengekalkan kadar tinggi untuk meredakan inflasi, sementara pertumbuhan kekal kukuh. Sebaliknya, Bank of Japan (BOJ) bergerak perlahan ke arah dasar yang lebih ketat. Walaupun selepas menamatkan kadar faedah negatif, dasar BOJ kekal hampir sifar. Jurang besar itu menggalakkan dagangan bawa, iaitu apabila pelabur meminjam dalam yen yang menawarkan hasil rendah untuk membeli bon dan aset berpulangan lebih tinggi di tempat lain. Faktor kedua ialah pelonggaran kuantitatif dan kawalan keluk hasil BOJ pada masa lalu. Pembelian bon kerajaan selama bertahun-tahun menjadikan kunci kira-kira BOJ sangat besar dan menekan hasil domestik. Kesan legasi itu masih mengurangkan daya tarikan yen dalam keadaan pilihan lain menawarkan pulangan lebih tinggi.
Faktor ketiga ialah pertumbuhan. Trend pertumbuhan Jepun lebih lemah berbanding Amerika Syarikat, sebahagiannya disebabkan faktor demografi. Keadaan itu mengurangkan jangkaan terhadap kitaran pengetatan BOJ yang pantas. Faktor keempat ialah perdagangan. Lebihan dagangan Jepun yang dahulunya boleh diharapkan semakin mengecil, tertekan oleh import tenaga yang harganya ditetapkan dalam dolar AS. Apabila kos tenaga meningkat, yen boleh melemah kerana negara itu membeli lebih banyak dolar untuk membayar bahan api. Secara keseluruhan, faktor-faktor ini mengekalkan yen pada paras lemah sepanjang sebahagian besar tahun ini.
Isyarat daripada kepimpinan baharu Tokyo menambah satu lagi dimensi. Perdana Menteri Sanae Takaichi mengetengahkan penasihat yang menyokong dasar fiskal mesra pertumbuhan dan pendekatan berhati-hati terhadap kenaikan kadar faedah. Pasaran mentafsirkannya sebagai kesediaan menerima yen yang lebih lemah, sekurang-kurangnya sehingga kemerosotannya mengancam kestabilan. Jepun pernah campur tangan untuk memperlahankan pergerakan pantas, namun pelabur menjangkakan amaran dan kenyataan yang semakin tegas akan mendahului sebarang tindakan berskala besar. Yen baru-baru ini mencatat paras terendah baharu berbanding euro dan sedang menguji paras lemah yang pernah dicapai berbanding dolar.
Menteri kewangan Jepun mengakui kesan terhadap isi rumah dan perniagaan kecil. Selepas menegaskan perlunya kestabilan dalam pasaran mata wang, Menteri Kewangan Satsuki Katayama menyifatkan kos akibat mata wang yang lemah semakin meningkat.
Kesan negatif yen yang lemah semakin ketara.
Penilaian terus terang itu mencerminkan realiti yang turut jelas dalam data Jepun. Apabila yen melemah, import yang harganya ditetapkan dalam dolar menjadi lebih mahal bagi pembeli Jepun, lalu meningkatkan harga pengeluar dan, pada tahap lebih kecil, harga pengguna. Syarikat boleh membuat lindung nilai dan menyerap sebahagian kos, sekali gus mengehadkan pemindahan kenaikan harga kepada pengguna di kedai. Namun, penyusutan nilai yang berterusan menyukarkan usaha melindungi margin dan upah sambil memastikan harga terkawal.
Mengapa won lazimnya bergerak seiring yen
Won dan yen sering bergerak seiring. Kedua-dua ekonomi bersaing dalam sektor automotif, elektronik dan jentera. Apabila yen jatuh, pengeksport Jepun boleh mengurangkan harga atau menerima margin lebih rendah dan masih kekal berdaya saing, sekali gus menekan pesaing Korea untuk membuat penyesuaian. Pelabur melihat persaingan itu dan lazimnya mengelompokkan kedua-dua mata wang dalam bakul yang sama. Jalan pintas tingkah laku itu boleh menguatkan pergerakan seiring walaupun hubungan asas antara kedua-duanya tidak begitu rapat.
Data korelasi menggambarkan corak ini. Korelasi 90 hari antara yen dengan won mengukuh dalam beberapa minggu kebelakangan ini ke sekitar 0.58, berbanding hampir 0.21 pada akhir Mac, menurut pakar strategi pasaran yang menjejak pasangan mata wang serantau. Dalam tempoh lebih panjang, won mempunyai salah satu hubungan paling kukuh dengan yen dalam kalangan mata wang Asia sedang pesat membangun. Perubahan tahun ini lebih ketara kerana untuk tempoh yang lama selepas pandemik, won bergerak seiring dengan yuan China. Apabila yuan stabil pada separuh kedua tahun ini, perhatian kembali beralih kepada yen.
Pegawai di Seoul mengambil maklum perkara itu. Minit mesyuarat dasar Bank of Korea pada Oktober mengakui peserta pasaran sering mengelompokkan Jepun dan Korea sebagai ekonomi Asia yang serupa, tanpa mengira perbezaan dalam ekonomi sebenar atau hubungan kewangan mereka. Pengelompokan itu penting kerana ia mengubah cara pedagang membuat lindung nilai. Pengurus portfolio yang mengurus risiko serantau boleh menggunakan yen sebagai proksi cair untuk mengimbangi pendedahan kepada posisi lain di Asia. Apabila mereka membuat lindung nilai atau menambah pendedahan dengan cara itu, won boleh bergerak seiring yen walaupun data domestik kukuh.
Paras pasaran utama dan garis dasar dasar di Seoul
Perbualan pasaran tertumpu pada dua paras rujukan. Yang pertama ialah kawasan 1,480 won bagi setiap dolar, yang menjadi rintangan ketika lonjakan terdahulu. Pedagang menjangkakan aliran lindung nilai meningkat jika kadar semerta menghampiri zon itu. National Pension Service, salah satu pemilik aset terbesar di dunia, lazimnya mengurus risiko mata wang bagi pelaburan luar negara jangka panjang. Apabila dana besar meningkatkan lindung nilai berhampiran sesuatu paras, dana itu perlu menjual sebahagian dolar dan membeli won untuk mengimbangi pendedahan. Langkah itu boleh memperlahankan kenaikan ke arah sasaran angka bulat dan mengurangkan turun naik harian.
Paras rujukan kedua ialah tahap toleransi Bank of Korea terhadap pergerakan pantas. Bank pusat itu tidak menetapkan paras tetap, tetapi mempunyai mandat untuk mengehadkan pergerakan tidak teratur. Pegawai boleh mengekang pergerakan pasaran sehala melalui operasi penstabilan atau sokongan kecairan. Gabenor Rhee Chang yong memberi isyarat bahawa beliau akan bertindak jika turun naik menyimpang daripada asas ekonomi.
Kami bersedia untuk campur tangan jika mengesan tanda-tanda turun naik yang berlebihan.
Usaha penyelarasan dasar turut memainkan peranan. Helaian fakta Korea-Amerika Syarikat baru-baru ini menggariskan langkah untuk mengimbangi keperluan pembiayaan berkaitan projek ekonomi dua hala dengan keperluan mengekalkan kestabilan pasaran pertukaran asing. Dokumen itu menyatakan Korea tidak akan diwajibkan menyediakan lebih daripada 20 bilion dolar AS dalam mana-mana tahun kalendar dan akan berusaha sedaya upaya mendapatkan dolar di luar pasaran terbuka untuk mengurangkan tekanan. Dokumen itu juga membenarkan pelarasan masa jika pasaran menjadi tidak stabil. Panduan itu meredakan kebimbangan bahawa pembelian dolar sektor awam akan mengatasi kecairan harian ketika pasaran tertekan, selain memberi pilihan kepada pegawai untuk mengagihkan aliran pembelian secara berperingkat.
Dolar lebih kukuh, pembiayaan lebih ketat dan latar serantau
Di luar Jepun dan Korea, sebahagian besar Asia berdepan dolar AS yang kembali kukuh. Pertumbuhan AS yang stabil dan inflasi sektor perkhidmatan yang berterusan mengekalkan hasil Perbendaharaan pada paras tinggi, manakala laluan Fed ke arah pemotongan kadar lebih perlahan daripada jangkaan pelabur sebelum ini. Hasilnya, jurang hasil dengan Asia terus memihak kepada aset dolar. Mata wang daripada yen hingga yuan dan rupee susut nilai tahun ini, memaksa bank pusat mengimbangi sokongan terhadap pertumbuhan dengan risiko inflasi import.
Tekanan pembiayaan jangka pendek menambah satu lagi dimensi. Penganalisis menyebut kekangan kecairan dolar AS yang berkait dengan perubahan perbelanjaan kerajaan serta permintaan pembiayaan besar daripada syarikat teknologi utama. Penggunaan kemudahan repo tetap Rizab Persekutuan meningkat pada masa tertentu, menandakan pasaran tunai semakin ketat. Kekangan pembiayaan jarang berlarutan lama dan boleh reda apabila kesesakan fiskal diselesaikan atau bank pusat melaraskan operasi. Jika itu berlaku, sebahagian dorongan mekanikal yang mengukuhkan dolar akan berkurangan.
Di pasaran bon dan ekuiti Korea, pergerakan seiring itu luar biasa. Hasil bon kerajaan dan kadar pertukaran meningkat bersama-sama, walaupun saham kekal berdaya tahan. Pakar strategi mengaitkan corak itu dengan perubahan jangkaan tentang hala tuju masa depan Bank of Korea, bukannya tekanan kredit. Apabila keyakinan terhadap prospek dasar kembali stabil dan keadaan pembiayaan dolar jangka pendek reda, hasil bon serta kadar pertukaran lazimnya turut stabil.
Pihak yang untung dan rugi di Korea akibat won yang lebih lemah
Mata wang yang lebih lemah boleh menguntungkan sebahagian ekonomi Korea. Pengeksport menerima peningkatan nilai apabila hasil jualan luar negara dibawa pulang. Mereka juga boleh memperoleh kelebihan daya saing harga berbanding pesaing. Masa ini membantu sektor yang sedang menikmati pemulihan kitaran, seperti semikonduktor. Jika harga cip dalam dolar meningkat, won yang lebih lemah boleh memperbesar pertumbuhan hasil dan keuntungan pengeluar utama yang menjual produk di seluruh dunia.
Kesan buruknya terlihat pada bil import tenaga dan makanan. Korea mengimport sebahagian besar bahan bakarnya, dan harga minyak ditetapkan dalam dolar. Won yang lebih lemah meningkatkan kos bagi penapis minyak, syarikat penerbangan dan isi rumah. Pemindahan kos kepada harga pengguna di Korea bergantung pada banyak faktor, termasuk lindung nilai oleh pengimport, persaingan antara peruncit dan dasar kerajaan. Bank of Korea berusaha membendung tekanan inflasi tanpa mengekang pertumbuhan, tugas yang sukar apabila kelemahan mata wang berlarutan selama berbulan-bulan. Jika harga minyak global kekal dalam julat tertentu atau menurun, kesan inflasi daripada won yang lebih lemah adalah lebih kecil dan manfaat kepada pengeksport boleh mengatasi kesannya.
Pakar strategi ekuiti berkata konteks penting. Apabila dolar mengukuh kerana hasil AS meningkat atas sebab pertumbuhan yang positif, pelabur asing sering mengunci keuntungan di pasaran Asia yang mencatat kenaikan besar sejak awal tahun. Pengambilan untung itu boleh menekan KOSPI dan KOSDAQ. Apabila tekanan pembiayaan reda dan jangkaan kadar faedah menjadi lebih longgar, modal asing boleh kembali. Dalam keadaan itu, won yang masih lemah boleh membantu pengeksport tanpa menyebabkan jualan ekuiti berterusan.
Bagaimana dinamika yen di Jepun membentuk rantau ini
Pengalaman Jepun membantu menjelaskan mengapa pergerakan mata wang memberi kesan berbeza kepada pengeluar dan isi rumah. Dalam beberapa tahun kebelakangan ini, turun naik kadar pertukaran memberi kesan yang lebih jelas terhadap harga domestik, terutamanya bagi input import. Kajian tentang pemindahan perubahan kadar pertukaran kepada harga di Jepun menunjukkan bahawa sejak 2021, perubahan kadar pertukaran mempunyai kaitan yang lebih kuat dengan harga pengeluar berbanding harga pengguna. Satu anggaran meletakkan kesan perubahan kadar pertukaran terhadap harga pengeluar sekitar 0.023 dan terhadap harga pengguna sekitar 0.005 sepanjang 2021 hingga 2024. Strategi lindung nilai, tekanan persaingan dan penggunaan margin keuntungan sebagai penampan mengehadkan kesan yang sampai kepada pengguna, tetapi keupayaan menyerap kos ada batasnya jika penyusutan nilai berterusan.
Corak penetapan mata wang dalam invois perdagangan turut memainkan peranan. Sebahagian besar perdagangan Asia diinvois dalam dolar AS, walaupun kedua-dua pihak bukan dari Amerika Syarikat. Amalan penggunaan mata wang dominan itu bermakna yen yang lebih lemah menaikkan kos import yang diinvois dalam dolar bagi pembeli Jepun, sekali gus meningkatkan kos input walaupun harga invois eksport berubah sedikit. Bagi eksport, syarikat Jepun sering menetapkan harga dalam mata wang pembeli, yang boleh melambatkan atau mengurangkan kesan perubahan kadar pertukaran terhadap harga jualan.
Struktur ekonomi juga penting. Beberapa dekad lalu, yen yang lemah jelas menguntungkan ekonomi sebenar Jepun kerana pengeksport menjual bahagian lebih besar barangan yang dibuat di dalam negara. Kini, banyak pengeluar Jepun beroperasi melalui anak syarikat di luar negara. Manfaat yen yang lemah lebih ketara dalam pelancongan masuk dan penukaran keuntungan pendapatan luar negara, manakala kesan buruk inflasi harga import lebih meluas. Gabungan itu membentuk persaingan di seluruh Asia. Apabila pengeluar Jepun memilih untuk mempertahankan bahagian pasaran, persekitaran harga menjadi lebih mencabar bagi pesaing Korea.
Faktor yang boleh menstabilkan mata wang
Beberapa perkembangan boleh menghentikan atau membalikkan pergerakan terkini. Kemerosotan pertumbuhan AS berkemungkinan menurunkan hasil Perbendaharaan dan melemahkan dolar. Jangkaan pemotongan kadar oleh Fed akan mengukuh, dagangan bawa menjadi kurang menarik dan yen boleh pulih. Perubahan itu akan meredakan tekanan terhadap won. Walaupun tanpa kebimbangan kemerosotan pertumbuhan, penurunan perlahan hasil AS boleh meredakan permintaan dolar dan mengurangkan turun naik.
Perubahan dasar di Tokyo juga penting. Jika BOJ memberi isyarat pengetatan yang lebih pantas atau Kementerian Kewangan Jepun campur tangan untuk memperlahankan kejatuhan yang tidak teratur, yen boleh mengukuh. Campur tangan paling berkesan apabila selari dengan perubahan asas ekonomi atau apabila pergerakan terlalu pantas untuk ditangani pasaran. Ramai pelabur percaya Tokyo lebih peka terhadap kelajuan penyusutan nilai berbanding paras tepatnya, walaupun perbualan pasaran sering tertumpu pada ambang angka bulat.
Di Seoul pula, data ekonomi yang stabil dan komunikasi jelas boleh membantu. Pertumbuhan Korea mengatasi jangkaan pada suku ketiga, jurang kadar faedah dengan Amerika Syarikat mengecil dan eksport semikonduktor sedang pulih. Pegawai turut menjelaskan bahawa mereka akan mengurus turun naik. Dalam beberapa sesi dagangan kebelakangan ini, isyarat lisan dan sokongan operasi membantu mengangkat won daripada paras terendah intrahari. Panduan bahawa keperluan dolar sektor awam berkaitan projek dua hala akan diatur secara berperingkat dan dipelbagaikan di luar pasaran terbuka turut menjadi faktor penstabil. Dengan adanya sokongan itu, ramai pelabur melihat paras 1,480 sebagai siling yang sukar ditembusi, melainkan kekuatan dolar global kembali meningkat dengan lebih pantas.
Perkara Utama
- Won seketika melepasi paras 1,470 bagi setiap dolar AS dan mencecah kira-kira 1,475.2 semasa dagangan intrahari sebelum ditutup sekitar 1,467.7.
- Yen melemah ke kawasan 155 bagi setiap dolar, paras terendah dalam sembilan bulan, sekali gus meningkatkan tekanan agar won bergerak seiring dengannya.
- Jurang kadar faedah AS-Jepun yang lebih luas, dagangan bawa serta jangkaan pertumbuhan dan dasar di Tokyo mengekalkan yen pada paras lemah.
- Korelasi 90 hari antara yen dengan won meningkat ke sekitar 0.58, antara hubungan paling kukuh dalam kalangan mata wang Asia sedang pesat membangun.
- Pedagang menumpukan perhatian pada zon 1,480, kemungkinan lindung nilai oleh institusi besar Korea dan tindakan Bank of Korea untuk membendung turun naik.
- Menteri kewangan Jepun memberi amaran bahawa kesan negatif kelemahan yen semakin ketara apabila kos import meningkat.
- Kekuatan dolar AS, tekanan pembiayaan jangka pendek dan ketidakpastian dasar memburukkan pergerakan mata wang serantau.
- Won yang lebih lemah membantu pengeksport dan kitaran cip, tetapi meningkatkan kos import tenaga dan makanan serta menimbulkan risiko inflasi.
- Faktor penstabil termasuk jurang kadar faedah Korea-AS yang semakin kecil, data pertumbuhan yang lebih kukuh, pembiayaan dolar sektor awam secara berperingkat serta kemungkinan perubahan hasil AS atau dasar BOJ.