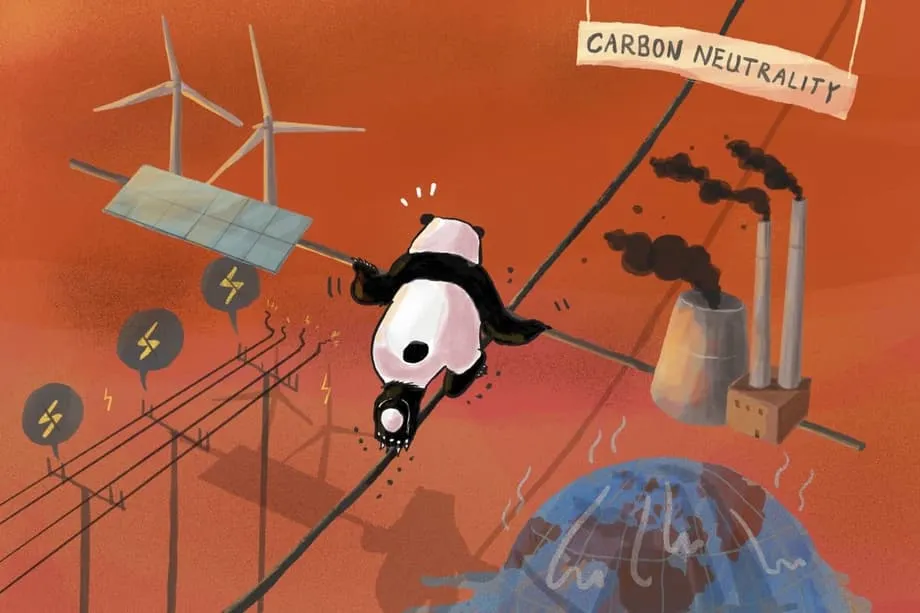
Di Gansu, dua sistem tenaga berkembang seiring
Di sepanjang Koridor Hexi di pinggir Gurun Gobi, turbin angin dan jajaran panel solar kini terbentang merentasi landskap dalam barisan panjang yang berkilauan. Angin yang bertiup stabil dan dataran tinggi yang luas menjadikan Gansu antara pangkalan terpenting China bagi tenaga elektrik boleh baharu. Namun, di sebalik bukit pasir, cerobong tinggi menandakan satu lagi sumber tenaga yang masih penting kepada grid nasional. Di Loji Janakuasa Changle di Gansu, unit arang batu keenam berkapasiti satu gigawatt mula beroperasi, menjadikan kapasiti kompleks itu 6 gigawatt. Loji tunggal itu mampu membekalkan elektrik setara dengan keperluan sebuah negara kecil, mengingatkan kita bahawa peralihan tenaga China sedang dibina melalui dua landasan serentak.
Kandungan
- Di Gansu, dua sistem tenaga berkembang seiring
- Berapa banyak loji arang batu baharu masih sedang dibina?
- Mengapa arang batu kekal meskipun tenaga boleh baharu berkembang pada kadar rekod
- Keselamatan tenaga selepas krisis bekalan elektrik 2021
- Kekangan grid dan kontrak yang mengutamakan arang batu
- Adakah loji arang batu baharu benar-benar beroperasi lebih banyak, atau sekadar beroperasi dengan cara berbeza?
- Contoh wilayah, dari Gansu hingga Mongolia Dalam
- Apakah yang dapat mempercepat peralihan daripada arang batu?
- Gambaran global dan sebab China penting
- Perkara Utama
Pegawai sering menyifatkan arang batu sebagai jaring keselamatan bagi sistem tenaga yang pesat menambah kapasiti angin dan solar. Hujah tentang kestabilan ini mudah difahami. Pengeluaran solar merosot pada waktu malam dan boleh berkurang ketika ribut pasir atau minggu yang mendung. Pengeluaran angin pula boleh berubah mengikut corak bermusim. Sebaliknya, unit arang batu boleh membekalkan tenaga sepanjang masa selagi bahan api tersedia. Keseimbangannya rapuh. Pada 2021, krisis bekalan elektrik menyebabkan catuan dan kelembapan operasi kilang di beberapa wilayah. Mengekalkan kapasiti boleh agih yang mencukupi dalam sistem menjadi keutamaan, sementara negara itu turut berusaha keras mengurangkan pelepasan.
China berikrar untuk memuncakkan pelepasan karbon sebelum 2030 dan mencapai neutraliti karbon menjelang 2060. Matlamat itu mendorong pelaburan pada tahap rekod dalam teknologi bersih. Pada masa sama, projek baharu penjanaan arang batu terus berkembang, yang disifatkan pihak berkuasa tempatan sebagai insurans bagi keselamatan tenaga dan pemangkin pertumbuhan industri. Percanggahan ini paling ketara di tempat seperti Gansu, apabila kapasiti solar dan angin berkembang pada kadar rekod, sementara loji arang batu mega terus diperluas untuk menyokong grid.
Berapa banyak loji arang batu baharu masih sedang dibina?
Anggaran penganalisis menunjukkan kegiatan pembinaan arang batu kembali meningkat dengan ketara. Pada 2024, pembinaan projek kuasa arang batu baharu berkapasiti 94.5 gigawatt dimulakan, manakala projek 3.3 gigawatt yang tertangguh disambung semula, paras tertinggi dalam sedekad. Kelulusan bagi kapasiti baharu mencecah 66.7 gigawatt pada 2024, dengan kelulusan meningkat pada separuh kedua tahun itu selepas permulaan yang lebih perlahan. Cadangan baharu, walaupun menurun berbanding lonjakan pada 2022 dan 2023, masih berjumlah 68.9 gigawatt. China menyumbang sebahagian besar permulaan pembinaan arang batu baharu di seluruh dunia pada tahun itu. Penutupan unit lama pula ketinggalan, menurun daripada kira-kira 13 gigawatt pada 2020 kepada sekitar 2.5 gigawatt pada 2024.
Bahagian arang batu dalam grid masih besar, namun perlahan-lahan mengecil apabila tenaga bersih berkembang. China menambah kira-kira 356 gigawatt kapasiti angin dan solar pada 2024 sahaja, beberapa kali ganda penambahan tahunan di Eropah. Menjelang akhir 2024, kapasiti solar terpasang menghampiri 890 gigawatt dan kapasiti angin hampir 520 gigawatt, menurut kumpulan penyelidikan, manakala armada arang batu kekal sekitar 1,200 gigawatt. Pada Jun 2025, bahagian arang batu dalam penjanaan elektrik turun kepada hampir 51 peratus, paras terendah dalam sembilan tahun, sementara tenaga boleh baharu meningkat kepada kira-kira 60 peratus daripada kapasiti terpasang. Angka ini memperlihatkan kepesatan pertumbuhan tenaga bersih serta skala kapasiti arang batu yang masih berada dalam sistem.
Rangkaian projek dalam pembinaan bermakna banyak unit arang batu baharu akan mula beroperasi dalam tempoh dua hingga tiga tahun akan datang. Perkara ini menimbulkan kebimbangan bahawa kapasiti baharu akan mengehadkan penggunaan tenaga elektrik boleh baharu, khususnya di wilayah yang grid dan pasaran masih memberikan kelebihan kepada arang batu. Sama ada penambahan kapasiti menyebabkan pembakaran arang batu meningkat bergantung pada cara sistem tenaga dikendalikan, bukan sekadar bilangan cerobong yang dibina.
Mengapa arang batu kekal meskipun tenaga boleh baharu berkembang pada kadar rekod
Ledakan tenaga bersih China luar biasa, namun arang batu terus bertahan atas sebab yang melangkaui keperluan penjanaan semata-mata. Pemimpin wilayah masih mengingati kekurangan bekalan pada masa lalu. Perancang tenaga perlu menangani puncak permintaan musim panas yang meningkat pantas. Peraturan grid dan struktur kontrak masih memberikan ganjaran kepada pengeluaran arang batu, dan perubahannya perlahan. Gabungan faktor ini memanjangkan peranan arang batu walaupun tenaga bersih mampu menampung sebahagian besar pertumbuhan permintaan tambahan.
Keselamatan tenaga selepas krisis bekalan elektrik 2021
Kekurangan bekalan pada 2021 merupakan satu kejutan. Lonjakan permintaan, ditambah dengan harga arang batu yang tinggi dan tarif runcit yang tegar, menyebabkan loji tidak sanggup atau tidak mampu beroperasi dengan kerugian. Beberapa wilayah melaksanakan catuan. Bekalan elektrik terputus di sesetengah daerah dan kilang mengurangkan syif. Walaupun pembaharuan sejak itu memperbaik pengagihan dan penetapan harga, banyak kerajaan tempatan meluluskan unit arang batu baharu sebagai langkah berjaga-jaga. Matlamatnya adalah membina penampan yang dapat bertindak balas terhadap cuaca ekstrem, tempoh panjang tanpa angin atau cahaya matahari, serta lonjakan permintaan selanjutnya daripada industri atau isi rumah.
Kekangan grid dan kontrak yang mengutamakan arang batu
Walaupun bekalan elektrik bersih berlimpah, ia tidak semestinya sampai ke pasaran. Kontrak jangka panjang dan kuota pembelian minimum bagi kuasa arang batu masih mempengaruhi pengagihan di beberapa wilayah. Penganalisis menganggarkan bahawa pembaziran tenaga boleh baharu meningkat pada penghujung 2024, dengan kadar sekitar pertengahan satu digit, dan sering kali lebih tinggi di wilayah pedalaman yang penghantaran ke pusat permintaan pesisirnya terbatas. Ramai pembeli terikat dengan kontrak yang mewajibkan mereka mengambil kuantiti tetap kuasa arang batu, walaupun tenaga angin dan solar tersedia pada kos lebih rendah.
Qi Qin, penganalisis China di Centre for Research on Energy and Clean Air, merumuskan kekangan yang dihadapi pengeluar tenaga bersih apabila kontrak dan kuota mengehadkan akses kepada grid.
Lebih banyak tenaga solar dan angin sepatutnya disepadukan ke dalam grid elektrik, tetapi hal itu tidak berlaku kerana perjanjian ini.
Satu lagi sebab arang batu terus bertahan ialah pembiayaan dan dasar perindustrian. Syarikat perlombongan arang batu menyokong sebahagian besar loji yang baru diluluskan, sekali gus menjamin permintaan jangka panjang bagi hasil keluaran mereka dan menyokong pekerjaan tempatan. Kerajaan wilayah sering mempromosikan unit baharu demi pembangunan ekonomi, dengan loji arang batu menjadi pemangkin bagi projek intensif tenaga dalam bidang kimia, logam atau pemprosesan data. Tanpa pembaharuan pasaran yang memberikan ganjaran kepada fleksibiliti dan mengutamakan penjanaan berkos paling rendah, insentif ini terus mengekalkan arang batu di tengah-tengah sistem.
Adakah loji arang batu baharu benar-benar beroperasi lebih banyak, atau sekadar beroperasi dengan cara berbeza?
Kapasiti tidak sama dengan penjanaan. Sejak beberapa tahun kebelakangan ini, penambahan tenaga bersih menampung sebahagian besar, dan pada sesetengah tempoh keseluruhan, pertumbuhan permintaan elektrik China. Peranan arang batu adalah menampung jurang antara jumlah permintaan dengan gabungan pengeluaran hidro, nuklear, angin dan solar. Apabila jurang itu mengecil, penjanaan arang batu boleh mendatar atau menurun walaupun unit arang batu baharu sedang dibina. Penyelidik mendapati hanya sedikit kaitan antara kapasiti arang batu baharu dengan peningkatan pembakaran arang batu. Sebaliknya, jam penggunaan merentas seluruh armada cenderung menurun apabila lebih banyak loji bersaing untuk beroperasi dalam tempoh yang semakin singkat.
Dasar menetapkan sasaran supaya arang batu memainkan peranan sokongan yang fleksibel. Namun, dalam praktiknya, banyak loji masih beroperasi seolah-olah sebagai unit beban asas. Kekangan teknikal, seperti ambang beban minimum yang stabil dan kadar peningkatan output yang lebih perlahan, mengehadkan tahap pengurangan operasi sesuatu unit dan kepantasan tindak balasnya. Kewajipan kontrak serta reka bentuk bayaran kapasiti juga memberikan insentif kepada pengeluaran, bukannya fleksibiliti. Pengubahsuaian loji agar dapat meningkatkan output dengan lebih mendalam dan pantas, peluasan penyimpanan tenaga serta kemajuan dalam pengagihan berasaskan pasaran merupakan kunci untuk merealisasikan peranan sokongan arang batu yang dirancang.
Pengalaman sejak berlakunya kekurangan bekalan menunjukkan bahawa pelaburan dalam operasi grid, penghantaran antara wilayah dan penyimpanan tenaga, digabungkan dengan tindak balas permintaan yang lebih baik, dapat memastikan bekalan elektrik terus tersedia walaupun dalam tempoh tekanan. Penambahbaikan ini mengurangkan keperluan membina lebih banyak unit arang batu demi kebolehpercayaan bekalan. Apabila tenaga bersih menampung permintaan baharu dan sistem dikendalikan secara fleksibel, penjanaan arang batu boleh menurun sementara kebolehpercayaan meningkat.
Contoh wilayah, dari Gansu hingga Mongolia Dalam
Gansu memberikan contoh jelas bagaimana tenaga boleh baharu dan arang batu kini berkembang seiring. Kompleks Changle, berkapasiti 6 gigawatt, ialah loji arang batu terbesar di wilayah itu. Pegawai tempatan menggambarkannya sebagai penstabil bagi grid yang kaya dengan tenaga angin dan solar. Pada malam musim sejuk yang panjang atau ketika angin tidak bertiup, turbin loji itu menampung kekurangan yang belum dapat diatasi oleh bateri dan hidro pam pada skala besar. Pengembangan loji itu, yang diumumkan pada penghujung 2024, berlaku serentak dengan pertumbuhan berterusan pangkalan tenaga angin dan solar di Gansu yang mengeksport tenaga ke timur.
Di kawasan utama pengeluaran arang batu China, sebuah loji mega yang dikenali sebagai Yushen Yuheng disebut sebagai model penyatuan. Loji itu menggantikan unit kecil yang tidak cekap dengan kapasiti ratusan megawatt menggunakan unit superkritikal yang lebih besar dan lebih cekap. Projek itu turut mengintegrasikan kapasiti tenaga boleh baharu di tapak, dengan puluhan megawatt tenaga angin dan beberapa ratus megawatt solar, serta merangkumi kemudahan penangkapan karbon yang direka untuk memerangkap kira-kira seratus ribu tan setahun. Matlamatnya adalah membekalkan tenaga yang lebih boleh diharap dengan pelepasan lebih rendah bagi setiap unit, sambil mengeluarkan loji lama daripada sistem.
Mongolia Dalam menunjukkan bentuk percubaan yang berbeza. Sebuah kompleks arang batu kepada bahan kimia berskala besar yang dikendalikan syarikat kuasa milik negara telah menambah rangkaian pengeluaran hidrogen hijau serta loji angin dan solar khusus berkapasiti kira-kira 150 megawatt. Matlamatnya adalah mengurangkan keamatan karbon hidrogen dan gas sintesis bagi produk hiliran seperti ammonia dan metanol. Walaupun langkah ini tidak menyahkarbonkan penjanaan elektrik, ia menunjukkan laluan bagi industri berat untuk menggantikan sebahagian input arang batu dengan tenaga boleh baharu dari semasa ke semasa.
Hidrogen hijau berpotensi untuk industri keluli dan kimia serta penyimpanan bermusim jangka panjang, tetapi penggunaannya dalam penjanaan elektrik harian masih terhad. Elektrolisis memerlukan bekalan elektrik murah yang banyak serta infrastruktur pengangkutan dan penyimpanan yang besar. Penganalisis menganggarkan hidrogen hijau masih lebih mahal berbanding hidrogen kelabu yang dihasilkan daripada bahan api fosil di China. Pembakaran bersama ammonia di loji arang batu boleh mengurangkan pelepasan, namun campuran 10 peratus sekalipun boleh menjadikan kos elektrik jauh lebih tinggi berbanding penggunaan arang batu sahaja. Dalam tempoh lima tahun akan datang, peluasan tenaga angin, solar, penyimpanan, penghantaran dan pengurusan permintaan menawarkan laluan lebih murah untuk menggantikan arang batu pada skala besar, sementara projek perintis hidrogen terus dimajukan bagi kegunaan industri dan penyimpanan simpanan.
Apakah yang dapat mempercepat peralihan daripada arang batu?
Penganalisis, pakar grid dan ramai perancang wilayah menyarankan beberapa langkah pembaikan yang konsisten. Matlamatnya adalah membolehkan tenaga bersih digunakan setiap kali tersedia, menyesuaikan arang batu kepada peranan yang fleksibel dan memberikan jadual perubahan yang jelas kepada pelabur. Rancangan lima tahun akan datang serta sasaran iklim yang dikemas kini dapat mengukuhkan haluan itu.
- Hentikan kelulusan baharu bagi unit arang batu konvensional yang tidak direka dan dikontrak secara khusus untuk beroperasi secara fleksibel.
- Percepat penutupan loji lama yang tidak cekap dan tetapkan sasaran untuk mengurangkan purata jam penggunaan armada.
- Perbaharui kontrak pembelian elektrik jangka panjang yang mewajibkan pengambilan minimum kuasa arang batu dan beralih kepada pengagihan berasaskan pasaran yang mengutamakan penjanaan berkos paling rendah.
- Perluas pasaran spot dan pasaran perkhidmatan sampingan supaya fleksibiliti, peningkatan output pantas dan sokongan voltan dibayar sebagai perkhidmatan.
- Naik taraf penghantaran untuk menyalurkan lebih banyak tenaga angin dan solar dari wilayah pedalaman ke pusat permintaan pesisir, serta tingkatkan perdagangan antara wilayah.
- Perluas penggunaan bateri, hidro pam dan tindak balas permintaan supaya turun naik jangka pendek dapat diurus tanpa bergantung pada arang batu.
- Perkenalkan reka bentuk bayaran kapasiti yang memberikan ganjaran kepada kesiapsiagaan fleksibel, bukannya pengeluaran berterusan.
- Selaraskan insentif wilayah dengan matlamat nasional, termasuk pembaharuan cukai dan kewangan yang mengurangkan dorongan syarikat perlombongan arang batu untuk menaja projek baharu.
Isyarat politik daripada usaha peralihan arang batu di peringkat antarabangsa juga penting. Julie Dabrusin, Menteri Alam Sekitar dan Perubahan Iklim Kanada serta pengerusi bersama Powering Past Coal Alliance, menjelaskan haluan tersebut dalam satu pertemuan iklim.
Ketika dunia beralih kepada tenaga rendah karbon dan teknologi bersih untuk memacu pertumbuhan ekonomi serta persekitaran yang bersih, peralihan daripada arang batu kepada tenaga bersih tidak dapat dielakkan.
Gambaran global dan sebab China penting
Penggunaan kuasa arang batu semakin berkurang di banyak rantau, namun kapasiti terus berkembang di dua ekonomi terbesar Asia. Pada separuh pertama 2025, China dan India menyumbang sebahagian besar loji arang batu baharu yang mula beroperasi di seluruh dunia. Eropah dan Amerika Latin hampir tidak mempunyai projek loji baharu dalam perancangan dan memberi tumpuan kepada penutupan loji. Amerika Syarikat terus menutup unit arang batu atas faktor ekonomi, meskipun pilihan dasar berubah mengikut pilihan raya. Corak global ini menonjolkan pilihan China kerana skala sistemnya serta pengaruhnya terhadap sektor pembuatan dan rantaian bekalan.
China juga menjadi tonggak ekonomi tenaga bersih global. Negara itu mengeluarkan sebahagian besar panel solar dunia, menguasai industri bateri dan kenderaan elektrik, serta memperluas penyimpanan tenaga grid dan penghantaran voltan tinggi. Eksport tersebut mengurangkan kos teknologi untuk negara lain dan membantu negara-negara Selatan Global memasang sistem tenaga boleh baharu dengan pantas. Penambahan tenaga bersih di China sudah membantu memperlahankan pertumbuhan pelepasan nasional dengan menampung permintaan yang sebaliknya akan dipenuhi bahan api fosil.
Kewujudan bersama sektor tenaga bersih yang pesat berkembang dengan armada arang batu yang besar merupakan inti pati cerita ini. Jika pembaharuan pasaran dan grid seiring dengan pemasangan baharu, tenaga bersih akan digunakan lebih lama, pembaziran akan berkurang dan penjanaan arang batu akan menurun meskipun sebahagian kapasiti baharu mula beroperasi. Jika kontrak dan peraturan pengagihan terus mengutamakan arang batu, pengeluaran tenaga boleh baharu akan terbantut dan pelepasan kekal lebih tinggi daripada yang sepatutnya. Memandangkan saiz China, hasilnya akan membentuk permintaan arang batu global dan kadar penyahkarbonan di seluruh dunia.
Perkara Utama
- Loji Changle di Gansu mencapai kapasiti 6 gigawatt ketika wilayah itu memperluas tenaga angin dan solar, sekali gus menggambarkan strategi tenaga dua landasan China.
- Pada 2024, pembinaan kira-kira 94.5 gigawatt kapasiti arang batu baharu dimulakan dan projek 3.3 gigawatt disambung semula, paras tertinggi dalam sedekad.
- Kelulusan baharu bagi arang batu mencapai 66.7 gigawatt pada 2024, sementara cadangan menurun daripada paras tertinggi pada 2022 dan 2023 tetapi kekal tinggi.
- China menambah kira-kira 356 gigawatt tenaga angin dan solar pada 2024, dan menjelang pertengahan 2025 bahagian arang batu dalam penjanaan elektrik turun kepada hampir 51 peratus.
- Kontrak dan kuota arang batu, bersama kekangan grid, menyebabkan pembaziran tenaga boleh baharu meningkat meskipun penambahan tenaga bersih mencapai rekod.
- Penganalisis mendapati kapasiti arang batu baharu tidak semestinya meningkatkan pelepasan kerana jam penggunaan boleh menurun apabila tenaga bersih berkembang.
- Syarikat perlombongan arang batu membiayai sebahagian besar projek baharu, mengukuhkan insentif ekonomi tempatan untuk meneruskan pembinaan.
- Langkah dasar yang dapat mempercepat peralihan termasuk menghentikan kebanyakan kelulusan baharu, memperbaharui kontrak, memperluas pasaran spot dan memberikan ganjaran kepada fleksibiliti.
- China dan India menerajui pengoperasian loji arang batu baharu pada awal 2025, sementara Eropah dan Amerika Latin memajukan rancangan menghentikan penggunaan arang batu.
- Pengeluaran teknologi bersih China mengurangkan kos global, manakala pembaharuan pasaran domestik akan menentukan kepantasan arang batu digantikan tenaga boleh baharu.