Kereta api kebanggaan berdepan realiti kunci kira-kira
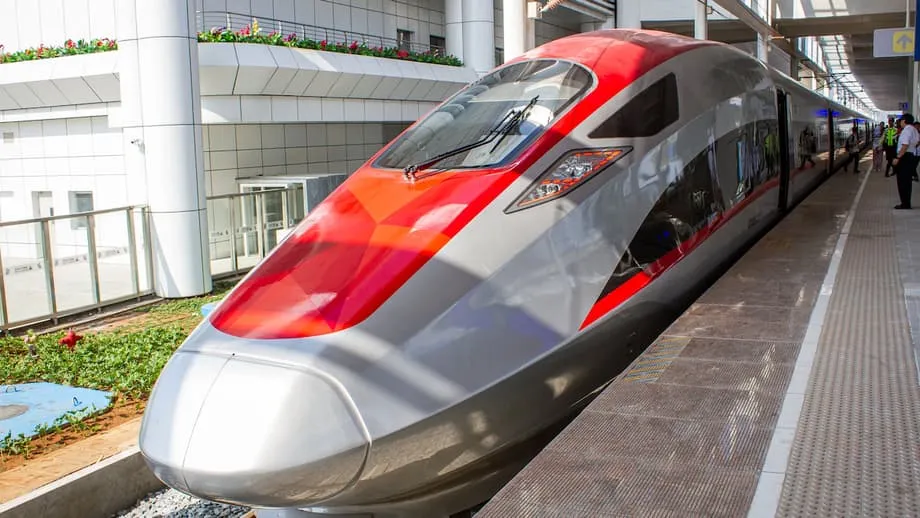
Kereta api berkelajuan tinggi pertama Indonesia, laluan Jakarta ke Bandung yang dikenali sebagai Whoosh, merupakan pencapaian teknologi bagi Asia Tenggara. Ia memendekkan masa perjalanan kepada kira-kira 40 hingga 45 minit, menggantikan perjalanan jalan raya yang sukar dijangka, serta mempamerkan teknologi kereta api China beroperasi di bumi Indonesia. Pencapaian itu nyata. Begitu juga tekanan kewangannya. Beban hutang projek itu, yang dibentuk oleh kos lebih tinggi daripada jangkaan dan pinjaman daripada China Development Bank, kini membebani syarikat milik negara Indonesia yang memiliki pegangan majoriti. Keputusan dalam beberapa bulan akan datang mengenai penstrukturan semula hutang, subsidi dan tadbir urus akan menentukan sama ada Whoosh menjadi tunjang pengangkutan yang mampan atau beban fiskal berpanjangan.
Kandungan
- Kereta api kebanggaan berdepan realiti kunci kira-kira
- Punca tekanan kewangan semakin meningkat
- Cara pembiayaan berfungsi
- Lebihan kos dan puncanya
- Jumlah penumpang, tambang dan asas kes perniagaan
- Siapa menanggung risiko dan bagaimana sempadan korporat dengan kerajaan menjadi kabur
- Pertimbangan Indonesia ketika ini
- Rundingan semula dengan China Development Bank
- Memisahkan infrastruktur daripada operasi
- Suntikan ekuiti atau pelabur baharu
- Penambahbaikan operasi dan hasil bukan tambang
- Perbandingan dengan naratif perangkap hutang
- Persoalan tadbir urus dan ketelusan
- Bolehkah sambungan laluan meningkatkan daya maju ekonomi
- Gambaran kejayaan dalam tempoh 24 bulan akan datang
- Kesimpulan
Angka-angka ini menggambarkan cabarannya. Kos pembinaan meningkat daripada anggaran awal hampir 6.1 bilion dolar kepada kira-kira 7.2 hingga 7.3 bilion dolar selepas lebihan kos sekitar 1.2 bilion dolar. Kira-kira tiga perempat pembiayaan datang daripada pinjaman China Development Bank, dengan tempoh awal 40 tahun, tempoh ihsan 10 tahun dan kadar faedah 2 peratus bagi pinjaman pokok. Pinjaman tambahan untuk menampung lebihan kos itu dikenakan kadar lebih tinggi, dilaporkan sekitar 3.4 peratus. Perubahan itu, bersama jumlah penumpang yang lebih rendah daripada ramalan, telah menyebabkan konsortium Indonesia dan anggota terbesarnya, PT Kereta Api Indonesia, lebih dikenali sebagai KAI, menanggung kerugian.
Kepentingan politiknya juga besar. Kerajaan Indonesia menegaskan bahawa Whoosh distrukturkan sebagai projek antara syarikat, bukannya liabiliti kerajaan. Namun, kerajaan juga merupakan pemilik majoriti melalui syarikat milik negaranya, dan tekanan awam amat kuat apabila syarikat kebangsaan mencatatkan kerugian. Ketegangan antara bentuk undang-undang dengan realiti ekonomi itu menjadi inti perbahasan semasa. Para pegawai kini menimbang gabungan rundingan semula pinjaman dengan China, sokongan belanjawan bagi operasi harian, serta perubahan pada pembahagian aset dan tanggungjawab antara pengendali dengan kerajaan.
Punca tekanan kewangan semakin meningkat
Whoosh memulakan perkhidmatan komersial pada Oktober 2023 selepas kelewatan yang berkaitan dengan pengambilan tanah, kerja-kerja sivil dan pandemik. Menjelang pertengahan 2025, perkhidmatan itu telah membawa jutaan penumpang dan mencatat permintaan hujung minggu yang stabil. Purata penumpang pada hari bekerja berada sekitar belasan ribu yang tinggi, manakala hujung minggu lebih sibuk. Angka itu jauh di bawah unjuran awal yang menyasarkan purata puluhan ribu penumpang sehari. Hasil tiket yang lebih rendah daripada jangkaan bertembung dengan kos operasi yang tinggi dan perbelanjaan faedah yang meningkat.
KCIC, usaha sama yang mengendalikan Whoosh, melaporkan kerugian pada 2024 dan sepanjang separuh pertama 2025. Konsortium induk tempatan, PSBI, mencatat kerugian bertrilion rupiah dalam tempoh yang sama. KAI, sebagai pemegang saham terbesar dalam PSBI, menanggung bahagian terbesar kerugian itu. Kepimpinan baharunya secara luar biasa berterus terang mengenai risiko yang dibawa Whoosh terhadap kewangan syarikat.
Dalam satu pendengaran parlimen baru-baru ini, pengarah presiden KAI, Bobby Rasyidin, memberi amaran kepada penggubal undang-undang tentang betapa seriusnya keadaan. Beliau menyifatkan tekanan kewangan yang dihadapi KAI dan pengendali itu sebagai risiko seperti bom jangka jika tidak diuruskan.
Kami sedang meneliti masalah KCIC, yang menyerupai bom jangka.
Amaran itu mendapat perhatian kerana sejajar dengan perkara yang telah dilihat pelabur dan penganalisis dalam angka-angka kewangan. Bayaran faedah bagi pinjaman asal masih mampu ditanggung sepanjang tempoh ihsan, yang berlanjutan hingga 2028. Bayaran pinjaman tambahan pada kadar faedah lebih tinggi, serta persediaan untuk membayar balik pokok pinjaman selepas tempoh ihsan berakhir, mewujudkan profil kos yang semakin meningkat. Tanpa sumber hasil yang lebih kukuh, tekanan aliran tunai akan bertambah setiap tahun.
Cara pembiayaan berfungsi
Whoosh dimiliki dan dikendalikan oleh PT Kereta Cepat Indonesia China, atau KCIC, sebuah usaha sama yang 60 peratus milik Indonesia dan 40 peratus milik China. Di pihak Indonesia, PSBI menghimpunkan beberapa syarikat milik negara, dengan KAI memegang pegangan terbesar. Peserta China termasuk pembina landasan kereta api, pengeluar tren serta firma isyarat dan komunikasi. Semua teknologi berkelajuan tinggi pada laluan itu berasal dari China, daripada tren CR400AF Yawan hinggalah sistem isyarat dan elektrifikasi.
Hutang menyediakan sebahagian besar pembiayaan projek. China Development Bank membiayai kira-kira 75 peratus daripada jumlah keseluruhan melalui pinjaman bertempoh panjang. Reuters melaporkan bahawa pakej pinjaman awal mempunyai tempoh 40 tahun dan tempoh ihsan 10 tahun dengan faedah 2 peratus. Lebihan kos memerlukan pinjaman tambahan, yang kadar lebih tinggi dalam lingkungan pertengahan 3 peratus dicadangkan oleh China. Indonesia menerima jaminan kerajaan terhad bagi pinjaman baharu itu pada penghujung 2023 selepas sebelum ini menolak langkah tersebut. KAI juga mengambil beberapa pinjaman langsung daripada China Development Bank untuk menampung sebahagian lebihan kos pada kadar faedah yang dilaporkan antara 3.7 hingga 3.8 peratus.
Butiran ini penting kerana ia menentukan obligasi aliran tunai yang perlu dipenuhi KCIC dan, seterusnya, para pemegang sahamnya. Tempoh ihsan menangguhkan pembayaran pokok, bukan faedah. Apabila pembayaran balik beransur-ansur bermula, khidmat hutang tahunan meningkat, khususnya apabila sebahagian hutang dikenakan kadar lebih tinggi. Sebab itulah pembuat dasar memberi tumpuan kepada dua langkah: meningkatkan prestasi operasi projek dan menyusun semula terma hutang supaya selaras dengan jangkaan hasil yang lebih realistik.
Lebihan kos dan puncanya
Peningkatan kos menjadi punca utama kesulitan semasa. Kos laluan itu bagi setiap kilometer dianggarkan sekitar 52 juta dolar, lebih tinggi daripada angka yang dilihat di China dan Eropah. Penaja projek menyebut keadaan geologi Jawa Barat, kerja-kerja terowong, kerja sivil yang rumit dan pengambilan tanah yang sukar sebagai faktor peningkatan kos. Tempoh pandemik turut menjejaskan jadual dan logistik, sekali gus menambah perbelanjaan.
Realiti itu tidak mengubah hakikat bahawa Indonesia bersetuju dengan pembiayaan yang lebih mahal berbanding pilihan lain yang pernah dipertimbangkannya. Apabila projek itu pertama kali dianugerahkan pada 2015, tawaran Jepun merangkumi pembiayaan dengan faedah amat rendah, dilaporkan hampir 0.1 peratus. Indonesia memilih cadangan China yang menekankan kelajuan pelaksanaan, usaha sama dan pemindahan teknologi. Pinjaman yang disokong Beijing itu bersifat komersial, bukannya konsesi. Pilihan itu dibuat atas pertimbangan strategik, namun turut mengenakan kos modal yang kini kelihatan lebih membebankan ketika aliran tunai operasi ketat.
Penerimaan Indonesia terhadap jaminan kerajaan bagi pinjaman tambahan ketika fasa lebihan kos menandakan perubahan pendirian. Projek itu dipersembahkan kepada orang ramai sebagai risiko perusahaan yang ditanggung konsortium. Jaminan terhad itu mengakui bahawa pemiutang mahukan perlindungan tambahan sebelum menyalurkan lebih banyak dana. Langkah itu juga mengaburkan sempadan antara pendedahan korporat dengan kerajaan, sekurang-kurangnya sedikit.
Jumlah penumpang, tambang dan asas kes perniagaan
Persoalan utama bagi mana-mana kereta api berkelajuan tinggi ialah sama ada ia mampu menarik penumpang yang mencukupi pada kadar tambang yang mampan untuk menampung kos operasi dan menyumbang kepada pembayaran hutang. Whoosh mempunyai kelebihan jelas bagi pengembara yang mengutamakan masa dan kebolehjangkaan. Perkhidmatan itu kurang terjejas oleh kesesakan lalu lintas dan cuaca. Ia menawarkan stesen serta kemudahan moden. Namun, koridor Jakarta ke Bandung sudah mempunyai perkhidmatan kereta api konvensional dengan puluhan perjalanan sehari, manakala pilihan perjalanan jalan raya ekspres bersaing hebat dari segi harga.
Penetapan harga tiket perlu mencapai keseimbangan yang sukar. Jika tambang terlalu tinggi, jumlah penumpang merosot. Jika terlalu rendah, kekurangan hasil bertambah. Angka awal menunjukkan kira-kira 13,000 penumpang sehari pada peringkat awal operasi, kemudian meningkat sepanjang 2024 hingga 2025. Purata hari bekerja sekitar 16,000 hingga 18,000 penumpang dan jumlah lebih tinggi pada hujung minggu menunjukkan pasaran masih berkembang. Syarikat itu mempromosikan bas pengantara dan sambungan perjalanan jarak akhir yang lebih baik, namun akses ke stesen dan integrasi dengan pengangkutan bandar masih dalam proses penambahbaikan.
Di seluruh dunia, hasil tambang sahaja jarang mampu membiayai kereta api berkelajuan tinggi. Model itu bergantung pada pembangunan kawasan stesen, penyewaan komersial dan peningkatan nilai tanah. Para pegawai dan pemaju Indonesia mula merancang pembangunan berorientasikan transit di sekitar stesen di Halim, Padalarang dan Tegalluar. Strategi itu boleh membantu dalam jangka panjang, namun memerlukan penyelarasan zon guna tanah, rangkaian pengangkutan dan modal swasta. Dalam tempoh terdekat, KCIC perlu merapatkan jurang kewangan sebelum pendapatan bukan tambang berkembang.
Siapa menanggung risiko dan bagaimana sempadan korporat dengan kerajaan menjadi kabur
Menurut perancangannya, Whoosh sepatutnya berada di luar belanjawan negara. Struktur konsortium itu bertujuan melindungi pembayar cukai sambil membolehkan syarikat milik negara menerajui projek. Realitinya lebih rumit. KAI melaporkan kerugian yang berkaitan dengan peranannya dalam konsortium. Anggota Indonesia yang lain, termasuk syarikat pembinaan dan jalan tol, turut mengalami kerugian. Pada masa yang sama, Danantara, entiti pegangan baharu kerajaan bagi aset negara, turut terlibat dalam pengawasan dan pencarian penyelesaian.
Menteri Kewangan Purbaya Yudhi Sadewa menyatakan pendirian kerajaan dengan jelas dalam kenyataan awam. Beliau menolak penggunaan belanjawan negara untuk membayar hutang Whoosh dan menggesa penyelesaian dicari dalam sistem syarikat milik negara.
Kami tidak akan menggunakan belanjawan negara untuk menanggung hutang ini.
Pendirian itu mencerminkan pengajaran pahit daripada projek-projek besar di seluruh dunia. Apabila kerajaan mengambil tanggungjawab fiskal secara langsung bagi aset yang bermasalah, bebannya boleh meningkat dengan cepat. Namun, pendekatan lepas tangan bukan pilihan yang berdaya maju jika syarikat milik negara utama berdepan tekanan kecairan atau kesolvenan. Indonesia telah mula berkongsi sebahagian beban operasi, dengan sokongan belanjawan untuk menstabilkan perkhidmatan harian sementara rundingan penstrukturan semula jangka panjang diteruskan. Inilah keseimbangan yang cuba dicapai pembuat dasar: memastikan aset itu terus beroperasi, melindungi syarikat milik negara yang utama dan mengelakkan liabiliti syarikat bertukar menjadi liabiliti kerajaan.
Pertimbangan Indonesia ketika ini
Para pegawai dan pemimpin syarikat telah mengemukakan beberapa pilihan. Setiap satunya mempunyai pertukaran kepentingan.
Rundingan semula dengan China Development Bank
Pilihan paling praktikal ialah mendapatkan tempoh matang lebih panjang, margin faedah lebih rendah atau jadual pembayaran balik yang lebih fleksibel. Melanjutkan tempoh pinjaman dan melancarkan pembayaran beransur-ansur selepas tempoh ihsan berakhir boleh mengurangkan beban tahunan. Indonesia juga telah meneroka pilihan pembayaran balik berbilang mata wang untuk disesuaikan dengan aliran tunai dan mengehadkan risiko mata wang.
Memisahkan infrastruktur daripada operasi
Satu pendekatan ialah memformalkan pemisahan, dengan kerajaan atau agensi yang ditetapkan mengambil tanggungjawab terhadap landasan dan stesen, manakala KCIC atau KAI menumpukan perhatian kepada tren dan khidmat pelanggan. Pengendali akan membayar fi akses, sementara bahagian infrastruktur mungkin dianggap seperti aset awam lain yang mendapat sokongan belanjawan. Pendekatan ini menyerupai model yang digunakan di beberapa bahagian Eropah dan boleh menjelaskan akauntabiliti.
Suntikan ekuiti atau pelabur baharu
Ekuiti baharu boleh mengurangkan kadar leveraj dan kos faedah. Langkah itu berkemungkinan besar memerlukan sokongan kerajaan untuk pemegang saham Indonesia, yang bercanggah dengan hasrat mengehadkan pendedahan fiskal. Usaha membawa masuk pelabur baharu pula rumit disebabkan geopolitik dan keperluan mengekalkan keselarasan operasi. Namun, pilihan itu masih boleh dipertimbangkan jika rakan kongsi yang boleh dipercayai ditemui.
Penambahbaikan operasi dan hasil bukan tambang
Peningkatan jumlah penumpang amat penting. Akses stesen yang lebih baik, sistem tiket bersepadu dengan perkhidmatan komuter dan penetapan harga bersasar boleh meningkatkan kadar penggunaan tanpa menjejaskan hasil. Projek pembangunan kawasan stesen boleh menghasilkan pendapatan sewaan dan hasil sekali sahaja daripada pengewangan tanah. Langkah-langkah ini mengambil masa, namun penting untuk asas perniagaan jangka panjang.
Perbandingan dengan naratif perangkap hutang
Perbahasan awam sering menyebut Pelabuhan Hambantota di Sri Lanka, yang disewakan untuk tempoh panjang selepas negara itu mengalami tekanan hutang. Perbandingan tersebut membawa kepentingan politik, namun strukturnya berbeza. Whoosh ialah perkhidmatan kereta api domestik yang dikendalikan usaha sama, dengan Indonesia memegang kawalan melalui pegangan majoritinya. Hutangnya ditanggung kumpulan syarikat yang berkait dengan firma milik negara, bukannya perbendaharaan negara. China ialah pemberi pinjaman dan rakan kongsi teknikal, bukannya pemegang konsesi sebuah pelabuhan strategik.
Kes serantau lain memberikan panduan yang lebih berguna. Malaysia merundingkan semula kontrak Laluan Rel Pantai Timur untuk mengurangkan kos dan mentakrifkan semula tanggungjawab. Kenya menyusun semula terma pembayaran balik bagi landasan kereta api tolok standardnya untuk mengurangkan tekanan. Dalam kedua-dua kes, penstrukturan semula tidak menghapuskan hutang, tetapi menjadikan pembayaran balik lebih terkawal dan menjelaskan kawalan operasi. Inilah ruang yang dilihat sedang disasarkan Indonesia.
Para pegawai China memberi isyarat kesediaan untuk bekerjasama bagi menstabilkan Whoosh, dengan menyedari kedudukan projek itu sebagai contoh utama Inisiatif Jalur dan Jalan. Beijing mempunyai sedikit kepentingan untuk menjerumuskan rakan kongsi ke dalam kesusahan. Indonesia juga mendapat manfaat daripada hasil yang membina, yang dapat mengekalkan perkhidmatan, melindungi syarikat milik negaranya dan mengelakkan pendedahan fiskal yang tidak perlu.
Persoalan tadbir urus dan ketelusan
Perbahasan kewangan berlaku seiring dengan kebimbangan mengenai tadbir urus. Agensi antirasuah Indonesia membuka siasatan awal pada 2025 berhubung dakwaan kos pembinaan yang dinaikkan dan ketakteraturan dalam pengambilan tanah. Penyiasat belum mengumumkan pertuduhan rasmi. Penelitian itu mencerminkan skala dan kerumitan perolehan serta kepentingan awam terhadap cara projek itu diuruskan.
Kos setiap kilometer yang melebihi penanda aras antarabangsa memerlukan penjelasan yang jelas. Kerja terowong dan bentuk muka bumi memang boleh meningkatkan kos secara munasabah. Begitu juga kelewatan yang memaksa kontraktor menggerakkan semula sumber dan merundingkan semula kontrak. Pendedahan telus mengenai arahan perubahan kerja, pampasan tanah dan tuntutan kontraktor boleh membantu memulihkan keyakinan. Penerbitan penyata kewangan KCIC yang diaudit juga akan memperkemas perbahasan awam dengan beralih daripada anggaran kepada data yang disahkan.
Bolehkah sambungan laluan meningkatkan daya maju ekonomi
Indonesia dan China sedang membuat persediaan untuk membincangkan sambungan laluan dari Jakarta ke arah Surabaya, sekali gus mewujudkan koridor yang lebih panjang merentasi Jawa. Laluan yang lebih panjang dengan lebih banyak stesen dan kawasan tadahan lebih luas boleh meningkatkan jumlah penumpang serta menyokong pembangunan kawasan stesen yang lebih kukuh. Sambungan itu juga boleh meningkatkan penggunaan aset tren dan kemudahan penyelenggaraan. Sesetengah pegawai Indonesia berpendapat sambungan itu hanya wajar diteruskan selepas struktur hutang semasa disusun semula dan tanggungjawab operasi diperjelas sepenuhnya.
Para perunding telah menggariskan keutamaan. Tadbir urus mesti menentukan pihak yang bertanggungjawab terhadap setiap aspek operasi dan penyelenggaraan. Pembiayaan perlu mengurangkan tekanan terhadap KCIC dan syarikat induknya tanpa meletakkan seluruh beban pada kerajaan. Indonesia mahu mengekalkan kuasa terhadap pembangunan bandar di sekitar stesen. Protokol pengurusan risiko perlu menangani kelewatan, pelarasan teknikal dan cabaran integrasi. Inilah syarat-syarat yang boleh menjadikan pelaburan kereta api berkos tinggi sebagai pemangkin pembangunan serantau, bukannya beban kepada kunci kira-kira.
Gambaran kejayaan dalam tempoh 24 bulan akan datang
Kemajuan tidak akan dicapai melalui satu pengumuman sahaja. Sebaliknya, ia berkemungkinan berlaku melalui beberapa langkah. Penstrukturan semula pinjaman dengan China Development Bank yang mengurangkan bayaran balik dalam tempoh terdekat. Keputusan jelas sama ada kerajaan akan mengambil tanggungjawab terhadap aset landasan dan stesen sementara pengendali membayar fi akses. Subsidi operasi bersasar yang telus dan dikaitkan dengan kewajipan perkhidmatan. Jadual penerbitan penyata kewangan yang diaudit. Pelan untuk mempercepat pembangunan kawasan stesen dengan modal swasta bagi membina pendapatan bukan tambang.
Setiap langkah mengurangkan ketidakpastian. Jika digabungkan, langkah-langkah itu boleh menstabilkan aliran tunai KCIC dan melindungi kedudukan kewangan KAI serta pemegang saham Indonesia yang lain. Hubungan strategik dengan China kekal penting. Kedua-dua pihak berkepentingan terhadap sistem kereta api yang berfungsi dan berdaya maju dari segi kewangan, sekali gus mempamerkan teknologi serta berkhidmat kepada orang ramai.
Kesimpulan
- Jumlah kos projek kini sekitar 7.2 hingga 7.3 bilion dolar selepas lebihan kos 1.2 bilion dolar, dengan kira-kira 75 peratus dibiayai oleh pinjaman China Development Bank.
- Pinjaman awal CDB mempunyai tempoh 40 tahun, tempoh ihsan 10 tahun dan kadar faedah 2 peratus, manakala pinjaman tambahan untuk menampung lebihan kos dikenakan kadar sekitar 3.4 peratus.
- Jumlah penumpang dan hasil tiket ketinggalan daripada unjuran awal, sementara KCIC dan konsortium induk Indonesianya melaporkan kerugian besar pada 2024 dan awal 2025.
- KAI, pemegang saham Indonesia terbesar, menanggung bahagian kerugian paling besar dan memberi amaran tentang kemungkinan bom jangka jika kewangan tidak distabilkan.
- Indonesia menerima jaminan kerajaan terhad bagi hutang baharu pada 2023, sekali gus mengaburkan sempadan korporat dan kerajaan walaupun projek itu distrukturkan antara syarikat.
- Pilihan dasar merangkumi rundingan semula pinjaman, pemisahan infrastruktur daripada operasi, sokongan operasi bersasar dan pertumbuhan lebih pantas bagi hasil bukan tambang.
- Para pegawai China memberi isyarat terbuka untuk bekerjasama, dan Indonesia berhasrat merundingkan semula terma sebelum meneruskan cadangan sambungan ke arah Surabaya.
- Penelitian terhadap tadbir urus semakin meningkat, dengan siasatan awal KPK mengenai kos dan amalan pengambilan tanah serta gesaan supaya pelaporan kewangan lebih telus.