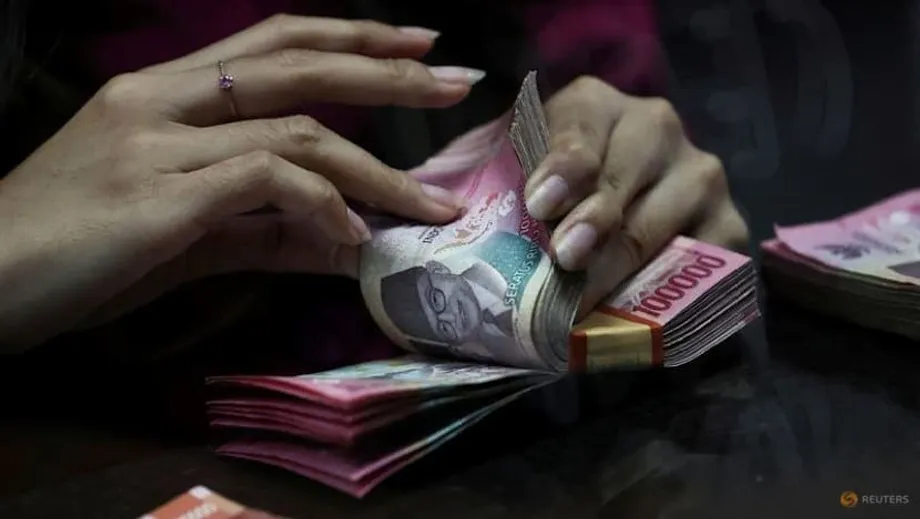
Bank Pusat Indonesia Mengutamakan Kestabilan Mata Wang Berbanding Pertumbuhan
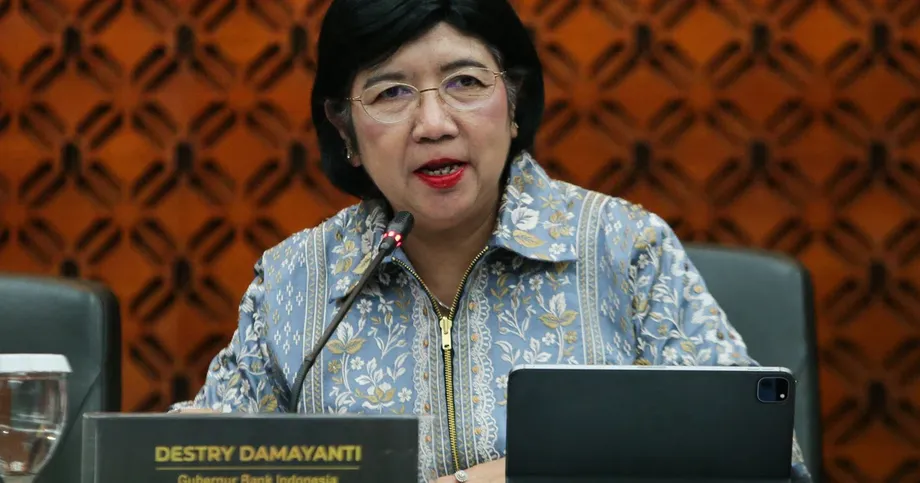
Bank Indonesia mengekalkan kadar faedah penanda arasnya pada 4.75% untuk bulan keempat berturut-turut, dengan mengutamakan kestabilan mata wang ketika rupiah merosot ke paras terendah rekod dan kebimbangan terhadap disiplin fiskal serta kebebasan bank pusat semakin meningkat. Keputusan sebulat suara Lembaga Gabenor bank pusat itu dibuat ketika ekonomi terbesar di Asia Tenggara bergelut dengan tekanan yang semakin memuncak terhadap mata wangnya, yang mencecah paras terendah sepanjang masa sebanyak 16,985 bagi setiap dolar AS dalam dagangan intrahari pada Selasa, mengatasi paras yang kali terakhir dilihat semasa Krisis Kewangan Asia.
Kandungan
- Bank Pusat Indonesia Mengutamakan Kestabilan Mata Wang Berbanding Pertumbuhan
- Tekanan terhadap Mata Wang Meningkat di Tengah Ketidaktentuan Global
- Masalah Penyaluran Kadar Pinjaman Mencabar Keberkesanan Dasar
- Kebimbangan Fiskal Menambah Tekanan Ekonomi
- Implikasi Fiskal terhadap Dasar Monetari
- Kebebasan Bank Pusat dalam Sorotan
- Reaksi Pasaran terhadap Kebimbangan tentang Kebebasan
- Prospek Ekonomi dan Haluan Kadar pada Masa Depan
- Konteks Global dan Perbandingan Serantau
- Kesimpulan
Bank pusat itu menghentikan kitaran pelonggaran sejak Oktober, dengan mengalihkan tumpuan daripada menyokong pertumbuhan ekonomi kepada menstabilkan rupiah, yang telah merosot kira-kira 3.5% sepanjang tahun lalu, menjadikannya antara mata wang berprestasi paling lemah di Asia. Gabenor Perry Warjiyo menegaskan bahawa tumpuan semasa kekal pada usaha mengekalkan kestabilan rupiah sambil menyediakan ruang untuk pelonggaran monetari pada masa depan sekiranya tekanan inflasi kekal terkawal.
"Tekanan susut nilai berterusan yang kita lihat pada mata wang itu... tidak memberi BI sebarang ruang dalam masa terdekat untuk cuba menyokong pertumbuhan," kata Lavanya Venkateswaran, ahli ekonomi kanan ASEAN di OCBC Bank.
Kesemua 26 ahli ekonomi yang ditinjau Reuters dari 13 hingga 19 Januari menjangkakan Bank Indonesia akan mengekalkan kadar repo berbalik tujuh hari penanda arasnya pada 4.75% pada 21 Januari, manakala kadar kemudahan deposit semalaman dan kemudahan pinjaman masing-masing kekal pada 3.75% dan 5.50%. Ramalan sebulat suara ini mencerminkan pemahaman pasaran tentang usaha mengimbangi keadaan mencabar yang dihadapi pembuat dasar Indonesia.
Keputusan itu menyusuli beberapa siri pemotongan kadar secara agresif antara September 2024 dengan September 2025, ketika Bank Indonesia mengurangkan kadar faedah utamanya sebanyak 150 mata asas secara kumulatif. Namun, kitaran pelonggaran itu kini ditangguhkan apabila tekanan terhadap mata wang semakin memuncak, memaksa bank pusat menilai semula keutamaan dasarnya.
Tekanan terhadap Mata Wang Meningkat di Tengah Ketidaktentuan Global
Kemerosotan rupiah baru-baru ini ke paras terendah rekod dikaitkan dengan gabungan faktor global dan domestik. Pergolakan geopolitik dan tarif AS yang lebih tinggi telah meningkatkan ketidaktentuan global, mengukuhkan dolar dan mencetuskan aliran keluar modal dari pasaran sedang pesat membangun. Tekanan luaran ini ditambah pula dengan kebimbangan domestik terhadap kedudukan fiskal Indonesia dan persoalan mengenai kebebasan bank pusat.
ANZ Research menganggarkan pelabur luar negara mengeluarkan kira-kira $6.5 bilion daripada pasaran bon kerajaan Indonesia tahun lalu dan kebanyakannya kekal sebagai penjual bersih sepanjang enam bulan lalu. Aliran keluar asing yang berterusan ini menyumbang dengan ketara kepada kelemahan mata wang, sekali gus memaksa Bank Indonesia melakukan beberapa campur tangan dalam pasaran mata wang.
ING Think menyatakan rupiah merupakan mata wang paling lemah di rantau ASEAN-5 bulan lalu apabila sentimen global mengelak risiko memberikan tekanan menurun terhadap rupiah yang sensitif kepada kadar faedah. Bank pusat itu berkemungkinan campur tangan dalam pasaran spot dan hadapan tanpa serahan (NDF) untuk membendung turun naik, dengan Gabenor Warjiyo mengesahkan BI telah memperhebat usaha mempertahankan rupiah dalam pasaran luar pesisir dan domestik.
Walaupun campur tangan dilakukan, mata wang itu sukar mencari kestabilan dan mencecah paras yang tidak pernah dilihat sejak Krisis Kewangan Asia pada akhir 1990-an. Perkembangan ini menimbulkan kebimbangan dalam kalangan pelabur dan pembuat dasar tentang kemungkinan ketidakstabilan ekonomi yang lebih luas jika lingkaran susut nilai berterusan tanpa kawalan.
Bank Indonesia menegaskan bahawa kadar pertukaran rupiah dijangka stabil, disokong komitmen bank pusat untuk mengekalkan kestabilan, pulangan yang menarik, inflasi rendah dan prospek pertumbuhan ekonomi Indonesia. Namun, keadaan pasaran menunjukkan gambaran berbeza, dengan rupiah terus menghadapi tekanan berterusan walaupun jaminan itu diberikan.
Masalah Penyaluran Kadar Pinjaman Mencabar Keberkesanan Dasar
Satu cabaran besar yang dihadapi Bank Indonesia ialah penyaluran terhad pemotongan kadar terdahulu kepada kadar pinjaman komersial. Walaupun kadar dasar telah dipotong sebanyak 150 mata asas secara kumulatif sejak September 2024, kadar pinjaman bank hanya turun 24 mata asas kepada 8.96% sehingga November, berbanding 9.20% pada awal 2025.
Jurang antara kadar dasar dengan kos pinjaman sebenar ini menjejaskan keberkesanan pelonggaran monetari, menyebabkan perniagaan dan pengguna terus berdepan kos pinjaman yang kekal tinggi. Bank Indonesia berulang kali menggesa bank komersial menurunkan kos pinjaman dan menawarkan pengurangan tambahan keperluan rizab kepada bank yang mengurangkan kadar pinjaman dengan lebih agresif.
Namun, permintaan kredit kekal lemah, menunjukkan bahawa kesan terhadap kegiatan ekonomi mungkin terbatas sekalipun kadar pinjaman turun dengan lebih ketara. Perniagaan kelihatan mengambil pendekatan tunggu dan lihat, dengan Gabenor Warjiyo menyatakan bahawa bank telah meluluskan komitmen pinjaman bernilai 2,372 trilion rupiah ($144.41 bilion) yang belum digunakan, menandakan permintaan lemah dan bukannya kekangan bekalan.
Masalah penyaluran ini menjadi faktor utama dalam pertimbangan dasar Bank Indonesia. Dengan ruang yang terhad untuk mengurangkan kadar lagi tanpa berisiko melemahkan mata wang dengan lebih lanjut, sementara bank komersial gagal menyalurkan pemotongan sedia ada, bank pusat itu berada dalam keadaan sukar apabila alat monetari tradisional kurang berkesan daripada yang diharapkan.
"Bank telah meluluskan komitmen pinjaman bernilai 2,372 trilion rupiah ($144.41 bilion) yang belum digunakan," kata Gabenor Perry Warjiyo, menandakan permintaan kredit yang lemah dan bukannya kekangan bekalan.
Kementerian kewangan turut mengulas isu ini, dengan Menteri Kewangan Purbaya Yudhi Sadewa mengkritik Bank Indonesia kerana mengekalkan kecairan perbankan pada tahap "kering", sekali gus menyekat pinjaman bank. Kerajaan memindahkan lebih daripada $12 bilion dana kerajaan dari bank pusat kepada bank komersial untuk digunakan sebagai pinjaman, dalam usaha yang dilihat bertujuan merangsang kegiatan pemberian pinjaman.
Kebimbangan Fiskal Menambah Tekanan Ekonomi
Ahli ekonomi menyebut kebimbangan terhadap kedudukan fiskal Indonesia sebagai faktor yang memburukkan kelemahan mata wang. Pelabur bimbang rancangan perbelanjaan populis Presiden Prabowo Subianto, yang dilaksanakan sejak beliau berkuasa pada 2024, boleh menjejaskan kredibiliti fiskal yang telah diusahakan negara itu dengan gigih untuk dibina sejak dua dekad lalu.
Defisit belanjawan 2025 ialah 2.92% daripada KDNK, yang terlebar dalam sekurang-kurangnya dua dekad di luar tahun-tahun pandemik dan hampir mencapai had berkanun 3% daripada KDNK. Peningkatan ini berlaku ketika Presiden Prabowo melaksanakan inisiatif perbelanjaan bercita-cita tinggi, termasuk program makan tengah hari sekolah percuma yang dianggarkan menelan kos kira-kira 2% daripada KDNK Indonesia.
Fitch Ratings mengesahkan penarafan kredit gred pelaburan Indonesia tetapi memberi amaran tentang ketidaktentuan fiskal yang bakal dihadapi. Agensi penarafan itu menekankan keputusan Presiden Prabowo untuk memansuhkan cukai nilai tambah (VAT) tahun ini, yang mengakibatkan kehilangan hasil kira-kira 0.3% daripada KDNK dan menambah tekanan fiskal.
ING Think menganggarkan perbelanjaan yang diumumkan bagi projek keutamaan boleh menyebabkan nisbah defisit fiskal kepada KDNK meningkat kepada 2.8% pada 2025, berbanding 2.3% pada 2024. Defisit yang semakin melebar ini berlaku ketika hutang kerajaan berbanding KDNK, meskipun masih terkawal pada 40% dan terendah berbanding negara ASEAN lain, menunjukkan trend peningkatan.
Hutang kerajaan luar kekal stabil pada paras yang agak rendah, iaitu 11.5% daripada KDNK, sekali gus menyediakan sedikit penampan terhadap kejutan luaran. Namun, gabungan defisit fiskal yang semakin melebar dan tekanan akaun semasa berterusan menimbulkan persoalan tentang keupayaan Indonesia mengekalkan reputasinya yang dibina dengan susah payah sebagai negara yang berhemat dari segi fiskal.
Ramalan pertumbuhan Bank Indonesia bagi 2026 ialah antara 4.9% dengan 5.7%, manakala sasaran rasmi pertumbuhan kerajaan ialah 5.4%. Menteri Kewangan Purbaya Yudhi Sadewa mencadangkan kadar pertumbuhan 6% sepatutnya dapat dicapai tahun ini bagi memastikan pertumbuhan kekal di landasan untuk mencapai sasaran bercita-cita tinggi Prabowo sebanyak 8% menjelang 2029.
Implikasi Fiskal terhadap Dasar Monetari
Pendirian fiskal mengembang menimbulkan cabaran kepada penyelarasan dasar monetari. Ketika kerajaan berusaha merangsang pertumbuhan melalui rangsangan fiskal, bank pusat berdepan mandat yang bercanggah dan perlu diseimbangkan dengan teliti. Di satu pihak, kadar faedah yang lebih rendah akan menyokong pinjaman kerajaan dan matlamat pertumbuhan ekonomi. Di pihak lain, mengekalkan perbezaan pulangan yang menarik amat penting untuk menyokong mata wang dan mencegah pelarian modal.
Ketegangan ini semakin ketara apabila dinamik kadar faedah global berubah. Jika Rizab Persekutuan AS berkemungkinan menyambung semula kitaran pemotongan kadarnya, pembuat dasar Indonesia mungkin mendapat sedikit kelegaan sementara daripada tekanan terhadap rupiah, sekali gus membuka ruang untuk pelonggaran monetari pada masa depan. Namun, sebarang pelonggaran perlu ditentukur dengan teliti bagi mengelakkan kelemahan mata wang berulang.
Adam Ahmad Samdin, ahli ekonomi di Oxford Economics, memberikan konteks tentang prospek itu: "Kami masih menjangkakan dua lagi pemotongan sebelum kadar mencapai paras terminal, walaupun dasar fiskal mungkin merangsang sesetengah kegiatan ekonomi buat sementara waktu. Dari segi struktur, penggunaan masih agak lembap."
Kebebasan Bank Pusat dalam Sorotan
Kebimbangan yang semakin meningkat tentang kebebasan Bank Indonesia menambah lagi kerumitan cabaran ekonomi. Kebimbangan ini tercetus susulan beberapa perkembangan, termasuk perjanjian "perkongsian beban" yang menyaksikan BI membantu membiayai program negara serta perbincangan berterusan di parlimen mengenai pindaan undang-undang sedia ada yang boleh memperluas mandat bank pusat.
Parlimen sedang mempertimbangkan pindaan yang boleh mengukuhkan keperluan Bank Indonesia untuk menyokong pertumbuhan ekonomi dan memberikannya kuasa mengesyorkan pemecatan gabenor bank. Perubahan sedemikian menimbulkan kebimbangan dalam kalangan pelabur yang menganggap kebebasan bank pusat sebagai benteng daripada campur tangan politik dalam keputusan dasar monetari.
Situasi ini menarik perhatian global ketika kebebasan bank pusat mendapat tekanan di pelbagai pelosok dunia, termasuk serangan berulang pemimpin politik di Amerika Syarikat terhadap Rizab Persekutuan. Kes Indonesia amat mendapat perhatian memandangkan sejarah krisis ekonomi negara itu dan pembaharuan yang dilaksanakan selepasnya untuk memperkukuh rangka kerja institusi.
"Persoalan bagi pelabur bukan sama ada Indonesia mahukan pertumbuhan, tetapi sama ada negara itu mampu mengimbanginya dengan kestabilan mata wang. Rupiah kekal sebagai titik tekanan utama kerana negara itu masih banyak bergantung pada import dan modal asing," kata Howe Chung Wan, ketua pendapatan tetap Asia di Principal Asset Management.
Penelitian pasaran semakin meningkat susulan pencalonan anak saudara Presiden Prabowo, Thomas Djiwandono, bagi jawatan timbalan gabenor di Bank Indonesia. Pelantikan itu mendapat perhatian khusus, dengan ahli ekonomi dan peserta pasaran membahaskan implikasinya terhadap persepsi mengenai kebebasan bank pusat.
Ketua ekonomi Permata Bank, Josua Pardede, menyatakan bahawa hubungan kekeluargaan antara seorang presiden dengan penggubal dasar bank pusat pasti menimbulkan pertimbangan tadbir urus, tanpa mengira kelayakan profesional. Dalam pasaran kewangan, persepsi sama pentingnya dengan mandat undang-undang, dan pelabur mungkin menuntut premium risiko yang lebih tinggi jika mereka percaya bank pusat boleh dipengaruhi untuk mengekalkan kadar faedah lebih rendah daripada yang sepatutnya.
Reaksi Pasaran terhadap Kebimbangan tentang Kebebasan
Rupiah melanjutkan kerugiannya pada Selasa selepas berita pencalonan itu, susut kepada sekitar 16,955 bagi setiap dolar AS, paras terendah yang pernah direkodkan. Penganalisis mengaitkan kemerosotan ini sebahagiannya dengan kebimbangan baharu tentang kebebasan bank pusat selain kebimbangan fiskal yang berterusan. Mata wang itu terus merosot tahun ini, menjadikannya mata wang berprestasi kedua paling lemah di Asia selepas rupee India.
Harry Baskoro, ahli ekonomi bebas yang berpangkalan di Jakarta dan bekas pegawai bank pusat, menegaskan bahawa isu utamanya ialah keberkesanan kawal selia institusi dalam keputusan dasar monetari. Beliau memberi amaran bahawa kredibiliti Indonesia di mata pelabur dan agensi penarafan bergantung pada pengekalan jarak yang jelas antara pihak berkuasa fiskal dengan dasar monetari.
Menteri Kewangan Purbaya Yudhi Sadewa cuba meredakan kebimbangan tentang campur tangan kerajaan, dengan menyifatkan penggantian itu sebagai proses rutin dan menegaskan tiada campur tangan kerajaan dalam dasar monetari. "BI bebas. Kami mengendalikan dasar fiskal, mereka mengendalikan dasar monetari," katanya kepada wartawan, sambil menolak dakwaan pencerobohan kerajaan sebagai "sebahagian besarnya spekulasi."
Walaupun jaminan itu diberikan, pasaran kekal skeptikal. Michael Wan, penganalisis mata wang kanan di MUFG, menyatakan pasaran melihat pencalonan itu, sama ada tepat atau tidak, sebagai sesuatu yang berpotensi menjejaskan kebebasan BI. Persepsi ini tercermin dalam pergerakan mata wang, dengan MUFG meramalkan rupiah mungkin susut kepada 17,000 bagi setiap dolar AS dalam tiga bulan pertama tahun ini.
Prospek Ekonomi dan Haluan Kadar pada Masa Depan
Walaupun berdepan cabaran semasa, prospek ekonomi keseluruhan Indonesia kekal agak positif berbanding banyak rakan setara pasaran sedang pesat membangun. Ekonomi diunjurkan berkembang kira-kira 5% pada 2025, dengan kadar pengembangan serupa diramalkan bagi 2026. Inflasi diramal kekal dalam julat sasaran bank pusat sebanyak 1.5%-3.5% hingga 2026, sekali gus menyediakan sedikit ruang untuk pelonggaran dasar monetari jika tekanan mata wang reda.
Aset bermasalah (NPA) bank komersial terus menurun secara konsisten, daripada paras puncak COVID-19 sebanyak 2.3% pada Disember 2020 kepada 1.5% pada Disember 2024. Peningkatan kesihatan sektor perbankan ini menyediakan asas kukuh untuk pengembangan kredit apabila permintaan mengukuh dan penyaluran pinjaman bertambah baik.
Kenaikan PMI pembuatan baru-baru ini memberikan sedikit harapan, walaupun penganalisis mengingatkan bahawa peningkatan ini mungkin disebabkan eksport yang lebih tinggi susulan pengisian semula stok sebelum kenaikan tarif, bukannya mencerminkan peningkatan mampan dalam pertumbuhan pembuatan. Pertumbuhan jualan runcit yang lemah terus mencerminkan penggunaan yang hambar, sekali gus menonjolkan cabaran struktur yang dihadapi ekonomi Indonesia.
Majoriti ahli ekonomi, iaitu 12 daripada 23 orang, menjangkakan Bank Indonesia akan mengurangkan kadar sebanyak 25 mata asas kepada 4.50% menjelang akhir suku pertama, manakala 11 orang meramalkan tiada perubahan. Perkadaran yang serupa, iaitu 12 daripada 22 ahli ekonomi, menjangkakan kadar turun kepada 4.25% menjelang akhir suku kedua, manakala sepuluh orang menjangkakan pemotongan yang lebih kecil atau tiada perubahan. Ramalan median menunjukkan kadar kekal pada 4.25% sepanjang baki 2026.
ING Think telah menyemak semula jangkaannya dan kini meramalkan hanya dua lagi pemotongan sebanyak 25 mata asas setiap satu pada 2025, menjadikan kadar BI kepada 5.25% tahun ini. Pemotongan kadar dijangka ditangguhkan ke bahagian akhir suku kedua dan suku ketiga sementara menunggu gambaran yang lebih jelas tentang situasi tarif global dan kesannya terhadap aliran perdagangan.
Konteks Global dan Perbandingan Serantau
Cabaran dasar monetari Indonesia perlu difahami dalam konteks global yang lebih luas. Pengukuhan semula dolar dalam masa terdekat berkemungkinan menjadi faktor utama yang mempengaruhi mata wang pasaran sedang pesat membangun, termasuk rupiah. Walaupun Indonesia kurang terdedah kepada risiko tarif AS berbanding beberapa negara jiran Asia, sebarang peningkatan ketegangan perdagangan berkemungkinan terus memberi tekanan umum kepada mata wang Asia.
Dari sudut domestik, beberapa faktor risiko akan terus membuat Bank Indonesia berjaga-jaga dan memaksanya berhati-hati terhadap pemotongan kadar selanjutnya. Defisit akaun semasa yang lebih besar apabila permintaan luaran melemah, digabungkan dengan defisit fiskal yang lebih tinggi susulan rancangan pengembangan fiskal Presiden Prabowo, berkemungkinan tidak menyokong rupiah dalam jangka sederhana.
Aliran masuk pelaburan langsung asing (FDI) merosot dengan ketara pada suku keempat 2024 dan tidak mungkin pulih dengan ketara di tengah-tengah ketegangan perdagangan serta iklim pelaburan yang tidak menentu. Pengurangan aliran masuk modal jangka panjang ini menjadikan Indonesia lebih bergantung pada pelaburan portfolio yang berpotensi tidak menentu, sekali gus meningkatkan kerentanan terhadap perubahan mendadak sentimen pelabur.
Walaupun menghadapi cabaran ini, Indonesia mempunyai kelebihan tertentu berbanding negara serantau. Hutang kerajaan berbanding KDNK pada 40% kekal paling rendah berbanding negara ASEAN lain, sekali gus menyediakan ruang fiskal jika diperlukan untuk menyokong ekonomi dalam tempoh tekanan. Hutang kerajaan luar juga kekal stabil pada paras yang agak rendah, iaitu 11.5% daripada KDNK, sekali gus mengurangkan kerentanan terhadap kejutan luaran.
"Apabila pertukaran antara pertumbuhan dengan kestabilan mata wang menjadi lebih jelas, BI perlu membuat pilihan yang lebih sukar," kata Chris Kushlis, ketua strategi makro pasaran sedang pesat membangun di T Rowe Price.
Kestabilan makroekonomi Indonesia meletakkannya dalam kedudukan yang agak kukuh berbanding banyak pasaran sedang pesat membangun. Defisit fiskal, hutang kerajaan, defisit akaun semasa dan inflasi kekal pada paras rendah serta stabil mengikut piawaian sejarah. Asas-asas ini menyediakan penampan terhadap kejutan luaran dan menunjukkan bahawa cabaran semasa, meskipun besar, mungkin dapat ditangani dengan tindak balas dasar yang sesuai.
Kesimpulan
- Bank Indonesia mengekalkan kadar faedah penanda arasnya pada 4.75% untuk bulan keempat berturut-turut, dengan mengutamakan kestabilan mata wang ketika rupiah merosot ke paras terendah rekod.
- Rupiah mencecah paras terendah sepanjang masa sebanyak 16,985 bagi setiap dolar AS dalam dagangan intrahari pada Selasa, mengatasi paras yang kali terakhir dilihat semasa Krisis Kewangan Asia.
- Bank Indonesia menghentikan kitaran pelonggaran sejak Oktober selepas mengurangkan kadar sebanyak 150 mata asas secara kumulatif antara September 2024 dengan September 2025.
- Pelabur asing mengeluarkan kira-kira $6.5 bilion daripada pasaran bon kerajaan Indonesia tahun lalu, sekali gus menyumbang kepada kelemahan mata wang.
- Kadar pinjaman bank hanya turun 24 mata asas kepada 8.96% walaupun kadar dasar dipotong sebanyak 150 mata asas, sekali gus menonjolkan masalah penyaluran.
- Defisit belanjawan 2025 sebanyak 2.92% daripada KDNK merupakan yang terlebar dalam sekurang-kurangnya dua dekad di luar tahun-tahun pandemik dan hampir mencapai had berkanun 3%.
- Kebimbangan tentang kebebasan bank pusat meningkat susulan pencalonan anak saudara Presiden Prabowo untuk jawatan timbalan gabenor.
- Majoriti ahli ekonomi menjangkakan pemotongan kadar sebanyak 25 mata asas menjelang akhir suku pertama, dengan pelonggaran selanjutnya mungkin dilakukan jika tekanan mata wang reda.
- Ekonomi Indonesia dijangka berkembang kira-kira 5% pada 2026, manakala inflasi diramal kekal dalam julat sasaran bank pusat.