Jenama Global Mengharungi Landskap Pasca Perang dalam Sektor Bernilai $143.9 Bilion
Gergasi perabot Sweden, Ikea, melancarkan perkhidmatan penghantaran segera di JD.com pada akhir Januari, meliputi sembilan bandar utama China dengan jaminan penghantaran barangan isi rumah kecil dalam masa sejam. Langkah itu dibuat hanya beberapa bulan selepas pengawal selia China memaksa gergasi teknologi domestik berdamai dalam perang subsidi yang memusnahkan, menghanguskan berbilion-bilion dolar dan mengakibatkan kerugian besar kepada peneraju industri. Bagi syarikat multinasional yang memerhati dari luar, masa pelancaran ini menandakan titik perubahan penting dalam salah satu pasaran runcit paling dinamik di dunia.
Kandungan
- Jenama Global Mengharungi Landskap Pasca Perang dalam Sektor Bernilai $143.9 Bilion
- Skala Ekonomi Penghantaran China
- Perang Subsidi yang Menggegarkan Industri
- Pengawal Selia Campur Tangan
- Sebab Syarikat Asing Memasuki Pasaran Sekarang
- Melangkaui Harga: Medan Persaingan Baharu
- Peserta Baharu dan Evolusi Pasaran
- Cabaran Masih Ada
- Implikasi Strategik
- Perkara Utama
Ikea menyertai senarai syarikat asing yang semakin panjang, termasuk pengeluar tayar Jerman Continental, rangkaian pasar raya diskaun Jerman Aldi Nord dan peruncit gudang AS Sam's Club, yang berlumba-lumba membangunkan operasi runcit segera di China. Syarikat-syarikat ini bukan sekadar meniru model penghantaran di negara asal; mereka mewujudkan perkhidmatan yang lebih pantas dan menyeluruh, khusus untuk memenuhi jangkaan pengguna China. Pertaruhan strategik ini berasaskan premis mudah: meskipun berlaku kekacauan baru-baru ini, infrastruktur runcit segera China dan permintaan pengguna membuka peluang yang tidak terdapat di tempat lain.
Skala Ekonomi Penghantaran China
Untuk memahami sebab syarikat multinasional memasuki pasaran sekarang, lihat sahaja skala ekosistem logistik China. Sektor penghantaran bungkusan negara itu memproses bungkusan ke-150 bilion bagi tahun 2024 menjelang pertengahan November, meningkat sepuluh kali ganda berbanding 14 bilion pada 2014. Pada hari puncak, industri ini memproses lebih 729 juta bungkusan, sementara jumlah penghantaran bulanan kerap melebihi 13 bilion, menurut Biro Pos Negara.
Infrastruktur ini menyokong pasaran runcit segera yang bernilai 650 bilion yuan ($90 bilion) pada 2023, dan menurut unjuran penganalisis, nilainya akan melepasi 2 trilion yuan ($280 bilion) menjelang 2030. Sektor ini, yang ditakrifkan sebagai penghantaran barangan dalam tempoh 30 hingga 60 minit selepas pesanan dibuat, telah berkembang daripada kemudahan kepada keperluan pengguna. Seperti yang dinyatakan seorang pemerhati industri, pengguna China kini mengharapkan kepuasan segera bukan sahaja untuk makanan, malah untuk pengecas telefon, pakaian, barangan elektronik dan perabot.
"China mendahului dunia dari segi penembusan internet dan mempunyai infrastruktur digital yang maju," kata Fu Yifu, penyelidik khas di Su Merchants Bank di Nanjing. "Dalam pasaran China yang sangat kompetitif, penyediaan perkhidmatan runcit segera dapat membantu jenama asing meningkatkan jualan dengan lebih berkesan." Dengan menggabungkan kekuatan produk mereka dengan platform tempatan, jenama asing dapat mengimbangi keterbatasan pemahaman tentang pasaran tempatan sambil memenuhi permintaan pengguna yang sofistikated.
Perang Subsidi yang Menggegarkan Industri
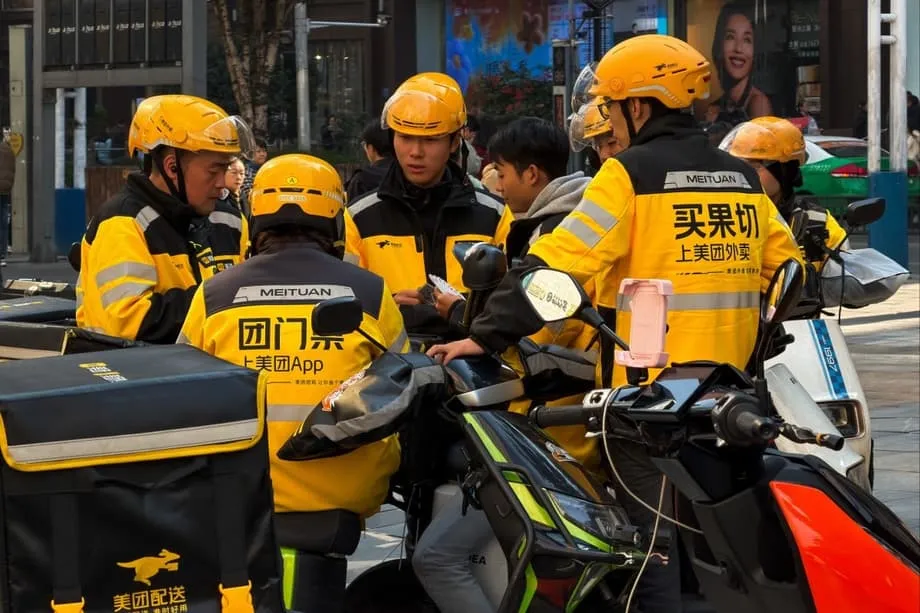
Perjalanan menuju ke tahap ini tidak mudah dan menelan belanja besar. Sepanjang sebahagian besar 2025, tiga platform penghantaran utama China, Meituan, Ele.me yang disokong Alibaba dan JD.com, terlibat dalam apa yang disifatkan penganalisis sebagai "permainan ayam" yang berisiko tinggi. Konflik bermula apabila JD.com, yang bimbang dengan peluasan Meituan ke sektor runcit am, melancarkan perkhidmatan penghantaran makanan pada Februari 2025 untuk bersaing dengan perniagaan teras Meituan.
Kesannya ialah perang harga yang luar biasa sengit. Platform menawarkan kopi semurah 2 yuan ($0.28), makan tengah hari percuma dan kempen kupon besar-besaran. Taobao Instant Commerce milik Alibaba berjanji menyediakan subsidi sebanyak 50 bilion yuan ($7 bilion) dalam tempoh 12 bulan. JD.com mengumumkan dua pusingan pelaburan berasingan, masing-masing bernilai 10 bilion yuan. Meituan membalas dengan promosi pada skala rekod sehingga pelayannya tergendala apabila pesanan harian mencecah 120 juta pada satu hari Sabtu pada Julai.
Kesan kewangannya amat teruk. Meituan melaporkan kerugian 16 bilion yuan ($2.3 bilion) pada suku ketiga 2025, yang terbesar sejak syarikat itu disenaraikan. Cabang perniagaan baharu JD.com, termasuk penghantaran makanan, mengalami kerugian hampir 16 bilion yuan walaupun hasilnya meningkat dua kali ganda. Pendapatan Alibaba merosot separuh. Penganalisis Nomura menganggarkan aliran keluar tunai seluruh industri melebihi $4 bilion pada suku kedua sahaja, manakala Goldman Sachs mengunjurkan kerugian berkaitan penghantaran sebanyak 41 bilion yuan bagi Alibaba dan 26 bilion yuan bagi JD.com dalam tempoh setahun berikutnya.
Pengawal Selia Campur Tangan
Kemerosotan itu tidak terlepas daripada perhatian Beijing. Bermula pada Mei 2025, Pentadbiran Negara bagi Kawal Selia Pasaran (SAMR) mula memanggil ketiga-tiga platform, menggesa mereka menghentikan persaingan "gaya involusi", istilah yang digunakan penggubal dasar China untuk menggambarkan persaingan sifar-jumlah yang merosakkan dan memudaratkan semua pihak. Menjelang akhir Julai, pengawal selia itu menuntut syarikat berkenaan mematuhi peraturan persaingan adil dan mengamalkan tingkah laku pasaran yang rasional.
Campur tangan itu mencerminkan kebimbangan ekonomi yang lebih luas. Pihak berkuasa China bimbang perlumbaan menurunkan harga telah memesongkan isyarat harga, mengganggu pasaran, menyebabkan pembaziran dan menekan peniaga kecil yang terpaksa menanggung kos diskaun. Tindakan tegas itu juga selaras dengan dasar "anti-involusi" yang bertujuan mencegah persaingan dalaman berlebihan dalam pelbagai sektor.
Pada Ogos 2025, ketiga-tiga gergasi itu secara terbuka berikrar untuk mengekang pemberian diskaun agresif. Meituan berjanji menghapuskan persaingan tidak adil dan mematuhi peraturan yang melarang jualan "jauh di bawah kos." Alibaba berjanji mengagihkan subsidi secara rasional dan menolak persaingan tidak sihat. JD.com berikrar tidak akan menggunakan jumlah pesanan untuk mewujudkan gelembung pasaran. Syarikat-syarikat itu turut menghentikan promosi "makan tengah hari percuma" yang mencirikan perang harga pada musim panas.
Sebab Syarikat Asing Memasuki Pasaran Sekarang
Gencatan itu membuka ruang. Apabila platform mengalihkan tumpuan daripada penetapan harga pemangsa kepada kualiti perkhidmatan, kecekapan infrastruktur dan pertumbuhan mampan, persekitaran pasaran menjadi lebih boleh dijangka bagi peserta baharu. Bagi syarikat multinasional, pertimbangan strategik melibatkan beberapa faktor selain keamanan sementara ini.
China menyumbang kira-kira 15 peratus daripada hasil global 200 syarikat multinasional terbesar dari Jepun, Eropah dan Amerika Syarikat, menurut data Bain & Company. Seperti yang dinyatakan seorang penganalisis, syarikat multinasional perlu mempertahankan operasi mereka di China bukan sahaja sebagai pasaran akhir, tetapi juga sebagai nod utama dalam rantaian bekalan global yang disokong oleh ekosistem perindustrian negara itu yang cekap kos.
Jurang tingkah laku pengguna antara China dengan pasaran lain terus melebar. Ketika pengguna Barat mungkin menunggu beberapa hari untuk penghantaran e-dagang, pembeli China semakin menganggap penghantaran dalam masa 30 minit sebagai kebiasaan. Jangkaan ini telah mengubah runcit segera daripada perkhidmatan nilai tambah kepada keperluan asas untuk kekal berdaya saing. Jenama asing yang gagal menyesuaikan diri berisiko menjadi ketinggalan zaman di pasaran kedua terbesar mereka.
Kerjasama dengan platform sedia ada menyediakan jalan pintas. Daripada membina rangkaian logistik sendiri dari awal, syarikat seperti Ikea memanfaatkan rangkaian penghantar dan gudang JD.com yang sudah tersedia. Pendekatan ini membolehkan peruncit asing meliputi sembilan bandar serta-merta, berbanding tempoh bertahun-tahun yang mungkin diperlukan untuk membina keupayaan setara secara sendiri.
Melangkaui Harga: Medan Persaingan Baharu
Era selepas subsidi mengalihkan persaingan kepada aspek yang mungkin memberikan kelebihan kepada syarikat multinasional. Dengan platform kini dilarang membeli bahagian pasaran melalui diskaun yang merosakkan, faktor seperti kualiti produk, kebolehpercayaan rantaian bekalan dan pengalaman pengguna menjadi penentu.
"Keupayaan rantaian bekalan, kecekapan pemenuhan pesanan dan kualiti perkhidmatan akan menjadi faktor utama yang menentukan landskap masa depan," menurut laporan Akademi Kerjasama Ekonomi dan Perdagangan Antarabangsa China. Peralihan ini memihak kepada syarikat yang mempunyai ekuiti jenama kukuh dan kepakaran operasi, seperti Aldi dan Ikea.
Peralihan ini turut menangani kebimbangan tentang kemampanan yang membelenggu era subsidi. Semasa perang harga, penghantar berdepan tekanan hebat manakala margin peniaga kecil semakin susut. Kini, platform melabur dalam kebajikan penghantar, termasuk komitmen JD.com sebanyak 2 bilion yuan untuk meningkatkan faedah penghantar sepenuh masa serta peluasan insurans pencen Meituan di seluruh negara yang meliputi 1 juta penghantar. Penambahbaikan ini menstabilkan tenaga kerja yang menjadi tunjang penghantaran segera.
Selain itu, tumpuan semakin meluas daripada makanan kepada barangan am, elektronik dan kelengkapan rumah, iaitu kategori yang menjadi kepakaran peruncit asing. Taobao Instant Commerce melaporkan pertumbuhan 100 peratus dalam kategori bukan makanan merentas 1,205 jenis produk, menunjukkan pengguna semakin menggunakan penghantaran segera untuk pembelian yang lebih kompleks.
Peserta Baharu dan Evolusi Pasaran
Pasaran ini terus menarik pencabar domestik walaupun baru-baru ini mengalami kerugian besar. East Buy, cabang e-dagang syarikat pendidikan New Oriental, baru-baru ini mengumumkan rancangan untuk membangunkan keupayaan pemenuhan pesanan runcit segera di Beijing, Shanghai dan Guangzhou, dengan membina gudang besar untuk menyokong penghantaran dalam masa 30 minit. Saham syarikat itu melonjak 14 peratus susulan berita tersebut, menandakan keyakinan pelabur bahawa sektor ini masih mempunyai potensi pertumbuhan meskipun selepas perang subsidi.
Minat berterusan ini menegaskan realiti asas: runcit segera di China sedang berkembang daripada helah pemasaran menjadi infrastruktur penting. Seperti yang diperhatikan seorang penganalisis, apabila penghantaran segera menjadi sebahagian daripada kehidupan seharian, ia lebih menyerupai infrastruktur utiliti daripada kategori runcit. Perniagaan sedemikian memerlukan pelaburan dan kedudukan daya saing untuk tempoh yang panjang sebelum keuntungan dapat dicapai.
Bagi syarikat multinasional, masa sekarang memberikan peluang untuk membina kehadiran tanpa tekanan serta-merta untuk menyamai subsidi yang tidak rasional. Mereka boleh menumpukan perhatian pada penggabungan kekuatan produk global dengan keupayaan penghantaran tempatan, sekali gus mewujudkan model hibrid yang tiada di pasaran negara asal mereka.
Cabaran Masih Ada
Kejayaan tidak terjamin. Pasaran ini kekal sangat kompetitif walaupun tanpa diskaun ekstrem. Meituan mengekalkan kedudukan dominan dengan kira-kira 50 peratus bahagian pasaran penghantaran makanan dan 71 juta pesanan harian. Alibaba menguasai 42 peratus, manakala JD.com meraih kira-kira 8 peratus tetapi bergelut untuk menjustifikasikan kos peluasan operasinya.
Jangkaan pengguna terhadap kepantasan mewujudkan kerumitan operasi. Penghantaran perabot atau alat ganti automotif dalam masa 30 minit memerlukan penempatan inventori yang canggih dan logistik ramalan yang berbeza sama sekali daripada rantaian bekalan runcit tradisional. Syarikat asing perlu menyesuaikan model operasi global mereka dengan keperluan tempatan ini.
Pemantauan kawal selia terus diperketat. Selain harga, pihak berkuasa turut meneliti amalan buruh, keselamatan makanan dan privasi data. Sikap kerajaan yang "tidak bertolak ansur" terhadap persaingan tidak teratur bermakna peserta baharu perlu berhati-hati dalam strategi promosi mereka.
Selain itu, gencatan antara gergasi domestik masih rapuh. Walaupun para eksekutif secara terbuka berikrar untuk bersaing secara rasional, logik strategik yang mencetuskan perang itu, iaitu keinginan menguasai saluran utama pengguna untuk berurusan dengan peniaga tempatan, masih tidak berubah. Seperti yang diberitahu Ketua Pegawai Eksekutif Meituan, Wang Xing, kepada penganalisis, "Kami akan membuat pelaburan yang diperlukan untuk mengekalkan kedudukan utama kami."
Implikasi Strategik
Kemasukan syarikat multinasional ke dalam sektor runcit segera China menandakan industri itu memasuki fasa kematangan. Ketika pemain domestik berjuang membentuk pasaran dengan mengorbankan modal, syarikat asing berhasrat meraih nilai melalui kecemerlangan operasi dan pembezaan jenama.
Pola ini mencerminkan trend lebih luas dalam peruncitan China. Laporan Bain & Company baru-baru ini menyatakan bahawa pertumbuhan jenama tidak lagi boleh bergantung pada peningkatan bekalan atau strategi diskaun besar-besaran. Sebaliknya, kejayaan memerlukan pemahaman tentang sebab pengguna memilih saluran tertentu dan pengenalpastian detik pembelian utama. Kedai keahlian berkembang 40 peratus pada 2025, manakala kedai diskaun melonjak 92 peratus, menandakan pengguna mencari nilai yang melangkaui harga rendah.
Bagi peruncit global, China berperanan sebagai sumber pendapatan dan makmal inovasi. Keupayaan penghantaran segera yang dibangunkan melalui kerjasama dengan JD.com dan platform seumpamanya mungkin akhirnya membentuk strategi mereka di pasaran lain. Sama seperti sistem pembayaran mudah alih China yang pernah dianggap asing sebelum menjadi piawaian global, infrastruktur runcit segera negara itu boleh menentukan generasi perdagangan global yang seterusnya.
Perlumbaan untuk menguasai pasaran ini sedang berlangsung sebelum ia benar-benar terkonsolidasi. Dengan 545 juta pengguna penghantaran makanan dalam talian dan unjuran nilai pasaran sebanyak 2 trilion yuan menjelang 2030, kepentingannya jauh melangkaui pendapatan suku tahunan. Bagi Ikea, Aldi, Continental dan syarikat lain, pertaruhannya ialah pasaran runcit segera China akan kekal terbuka cukup lama untuk mereka membina kedudukan yang mampan, dan campur tangan kawal selia baru-baru ini telah membuka ruang kestabilan dalam salah satu medan persaingan komersial paling dinamik di dunia.
Perkara Utama
- Ikea, Continental, Aldi Nord dan Sam's Club telah melancarkan perkhidmatan penghantaran segera di China, bekerjasama dengan platform tempatan seperti JD.com untuk menawarkan penghantaran lebih pantas daripada piawaian global mereka.
- Pasaran runcit segera China bernilai $143.9 bilion dan diunjurkan mencecah 2 trilion yuan menjelang 2030, disokong rangkaian logistik yang memproses 150 bilion bungkusan pada 2024.
- Gergasi teknologi domestik Meituan, Alibaba dan JD.com menghabiskan berbilion-bilion untuk subsidi semasa perang harga 2025, mengakibatkan kerugian besar dan campur tangan kawal selia oleh Pentadbiran Negara bagi Kawal Selia Pasaran.
- Pada Ogos 2025, ketiga-tiga platform bersetuju untuk berdamai, menghentikan pemberian diskaun yang merosakkan dan mengalihkan tumpuan kepada kualiti perkhidmatan, kecekapan rantaian bekalan dan pertumbuhan mampan.
- Syarikat asing memasuki pasaran selepas gencatan itu untuk memanfaatkan infrastruktur digital China yang maju sambil mengelakkan persaingan subsidi tidak mampan yang mencirikan percubaan awal memasuki pasaran.
- Landskap persaingan beralih daripada perang harga kepada infrastruktur dan kualiti perkhidmatan, sekali gus memihak kepada jenama mapan yang memiliki rantaian bekalan kukuh dan kepakaran operasi.