Enjin Hijau yang Memacu Ekonomi Kedua Terbesar Dunia
Sektor tenaga bersih China kini menjadi pemacu utama pertumbuhan ekonomi negara itu. Data baharu menunjukkan panel solar, kenderaan elektrik dan teknologi bateri menyumbang lebih 90% daripada pertumbuhan pelaburan negara itu pada tahun lalu. Analisis yang dijalankan oleh Centre for Research on Energy and Clean Air dan diterbitkan dalam Carbon Brief mendapati industri-industri ini menjana nilai perniagaan sebanyak 15.4 trilion yuan ($2.1 trilion) pada 2025, rekod tertinggi yang bersamaan dengan 11.4% daripada jumlah keluaran dalam negara kasar China.
Kandungan
- Enjin Hijau yang Memacu Ekonomi Kedua Terbesar Dunia
- Pertumbuhan Rekod Merentasi Seluruh Sektor Tenaga Bersih
- Paradoks Arang Batu: Mengapa China Masih Membina Loji Bahan Api Fosil
- Kesan Global: Bagaimana Teknologi China Membentuk Semula Tenaga Dunia
- Persimpangan Ekonomi: Daripada Ledakan Pembuatan kepada Peralihan Infrastruktur
- Implikasi Geopolitik dalam Landskap Iklim yang Berpecah
- Perkara Utama
Untuk memberikan gambaran tentang angka ini, ekonomi tenaga bersih China kini menyamai keseluruhan keluaran Brazil atau Kanada. Jika dianggap sebagai sebuah negara tersendiri, ekonomi ini akan menjadi yang kelapan terbesar di dunia, kira-kira separuh saiz keseluruhan keluaran ekonomi India. Nilai sektor ini hampir berganda sejak 2022, ketika ia hanya menyumbang 7.3% daripada KDNK, sekali gus menandakan antara pengembangan industri paling pesat dalam sejarah ekonomi moden.
Kepentingan ekonominya melangkaui angka semata-mata. Tanpa lonjakan tenaga bersih, ekonomi China hanya akan berkembang 3.5% pada 2025, jauh di bawah sasaran kerajaan iaitu pertumbuhan sekitar 5%. Sebaliknya, industri-industri ini menyumbang lebih satu pertiga daripada jumlah pertumbuhan ekonomi negara itu buat kali kedua dalam tempoh tiga tahun, mengukuhkan peranannya sebagai enjin utama pemulihan China pascapandemik.
Pertumbuhan Rekod Merentasi Seluruh Sektor Tenaga Bersih
Peralihan ini melibatkan beberapa teknologi serentak. Kapasiti penjanaan angin dan solar meningkat lebih dua kali ganda antara 2022 dengan 2024, melonjak daripada 635 gigawatt kepada 1,408 gigawatt, menurut penyelidikan Ember. Menjelang awal 2025, jumlah kapasiti pemasangan angin dan solar mengatasi arang batu buat kali pertama, satu pencapaian yang kelihatan masih jauh beberapa tahun lalu.
Teknologi bateri turut berkembang pesat. Pelaburan dalam pembuatan bateri meningkat 35% berbanding tahun sebelumnya kepada 277 bilion yuan, manakala penambahan kapasiti penyimpanan bateri mencecah 66 gigawatt pada 2025 sahaja, iaitu lebih 40% daripada penambahan kapasiti global. Pelaburan grid meningkat ke paras tertinggi sepanjang masa, sebanyak 639.5 bilion yuan ($92 bilion), bagi mengatasi kesesakan penghantaran yang sebelum ini mengehadkan penggunaan tenaga boleh baharu.
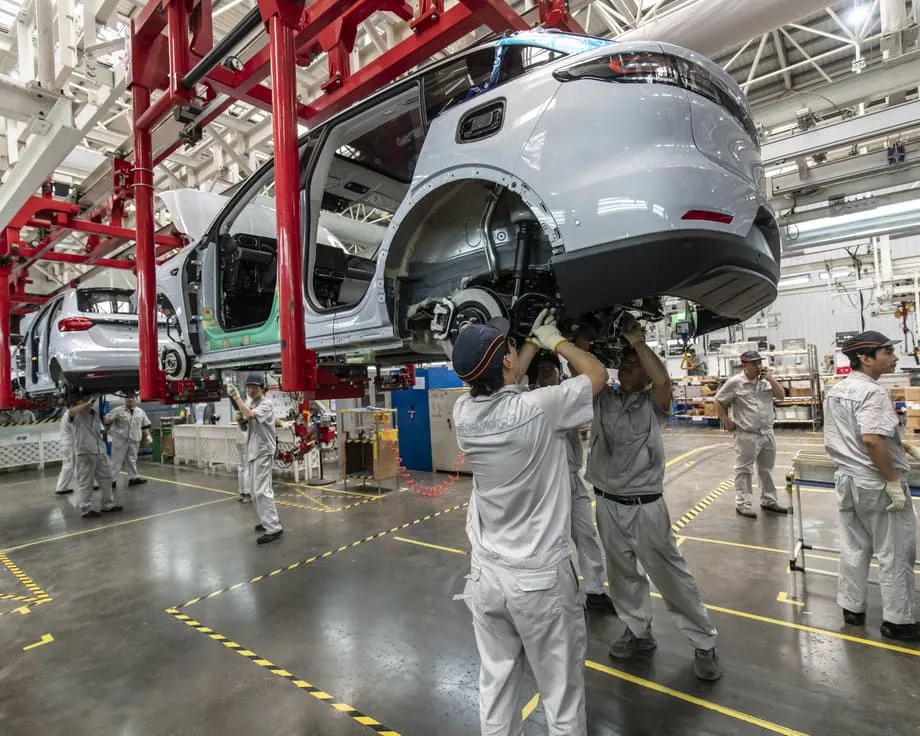
Kenderaan elektrik mungkin merupakan perubahan paling ketara kepada pengguna. China mengeluarkan 16.6 juta kenderaan elektrik pada 2025, meningkat 29% berbanding tahun sebelumnya. Kenderaan elektrik kini merangkumi 48% daripada semua jualan kenderaan baharu, dan angka itu melepasi 60% pada November 2025. Bahagian kenderaan elektrik di jalan raya China mencapai 12% menjelang akhir tahun, meningkat daripada hanya 2% lima tahun lalu. Industri berat juga beralih kepada elektrik, dengan trak elektrik menguasai 23% pasaran pada 2025, berbanding hanya 8% pada tahun sebelumnya.
China mencapai sasaran kapasiti angin dan solar bagi 2030 pada 2024, enam tahun lebih awal daripada jadual, dan memasang kapasiti solar yang lebih besar pada 2025 sahaja berbanding gabungan seluruh negara lain di dunia. Penjanaan solar meningkat 33% berbanding tahun sebelumnya, manakala penjanaan angin naik 13%. Ini membolehkan sumber bersih memenuhi 84% daripada pertumbuhan permintaan elektrik pada 2024, malah mengatasi pertumbuhan jumlah permintaan pada separuh pertama 2025, sekali gus membolehkan penjanaan bahan api fosil dikurangkan sebanyak 2%.
Paradoks Arang Batu: Mengapa China Masih Membina Loji Bahan Api Fosil
Walaupun revolusi tenaga boleh baharu sedang berlaku, China mula mengendalikan loji janakuasa arang batu baharu berkapasiti 78 gigawatt pada 2025, angka tertinggi dalam tempoh sedekad. Lebih 50 unit arang batu berskala besar, masing-masing berkapasiti melebihi 1 gigawatt, mula beroperasi, berbanding kurang daripada 20 setahun sepanjang dekad sebelumnya. Pembangun mengemukakan cadangan bagi 161 gigawatt lagi loji janakuasa arang batu, sementara kira-kira 290 gigawatt telah mendapat kelulusan atau sedang dalam pembinaan.
Percanggahan yang kelihatan ini berpunca daripada kebimbangan terhadap keselamatan tenaga serta pengaruh politik syarikat arang batu milik negara. Kekurangan bekalan elektrik ketika kemarau pada 2021 dan 2022, yang menghentikan sementara pengeluaran kilang dan menyebabkan catuan elektrik bergilir, mengukuhkan kebimbangan terhadap kebolehpercayaan grid. Penasihat kerajaan China kini menyifatkan arang batu sebagai "roda latihan" bagi peralihan kepada tenaga boleh baharu, yang menyediakan kestabilan sokongan sementara sistem elektrik bersih semakin kukuh.
Andreas Sieber, ketua strategi politik di 350.org, menyifatkan keadaan ini sebagai titik perubahan bersejarah.
Ini titik perubahan bersejarah: tenaga solar dijangka mengatasi arang batu di China buat kali pertama pada 2026. Ini mungkin bukti paling jelas setakat ini bahawa tenaga bersih telah menang dari segi kos, skala dan kualiti udara.
Syarikat arang batu utama dalam negara seperti CHN Energy dan Shaanxi Coal and Chemical mempunyai pengaruh politik yang besar, serta mempromosikan naratif bahawa arang batu penting bagi memastikan kebolehpercayaan dan kebebasan tenaga. Suruhanjaya Pembangunan dan Pembaharuan Negara menyatakan bahawa kuasa arang batu akan terus penting bagi kestabilan sistem tenaga untuk beberapa tahun akan datang, walaupun sumber lain menggantikannya.
Namun, pengembangan ini membawa risiko ekonomi. Penganalisis memberi amaran bahawa pembinaan loji arang batu yang berterusan boleh menyebabkan aset terkandas dan kos sistem yang lebih tinggi, memandangkan tenaga boleh baharu sudah pun menyediakan elektrik yang lebih murah berbanding bahan api fosil dalam kebanyakan keadaan. Persoalannya, adakah loji baharu ini akan beroperasi sebagai sumber kuasa asas atau sekadar sebagai sokongan ketika permintaan memuncak?
Kesan Global: Bagaimana Teknologi China Membentuk Semula Tenaga Dunia
Lonjakan tenaga bersih domestik China sedang mengubah ekonomi tenaga global secara mendasar. Kilang China kini menghasilkan kira-kira 80% panel solar dunia dan 60% turbin angin. Dominasi pembuatan ini telah menurunkan kos teknologi sebanyak 60% hingga 90% sejak 2010, sekali gus membolehkan penghasilan "elektrik termurah dalam sejarah", menurut Agensi Tenaga Antarabangsa.
Lauri Myllyvirta, penulis utama laporan itu di Centre for Research on Energy and Clean Air, menekankan penyebaran teknologi ini ke seluruh dunia.
Di banyak negara lain, perkembangannya semakin pesat. Banyak negara Afrika telah mengimport sejumlah besar panel solar. Kenderaan elektrik pula baru mula dibeli di tempat yang sebelum ini tiada siapa menjangkakan ia akan mencetuskan lonjakan besar tahun lalu, malah mungkin tidak sepanjang dekad ini.
Manfaatnya jauh melangkaui sempadan China. Lebih 90% projek angin dan solar yang mula beroperasi di seluruh dunia pada 2025 menjana kuasa dengan kos lebih rendah berbanding pilihan bahan api fosil termurah yang tersedia. Di seluruh Afrika, import panel solar dari China meningkat 60% dalam tempoh 12 bulan lalu, dengan 20 negara mengimport jumlah tertinggi pernah dicatatkan. Negara termasuk Mexico, Bangladesh dan Malaysia telah mengatasi Amerika Syarikat dalam penggunaan elektrik boleh baharu, didorong teknologi China yang mampu milik.
Persimpangan Ekonomi: Daripada Ledakan Pembuatan kepada Peralihan Infrastruktur
Melalui Inisiatif Jalur dan Jalan, penglibatan China dalam sektor tenaga mencapai paras tertinggi pada 2025, berjumlah $124 bilion pada separuh pertama tahun itu sahaja. Afrika muncul sebagai pasaran terbesar, menerima penglibatan bernilai $61.2 bilion, meningkat 283% berbanding 2024. Walaupun projek bahan api fosil mendominasi pelaburan luar negara ini, penglibatan dalam tenaga boleh baharu turut mencatat paras tertinggi baharu, iaitu $21.4 bilion, meningkat daripada $12.3 bilion pada 2024.
Syarikat China kini merangkumi 75% permohonan paten global dalam teknologi tenaga bersih, peningkatan ketara berbanding hanya 5% pada 2000. Penumpuan keupayaan inovasi ini menunjukkan China akan terus menerajui penurunan kos global dan penggunaan teknologi.
Peningkatan pesat kapasiti pembuatan telah menimbulkan cabaran struktur: lebihan kapasiti. Kapasiti pembuatan solar China mencapai 1,200 gigawatt setahun menjelang akhir 2025, sedangkan permintaan global sekitar 650 gigawatt. Ketidakseimbangan ini mencetuskan persaingan harga yang sengit, dengan pendapatan operasi pengeluar merosot 200% antara 2022 dengan 2024.
Sebagai tindak balas, Beijing mula mengalihkan pelaburan daripada kapasiti pembuatan kepada infrastruktur grid kuasa dan sistem penyimpanan. Pelaburan grid yang ketinggalan berbanding penambahan kapasiti penjanaan sejak beberapa tahun kebelakangan ini melonjak untuk menangani kadar pembatasan pengeluaran sebanyak 30% di beberapa wilayah barat, apabila projek tenaga boleh baharu menunggu sambungan penghantaran. Pelaburan dalam hidroelektrik pam dan penyimpanan bateri meningkat dengan ketara, dengan 15 gigawatt kapasiti hidroelektrik pam baharu mendapat kelulusan pada separuh pertama 2025 sahaja.
Implikasi Geopolitik dalam Landskap Iklim yang Berpecah
Perubahan dasar yang diperkenalkan pada 2025 mengubah ekonomi pembangunan tenaga boleh baharu. Kerajaan memansuhkan tarif galakan tetap, memaksa projek tenaga boleh baharu baharu bersaing dari segi harga dengan kuasa arang batu sedia ada dalam pasaran elektrik yang separa dibangunkan. Perubahan ini mencetuskan lonjakan pemasangan yang diawalkan, tetapi menimbulkan ketidakpastian tentang kadar pertumbuhan pada masa depan.
Richard Black, editor laporan Ember, menjelaskan pengaruh global China.
China ialah enjin. Negara itu sedang mengubah landskap tenaga bukan sahaja di dalam negara, tetapi juga di negara-negara seluruh dunia.
Ketika China mempercepat peralihan tenaganya, Amerika Syarikat bergerak ke arah bertentangan di bawah pentadbiran Trump dengan menghapuskan sokongan persekutuan untuk tenaga boleh baharu dan mempromosikan eksport bahan api fosil. Perbezaan ini menyerlahkan jurang ketara dalam kepimpinan iklim global. Ketika Washington menarik diri daripada rundingan iklim antarabangsa sebagai peserta dan hadir sebagai pemerhati, Beijing meletakkan dirinya sebagai rakan yang boleh diharapkan dalam kerjasama pelbagai hala.
Presiden Suruhanjaya Eropah Ursula von der Leyen mengetuai delegasi ke Beijing pada musim panas 2025 untuk menyelaraskan dasar iklim menjelang sidang puncak Cop30 di Brazil. China mengesahkan bahawa negara itu akan bekerjasama dengan Kesatuan Eropah bagi mencapai hasil bercita-cita tinggi dalam persidangan iklim tersebut, meskipun ketegangan perdagangan berhubung eksport kenderaan elektrik dan bateri China masih berterusan.
Persoalannya, adakah China akan memperkukuh komitmen iklimnya dalam sumbangan ditentukan negara yang disemak semula dan dijangka diumumkan tahun ini? Dasar semasa akan mendorong pemanasan global ke arah 4 darjah Celsius menurut Climate Action Tracker, meskipun pelepasan mungkin sudah memuncak pada 2025. Untuk menyelaraskan tindakan China dengan sasaran 1.5 darjah dalam Perjanjian Paris, negara itu perlu mengurangkan pelepasan sebanyak 30% menjelang 2035, pengurangan yang dianggap pakar tidak mungkin dicapai berdasarkan arah aliran semasa.
Perkara Utama
- Sektor tenaga bersih China menjana 15.4 trilion yuan ($2.1 trilion) pada 2025, bersamaan dengan 11.4% KDNK dan memacu lebih 90% pertumbuhan pelaburan
- Kapasiti angin dan solar meningkat lebih dua kali ganda dari 2022 hingga 2024, mencapai 1,408 gigawatt dan mengatasi kapasiti arang batu pada awal 2025
- China memasang 315 gigawatt kapasiti solar dan 119 gigawatt kapasiti angin pada 2025, melebihi gabungan seluruh negara lain di dunia
- Negara itu mencapai sasaran kapasiti tenaga boleh baharu 2030 enam tahun lebih awal, pada 2024
- Walaupun tenaga boleh baharu berkembang, China mula mengendalikan kuasa arang batu baharu berkapasiti 78 gigawatt pada 2025, dengan 290 gigawatt telah mendapat kelulusan atau sedang dalam pembinaan
- Pengeluar China menghasilkan 80% panel solar global dan 60% turbin angin, sekali gus menurunkan kos 60-90% sejak 2010
- Pelaburan tenaga bersih mencecah $625 bilion pada 2024, bersamaan dengan 31% jumlah global
- Tanpa pertumbuhan tenaga bersih, KDNK China hanya akan berkembang 3.5%, bukannya 5.0% yang dilaporkan pada 2025