Cengkaman Tersembunyi terhadap Revolusi Kenderaan Elektrik
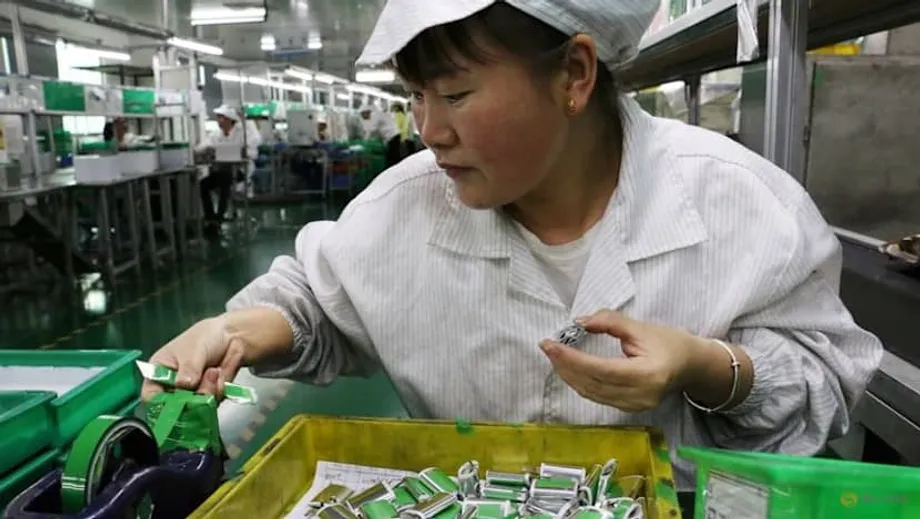
Dari jalanan Berlin hingga lebuh raya California, landskap bunyi pengangkutan global sedang mengalami perubahan asas. Enjin petrol digantikan dengan motor elektrik ketika kerajaan di seluruh dunia berusaha menyahkarbonkan sektor pengangkutan. Namun, di sebalik perubahan yang ketara ini, wujud pemusatan kuasa yang kurang terlihat tetapi jauh lebih besar kesannya. Ketika dunia menumpukan perhatian pada negara yang memiliki rizab litium, perebutan sebenar untuk mengawal masa depan kenderaan elektrik berlangsung di kilang kimia, tempat mineral mentah ditukar menjadi sebatian gred bateri.
Kandungan
- Cengkaman Tersembunyi terhadap Revolusi Kenderaan Elektrik
- Mengapa Penapisan Lebih Penting daripada Perlombongan
- Kaya Sumber, Lemah Pemprosesan
- Turun Naik Harga dan Pengurangan Pengeluaran
- Apabila Larangan Eksport Mengganggu Aliran Bekalan
- Cengkaman China Meluas hingga ke Penggunaan Kedua
- Mampukah Barat Mengurangkan Kebergantungan?
- Alternatif dan Jangka Masa Panjang
- Perkara yang Perlu Diketahui
China kini menguasai antara 60 hingga 70 peratus kapasiti penapisan kimia litium global, menurut Benchmark Mineral Intelligence (BMI), agensi pelaporan harga yang berpangkalan di London dan mengkhusus dalam rantaian bekalan bateri. Penguasaan ini kekal meskipun China hanya berada di kedudukan kesembilan dunia dari segi sumber litium sebenar. Jurang ini mendedahkan kelemahan kritikal dalam peralihan tenaga bersih: memiliki lombong tidak bermakna mengawal rantaian bekalan.
Luc Braun, penganalisis penyelidikan di BMI yang mengkhusus dalam litium dan perlombongan batuan keras global, berkata kawalan China amat menyeluruh dalam pemprosesan batuan keras. "Oleh itu, China menguasai sepenuhnya kapasiti pemprosesan batuan keras," kata Braun kepada CNA. Pemusatan ini penting kerana penapisan ialah peringkat yang menentukan kos dan menjamin kebolehpercayaan bekalan, sekali gus menjadi titik sempit penentu dalam perjalanan daripada bahan mentah di bumi kepada kenderaan elektrik.
Mengapa Penapisan Lebih Penting daripada Perlombongan
Perbezaan antara mengekstrak litium dengan menyediakannya untuk bateri merupakan antara aspek peralihan tenaga yang paling kurang difahami. Bekalan litium global terutamanya berasal daripada dua sumber: spodumena batuan keras yang kebanyakannya dilombong di Australia dan beberapa bahagian Afrika, serta air garam kaya litium yang diekstrak daripada dataran garam bawah tanah di "Segi Tiga Litium" Amerika Selatan.
Pada 2025, Australia menyumbang kira-kira 31 peratus pengeluaran litium lombong, diikuti Amerika Selatan sebanyak 27 peratus, China 21 peratus dan Afrika 19 peratus, menurut data BMI. Namun, sebahagian besar bahan mentah ini dihantar ke China untuk diproses. "Lombong menghasilkan batuan atau air garam yang mengandungi litium, tetapi rantaian bekalan bateri bergantung pada litium karbonat dan litium hidroksida yang memenuhi spesifikasi ketat," jelas Srinivas Popuri, pakar rantaian nilai bateri yang menasihati pengeluar kereta dan pelabur.
Popuri membuat perbandingan dengan industri minyak untuk menjelaskan pentingnya langkah perantaraan ini. "Perlombongan menghasilkan minyak mentah. Penapisan pula menghasilkan petrol dan diesel yang memenuhi spesifikasi ketat serta berfungsi secara konsisten dalam enjin," katanya. "Litium juga begitu. Bahan mentah yang agak tidak seragam ditukar menjadi bahan kimia tulen dengan bendasing yang dikawal ketat dan sifat fizikal yang konsisten." Perbezaan kecil dalam proses ini menjejaskan prestasi, hasil dan jangka hayat bateri, sekali gus membentuk kos dan kebolehpercayaan bekalan bagi pengeluar kereta.
Kerumitan teknikal proses penukaran ini tidak boleh dipandang ringan. Penukaran kimia memerlukan banyak tenaga, menuntut kepakaran teknikal dan sukar diperluas di luar kelompok industri yang sudah mantap. Hab penapisan China mendapat manfaat daripada ekosistem bersepadu yang menghimpunkan pembekal peralatan, jurutera, firma kimia dan pengeluar bateri, sekali gus mengurangkan kos serta mempercepat jadual pengeluaran dengan cara yang sukar ditandingi kemudahan terpencil di tempat lain.
Kaya Sumber, Lemah Pemprosesan
Ketidakpadanan geografi antara lokasi litium ditemui dengan tempat ia diproses sehingga sedia untuk bateri mewujudkan kebergantungan struktur yang sukar dihapuskan. Walaupun operasi air garam di Amerika Selatan sering menghasilkan bahan kimia, Braun dari BMI berkata "sebahagian besar pengeluaran bahan kimia di luar China datang daripada operasi air garam di Amerika Selatan, yang lazimnya merupakan kemudahan bersepadu". Ini bermakna hasilnya terikat pada bahan suapan sendiri dan tidak tersedia untuk memproses bahan daripada pihak ketiga.
Malah, pengeluaran di Amerika Selatan ini sering memerlukan pemprosesan tambahan. Kira-kira separuh daripada pengeluaran bahan kimia di Amerika Selatan tidak mencapai piawaian gred bateri dan memerlukan penapisan lanjut, yang kerap dilakukan di China. Litium batuan keras mengikuti pola serupa pada skala lebih besar. China bergantung terutamanya pada Australia dan Afrika untuk bahan suapan batuan keras, dengan menghantar bijih pekat ke kilang kimia China untuk ditukar menjadi litium karbonat atau litium hidroksida.
Setelah ditingkatkan kepada piawaian gred bateri, litium memasuki rantaian hiliran yang turut tertumpu di China. Negara itu menguasai kira-kira 86 peratus pengeluaran bahan aktif katod global dan 85 peratus pembuatan sel bateri, menurut BMI. Penyepaduan menegak ini membolehkan bateri bergerak dengan pantas dari kilang kimia ke kenderaan, selalunya dalam kelompok industri yang sama, lalu mewujudkan kelebihan kecekapan yang belum dapat ditandingi oleh rantaian bekalan Barat.
Prospek Mineral Kritikal Global 2025 Agensi Tenaga Antarabangsa (IEA) mengesahkan bahawa pemusatan ini semakin meningkat, bukannya berkurangan. Antara 2020 hingga 2024, pemusatan geografi penapisan meningkat bagi hampir semua mineral kritikal. Bagi litium khususnya, purata bahagian pasaran tiga negara penapis terbesar meningkat daripada kira-kira 82 peratus pada 2020 kepada 86 peratus pada 2024, dengan China menjadi pemacu utama peningkatan itu.
Turun Naik Harga dan Pengurangan Pengeluaran
Titik sempit penapisan paling ketara ketika pasaran bergolak. Antara 2021 hingga 2024, harga litium mengalami kitaran ledakan dan kejatuhan yang luar biasa, sekali gus mendedahkan kerapuhan rantaian bekalan global. Harga melonjak lapan kali ganda sepanjang 2021 dan 2022 apabila permintaan kenderaan elektrik meningkat pesat, sebelum menjunam lebih 80 peratus menjelang 2024, menurut data IEA.
Kemeruapan ini memaksa pengurangan pengeluaran secara meluas di seluruh industri. Pengeluar bateri terbesar China, Contemporary Amperex Technology (CATL), mengurangkan operasi litium di wilayah Jiangxi akibat kos pengeluaran yang tinggi dan harga yang lemah. Jiangxi Jiuling Lithium menggantung pengeluaran di unit perlombongannya, manakala pelombong Australia termasuk Global Lithium Resources mengecilkan skop kajian kebolehlaksanaan. Arcadium Lithium mengumumkan rancangan untuk meletakkan operasi spodumena Mt Cattlin di Australia dalam keadaan penjagaan dan penyelenggaraan menjelang pertengahan 2025.
YJ Lee, pengarah Arcane Capital Advisors yang berpangkalan di Singapura, menyifatkan tempoh antara 2023 hingga 2025 sebagai "musim sejuk litium yang agak menyakitkan". Namun, Lee berkata kemerosotan ini singkat dalam gambaran besar peralihan tenaga. "Apa yang berlaku ialah kekurangan modal menyebabkan banyak pemaju litium menangguhkan projek mereka, lalu melewatkannya beberapa tahun," jelasnya. Pembekuan pelaburan ini memberi kesan kepada keselamatan bekalan pada masa depan, kerana projek yang tertangguh hari ini akan menyebabkan kekurangan bekalan esok.
Penukaran litium menanggung kos pematuhan alam sekitar yang tinggi, sekali gus menambah ketidaktentuan pelaburan. Proses ini menghasilkan sisa dan residu yang perlu diurus dengan teliti, menjadikan kelulusan dan rawatan sisa komponen yang semakin penting dalam jadual serta kos projek. "Hanya apabila bekalan lombong di huluan stabil, rantaian industri dapat berkembang seperti biasa," kata seorang pengeluar litium terkemuka China yang meminta namanya dirahsiakan, sambil menambah bahawa kos dan tahap kematangan proses pada peringkat berbeza mempengaruhi harga serta kualiti bekalan.
Apabila Larangan Eksport Mengganggu Aliran Bekalan
Pemusatan kapasiti penapisan di China mewujudkan kerentanan struktur terhadap kejutan bekalan, terutamanya apabila negara kaya sumber cuba meraih lebih banyak nilai daripada sumber mereka melalui sekatan eksport. Pada 25 Februari 2025, Zimbabwe mengumumkan penggantungan serta-merta semua eksport pekatan litium, termasuk penghantaran yang sudah dalam perjalanan, sekali gus mengejutkan kalangan industri China dan mencetuskan lonjakan harga litium dalam masa semalaman.
Zimbabwe, yang menyumbang kira-kira 10 peratus bekalan litium lombong global dan sekitar 15 peratus litium yang diproses di China, pada asalnya merancang untuk melaksanakan larangan itu pada Januari 2027 tetapi mempercepat tarikhnya bagi memaksa pemprosesan dalam negara. "Daripada membuat persediaan untuk menambah nilai, sesetengah pihak terlibat dalam kegiatan perlombongan yang tidak terkawal, berusaha mengeluarkan dan mengeksport sebanyak mungkin litium mentah sebelum tarikh akhir," kata Nick Mangwana dari kementerian penerangan Zimbabwe, yang mengecam tindakan penimbunan susulan sebagai "penjarahan" masa depan ekonomi negara itu.
Larangan itu mencetuskan apa yang disifatkan Business Insider Africa sebagai "kejutan bekalan langsung" kepada China, yang sangat bergantung pada import pekatan spodumena batuan keras dari Afrika dan Australia untuk membekalkan kapasiti penapisannya yang besar. Walaupun firma China seperti Sichuan Yahua Industrial Group dan Zhejiang Huayou Cobalt sedang membina kilang litium sulfat di Zimbabwe bagi mematuhi keperluan pemprosesan tempatan, kemudahan ini merupakan langkah pemprosesan perantaraan dan bukannya pembebasan sepenuhnya daripada ekosistem China.
Calisto Radithipa, pengasas Kemcore yang berpangkalan di Botswana, berkata litium sulfat mempunyai nilai lebih tinggi berbanding pekatan mentah, sekali gus meningkatkan royalti untuk kerajaan negara tuan rumah. Namun, pengkritik seperti Farai Maguwu dari Centre for Natural Resources Governance memberi amaran bahawa strategi sedemikian berisiko mewujudkan "ilusi perindustrian tempatan" sambil memperdalam kebergantungan pada firma China yang keutamaannya mungkin tidak seiring dengan pembangunan tempatan jangka panjang.
Cengkaman China Meluas hingga ke Penggunaan Kedua
Penguasaan China tidak terhad kepada pengeluaran litium primer. Apabila pasaran kenderaan elektrik semakin matang, kitar semula bateri menjadi semakin penting untuk keselamatan bekalan. Menurut Benchmark Mineral Intelligence, China dijangka memproses 3.6 juta tan bateri terpakai pada 2025, merangkumi 78 peratus kapasiti prarawatan global dan 89 peratus kapasiti penapisan jisim hitam.
Jisim hitam, iaitu bahan yang terhasil daripada bateri terpakai yang dicincang, memerlukan penapisan canggih untuk mendapatkan semula litium, nikel dan kobalt yang bernilai untuk digunakan semula dalam katod baharu. Kapasiti penapisan China bagi bahan ini dijangka mencecah 2.5 juta tan menjelang 2025, meningkat daripada 895,000 tan pada 2022. Sebaliknya, Amerika Utara hanya mempunyai kapasiti penapisan jisim hitam sebanyak 21,000 tan, manakala Eropah mengendalikan 28,000 tan.
Penguasaan dalam kitar semula ini memastikan bahawa apabila bateri mencapai akhir hayatnya, bahan-bahannya kembali mengalir ke dalam rantaian bekalan yang dikawal China. Fastmarkets melaporkan bahawa industri kitar semula China berdepan lebihan kapasiti, dengan sesetengah unit penapisan beroperasi pada kadar penggunaan serendah 20 hingga 30 peratus. Namun, piawaian kebangsaan baharu bagi jisim hitam yang berkuat kuasa pada Julai 2025 dijangka mengukuhkan rantaian bekalan dengan menghalalkan import dan menetapkan piawaian pengeluaran yang seragam.
Pemusatan ini mewujudkan cabaran ekonomi jangka panjang bagi pengitar semula di seluruh dunia. Apabila kimia bateri beralih kepada litium ferum fosfat (LFP) dan menjauhi formulasi nikel-kobalt-mangan (NCM), nilai intrinsik bahan yang boleh dikitar semula merosot. "Ketiadaan nikel dan kobalt menjejaskan daya maju ekonomi kitar semula bateri LFP," kata Luke Sweeney, penganalisis kanan kitar semula bateri di Fastmarkets. Tekanan ekonomi ini memberi kesan yang tidak seimbang kepada pengitar semula bukan China yang sudah bergelut untuk menandingi kelebihan skala China.
Mampukah Barat Mengurangkan Kebergantungan?
Menyedari kelemahan strategik akibat rantaian bekalan yang tertumpu, Amerika Syarikat dan Eropah melancarkan usaha agresif untuk membangunkan penapisan litium tempatan. Tesla memulakan operasi di kilang penapisan litium berhampiran Corpus Christi, Texas, pada Januari 2025, yang direka untuk menghasilkan litium gred bateri bagi pengeluaran kenderaan elektriknya sendiri. Pembekal Belanda, AMG, terus menghantar spodumena dari Brazil ke China untuk diproses sebelum penapisan di Jerman, sekali gus menunjukkan betapa terhadnya pilihan di luar China.
Namun, penganalisis mengingatkan bahawa pengumuman kapasiti tidak bermakna bekalan terjamin. "Projek yang baru ditauliahkan masih dalam fasa peningkatan pengeluaran dan hasilnya jauh di bawah kapasiti reka bentuk," kata Braun dari BMI. Srinivas Popuri menegaskan bahawa kepelbagaian yang bermakna memerlukan lebih daripada sekadar kilang fizikal. "Mereka memerlukan kilang yang beroperasi secara stabil dengan hasil tinggi, menghasilkan bahan gred bateri yang konsisten, diperakui oleh pengeluar katod dan sel utama serta disokong kontrak pembelian jangka panjang bagi membiayai operasi," jelasnya.
Cabaran struktur melangkaui kapasiti teknikal. Lee dari Arcane Capital Advisors berhujah bahawa usaha Barat membina rantaian bekalan selari akan menghasilkan operasi "yang kosnya secara struktur lebih tinggi" dan "akan mengambil masa jauh lebih lama daripada yang dijangkakan negara-negara AS dan EU". Menurut IEA, kos modal bagi projek di rantau yang mempunyai sumber pelbagai lazimnya 50 peratus lebih tinggi berbanding pengeluar sedia ada, sementara kemeruapan harga dan ketidaktentuan ekonomi menghalang pelaburan swasta.
Perubahan dasar baru-baru ini menyukarkan usaha ini. Pemansuhan komponen utama Akta Pengurangan Inflasi AS, yang menyediakan pembiayaan dan insentif untuk bateri serta kenderaan elektrik, telah meredakan minat pelabur. Sementara itu, firma China mendapat manfaat daripada kemudahan kredit bersubsidi. Menurut penyelidikan AidData, sepuluh syarikat perlombongan China terbesar yang disenaraikan di bursa membayar kadar faedah efektif sebanyak 3.7 peratus berbanding 7.1 peratus bagi pesaing asing mereka. Kelebihan pembiayaan ini membolehkan firma China bertahan menghadapi kemeruapan dan margin lebih tipis sambil mengutamakan peluasan penguasaan pasaran strategik berbanding keuntungan jangka pendek.
Alternatif dan Jangka Masa Panjang
Litium berkemungkinan tidak akan digantikan dalam bateri kenderaan elektrik dalam tempoh lima hingga sepuluh tahun akan datang, namun teknologi alternatif sedang muncul. Bateri ion natrium merupakan alternatif paling menjanjikan memandangkan proses pengeluarannya serupa dengan bateri litium-ion, walaupun ketumpatan tenaganya lebih rendah dan sesuai untuk aplikasi tertentu. China kini menghasilkan 95 peratus mangan sulfat ketulenan tinggi dan 75 peratus asid fosforik tulen, iaitu input utama untuk bateri ion natrium dan LFP. Ini menunjukkan sebarang peralihan masih akan bergantung pada rantaian bekalan China.
Bagi Amerika Syarikat, pengeluaran domestik masih terhad kepada satu operasi berskala komersial di Nevada, meskipun Formasi Smackover di Texas muncul sebagai sumber air garam yang berpotensi besar. ExxonMobil dan Chevron telah memperoleh pegangan tanah di rantau itu, dengan pengeluaran berpotensi bermula pada 2027. Namun, kebimbangan alam sekitar berkaitan penggunaan air dan pengurusan bahan kimia toksik, ditambah pula dengan kelewatan kelulusan, menunjukkan bekalan domestik akan kekal kecil untuk beberapa tahun.
David Zhang dari International Intelligent Vehicle Engineering Association di Hong Kong meramalkan China dapat mengekalkan kelebihannya selama lima hingga sepuluh tahun berdasarkan kelebihan semasa. "Namun, titik sempitnya akan berubah," katanya, sambil menjangkakan kekangan mungkin beralih antara laluan kimia yang berbeza atau kepada input peringkat pertengahan lain, bukannya litium hilang sepenuhnya daripada rantaian bekalan.
IEA mengunjurkan bahawa menjelang 2035 sekalipun, purata bahagian tiga pembekal bahan bertapis terbesar hanya akan merosot sedikit kepada 82 peratus, iaitu kembali kepada tahap pemusatan 2020. Jangka masa realistik untuk kepelbagaian bahan memberi kesan berlanjutan hingga penghujung 2020-an dan 2030-an, menyebabkan peralihan kenderaan elektrik global terus bergantung pada keupayaan penapisan China untuk masa hadapan yang dapat dijangka.
Perkara yang Perlu Diketahui
- China menguasai 60-70% kapasiti penapisan kimia litium global meskipun berada di kedudukan kesembilan dari segi sumber litium dunia, sekali gus mewujudkan titik sempit kritikal dalam rantaian bekalan kenderaan elektrik.
- Penapisan ialah proses yang rumit dari segi teknikal dan memerlukan banyak tenaga serta ekosistem industri canggih yang dibangunkan China selama beberapa dekad, menjadikannya sukar untuk ditiru dengan pantas oleh pesaing Barat.
- Litium mentah dari Australia (31% perlombongan), Amerika Selatan (27%) dan Afrika (19%) kebanyakannya dihantar ke China untuk diproses menjadi karbonat dan hidroksida gred bateri.
- Harga litium menjunam lebih 80% antara 2022 hingga 2024, memaksa pengurangan pengeluaran di seluruh dunia dan melambatkan projek baharu; pemulihan dijangka hanya menjelang 2028.
- Larangan eksport litium mentah Zimbabwe pada Februari 2025 menyerlahkan risiko nasionalisme sumber dan kelemahan rantaian bekalan bagi penapis China yang bergantung pada batuan keras dari Afrika.
- China menguasai kitar semula bateri dengan 89% kapasiti penapisan jisim hitam global, memastikan bahan daripada bateri tamat hayat kembali memasuki rantaian bekalan yang dikawal China.
- Usaha Barat untuk mempelbagaikan bekalan, termasuk kilang penapisan Tesla di Texas, berdepan kekurangan daya saing kos secara struktur (kos modal 50% lebih tinggi) serta cabaran meningkatkan pengeluaran secara teknikal yang kesannya hanya akan dirasai menjelang penghujung 2020-an atau 2030-an.
- Amerika Syarikat mengimport 97% litium yang digunakannya, terutamanya dari Argentina dan Chile, tetapi masih memerlukan pemprosesan China untuk mendapatkan bahan gred bateri, sekali gus mewujudkan kebergantungan berlapis.