Kejatuhan Rekod Dedahkan Kerentanan Tenaga
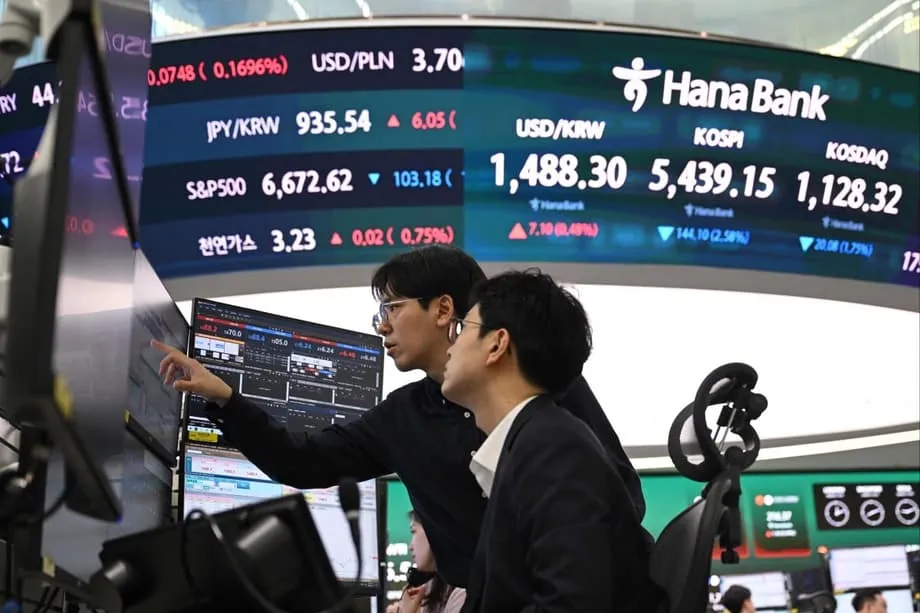
Pasaran saham Korea Selatan mencatatkan kemerosotan harian terburuk dalam sejarah apabila indeks Kospi menjunam lebih 12% pada awal Mac, menghapuskan berbilion-bilion nilai pasaran dalam masa beberapa jam dan mencetuskan pemutus litar di seluruh pasaran niaga hadapan. Kejatuhan di Seoul itu merupakan penurunan paling mendadak dalam kalangan bursa utama dunia sejak Amerika Syarikat dan Israel melancarkan serangan ketenteraan terhadap Iran pada 28 Februari, sekali gus mencetuskan tindak balas berantai yang mendedahkan kelemahan struktur mendalam ekonomi pengimport tenaga. Nikkei 225 Tokyo merosot hampir 9% dalam tempoh sama, manakala penanda aras di Eropah mencatatkan penurunan lebih sederhana, sekitar 7%. Perbezaan prestasi pasaran itu mencerminkan realiti ekonomi yang ketara: negara yang sangat bergantung pada minyak Timur Tengah berdepan krisis yang sebahagian besarnya dapat dielakkan oleh kuasa pembuatan yang mempunyai bekalan tenaga sendiri.
Kandungan
- Kejatuhan Rekod Dedahkan Kerentanan Tenaga
- Kebergantungan Struktur Menjadi Liabiliti Kritikal
- Campur Tangan Kecemasan dan Kawalan Harga
- Pengecualian China dan Ketahanan Barat
- Krisis Mata Wang dan Ancaman Stagflasi
- Titik Panas Geopolitik dan Tindak Balas Strategik
- Psikologi Pasaran dan Prospek Jangka Panjang
- Kesimpulan
Jualan besar-besaran itu melangkaui penurunan peratusan semata-mata. Indeks Kosdaq Korea Selatan yang sarat dengan saham teknologi jatuh 14%, menyebabkan dagangan dihentikan, manakala saham gergasi semikonduktor Samsung Electronics dan SK Hynix susut kira-kira 20% berbanding penilaian sebelum perang. Syarikat-syarikat ini, yang baru-baru ini mengatasi gabungan nilai pasaran firma teknologi utama China hasil permintaan kecerdasan buatan, kini berdepan kebimbangan yang semakin meningkat bahawa kos tenaga akan menghakis margin keuntungan merentas industri berorientasikan eksport. Di Tokyo, Nikkei jatuh 5.2% dalam sehari, dengan indeks Topix yang lebih luas turut merosot apabila pelabur mengambil kira kos tenaga yang kekal tinggi.
Kebergantungan Struktur Menjadi Liabiliti Kritikal
Ketajaman tindak balas pasaran berpunca daripada kebergantungan asas Asia terhadap import bahan api fosil. Menurut Morgan Stanley, defisit perdagangan minyak dan gas menyumbang 2.1% daripada keluaran dalam negara kasar di seluruh rantau Asia, jauh lebih tinggi berbanding 1.5% di Eropah. Korea Selatan ialah ekonomi utama yang paling terdedah, dengan defisit perdagangan tenaga bersamaan 4.3% daripada KDNK, manakala Jepun mencatatkan defisit 2.7%. Sebagai perbandingan, China mengekalkan defisit tenaga yang lebih terkawal, iaitu 1.8% berbanding asas ekonominya yang besar.
Angka-angka ini membawa kepada kerentanan ekonomi serta-merta. Korea Selatan mengimport hampir kesemua minyak mentahnya, dengan kira-kira 70% diperoleh daripada pembekal di Timur Tengah. Kebergantungan Jepun lebih ketara, dengan kira-kira 90% keperluan minyaknya dibekalkan pengeluar Teluk. Apabila Iran secara berkesan menyekat Selat Hormuz pada awal Mac, sekali gus menyekat laluan yang mengendalikan kira-kira 20 juta tong sehari dan 25% daripada keseluruhan perdagangan petroleum melalui laut, ekonomi-ekonomi ini berdepan ancaman kewujudan terhadap model perindustrian mereka. Selat itu merupakan laluan perkapalan utama bagi ekonomi Asia yang memerlukan banyak tenaga, dengan Korea Selatan, Jepun, China dan India menyumbang kira-kira 75% daripada aliran minyak melalui laluan sempit itu.
Ray Sharma-Ong, timbalan ketua global penyelesaian pelbagai aset khusus di Aberdeen Investments, menjelaskan dinamik pasaran yang mendorong prestasi lemah rantau itu.
Pasaran ekuiti di Jepun, Korea dan Taiwan merosot dengan ketara apabila pelabur bertindak balas terhadap harga minyak yang lebih tinggi dan ketidaktentuan geopolitik. Ekonomi-ekonomi ini merupakan pengimport tenaga bersih, yang sebahagiannya menjelaskan tindak balas pasaran yang negatif. Jualan besar-besaran itu juga mencerminkan peralihan pelaburan yang mengelak risiko, daripada sektor kitaran kepada aset defensif.
Campur Tangan Kecemasan dan Kawalan Harga
Kerajaan di seluruh Asia Timur Laut bergegas melaksanakan langkah kecemasan apabila harga bahan api melonjak dan tekanan inflasi meningkat. Korea Selatan mengambil langkah luar biasa dengan mengenakan had harga bahan api buat kali pertama dalam hampir tiga dekad. Presiden Lee Jae Myung mengumumkan harga petrol borong akan dihadkan pada 1,724 won seliter dan diesel pada 1,713 won seliter sepanjang tempoh penstabilan awal selama dua minggu. Langkah itu diambil selepas purata harga petrol di Seoul melepasi 1,900 won seliter, paras yang tidak dilihat dalam tempoh empat tahun, sekali gus mencetuskan pembelian panik di stesen minyak di seluruh negara apabila pemandu berpusu-pusu mengisi tangki sebelum kenaikan seterusnya.
Had harga itu hanyalah satu komponen daripada program penstabilan pasaran lebih luas bernilai 100 trilion won yang dilancarkan pada 6 Mac. Presiden Lee menegaskan bahawa pihak berkuasa perlu mencegah gangguan pasaran, namun pada masa sama mengelakkan herotan harga ekuiti melalui campur tangan buatan. Pentadbirannya juga mula meneliti laluan bekalan alternatif yang mengelakkan Selat Hormuz, termasuk kemungkinan meningkatkan import dari Brazil dan Norway, meskipun usaha mempelbagaikan bekalan seperti itu memerlukan masa berbulan-bulan atau bertahun-tahun untuk dilaksanakan dengan berkesan. Selain itu, Korea Selatan mengumumkan akan melepaskan 22.46 juta tong minyak, bersamaan sembilan hari permintaan domestik, sebagai sebahagian daripada usaha Agensi Tenaga Antarabangsa yang diselaraskan untuk melepaskan 400 juta tong minyak di seluruh dunia.
Jepun mengambil pendekatan berbeza dengan menggunakan rizab petroleum strategiknya yang besar. Kerajaan membenarkan pelepasan 80 juta tong minyak, bersamaan 15 hari penggunaan domestik, daripada simpanan kecemasan yang kini mencukupi untuk menampung permintaan selama 254 hari. Perdana Menteri Sanae Takaichi menolak desakan supaya belanjawan fiskal 2026 yang sedang dibahaskan di Parlimen dirombak, sebaliknya bergantung pada mekanisme subsidi sedia ada untuk melindungi penapis minyak daripada turun naik harga. Berbeza daripada kawalan harga langsung Korea Selatan, pendekatan Jepun mengekalkan mekanisme pasaran sambil menggunakan langkah fiskal untuk mengawal kos runcit. Vietnam turut menghapuskan sepenuhnya cukai import bahan api bagi menjamin keselamatan tenaga, sementara ekonomi serantau lain meneliti langkah kecemasan.
Pengecualian China dan Ketahanan Barat
Ketika pasaran Asia Timur Laut bergolak, China muncul sebagai pulau kestabilan yang tidak dijangka. Indeks CSI 300 merosot kurang daripada 1% sejak permusuhan bermula, menjadikannya penanda aras ekuiti utama berprestasi terbaik di dunia sepanjang krisis itu. Ketahanan ini berpunca daripada strategi tenaga jangka panjang Beijing, termasuk pemasangan besar-besaran tenaga boleh baharu domestik, simpanan minyak yang ketara dan pengeluaran domestik yang lebih tinggi berbanding negara jirannya. Walaupun China kekal sebagai pengimport minyak terbesar dunia, hubungan bekalannya yang pelbagai dan keupayaan menggantikan minyak dengan arang batu menyediakan penampan yang tidak dimiliki negara jirannya. Seperti yang dinyatakan dalam satu analisis strategik, krisis minyak mungkin membawa kesan buruk sebenar kepada China, namun boleh memperkukuh kedudukan Beijing berbanding pesaing serantaunya.
Amerika Syarikat juga mengharungi krisis itu dengan penurunan ekuiti yang agak sederhana, sekitar 3.6%, walaupun menjadi pihak utama yang berperang dalam konflik tersebut. Kedudukan Amerika sebagai pengeksport tenaga bersih bermakna harga minyak yang lebih tinggi menguntungkan sektor tenaga domestik, sekali gus mengimbangi sebahagian kerugian di sektor lain. Penurunan terhad S&P 500 berbeza ketara daripada kejatuhan dua angka di Seoul, menunjukkan bagaimana kejutan minyak itu secara berkesan membahagikan dunia kepada negara yang mempunyai bekalan tenaga dan negara yang tidak. Pasaran Eropah merosot secara sederhana, kira-kira 7%, disokong oleh intensiti penggunaan tenaga yang lebih rendah berbanding hab pembuatan Asia. Namun, ekonomi perindustrian Jerman kekal terdedah dengan defisit tenaga bersamaan 1.5% daripada KDNK.
Menurut analisis pasaran yang menjejaki krisis ini, pengeksport tenaga sebenarnya mendapat manfaat daripada harga yang lebih tinggi. Pasaran saham Norway meningkat 1.1% sejak 28 Februari, manakala penanda aras Arab Saudi naik 2.5%. Iraq, Qatar dan Emiriah Arab Bersatu berpotensi meraih hasil luar jangka yang bersamaan dengan bahagian besar KDNK mereka, walaupun gangguan pengeluaran merumitkan perkiraan bagi negara Teluk.
Krisis Mata Wang dan Ancaman Stagflasi
Selain pasaran ekuiti, kejutan minyak itu mencetuskan turun naik mata wang yang teruk, sekali gus memburukkan kesusahan ekonomi. Won Korea Selatan seketika melepasi paras psikologi penting 1,500 bagi setiap dolar AS pada pertengahan Mac, nilai terlemahnya sejak 2009, apabila pelabur asing meninggalkan aset Korea untuk mencari aset perlindungan selamat dalam denominasi dolar. Susut nilai mata wang itu menambah kesan inflasi daripada kontrak minyak berdenominasi dolar, lalu mewujudkan kitaran yang menyaksikan tenaga mahal melemahkan mata wang, dan seterusnya menjadikan import tenaga akan datang lebih mahal.
Ahli ekonomi semakin memberi amaran bahawa negara yang bergantung pada import berdepan stagflasi, keadaan ekonomi yang membimbangkan apabila pertumbuhan terbantut serentak dengan inflasi yang semakin pantas. Dengan harga minyak mentah melebihi $100 setong, ahli ekonomi menganggarkan kejutan itu boleh menambah 0.7 mata peratusan kepada inflasi global, sambil mengurangkan pertumbuhan sebanyak 0.4 mata peratusan. Institut Pembangunan Korea mengunjurkan harga minyak yang kekal tinggi boleh mengurangkan pertumbuhan KDNK Korea Selatan pada 2026 sehingga 0.45 mata peratusan. Bagi ekonomi yang menyasarkan pertumbuhan kira-kira 2% dengan inflasi sekitar 2%, kejutan sedemikian mengancam untuk menggagalkan sepenuhnya matlamat dasar monetari.
Kiuchi Takahide, ahli ekonomi eksekutif di Institut Penyelidikan Nomura, memberi amaran tentang risiko kemelesetan di Jepun.
Jika harga terus meningkat, tahap penggunaan peribadi tidak dapat dikekalkan dan ekonomi Jepun boleh mengalami kemelesetan.
Bank of Japan berdepan dilema yang amat sukar. Selepas baru-baru ini menamatkan dasar kadar faedah negatif, bank pusat itu kini perlu memilih antara menaikkan kadar untuk membendung inflasi import, yang boleh menjejaskan pemulihan ekonomi yang rapuh, atau mengekalkan dasar akomodatif dengan risiko susut nilai mata wang dan lingkaran kenaikan harga.
Titik Panas Geopolitik dan Tindak Balas Strategik
Pencetus langsung kepanikan pasaran berlaku apabila Pemimpin Agung baharu Iran, Mojtaba Khamenei, mengarahkan Selat Hormuz ditutup tanpa had masa, sekali gus mengubah konflik ketenteraan serantau menjadi krisis ekonomi global. Sekatan itu memaksa syarikat perkapalan mencari laluan alternatif mengelilingi Tanjung Harapan, menambah masa penghantaran selama beberapa minggu dan kos tambahan berjuta-juta. Premium insurans bagi transit maritim meningkat sebanyak anggaran $5 hingga $15 setong, sekali gus mengenakan premium perang pada setiap kargo tanpa mengira asalnya.
Konflik itu semakin memuncak apabila tentera AS melancarkan serangan udara terhadap Pulau Kharg, hab eksport minyak terbesar Iran, lalu mendorong Iran bertindak balas dengan menyerang pelabuhan Fujairah di Emiriah Arab Bersatu, kemudahan yang dibina khusus untuk mengelakkan Selat Hormuz. Presiden Donald Trump mencadangkan pembentukan gabungan tentera laut yang merangkumi Korea Selatan, Jepun dan China untuk mengiringi kapal tangki melalui selat yang dipertikaikan itu, meskipun kerumitan diplomatik mungkin menghalang kerjasama sedemikian. Laporan mengenai hubungan tidak langsung CIA dengan anggota risikan Iran yang menawarkan untuk membincangkan syarat penyelesaian konflik memberikan kelegaan sementara kepada pasaran, namun duta Iran ke Pertubuhan Bangsa-Bangsa Bersatu secara terbuka menolak rundingan buat masa ini.
Psikologi Pasaran dan Prospek Jangka Panjang
Walaupun berlaku kejatuhan mendadak, sesetengah pakar strategi pasaran melihat jualan besar-besaran itu sebagai pembetulan teknikal, bukannya keruntuhan ekonomi asas. Penganalisis Goldman Sachs meletakkan kejatuhan Kospi dalam konteks kenaikan luar biasa indeks itu sebanyak 176% sejak April 2025, dan menyifatkan pengunduran tersebut sebagai fasa penyatuan yang perlu, yang berkemungkinan berakhir dengan pemulihan ke paras tertinggi baharu sebaik sahaja ketegangan geopolitik reda.
Eli Lee, ketua strategi pelaburan di Bank of Singapore milik OCBC, menyifatkan tindak balas pasaran itu sebagai reaksi lazim terhadap kejutan geopolitik jangka pendek.
Kami menjangkakan tindak balas spontan pasaran yang mengelak risiko. Namun, jika tiada kejutan minyak, sejarah menunjukkan bahawa peristiwa geopolitik lazimnya tidak memberi kesan negatif berpanjangan terhadap harga ekuiti.
Bagaimanapun, perbezaan antara kejutan sementara dengan krisis berpanjangan mungkin tidak bermakna bagi ekonomi yang berdepan tekanan fiskal serta-merta. Korea Selatan telah mengumumkan rancangan belanjawan tambahan sebanyak 10 hingga 20 trilion won untuk menyokong kebajikan isi rumah dan pemulihan ekonomi. Profesor Madya Kim In-wook dari Universiti Sungkyunkwan di Seoul memberi amaran bahawa psikologi pasaran menimbulkan risiko yang melangkaui kekurangan bekalan fizikal.
Pada satu ketika, pelepasan rizab minyak strategik mungkin ditafsirkan pasaran sebagai isyarat bahawa krisis bekalan tidak lagi dapat diurus melalui saluran biasa. Bukan pengurangan fizikal rizab itu sendiri yang akan menggugat kestabilan pasaran, sebaliknya penilaian kolektif pasaran bahawa Selat Hormuz tidak mungkin dibuka semula dalam masa terdekat.
Kesimpulan
- Indeks Kospi Korea Selatan jatuh 12% sejak 28 Februari, mencatatkan penurunan harian terburuk dalam sejarah negara itu, manakala Nikkei 225 Jepun merosot kira-kira 9%
- Sekatan Iran terhadap Selat Hormuz mengganggu 20% perdagangan minyak global melalui laut, dengan kesan tidak seimbang terhadap ekonomi Asia yang mengimport 70% hingga 90% minyak mentah mereka dari Timur Tengah
- Korea Selatan mengenakan had harga bahan api buat kali pertama dalam hampir 30 tahun dan mengumumkan program penstabilan pasaran bernilai 100 trilion won, manakala Jepun membenarkan pelepasan 80 juta tong daripada rizab strategiknya
- Won Korea Selatan jatuh kepada 1,500 bagi setiap dolar AS, paras terlemahnya sejak 2009, ketika kebimbangan stagflasi meningkat di seluruh ekonomi yang bergantung pada import
- Indeks CSI 300 China merosot kurang daripada 1%, menjadikannya pasaran utama berprestasi terbaik, manakala pengeksport tenaga termasuk Arab Saudi dan Norway mencatatkan kenaikan ekuiti susulan harga minyak yang lebih tinggi
- Ahli ekonomi menganggarkan kejutan minyak itu boleh menambah 0.7 mata peratusan kepada inflasi global sambil mengurangkan pertumbuhan sebanyak 0.4 mata peratusan, sekali gus merumitkan usaha bank pusat mengekalkan pelonggaran dasar monetari