Ketika Canselor Mengambil Alih Stereng
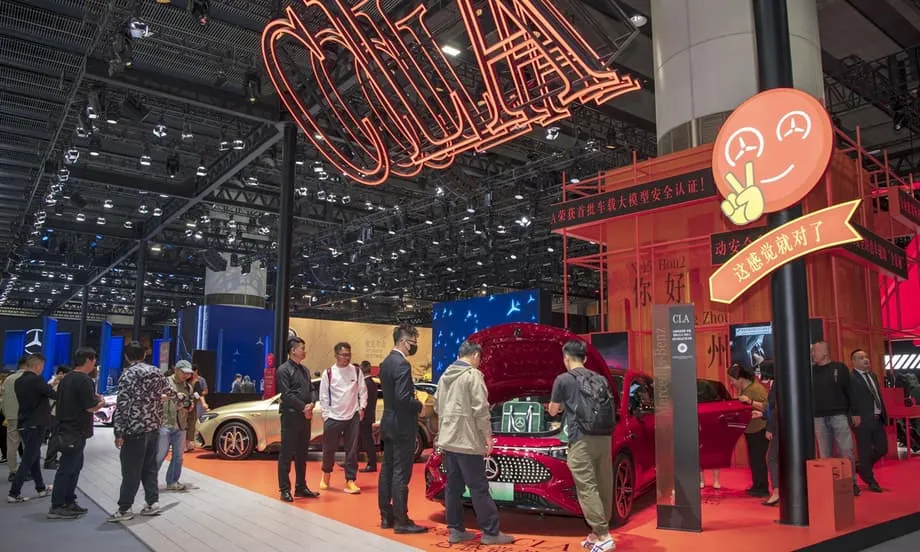
Ola Källenius masih mengingati pertemuan pertamanya dengan Cao Xudong pada 2017. Pengasas Momenta itu mengendalikan syarikat pemula kecil dalam bidang pemanduan autonomi di Beijing, yang hampir tidak dikenali di luar China. "Selepas perbualan kami, saya fikir, 'Pasukan ini nampaknya sangat bagus. Mari melabur,'" kata pengerusi Mercedes-Benz Group itu. Keputusan tersebut menandakan pelaburan pertama pembuat kereta Jerman itu dalam sebuah syarikat pemanduan autonomi China. Kurang sedekad kemudian, kerjasama itu menghasilkan sistem bantuan pemanduan pintar yang cukup mengagumkan sehingga Canselor Jerman Friedrich Merz menyifatkannya sebagai "menakjubkan" ketika menaiki kenderaan uji pandu di Beijing pada 26 Februari 2026. "Ini salah satu teknologi mobiliti masa depan," kata Merz sambil memuji kerjasama antara pengeluar Jerman dengan syarikat teknologi China.
Kandungan
Kerjasama ini membawa makna yang lebih besar daripada sekadar perkongsian teknikal. Ia menandakan perubahan besar dalam cara syarikat multinasional melihat China. Negara itu bukan lagi sekadar kilang dunia atau pasaran pengguna terbesarnya. China kini menjadi hab inovasi global, tempat syarikat asing membangunkan teknologi untuk digunakan di seluruh dunia. "Kami mahu memanfaatkan pasaran inovasi yang dinamik ini untuk mengembangkan perniagaan kami di China dan di seluruh dunia," jelas Källenius.
Kerjasama Automotif Memacu Transformasi
Sektor automotif menerajui peralihan daripada Made in China kepada Created in China. Pada 13 Mac 2026, model kenderaan pertama yang dibangunkan bersama oleh Volkswagen Group dan pengeluar kenderaan elektrik China XPeng keluar dari barisan pengeluaran, menandakan pencapaian penting dalam integrasi syarikat gergasi Jerman itu yang semakin mendalam dengan rakan kongsi tempatan. Volkswagen memperkukuh komitmennya dengan membuka bengkel ujian penuh pertama di luar negara di Hefei, Wilayah Anhui. Kemudahan seluas 100,000 meter persegi itu membolehkan syarikat berkenaan membangunkan platform kenderaan baharu dan teknologi utama sepenuhnya di luar Jerman buat kali pertama dalam sejarahnya.
Peningkatan kecekapan yang dicapai amat besar. Volkswagen melaporkan bahawa proses pembangunan kenderaan yang ditakrifkan perisian memendekkan kitaran pembangunan kenderaan keseluruhan sebanyak 30 peratus berbanding aliran kerja tradisional, selain mengurangkan kos sehingga 40 peratus bagi projek utama tertentu. Menurut laporan syarikat, kini Volkswagen boleh menghasilkan kenderaan elektrik sepenuhnya di China dengan kos separuh daripada kos pengeluaran di tempat lain.
Toyota menggunakan strategi serupa di pusat R&D miliknya di Changshu, Wilayah Jiangsu. Di situ, jurutera tempatan membangunkan SUV kompak bZ3X dan sedan bZ7 dengan komponen yang direka di China. Kenderaan ini menyumbang kepada strategi kenderaan elektrik global syarikat tersebut, sekali gus menunjukkan bagaimana inovasi yang tercetus di China kini membentuk barisan produk di seluruh dunia. Bosch Group, pembekal Jerman, telah memperuntukkan kira-kira 10 bilion yuan dalam tempoh lima tahun bagi projek inovasi kawalan pemanduan pintar di Suzhou, dengan tumpuan pada penyelesaian bantuan pemanduan pintar menyeluruh.
Syarikat Gergasi Farmaseutikal dan Perindustrian Turut Menyusul
Trend ini melangkaui jauh sektor pembuatan automotif. Sanofi, syarikat gergasi farmaseutikal Perancis, telah melancarkan Pusat Inovasi dan Operasi China yang pertama di Chengdu. Pusat itu menyelia operasi merangkumi penyelidikan dan pembangunan, ujian klinikal serta perkhidmatan rantaian bekalan. Pusat tersebut merancang untuk mengisi lebih 600 jawatan profesional menjelang akhir 2026. Sementara itu, Sanofi sedang menubuhkan hab perubatan translasi baharu di daerah Jing'an, Shanghai, yang bakal menjadi kemudahan seumpamanya yang terbesar di China dan dihubungkan dengan enam pusat global yang lain.
Novartis, syarikat farmaseutikal Switzerland, merancang untuk melabur lebih 3.3 bilion yuan bagi mengembangkan R&D, kapasiti pembuatan dan operasinya di China. AstraZeneca mengumumkan akan melabur lebih 100 bilion yuan menjelang 2030 untuk mengembangkan keupayaan pembuatan dan penyelidikan farmaseutikal. Menjelang 2023, inovasi yang berasal dari China sudah menyumbang 15 peratus daripada portfolio inovasi global Bayer Consumer Health, bahagian tertinggi daripada mana-mana pasaran tunggal.
Dalam sektor perindustrian, Henkel, kumpulan teknologi pelekat Jerman, membuka pusat inovasi bernilai 500 juta yuan di Zhangjiang Hi-Tech Park, Shanghai, yang kedua terbesar di dunia bagi syarikat itu. Danfoss, syarikat perindustrian gergasi Denmark, mengumumkan pelaburan tambahan sebanyak 2.7 bilion yuan untuk membina kampus kedua di Jiaxing, Wilayah Zhejiang, iaitu taman perindustrian sifar karbon termaju yang menggabungkan R&D, ujian dan pengeluaran. Ini merupakan kenaikan modal kesepuluh syarikat itu di China dalam tempoh dua dekad lalu. Tesla turut mengembangkan infrastrukturnya dengan membuka 55 stesen pengecasan super di Chongqing, inisiatif tunggal terbesarnya di China dari segi pembinaan stesen di kawasan perkhidmatan.
Kelebihan Ekosistem Inovasi
Syarikat asing tertarik ke China oleh gabungan skala pasaran, kepadatan bakat dan kecekapan operasi yang sukar ditandingi di tempat lain. China kini memiliki kumpulan saintis dan jurutera terbesar di dunia, dengan jumlah tenaga kerja R&D setara sepenuh masa yang menduduki tempat pertama di peringkat global. Negara itu juga menawarkan sesuatu yang lebih sukar diukur: kepantasan. "Apa-apa situasi tempat letak kereta yang boleh anda bayangkan, mungkin boleh ditemui di China," kata Källenius. "Jika anda dapat menyelesaikan masalah bantuan parkir di sini, teknologinya sudah sedia untuk pasaran global."
Kepantasan ini membawa kelebihan perniagaan yang boleh diukur. Kajian akademik mengesahkan bahawa sokongan kerajaan tempatan meningkatkan kesan pelaburan R&D syarikat asing terhadap prestasi inovasi mereka di China, khususnya bagi syarikat yang membentuk usaha sama antarabangsa. Kluster industri yang tertumpu di koridor Shenzhen-Hong Kong-Guangzhou, Beijing, Shanghai-Suzhou dan Nanjing membolehkan penambahbaikan dilakukan dengan pantas. Menurut tinjauan industri, sumber idea inovasi yang paling lazim di China ialah maklum balas pasukan jualan, penanda aras pesaing dan temu bual pelanggan, mencerminkan pendekatan pembangunan produk yang dipacu pasaran.
Struktur kos juga memihak kepada China. Sebuah kajian menganggarkan bahawa bagi setiap $100,000 yang dibelanjakan untuk R&D, syarikat China boleh menggaji 2.3 orang penyelidik, lebih dua kali ganda angka di AS. Kecekapan ini, bersama rantaian bekalan yang menyeluruh, membolehkan syarikat beralih daripada konsep kepada aplikasi komersial dengan lebih pantas berbanding di pasaran lain. Tesla, misalnya, telah menyepadukan lebih 60 pembekal China ke dalam sistem perolehan globalnya dan mengaitkan keberkesanan kos Gigafactory Shanghai dengan keupayaan pembuatan pintar tempatan.
Paradoks Geopolitik
Ironinya, usaha menyekat kemajuan teknologi China telah mempercepat keupayaan inovasinya. Apabila Amerika Syarikat mengenakan kawalan eksport ke atas semikonduktor termaju bermula pada 2022, tujuannya adalah untuk memperlahankan kemajuan China dalam kecerdasan buatan dan pembangunan cip berteknologi tinggi. Sebaliknya, sekatan itu mencetuskan lonjakan inovasi dalam negara. Kajian Harvard Business School menunjukkan bahawa syarikat China yang terjejas secara langsung meningkatkan perbelanjaan R&D sebanyak 49 peratus dan menambah penghasilan paten sebanyak 41 peratus berbanding syarikat yang tidak dikenakan sekatan.
Inovasi AI DeepSeek pada Januari 2025 mencerminkan kesan yang tidak disengajakan ini. Syarikat pemula China itu melancarkan program AI generatif yang menyaingi ChatGPT, menggunakan separuh kuasa pengkomputeran dan dibangunkan dengan kos hanya sebahagian kecil daripadanya. Perkembangan itu mencetuskan kerugian nilai pasaran Nvidia sebanyak $600 bilion dalam sehari. Seorang pemodal teroka menyifatkannya sebagai "detik Sputnik AI".
Begitu juga dalam sektor semikonduktor, pembekal peralatan domestik China meningkatkan bahagian pasaran daripada 10-15 peratus sebelum kawalan itu diperkenalkan kepada 25-35 peratus menjelang 2024-2025, mengatasi sasaran yang ditetapkan dalam inisiatif Made in China 2025. Pengeluar cip China kini mereka bentuk produk agar tidak bergantung pada peralatan AS dan mempercepat usaha mencapai sara diri. Sesetengah penganalisis menyatakan bahawa selepas dibelenggu kawalan eksport dan sekatan AS, semakin jelas bahawa dalam jangka panjang, melepaskan diri daripada sekatan ini lebih penting daripada meraih sebarang kemajuan sementara.
Risiko dan Kerumitan Strategik
Walaupun terdapat peluang, syarikat asing berdepan risiko strategik yang ketara. Menurut analisis Mercator Institute for China Studies (MERICS), syarikat Eropah yang menyertai ekosistem inovasi China semakin berdepan dinamik "berkembang atau tersingkir". Beijing menyesuaikan pendekatan dasarnya berdasarkan tawaran syarikat asing. Syarikat yang memiliki teknologi strategik seperti semikonduktor termaju menerima insentif besar untuk melabur dan melokalkan operasi, tetapi berisiko kehilangan bahagian pasaran apabila pesaing China berjaya mengejar. Syarikat dalam sektor yang kurang strategik seperti automotif atau barangan pengguna menerima lebih sedikit insentif, tetapi lebih berkemungkinan diterima untuk jangka panjang sebagai penyedia pekerjaan dan pelaburan.
Kebimbangan terhadap harta intelek masih mendesak, khususnya dalam sektor strategik yang mahu dikuasai kapasiti teknologinya oleh Beijing. Perusahaan kecil dan sederhana Eropah amat berhati-hati kerana kehilangan satu atau dua aset teras harta intelek boleh memusnahkan perniagaan mereka. Banyak syarikat kini bertindak balas dengan melokalkan operasi secara berasingan demi perlindungan, mengasingkan operasi China daripada ibu pejabat global melalui penempatan operasi di dalam negara, pelokalan tenaga kerja secara besar-besaran serta sistem data dan IT yang berasingan. Walaupun strategi ini melindungi syarikat, ia juga membawa keburukan, termasuk kes salah faham antara operasi China dengan ibu pejabat yang memperlahankan operasi atau memaksa pengecilan skala.
Pelan tindakan dasar perindustrian China turut mendorong lebihan kapasiti dan penyusutan margin keuntungan, sekali gus melemahkan keupayaan syarikat asing membiayai pelaburan R&D dan mengekalkan kelebihan teknologi. Dalam sektor automotif, 95 peratus syarikat asing melaporkan tekanan harga yang tinggi daripada pesaing tempatan, manakala 66 peratus berasa tertekan dari segi kepantasan jualan dan perkhidmatan. Apabila syarikat China berkembang di peringkat global, pesaing asing berisiko diketepikan bukan sahaja di China, malah di pasaran negara ketiga dan akhirnya di negara sendiri.
Persekitaran Dasar dan Hala Tuju Masa Depan
Kerajaan China telah mewujudkan keadaan institusi yang menyokong peralihan inovasi ini. Rancangan Lima Tahun Ke-15, yang meliputi tempoh 2026 hingga 2030, menetapkan perniagaan sebagai entiti utama inovasi dan menekankan usaha memupuk daya produktif berkualiti baharu. Rancangan itu menyeru supaya inisiatif AI Plus dimajukan dan model ekonomi baharu yang dipacu AI dibangunkan. Pada 2025, China buat kali pertama menjadi antara tiga negara asal teratas bagi permohonan paten di Pejabat Paten Eropah, mengatasi Jepun, dengan jumlah permohonan meningkat 9.7 peratus tahun ke tahun.
Data Kementerian Perdagangan menunjukkan 8,631 firma baharu yang dibiayai pelaburan asing ditubuhkan di seluruh China dalam dua bulan pertama 2026, meningkat 14 peratus tahun ke tahun. Industri berteknologi tinggi menarik pelaburan langsung asing sebanyak 63.21 bilion yuan dalam tempoh itu, meningkat 20.4 peratus tahun ke tahun dan menyumbang 39.2 peratus daripada jumlah keseluruhan FDI negara. "Bagi syarikat multinasional, melabur di China telah berubah daripada pilihan kepada satu keperluan strategik," kata He Yongqian, jurucakap Kementerian Perdagangan.
Menurut Laporan Tinjauan China bagi Syarikat Multinasional KPMG 2025, 75 peratus syarikat multinasional merancang untuk mengekalkan atau meningkatkan pelaburan mereka di China pada 2025, manakala 83 peratus sudah melokalkan atau merancang untuk melokalkan aspek utama operasi mereka di China, khususnya pembuatan, rantaian bekalan dan R&D. Ini selaras dengan pemerhatian Liu Minghua, Ketua Pegawai Eksekutif Deloitte China, bahawa syarikat sedang meningkatkan peranan China sebagai hab R&D dan kerjasama rantaian industri dalam strategi global mereka, beralih daripada In China, for China kepada In China, for the world.
Perkara Utama
- Syarikat multinasional asing sedang mengubah China daripada pangkalan pembuatan kepada hab R&D global, dengan membangunkan inovasi untuk pasaran seluruh dunia dan bukan sekadar kegunaan tempatan.
- Peneraju automotif termasuk Mercedes-Benz, Volkswagen dan Toyota menggunakan rakan teknologi China serta pasukan jurutera tempatan untuk membangunkan kenderaan elektrik dan sistem pemanduan autonomi bagi penggunaan global.
- Syarikat gergasi farmaseutikal Sanofi, Novartis dan AstraZeneca sedang mengembangkan pusat R&D di China. Negara itu kini menyumbang 15 peratus daripada inovasi kesihatan pengguna global Bayer.
- Kawalan eksport AS terhadap semikonduktor dan teknologi AI secara paradoks mempercepat inovasi China. Perbelanjaan R&D domestik meningkat 49 peratus dalam kalangan syarikat yang terjejas, sementara kejayaan seperti DeepSeek mencabar penguasaan Barat dalam bidang AI.
- Syarikat asing berdepan risiko strategik termasuk kebimbangan harta intelek, dinamik persaingan berkembang atau tersingkir, serta tekanan daripada pesaing China yang disokong negara. Mereka perlu mengimbangi pelokalan dengan perlindungan teknologi teras secara teliti.
- Pelaburan langsung asing berteknologi tinggi di China meningkat 20.4 peratus tahun ke tahun pada awal 2026, manakala 83 peratus syarikat multinasional merancang untuk melokalkan operasi R&D dan rantaian bekalan.