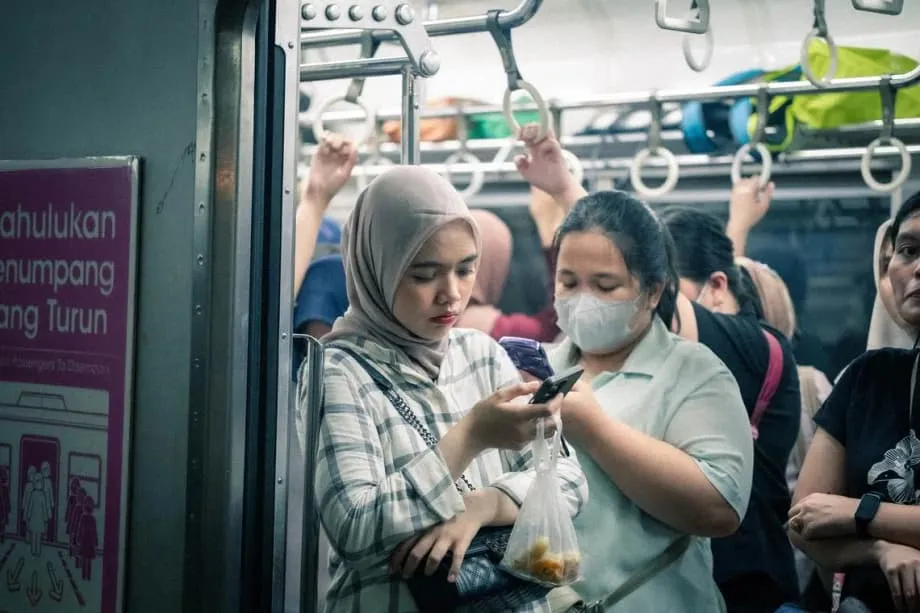
Lingkaran Hutang Bermula dengan Satu Klik
Setiap helai pakaian yang dipakainya, dari kepala hingga kaki, dibeli secara ansuran. Bagi Cik Indie, pekerja penjagaan kesihatan berusia 28 tahun di Jakarta, kemudahan perkhidmatan beli sekarang, bayar kemudian pada mulanya kelihatan tidak berbahaya. Diskaun yang ditawarkan oleh pasaran dalam talian sukar ditolak, manakala bayaran awal nampak mampu ditanggung. Namun, dalam tempoh dua bulan, hutangnya mencecah 50 juta rupiah (kira-kira $3,700), bersamaan sepuluh kali gaji bulanannya. Dia meminjam daripada beberapa aplikasi pinjaman peer-to-peer untuk membayar ansuran asal yang tidak lagi mampu dilunaskannya. “Saya rasa sangat bodoh kerana tidak memikirkan faedah dan yuran yang semakin bertambah,” katanya.
Kandungan
Kisah Cik Indie bukanlah sesuatu yang luar biasa. Di seluruh Indonesia, jutaan profesional muda dan pelajar terperangkap dalam apa yang disebut pakar kewangan sebagai kitaran hutang berulang: meminjam daripada satu pemberi pinjaman digital untuk membayar pemberi pinjaman lain, sehingga faedah kompaun dan yuran menjadi terlalu berat. Menurut Pihak Berkuasa Perkhidmatan Kewangan (OJK), jumlah pinjaman tertunggak daripada perkhidmatan pinjaman peer-to-peer dalam talian mencecah 100.69 trilion rupiah pada Februari, meningkat 25.75 peratus berbanding tahun sebelumnya. Golongan yang paling terjejas jelas kelihatan: golongan milenial dan Generasi Z merangkumi 86.6 peratus peminjam dalam talian, menurut tinjauan Persatuan Penyedia Perkhidmatan Internet Indonesia pada 2025.
Perjalanan menuju keberhutangan sering bermula tanpa disedari. Lihat kes Mawar, pekerja pentadbiran berusia 26 tahun yang mula menggunakan perkhidmatan beli sekarang, bayar kemudian pada 2024 untuk membeli barangan kecil seperti gincu dan alat solek. Seperti ramai anak muda Indonesia, dia tidak benar-benar memahami caj faedah yang dikenakan. Apabila had pinjamannya meningkat secara automatik, dia membeli komputer riba bernilai lima juta rupiah. Apabila bayaran ansuran mula mengambil sebahagian besar daripada gaji bulanannya sebanyak 2.5 juta rupiah, dia beralih kepada aplikasi pinjaman peer-to-peer untuk mendapatkan wang tunai. Pada September 2025, dia tersilap menambah satu angka sifar pada permohonan pinjaman, lalu meminjam 18 juta rupiah dan bukannya 1.8 juta. Daripada memulangkan keseluruhan jumlah itu dengan segera, dia menggunakan sebahagian wang tersebut untuk membayar ansuran terdahulu dan hanya memulangkan 10 juta rupiah. Menjelang Januari, bayaran bulanannya bagi pinjaman itu sahaja melonjak kepada empat juta rupiah, dan dia mendapati dirinya berhutang hampir 30 juta rupiah kepada empat pemberi pinjaman berbeza.
Psikologi Kepuasan Segera
Apakah yang mendorong golongan profesional muda berpendidikan meminjam sehingga sepuluh kali ganda pendapatan bulanan mereka untuk membeli barangan pengguna? Jawapannya terletak pada persilangan antara psikologi tingkah laku dengan reka bentuk digital. Dr. Prani Sastiono, penyelidik di Institut Ekonomi dan Penyelidikan Sosial Universiti Indonesia, menjelaskan mekanisme tingkah laku yang terlibat.
Terdapat kecenderungan mengutamakan masa kini, iaitu peminjam merasakan manfaat memiliki wang itu hari ini lebih besar daripada hutang yang terkumpul dan perlu dibayar pada masa hadapan.
Dr. Prani turut mengenal pasti sikap terlalu yakin dalam kalangan peminjam tentang kemampuan mereka untuk membayar balik. Kecenderungan psikologi ini diperkuat oleh pengaruh budaya yang unik dalam kalangan generasi digital. Dr. Friderica Widyasari Dewi, Ketua Eksekutif Pengawasan Tingkah Laku Perniagaan Perkhidmatan Kewangan, Pendidikan dan Perlindungan Pengguna di OJK, memberi amaran bahawa golongan milenial dan Generasi Z amat mudah terdedah kerana prinsip gaya hidup yang dipopularkan di media sosial.
Ramai anak muda terperangkap dalam pinjaman dalam talian kerana berhutang untuk keperluan konsumtif dan perbelanjaan yang tidak bijak. Mereka berdepan masalah kewangan akibat prinsip You Only Live Once dan Fear Of Missing Out.
Fenomena Fear Of Missing Out membuatkan seseorang berasa ketinggalan jika tidak mengikut trend, manakala You Only Live Once menggalakkan mereka menikmati hidup sepenuhnya tanpa memikirkan kesan pada masa hadapan. Sikap ini membawa kepada keputusan yang buruk, termasuk kegagalan menyediakan dana kecemasan. Kerentanan ini bertambah apabila maklumat peribadi lazim dikongsi di media sosial, lalu boleh dieksploitasi oleh pihak tidak bertanggungjawab menggunakan kad pengenalan dan alamat rumah yang dimuat naik secara cuai ke dalam talian.
Direka untuk Membebankan Peminjam
Aplikasi pinjaman itu sendiri direka untuk mengeksploitasi kelemahan psikologi ini. Dr. Prani berkata reka bentuknya menjadikan proses meminjam begitu mudah, dengan hanya memerlukan kad pengenalan dan pengisytiharan pendapatan. Syaratnya minimum, sementara maklumat tentang yuran dan faedah tidak semestinya diterangkan dengan jelas. Sebagai contoh, kadar faedah 0.3 peratus sehari nampak kecil, tetapi jumlahnya melebihi 100 peratus setahun.
Encik Krisna Bagus, pemilik perniagaan dobi berusia 33 tahun dari Salatiga, Jawa Tengah, terjerat dalam perangkap ini apabila masalah aliran tunai mengancam tujuh cawangan serahan dobinya pada 2023. Kerana tidak mahu menutup cawangan atas faktor maruah, dia mencari jalan penyelesaian segera.
Saya boleh memohon pinjaman bank yang mengenakan faedah lebih rendah, tetapi prosesnya akan mengambil masa. Setiap hari ketika pulang dari kerja, saya nampak papan iklan besar yang mengiklankan pinjol, jadi saya fikir, inilah penyelesaiannya.
Apabila mendaftar untuk aplikasi pinjaman pertamanya pada Mac 2023, dia mendapati bahawa dia boleh mengeluarkan sehingga 16 juta rupiah walaupun pendapatan bulanannya hanya 12 juta rupiah. Wang itu dihantar ke akaunnya dalam masa kurang seminit. Dalam beberapa bulan, jumlah hutangnya di pelbagai platform melebihi 150 juta rupiah.
Sifat automatik platform ini memburukkan lagi masalah. Had pinjaman meningkat secara automatik apabila pengguna mengekalkan jadual pembayaran, sekali gus mendorong mereka mengambil pinjaman yang semakin besar. Dalam kes Mawar, hadnya meningkat secara automatik kepada lebih 20 juta rupiah, hampir sepuluh kali ganda pendapatan bulanannya, sebelum dia secara tidak sengaja memohon pinjaman sebanyak 18 juta rupiah yang membawa padah itu.
Hidup dalam Keingkaran
Seiring pertumbuhan pinjaman dalam talian, kadar keingkaran pembayaran melonjak. OJK mengumumkan pada April bahawa nisbah pinjaman yang tertunggak sekurang-kurangnya 90 hari, dikenali sebagai TWP90, mencecah 4.54 peratus pada Februari, meningkat daripada 2.78 peratus pada tahun sebelumnya. Keadaan ini mencetuskan gerakan galbay, singkatan bagi gagal bayar, apabila peminjam sengaja gagal membayar sebagai bentuk penentangan terhadap amalan pinjaman pemangsa.
Seorang pengurus media sosial bebas berusia 31 tahun yang hanya dikenali sebagai Cocoa gagal membayar pinjaman pada Februari selepas berhutang lebih 100 juta rupiah kepada lapan pemberi pinjaman. Dia memutuskan untuk menumpukan perhatian pada pembayaran baki hutang yang lebih kecil, sambil menghentikan bayaran bagi pinjaman yang lebih besar.
Pada mulanya saya bimbang tentang pemungut hutang, tetapi orang lain yang pernah mengalaminya berkata keadaan itu tidaklah semenakutkan yang disangka. Saya terpaksa menetapkan telefon kepada mod pesawat kerana dalam masa 15 minit, saya boleh menerima sehingga 70 panggilan daripada pemungut hutang.
Kesan kegagalan membayar jauh melangkaui gangguan oleh pemungut hutang. Peminjam yang gagal membayar berisiko disenaraihitamkan dalam Sistem Perkhidmatan Maklumat Kewangan OJK (SLIK), yang dahulunya dikenali sebagai BI Checking. Senarai hitam ini boleh menyekat akses kepada kredit selama berdekad-dekad, melambatkan kelulusan pinjaman perumahan malah mengehadkan peluang pekerjaan. Penganalisis kewangan memberi amaran bahawa 70 peratus pemohon berpotensi untuk pinjaman perumahan gagal dalam pemeriksaan kredit akibat rekod negatif dalam sistem SLIK, sering kali disebabkan tunggakan kecil yang terlepas pandang.
Fenomena ini digambarkan sebagai kematian sivil. Anak muda yang disenaraihitamkan dalam SLIK sebelum berusia 30 tahun mungkin tidak dapat memperoleh pekerjaan formal, khususnya di institusi kewangan, atau mendapatkan pinjaman kenderaan dan perumahan sehingga mereka memasuki usia pertengahan. Menjelang 2045, ketika Indonesia menyasarkan untuk mencapai visi Indonesia Emas, peminjam ini mungkin terus tersisih daripada sistem kewangan meskipun mempunyai pendapatan, seolah-olah tidak wujud dalam sistem kewangan formal.
Peraturan Berbanding Realiti
OJK telah memperkenalkan peraturan lebih ketat untuk membendung pinjaman pemangsa. Pada 2023, pihak berkuasa itu menetapkan had maksimum kadar faedah harian secara berperingkat, iaitu 0.3 peratus bagi 2024, 0.2 peratus bagi 2025 dan 0.1 peratus mulai 2026. Jumlah kos pinjaman, termasuk semua faedah, yuran pentadbiran dan penalti bayaran lewat, tidak boleh melebihi 100 peratus daripada jumlah prinsipal. Pemberi pinjaman juga dilarang menyalurkan pinjaman kepada peminjam yang masih mempunyai pinjaman tertunggak daripada tiga aplikasi pinjaman. Sejak 2020, OJK telah membatalkan lesen sekurang-kurangnya 70 pemberi pinjaman peer-to-peer atas pelbagai kesalahan.
Encik Nailul Huda, pengarah ekonomi digital di Pusat Kajian Ekonomi dan Undang-undang, mengakui bahawa peraturan semakin ketat sejak industri itu mula berkembang pesat sekitar 2016.
Dahulu, sesetengah aplikasi hanya menyatakan kadar faedah mereka antara 0.6 peratus hingga 0.8 peratus, tanpa menyebut bahawa kadar itu dikira setiap hari.
Namun, masih terdapat kelompangan dalam penguatkuasaan. Keenam-enam peminjam yang ditemu bual untuk laporan ini pernah berhutang kepada lebih daripada tiga pemberi pinjaman dalam talian pada masa yang sama, manakala empat daripada mereka mempunyai pinjaman daripada lebih sedozen pemberi pinjaman serentak. Ini menunjukkan bahawa peraturan yang melarang pemberian pinjaman kepada peminjam yang terlalu banyak berhutang tidak dikuatkuasakan secara konsisten. Selain itu, ratusan pemberi pinjaman haram tanpa lesen beroperasi di luar pemantauan OJK, sering menggunakan taktik kutipan yang agresif dan menyalahgunakan data.
Dari Januari hingga Julai 2024 sahaja, pihak berkuasa menerima 9,596 aduan mengenai operasi pinjaman haram. Platform haram ini sering mengeksploitasi data peribadi, melakukan gangguan dan mengenakan yuran melampau yang menjerumuskan peminjam lebih jauh ke dalam kitaran hutang. Kemudahan akses yang digabungkan dengan kerentanan data menimbulkan risiko besar penipuan dan jenayah siber, termasuk pengubahan wang haram serta akses tanpa kebenaran kepada akaun bank.
Pola Serantau
Krisis di Indonesia mencerminkan trend di seluruh Asia. Di Malaysia, 53,000 rakyat berusia bawah 30 tahun berhutang hampir RM 1.9 bilion ($423 juta) setakat akhir 2023, dengan 77.3 juta transaksi beli sekarang, bayar kemudian diproses sepanjang 2023 sahaja. Rang Undang-Undang Kredit Pengguna Malaysia 2025 bertujuan mengawal selia perkhidmatan ini dengan menubuhkan Suruhanjaya Kredit Pengguna dan mewajibkan penyedia BNPL melaporkan maklumat kepada agensi kredit. Langkah ini mewujudkan akibat terhadap pemberian pinjaman secara tidak bertanggungjawab, sesuatu yang belum dilaksanakan sepenuhnya oleh Indonesia.
China berdepan krisis serupa, apabila jumlah pinjaman isi rumah yang tidak mampu dibayar balik hampir berganda antara 2021 hingga 2024, didorong oleh tahap celik kewangan yang rendah, pengangguran belia yang tinggi dan gaji yang tidak meningkat. Pekerja kilang, golongan profesional muda dan pekerja ekonomi gig di seluruh rantau ini terperangkap dalam kitaran hutang, hidup dalam ketakutan akan gagal membayar dan menerima panggilan daripada pemungut hutang.
Persamaan struktur menunjukkan bahawa hal ini bukan sekadar kegagalan kawal selia, tetapi juga peralihan generasi dalam cara kewangan digital berinteraksi dengan corak penggunaan golongan muda. Bonus demografi yang sepatutnya memacu pertumbuhan ekonomi Indonesia menjelang 2045 berisiko menjadi beban jika jutaan pekerja muda terus dibelenggu hutang dan tersisih daripada sistem kewangan.
Menuju Kebebasan Kewangan
Untuk keluar daripada kitaran hutang, peminjam memerlukan strategi individu serta pembaharuan sistemik. Encik Krisna akhirnya melangsaikan hutangnya sebanyak 150 juta rupiah dengan menghentikan bayaran pada awal 2024, menyimpan wang untuk membayar prinsipal dan faedah, kemudian berunding dengan pemberi pinjaman agar yuran lewat bayar diketepikan. Dia melunaskan semua hutangnya menjelang akhir 2024.
Pengalamannya mendorongnya membantu orang lain. Selepas dua rakannya berkongsi masalah hutang mereka pada 2025, dia mula menceritakan pengalamannya di media sosial dan menulis buku elektronik yang menerangkan strategi melangsaikan hutang. Buku itu ditawarkan pada harga 39,000 rupiah, termasuk akses kepada komuniti WhatsApp tempat ahli berkongsi petua untuk bebas hutang.
“Saya mahu membantu kerana saya tahu betapa teruknya perasaan apabila dibebani hutang yang begitu banyak,” jelasnya. “Saya berharap usaha ini dapat membantu sekurang-kurangnya beberapa orang keluar daripada hutang dengan lebih cepat.”
Dari sudut dasar, pakar mengesyorkan model pinjaman ekosistem, iaitu bank menyediakan modal manakala firma fintech bertindak sebagai rakan teknologi yang menapis peminjam mengikut kriteria bank. Pendekatan ini memindahkan risiko kredit daripada pelabur runcit yang mudah terjejas kepada institusi dengan pemantauan sewajarnya, sambil mengekalkan kemudahan akses digital.
Akhirnya, celik kewangan kekal sebagai benteng utama. Tinjauan Literasi dan Inklusi Kewangan Nasional 2022 merekodkan bahawa hanya 43 peratus rakyat Indonesia berusia 15 hingga 17 tahun mempunyai tahap celik kewangan yang memadai, jauh di bawah purata nasional sebanyak 49.7 peratus. Tanpa memahami bahawa pinjaman perlu dibayar balik bersama faedah, bahawa kadar harian boleh berganda hingga melebihi 100 peratus setahun, dan bahawa kemudahan digital mempunyai kos sebenar, anak muda Indonesia akan terus menggadaikan kesihatan kewangan masa depan demi kepuasan segera.
Perkara Utama
- Jumlah pinjaman peer-to-peer dalam talian tertunggak di Indonesia mencecah 100.69 trilion rupiah pada Februari, meningkat 25.75 peratus tahun ke tahun
- Golongan milenial dan Generasi Z merangkumi 86.6 peratus peminjam dalam talian, yang sering menggunakan pinjaman untuk keperluan konsumtif dan bukannya keperluan mendesak
- Kadar faedah harian 0.3 peratus bersamaan kadar tahunan melebihi 100 peratus, meskipun peraturan menetapkan pengurangan berperingkat kepada 0.1 peratus menjelang 2026
- Kadar kegagalan membayar meningkat kepada 4.54 peratus (TWP90), dan ramai peminjam muda berdepan risiko disenaraihitamkan dalam sistem SLIK OJK, sekali gus seolah-olah mengalami kematian sivil
- Kelompangan penguatkuasaan membolehkan peminjam berhutang kepada lebih sedozen pemberi pinjaman serentak, meskipun peraturan mengehadkan pinjaman kepada mereka yang mempunyai tiga atau kurang pinjaman sedia ada
- Ratusan pemberi pinjaman haram beroperasi di luar pemantauan kawal selia, menyumbang kepada risiko jenayah siber dan amalan kutipan hutang yang agresif