Kelemahan Bersejarah Memaksa Penilaian Semula
Rupiah Indonesia menembusi paras psikologi yang bertahan sekian lama pada pertengahan Mei 2026, merosot kepada 17,513 berbanding dolar Amerika Syarikat dan mencatat paras terlemah dalam sejarah mata wang itu. Kejatuhan kira-kira 5 peratus sejak awal tahun menunjukkan bahawa kaedah penstabilan konvensional semakin kurang berkesan dalam menghadapi kejutan luaran dan kelemahan domestik yang bertimpa-timpa. Bagi negara yang pernah mengharungi Krisis Kewangan Asia yang traumatik pada penghujung 1990-an, penembusan paras 17,500 bukan sekadar rekod statistik. Ia menjadi ujian tekanan terhadap kredibiliti ekonomi Bank Indonesia dan pentadbiran Presiden Prabowo Subianto.
Kandungan
- Kelemahan Bersejarah Memaksa Penilaian Semula
- Bagaimanakah Mata Wang Ini Merosot Begitu Jauh?
- Kelemahan Domestik Menghakis Keyakinan
- Perangkap Pengimport Bersih Semakin Menghimpit
- Pemenang dan Pihak yang Terjejas dalam Ekonomi
- Bank Indonesia Berdepan Pilihan Mustahil
- Krisis yang Berbeza daripada 1997
- Kemungkinan Haluan Rupiah
- Kesimpulan
Aliran keluar modal bermula awal. Dalam tiga minggu pertama Januari sahaja, aliran keluar mencecah 1.6 bilion dolar, membayangkan penghijrahan berterusan yang semakin rancak apabila ketegangan geopolitik mengubah selera risiko global. Indeks Dolar Amerika Syarikat terus meningkat, didorong permintaan terhadap aset selamat, manakala aset pasaran sedang pesat membangun semakin kurang digemari. Namun, pihak berkuasa monetari dituduh mengamalkan dasar yang disifatkan pengkritik sebagai seperti burung unta, dengan memperkecil keadaan yang semakin buruk demi mengekalkan naratif kestabilan. Hakikatnya, kejatuhan rupiah mencerminkan pertembungan pasaran tenaga yang terjejas akibat perang, ketidaktentuan institusi dan ketidakseimbangan struktur yang sukar dipulihkan melalui campur tangan monetari semata-mata.
Pemerhati mata wang dan komoditi, Ibrahim Assuabi, menegaskan bahawa keadaan di Selat Hormuz masih tegang meskipun pegawai menyatakan permusuhan telah berakhir. Serangan Emiriah Arab Bersatu ke atas sebuah kilang penapisan Iran serta sekatan berterusan terhadap penghantaran minyak telah meningkatkan aliran ke aset selamat dalam dolar, sekali gus mendedahkan Indonesia kepada risiko. Pertumbuhan ekonomi suku pertama yang agak kukuh, sebanyak 5.61 peratus, juga gagal memulihkan keyakinan pasaran, sebahagian besarnya kerana pertumbuhan itu didorong perbelanjaan kerajaan dan penggunaan bermusim, bukannya pelaburan produktif.
Bagaimanakah Mata Wang Ini Merosot Begitu Jauh?
Pasaran mata wang berfungsi sebagai barometer keyakinan dan bertindak balas terhadap aliran bersih wang merentasi sempadan. Apabila pelabur asing membeli saham dan bon tempatan atau syarikat menyalurkan modal ke sesebuah negara, permintaan terhadap mata wang tempatan meningkat. Apabila aliran itu berbalik, mata wang menjadi lemah. Indonesia berdepan kedua-dua keadaan ini serentak. Akaun semasa, yang merekodkan aliran bersih barangan, perkhidmatan dan pendapatan, mengalami defisit berterusan selama bertahun-tahun, kecuali ketika lonjakan singkat harga komoditi. Malah, defisit sederhana sebanyak 1.5 bilion dolar pada 2025 menyebabkan rupiah terdedah kepada kejutan luaran.
Pencetus serta-merta ialah perang di Iran dan sekatan berkaitan di Selat Hormuz, antara laluan tenaga paling penting di dunia. Gangguan di situ telah mengurangkan bekalan minyak mentah global sehingga 100 juta tong setiap minggu, mendorong harga minyak mentah Brent menghampiri 110 dolar setong dan memaksa Indonesia membelanjakan lebih banyak dolar untuk import bahan api. Pada masa sama, Rizab Persekutuan Amerika Syarikat mengekalkan kadar faedah pada 3.75 peratus, manakala hasil Perbendaharaan 10 tahun berada pada 4.47 peratus. Pulangan tinggi aset dolar ini mengecilkan perbezaan kadar faedah dengan instrumen Indonesia, menghakis kelebihan hasil pasaran sedang pesat membangun dan mempercepat aliran keluar modal ke tempat lebih selamat.
Faktor bermusim menambah tekanan. Permintaan dolar oleh syarikat memuncak pada pertengahan tahun ketika pengagihan dividen dan pembayaran khidmat hutang asing, manakala musim haji dan kitaran import turut mengurangkan bekalan pertukaran asing dalam pasaran domestik. Menurut Pihak Berkuasa Perkhidmatan Kewangan, Indonesia mengalami aliran keluar modal sebanyak 990 juta dolar pada April 2026 sahaja, tertinggi di Asia Tenggara. Rupiah kini bukan sekadar bertindak balas terhadap sentimen global; mata wang itu terperangkap dalam tekanan struktur akibat permintaan dolar yang melebihi bekalan tersedia.
Kelemahan Domestik Menghakis Keyakinan
Jika kejutan luaran menjadi pencetus, keadaan domestik pula membekalkan bahan bakarnya. Pentadbiran Presiden Prabowo Subianto mencatat defisit belanjawan 2025 bersamaan 2.92 peratus daripada KDNK, paling besar dalam tempoh dua dekad, tidak termasuk era pandemik. Undang-undang Indonesia mengehadkan defisit tahunan kepada 3 peratus dan hutang awam kepada 60 peratus daripada KDNK; had ini menjadi asas keyakinan pelabur sejak penghujung 1990-an. Spekulasi berterusan bahawa peraturan ini mungkin dilonggarkan bagi menampung program kebajikan yang mahal, termasuk inisiatif makanan percuma di sekolah bernilai 20 bilion dolar, telah menggoncang pasaran bon. Pelabur asing menjual bon kerajaan Indonesia bernilai kira-kira 6.4 bilion dolar tahun lalu, dengan jualan terbesar berlaku pada September apabila Menteri Kewangan yang lama berkhidmat, Sri Mulyani Indrawati, digantikan secara mengejut oleh ahli ekonomi yang mengutamakan pertumbuhan, Purbaya Yudhi Sadewa.
Ketidaktentuan institusi turut melibatkan bank pusat. Pelantikan anak saudara presiden sebagai timbalan gabenor Bank Indonesia, bersama aturan perkongsian beban yang menyaksikan bank pusat bersetuju membantu membiayai program kerajaan seperti perumahan mampu milik, menghidupkan semula kebimbangan bahawa kebebasan monetari semakin terhakis. Parlimen juga sedang membahaskan rang undang-undang yang akan memperkukuh peranan bank pusat dalam menyokong pertumbuhan ekonomi, mandat yang mungkin bercanggah dengan matlamat tradisionalnya untuk mengekalkan kestabilan harga dan mata wang. Pegawai kerajaan dan bank pusat berulang kali menafikan sebarang pempolitikan dasar monetari, tetapi pasaran sering menganggap persepsi sebagai realiti. Pada Mei 2026, penyedia indeks global MSCI menggugurkan 18 saham Indonesia daripada indeks penanda arasnya, jauh lebih banyak daripada jangkaan pihak berkuasa, dengan alasan kebimbangan terhadap pemilikan saham tertumpu dan jumlah saham diapungkan bebas yang terhad dalam syarikat utama tersenarai. Penstrukturan semula kedudukan dana asing susulan keputusan itu menambah bekalan rupiah dalam pasaran.
Agensi penarafan turut bertindak sewajarnya. Fitch dan sebuah lagi agensi utama menyemak prospek kedaulatan Indonesia daripada stabil kepada negatif pada awal 2026, dengan menyebut ketidaktentuan dasar dan hala tuju fiskal. Penurunan penarafan ini meningkatkan kos pinjaman dan mengukuhkan kitaran kewaspadaan pelabur yang menambah kerapuhan mata wang.
Perangkap Pengimport Bersih Semakin Menghimpit
Sebagai pengimport bersih minyak, setiap lonjakan harga tenaga global mengakibatkan kejutan fiskal dan mata wang bagi Indonesia. Kerajaan mengawal harga bahan api melalui syarikat milik negara Pertamina, yang menyumbang 69 peratus daripada pengeluaran minyak negara. Di bawah sistem pembayaran balik, Pertamina menerima perbezaan antara harga runcit bersubsidi 10,000 rupiah seliter bagi Pertalite dengan kos perolehannya dalam dolar. Oleh sebab formula harga rujukan bergantung pada indeks Mean of Platts Singapore dan kadar belian dolar bank pusat dari bulan sebelumnya, rupiah yang lebih lemah secara automatik meningkatkan bil subsidi walaupun harga minyak mentah tidak berubah.
Angkanya membimbangkan. Belanjawan 2026 pada asalnya memperuntukkan 381.3 trilion rupiah untuk subsidi tenaga dengan andaian harga minyak mentah 70 dolar dan kadar pertukaran 16,500 rupiah sedolar. Dengan harga minyak hampir 100 dolar dan rupiah menghampiri 17,500, kesan berganda boleh menambah lebih 200 trilion rupiah kepada jumlah beban subsidi. Menteri Kewangan Purbaya mengakui bahawa jika purata harga minyak ialah 92 dolar setong, defisit belanjawan boleh mencecah 3.6 peratus daripada KDNK, melepasi had undang-undang. Bagi mengelakkan keadaan itu, kerajaan mengehadkan pembelian bahan api bersubsidi kepada 50 liter bagi setiap kenderaan persendirian sebulan dan mengurangkan program makanan berkhasiat percuma daripada enam hari kepada lima hari seminggu. Langkah ini dijangka menjimatkan kira-kira 20 trilion rupiah, iaitu satu perlima daripada jumlah yang diperlukan.
Beban subsidi bukan hanya melibatkan petroleum. Syarikat elektrik negara Perusahaan Listrik Negara perlu membuat bayaran kapasiti tetap kepada pengeluar tenaga bebas tanpa mengira sama ada elektrik dibekalkan, iaitu jurang struktur yang menelan kos dianggarkan 33 trilion rupiah setahun. Pampasan kerajaan kepada PLN mencecah 11 bilion dolar pada 2024, menggunakan 5 peratus daripada belanjawan negara. Apabila kos bahan api fosil meningkat, tekanan fiskal semakin menghimpit, mengurangkan sumber untuk pelaburan produktif dan meningkatkan risiko pembiayaan hutang bagi penggunaan dan bukannya pembentukan modal.
Pemenang dan Pihak yang Terjejas dalam Ekonomi
Pergerakan kadar pertukaran memberi kesan berbeza kepada sektor ekonomi. Melalui saluran kunci kira-kira yang dikenal pasti ahli ekonomi Paul Krugman, syarikat yang memperoleh hasil dalam dolar tetapi menanggung kos dalam rupiah menyaksikan keuntungan meningkat, manakala syarikat yang berhutang dalam dolar tetapi memperoleh hasil dalam rupiah berdepan tekanan terhadap margin. Pengeksport komoditi seperti arang batu, minyak sawit mentah, nikel dan gas asli mendapat manfaat daripada hasil dalam dolar berbanding perbelanjaan operasi domestik. Pengendali pelancongan juga mungkin mendapat manfaat kerana rupiah yang lebih lemah menjadikan Indonesia destinasi yang lebih mampu dikunjungi pelancong asing.
Namun, ekonomi domestik menanggung beban yang lebih berat. Industri pembuatan yang bergantung pada bahan mentah import, termasuk farmaseutikal, kosmetik, keluli dan elektronik, berdepan peningkatan kos pengeluaran ketika permintaan pengguna sudah mula melemah. Tinjauan Jualan Runcit Bank Indonesia meramalkan jualan runcit April 2026 merosot 1.91 peratus berbanding tempoh sama setahun sebelumnya, manakala responden menjangkakan keadaan akan terus lemah dalam tempoh tiga hingga enam bulan berikutnya. Apabila pengeluar cuba memindahkan kos import kepada pengguna melalui kenaikan harga, mereka berisiko menjejaskan jumlah jualan dan mencetuskan inflasi akibat kos penawaran. Dengan pendapatan isi rumah yang tidak meningkat, kuasa beli terhakis dan ekonomi lebih luas terdorong ke arah pendekatan sekadar bertahan, apabila rancangan pengembangan dibekukan dan langkah meningkatkan kecekapan, termasuk pemberhentian pekerja, menjadi sukar dielakkan.
Imbangan perdagangan masih mencatat lebihan, tetapi tidak banyak membantu. Pertumbuhan import sebanyak 7.18 peratus pada 2026 jauh mengatasi pertumbuhan eksport yang hanya 0.90 peratus, bermakna sektor sebenar tidak menjana pertukaran asing yang mencukupi untuk mengimbangi permintaan dolar oleh syarikat dan kerajaan. Sementara itu, Indeks Komposit Jakarta menjunam lebih 20 peratus sejak awal tahun, menjadikannya antara indeks berprestasi paling buruk di Asia dan memburukkan kesan negatif terhadap kekayaan.
Bank Indonesia Berdepan Pilihan Mustahil
Teori perbankan pusat moden mengiktiraf trilema mustahil, yang juga dikenali sebagai trilema monetari. Tiada negara yang boleh mengekalkan kadar pertukaran tetap, dasar monetari bebas dan pergerakan modal bebas secara serentak. Indonesia sekian lama mengimbangi keutamaan yang saling bersaing ini, tetapi krisis semasa mendedahkan batas keupayaan itu. Bank Indonesia mengekalkan kadar penanda aras pada 4.75 peratus meskipun inflasi kekal agak rendah, iaitu 2.42 peratus dan masih dalam sasaran. Kenaikan kadar yang mendadak boleh mempertahankan rupiah dengan meningkatkan hasil berbanding aset dolar, tetapi turut berisiko melumpuhkan ekonomi yang bergantung pada penggunaan dan sudah menunjukkan pertumbuhan yang cetek.
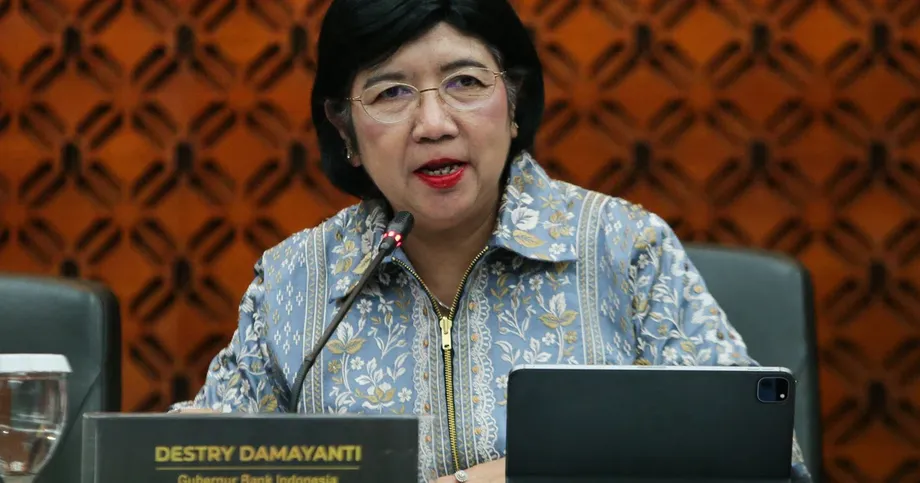
Daripada menaikkan kadar penanda aras, bank pusat melaksanakan tujuh langkah penstabilan, termasuk meningkatkan campur tangan dalam pasaran pertukaran asing spot, membeli sekuriti kerajaan di pasaran sekunder dan mempergiat operasi dalam pasaran NDF. Bank pusat juga menaikkan kadar faedah yang ditawarkan bagi Sekuriti Rupiah Bank Indonesia (SRBI) untuk menarik modal tanpa mengetatkan dasar monetari secara rasmi. Timbalan Gabenor Kanan Destry Damayanti berjanji bank itu akan berusaha sedaya upaya mempertahankan mata wang, dengan campur tangan sepanjang masa dalam pasaran luar pesisir dan dalam negara. Ambang urus niaga NDF domestik dan swap dinaikkan daripada 5 juta kepada 10 juta dolar setiap satu bagi mengurangkan tekanan terhadap pasaran spot.
Namun, rizab semakin susut. Pegangan pertukaran asing merosot kepada 146.2 bilion dolar pada April 2026 daripada 148.2 bilion dolar pada bulan sebelumnya, menandakan penurunan bulanan keempat berturut-turut. Walaupun rizab ini masih mampu menampung kira-kira 5.8 bulan import, trendnya menunjukkan bahawa sumber yang ada adalah terhad. Josua Pardede, ketua ahli ekonomi di Permata Bank, memberi amaran bahawa kewaspadaan berterusan sahaja tidak dapat menghalang kejatuhan seterusnya.
Kesediaan Bank Indonesia untuk bertindak sepanjang masa tidak menghalang rupiah daripada berpotensi melemah dengan mendadak. Namun begitu, jika pasaran berdepan gelombang baharu permintaan dolar daripada pengimport dan pelabur asing yang mengurangkan risiko, bank pusat lebih mudah memperlahankan pergerakan itu berbanding memulihkannya sepenuhnya dalam satu sesi dagangan.
Destry turut menekankan usaha menaikkan kadar faedah bagi nota rupiah jangka pendek untuk mengukuhkan struktur kadar faedah tanpa mengubah kadar penanda aras. Penganalisis memberi amaran bahawa langkah melindungi mata wang mungkin dapat membeli masa, namun kejatuhan lebih mendalam dan rizab yang semakin berkurangan boleh memaksa kenaikan kadar sebenar, khususnya jika harga bahan api terkawal meningkat dan mendorong inflasi melepasi sasaran.
Krisis yang Berbeza daripada 1997
Perbandingan dengan Krisis Kewangan Asia 1997 hingga 1998 tidak dapat dielakkan memandangkan trauma sejarah yang terpahat dalam ingatan ekonomi Indonesia, namun perbandingan itu juga mengelirukan. Pada 1990-an, rupiah dipatok pada paras yang terlalu tinggi berbanding dolar. Apabila kerajaan terpaksa membiarkan mata wang itu terapung, nilainya merudum lebih 500 peratus. Hari ini rupiah diniagakan secara bebas, membolehkan pelarasan beransur-ansur dan bukannya penurunan nilai secara mendadak. Struktur hutang luar juga telah berubah. Jumlah hutang luar awam dan swasta kini bersamaan kira-kira 30 peratus daripada KDNK, dan sebahagian besarnya mempunyai tempoh matang yang panjang. Profil ini jauh lebih mudah diurus berbanding pinjaman dolar yang menghancurkan konglomerat yang mempunyai hubungan politik tiga dekad lalu. Sektor perbankan kini mempunyai permodalan lebih kukuh dan pengawasan kawal selia lebih ketat, sekali gus mengurangkan risiko keruntuhan meluas.
Walau bagaimanapun, kejatuhan beransur-ansur masih boleh mendatangkan kerosakan besar jika mencetuskan kemerosotan keyakinan yang berpanjangan. Indonesia pernah dikelompokkan dalam kalangan Pasaran Sedang Pesat Membangun Lima Rapuh oleh Morgan Stanley pada 2013, kumpulan yang dicirikan oleh defisit akaun semasa dan kebergantungan pada modal asing. Dalam episod semasa, mata wang Brazil dan Afrika Selatan mengukuh, manakala Indonesia dan India terus tertekan. Perbezaan ini mengesahkan bahawa defisit luaran terus menghukum pasaran sedang pesat membangun tertentu setiap kali kecairan global mengetat, menjadikan Indonesia terdedah kepada keputusan yang dibuat di Washington dan Timur Tengah. Bahaya hari ini bukan keruntuhan perbankan secara mendadak, tetapi tekanan fiskal, inflasi import dan ruang dasar yang semakin sempit secara beransur-ansur, sehingga kerajaan sentiasa bertindak balas terhadap krisis dan bukannya mencegahnya.
Kemungkinan Haluan Rupiah
Penganalisis menggariskan dua senario umum bagi bulan-bulan akan datang. Dalam senario asas, ketegangan di Timur Tengah berterusan tanpa peningkatan yang menyebabkan Selat Hormuz disekat sepenuhnya, dan rupiah berkemungkinan bergerak dalam julat 17,550 hingga 17,700 berbanding dolar. Dalam julat ini, campur tangan dan pelarasan dasar sederhana boleh mengelakkan kejatuhan bebas yang tidak terkawal, meskipun turun naik kekal tinggi. Jika selat itu ditutup berpanjangan dan harga minyak melonjak melebihi 120 dolar setong, nilai mata wang boleh merosot kepada antara 18,000 hingga 18,300, paras yang akan lebih membebankan subsidi, pembayaran khidmat hutang luar dan kunci kira-kira syarikat.
Kedua-dua kemungkinan ini memerlukan lebih daripada campur tangan dalam pasaran spot. Pasaran memerlukan disiplin fiskal yang boleh dipercayai, tadbir urus pasaran modal yang telus dan komitmen jelas terhadap kebebasan bank pusat. Pembaharuan struktur untuk mengurangkan kebergantungan pada bahan api fosil import kini mendesak. Presiden Prabowo baru-baru ini mengarahkan usaha mempercepat penukaran diesel kepada tenaga solar, dengan sasaran kapasiti baharu 100 gigawatt yang akan dilaksanakan dana kekayaan negara Danantara di 30 lokasi keutamaan. Mengalihkan subsidi elektrik berasaskan arang batu kepada pembangunan tenaga boleh baharu boleh mengurangkan bil import dari semasa ke semasa dan menarik modal swasta ke sektor tenaga bersih. Tanpa langkah luar biasa sedemikian, rupiah akan terus terdedah kepada berita dari Selat Hormuz dan keputusan Rizab Persekutuan di Washington.
Kesimpulan
- Rupiah mencatat paras terendah dalam sejarah, iaitu 17,513 sedolar pada Mei 2026, merosot kira-kira 5 peratus sejak awal tahun apabila aliran keluar modal dan kejutan minyak mengatasi usaha penstabilan.
- Perang di Iran dan gangguan di Selat Hormuz telah mengurangkan bekalan minyak mentah mingguan sehingga 100 juta tong, menyebabkan Indonesia menanggung berbilion dolar subsidi tenaga tambahan kerana statusnya sebagai pengimport bersih minyak.
- Bank Indonesia mengekalkan kadar penanda aras 4.75 peratus sambil menghabiskan rizab pertukaran asing dan campur tangan dalam pasaran spot, NDF dan SRBI, namun bank itu tidak dapat mempertahankan mata wang, menyokong pertumbuhan dan mengekalkan aliran modal bebas secara serentak.
- Kelemahan domestik, termasuk defisit belanjawan yang semakin besar, kebimbangan terhadap kebebasan bank pusat, penyingkiran saham daripada indeks MSCI serta penurunan penarafan oleh Fitch dan sebuah lagi agensi utama, menambah tekanan luaran.
- Indonesia tidak berdepan keruntuhan perbankan seperti pada 1997 kerana paras hutang luar yang lebih sihat dan kadar pertukaran terapung. Namun, kejatuhan berpanjangan berisiko mencetuskan inflasi import, tekanan terhadap margin pengilang, pemberhentian pekerja dan defisit fiskal yang melepasi had undang-undang 3 peratus.
- Penganalisis menjangkakan julat dagangan asas 17,550 hingga 17,700, dengan senario buruk antara 18,000 hingga 18,300 jika harga minyak melebihi 120 dolar dan ketegangan di Timur Tengah meningkat dengan mendadak.
- Untuk memulihkan keyakinan, Indonesia perlu mempercepat peralihan tenaga daripada bahan api fosil import, mengamalkan kekangan fiskal yang boleh dipercayai dan melaksanakan pembaharuan struktur bagi meningkatkan ketelusan pasaran modal.