Amaran mengenai bank, peminjam dan kepercayaan awam
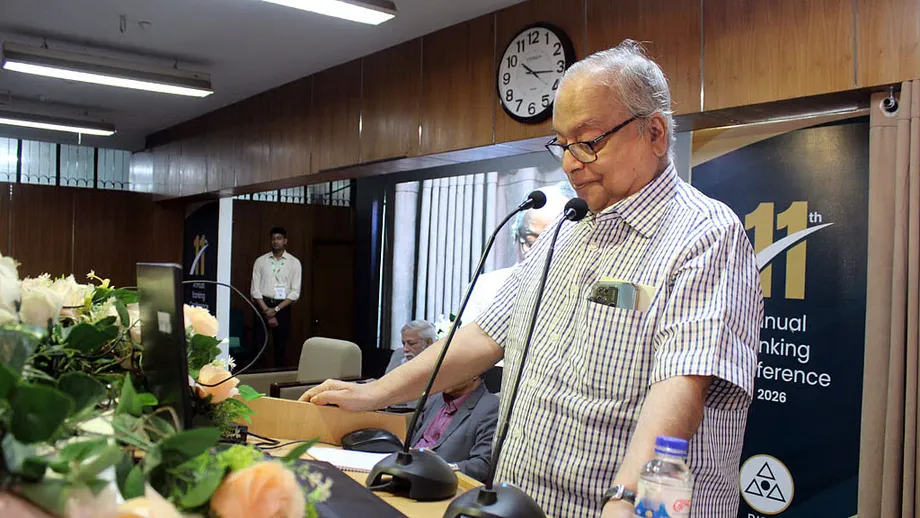
Hampir satu pertiga daripada pinjaman bank Bangladesh diklasifikasikan sebagai mungkir setakat Jun, kata Ketua Pengarah Bangladesh Institute of Bank Management, Ejazul Islam, pada sebuah persidangan perbankan yang menyaksikan Profesor Kebangsaan Mahbub Ullah memberi amaran bahawa banyak bank menghampiri ambang keruntuhan.
Kandungan
- Amaran mengenai bank, peminjam dan kepercayaan awam
- Maksud hampir satu pertiga pinjaman berstatus mungkir
- Mengapa sesetengah bank kekurangan tunai sementara yang lain mempunyai lebihan
- Bagaimana keyakinan menjadi isu utama dalam krisis
- Pinjaman kerajaan menghimpit perniagaan swasta
- Pengaruh politik dan kos pengawasan yang lemah
- Penguatkuasaan dasar dan cadangan penggunaan AI
- Mengapa Mahbub berkata pemulihan memerlukan perubahan politik
- Perkara Utama
Ketika berucap pada Khamis di BIBM, Mirpur, Dhaka, Mahbub menyifatkan sektor perbankan sebagai "sangat lemah" dan "rapuh". Katanya, pihak berkuasa mengekalkan institusi bermasalah melalui pelbagai langkah, sementara keyakinan awam terjejas akibat ketidakteraturan yang meluas.
Perbincangan itu berlangsung dalam sesi pertama pada hari kedua dan terakhir Persidangan Perbankan Tahunan, selepas pembentangan ucaptama oleh Barkat-E-Khuda, bekas profesor ekonomi di Universiti Dhaka. Para penceramah menyifatkan sektor yang berdepan beberapa masalah berkaitan: pinjaman tidak berbayar, kekurangan tunai yang mudah diakses di sesetengah bank, pengawasan lemah dan kebergantungan yang semakin meningkat pada pinjaman kepada kerajaan.
Amaran Mahbub bukan sekadar mengenai pengurusan bank. Beliau berhujah bahawa kerosakan itu mencerminkan kegagalan tadbir urus dan pengurusan ekonomi, dengan kepentingan perniagaan berpengaruh mendapat manfaat daripada perlindungan politik. Katanya, usaha memulihkan bank memerlukan perubahan dalam dasar ekonomi dan akauntabiliti politik.
Maksud hampir satu pertiga pinjaman berstatus mungkir
Angka yang diberikan Ejazul menggambarkan skala masalah pinjaman dengan jelas: hampir satu daripada setiap tiga taka yang dipinjamkan bank diklasifikasikan sebagai mungkir menjelang Jun. Pinjaman mungkir ialah kredit yang gagal dibayar balik oleh peminjam mengikut jadual yang ditetapkan dan peraturan pengelasan yang berkenaan.
Bank bergantung pada pembayaran balik peminjam untuk memenuhi kewajipan mereka sendiri dan memberi pinjaman semula. Apabila pembayaran balik terhenti, bank kehilangan pendapatan yang dijangka dan mungkin akhirnya terpaksa menanggung kerugian. Keadaan itu menekan kedudukan kewangan mereka dan mengehadkan dana yang tersedia untuk peminjam lain.
Ejazul turut mengenal pasti modal dan peruntukan yang tidak mencukupi, pengubahan wang haram, tadbir urus yang lemah dan produktiviti terhad sebagai faktor yang melemahkan sektor itu. Modal ialah penampan kewangan untuk menyerap kerugian. Peruntukan pula ialah jumlah yang diketepikan bank bagi menampung kemungkinan kerugian pinjaman. Jika salah satu tidak mencukupi, perlindungan bank daripada kegagalan peminjam membayar menjadi lebih tipis.
Perbincangan itu memberikan gambaran kualiti pinjaman setakat Jun dan penilaian susulan pada persidangan Khamis:
- Setakat Jun, hampir satu pertiga daripada keseluruhan pinjaman bank diklasifikasikan sebagai mungkir, menurut Ejazul.
- Pada Khamis, hari terakhir persidangan, para penceramah meneliti masalah pinjaman itu bersama kecairan yang tidak sekata, kegagalan pengawalseliaan dan tekanan terhadap pinjaman swasta.
Tarikh kalendar persidangan atau tahun bagi angka Jun tidak dinyatakan, dan para penceramah tidak memberikan jadual waktu untuk memulihkan kesihatan sektor itu.
Mengapa sesetengah bank kekurangan tunai sementara yang lain mempunyai lebihan
Barkat-E-Khuda menghuraikan tekanan yang bertentangan dalam sistem perbankan. Sesetengah bank yang lemah, termasuk beberapa bank yang beroperasi berlandaskan prinsip Syariah, berdepan kekurangan kecairan yang meruncing, sedangkan sektor itu secara keseluruhan mempunyai lebihan kecairan yang besar.
Kecairan bermaksud wang yang boleh digunakan segera oleh bank untuk membayar pendeposit atau memenuhi kewajipan lain yang perlu ditunaikan serta-merta. Bank mungkin mempunyai pinjaman dan aset lain dalam rekodnya, tetapi masih sukar mendapatkan tunai yang boleh diakses secukupnya apabila pembayaran perlu dibuat.
Oleh itu, masalah Bangladesh bukan sahaja melibatkan jumlah wang yang wujud dalam sistem perbankan, tetapi juga tempat wang itu disimpan. Tunai yang tersedia di sebuah institusi tidak secara automatik boleh digunakan oleh institusi lain yang memerlukannya. Bagi pelanggan, keadaan bank mereka sendiri memberi kesan langsung.
Ejazul turut menyifatkan sektor itu mempunyai lebihan kecairan yang mencukupi meskipun terdapat kekurangan di bank tertentu. Beliau menggesa usaha membina semula keyakinan dan menyalurkan dana kepada pelaburan yang berkesan. Kedua-dua penilaian itu menunjukkan sistem perbankan yang mempunyai taburan tunai dan kelemahan kewangan yang tidak sekata.
Bagaimana keyakinan menjadi isu utama dalam krisis
Mahbub mengenal pasti kehilangan keyakinan awam sebagai masalah utama berikutan ketidakteraturan yang meluas. Beliau berhujah bahawa kebanyakan bank mungkin tidak lagi wujud sekiranya kuasa pasaran biasa dibiarkan berfungsi, dan mempersoalkan sejauh mana usaha rasmi untuk mengekalkan bank-bank itu akan berjaya.
Pendeposit menyimpan wang di bank dengan harapan dapat mengeluarkannya apabila diperlukan. Bank pula menggunakan sebahagian besar wang itu untuk memberikan pinjaman. Keyakinan membantu aturan itu berfungsi kerana pelanggan biasanya tidak mengeluarkan semua deposit mereka pada masa yang sama. Kebimbangan terhadap keadaan sesebuah bank boleh menambah tekanan terhadap tunai yang tersedia.
Namun, Mahbub berkata empat atau lima bank beroperasi dengan baik dan boleh dijadikan teladan. Penilaiannya menunjukkan perbezaan prestasi institusi dalam sektor yang bermasalah, dengan beberapa bank menawarkan contoh yang wajar diteliti.
Perbincangan persidangan itu mengaitkan keyakinan dengan keputusan praktikal: cara bank memilih peminjam, sama ada pembayaran balik dikuatkuasakan, bagaimana kerugian diiktiraf dan sama ada pengawal selia bertindak apabila masalah timbul. Pelanggan dan perniagaan bergantung pada keputusan itu walaupun mereka tidak terlibat dalam membuatnya.
Pinjaman kerajaan menghimpit perniagaan swasta
Mahbub memberi amaran bahawa kebergantungan kerajaan pada pinjaman bank untuk membiayai defisit belanjawannya mengurangkan kredit yang tersedia kepada perniagaan swasta. Defisit belanjawan berlaku apabila perbelanjaan kerajaan melebihi hasil, lalu memerlukan pinjaman atau pembiayaan lain untuk menampung kekurangan itu.
Katanya, bank telah menjadi "sepenuhnya berorientasikan kerajaan". Beliau bimbang pinjaman kepada kerajaan mengalihkan perhatian dan sumber daripada peminjam swasta, selain menambah beban pembayaran balik kerajaan.
Tekanan ini lazimnya disebut sebagai kesan himpitan. Ringkasnya, kerajaan menggunakan kapasiti pinjaman yang mungkin sebaliknya dimanfaatkan perniagaan untuk membeli peralatan, mendapatkan bahan atau mengembangkan pengeluaran. Mahbub turut memberi amaran bahawa pembayaran balik pinjaman kerajaan berserta faedah akan menjadi cabaran besar.
Nisbah cukai kepada KDNK Bangladesh yang rendah memburukkan lagi masalah itu, katanya. Nisbah tersebut membandingkan kutipan cukai dengan saiz ekonomi. Apabila hasil cukai rendah berbanding kegiatan ekonomi, kerajaan mempunyai sumber sendiri yang lebih sedikit untuk memenuhi komitmen perbelanjaannya.
Mahbub mengaitkan kegagalan mengutip hasil dalam negeri itu secara langsung dengan tekanan pinjaman. Katanya, keadaan tersebut sepatutnya menjadi amaran kepada kerajaan.
Pengaruh politik dan kos pengawasan yang lemah
Barkat-E-Khuda mengaitkan peningkatan pinjaman mungkir dengan pengaruh politik, tadbir urus yang lemah, dasar yang longgar dan pertumbuhan kredit swasta yang perlahan. Diagnosisnya menghubungkan mutu keputusan pemberian pinjaman dengan peraturan dan dorongan yang membentuk operasi bank.
Mahbub menyifatkan wujudnya hubungan rapat antara jurubank, ahli perniagaan yang tidak beretika dan ahli politik yang buruk. Beliau berhujah bahawa hubungan itu sukar diputuskan dan mendakwa negara membolehkan sekumpulan kecil tokoh perniagaan yang kaya dan berpengaruh meraih manfaat.
Mahbub, yang berucap sebagai Profesor Kebangsaan, menggunakan gagasan penswastaan untuk menggambarkan pandangannya bahawa pemerintah telah memperlakukan kuasa awam sebagai harta persendirian.
"Kita bercakap tentang penswastaan industri, penswastaan bank, tetapi pernahkah anda membayangkan bahawa negara itu sendiri boleh diswastakan? Malangnya, negara kita telah diswastakan," katanya.
Mahmud Osman Imam, pengerusi jabatan kewangan Universiti Dhaka, menumpukan perhatian pada tanggungjawab pengawal selia. Ketika membincangkan pengurusan risiko, beliau mempersoalkan bagaimana sejumlah besar wang boleh diselewengkan daripada bank-bank Syariah tanpa dikesan atau dicegah oleh pihak berkuasa.
Beliau meletakkan pengawasan sebagai perkara utama dalam perbahasan itu: sama ada pengawal selia mengetahui salah laku tersebut, bila mereka mengetahuinya dan mengapa tindakan gagal menghalang wang daripada keluar dari bank. Bagi pendeposit, itu ialah persoalan nyata tentang pihak yang bertanggungjawab melindungi institusi yang menyimpan wang mereka.
Penguatkuasaan dasar dan cadangan penggunaan AI
Pengarah urusan Pubali Bank, Mohammad Ali, berkata pelaksanaan dasar perlu disegerakan. Beliau mempersoalkan sama ada peraturan patut diwujudkan hanya selepas ketidakteraturan berlaku atau ditetapkan sebelum masalah timbul.
Mohammad Ali turut mencadangkan penggunaan kecerdasan buatan untuk memeriksa pematuhan. Pematuhan bermaksud mengikuti peraturan yang mengawal perbankan, termasuk syarat yang bertujuan mengawal risiko dan mencegah salah laku.
Cadangannya menyentuh aspek pemantauan masalah itu: memeriksa sama ada institusi mematuhi kehendak peraturan. Perbincangan persidangan itu tidak memberikan butiran tentang sistem AI tertentu, kosnya atau cara sistem tersebut akan diperkenalkan.
Penguatkuasaan menjadi perkara yang menghubungkan kenyataannya dengan kebimbangan yang dibangkitkan penceramah lain. Peraturan memerlukan institusi yang mampu memeriksa tingkah laku dan bertindak terhadap pelanggaran. Dakwaan Mahbub mengenai perlindungan politik dan persoalan Mahmud Osman Imam tentang kegagalan tindakan pengawalseliaan sama-sama menyentuh kelemahan dalam proses itu.
Mengapa Mahbub berkata pemulihan memerlukan perubahan politik
Mahbub berhujah bahawa perbankan hanyalah satu bahagian daripada krisis lebih luas yang menjejaskan pentadbiran, perdagangan, pendidikan dan kesihatan. Pada pandangannya, pembaikan teknikal terhadap bank perlu dilaksanakan seiring dengan perubahan dalam cara kuasa digunakan.
Beliau menggambarkan kebangkitan berulang kira-kira setiap 10 hingga 15 tahun, dengan menelusuri corak itu sejak era Pakistan. Katanya, meskipun orang ramai telah berkorban, perubahan sosial dan budaya yang bermakna tidak menyusul, menyebabkan kekecewaan terus terkumpul. Beliau berhujah bahawa kebangkitan memerlukan pemimpin yang berdedikasi, kerangka ideologi dan program yang jelas untuk pembaharuan negara.
Mahbub menggesa demokrasi dan akauntabiliti berfungsi, serta menyeru pihak berkuasa agar tidak sekali lagi melindungi tokoh perniagaan berpengaruh atas anggapan bahawa ekonomi tidak dapat beroperasi tanpa mereka. Cadangannya menggabungkan pembetulan kewangan dengan tanggungjawab politik.
Profesor Kebangsaan itu turut mengingatkan supaya pemulihan segera tidak dijangkakan.
"Kita tidak boleh mengharapkan penyelesaian dalam sekelip mata," katanya.
Bagi pendeposit dan perniagaan, persidangan itu mengenal pasti keutamaan praktikal: bank yang mampu memenuhi kewajipan pembayaran, tindakan yang boleh dipercayai terhadap pinjaman tidak berbayar, pengawasan yang dapat mengesan salah laku dan pinjaman yang disalurkan kepada kegiatan produktif. Hujah Mahbub ialah kemajuan berkekalan dalam perkara-perkara itu bergantung pada kebertanggungjawaban pembuat keputusan berpengaruh.
Perkara Utama
- Ketua Pengarah BIBM, Ejazul Islam, berkata hampir satu pertiga pinjaman bank diklasifikasikan sebagai mungkir setakat Jun.
- Mahbub Ullah memberi amaran bahawa banyak bank hampir runtuh dan mengaitkan kelemahan itu dengan kehilangan keyakinan serta kegagalan tadbir urus.
- Sesetengah bank yang lemah dan bank Syariah berdepan kekurangan tunai yang meruncing meskipun sektor itu mempunyai lebihan kecairan.
- Para penceramah mengenal pasti pengaruh politik, pengawasan lemah dan penguatkuasaan yang tidak berkesan sebagai masalah utama.
- Mahbub memberi amaran bahawa pinjaman kerajaan menghimpit kredit swasta dan menggesa pembetulan ekonomi serta politik dilaksanakan serentak.