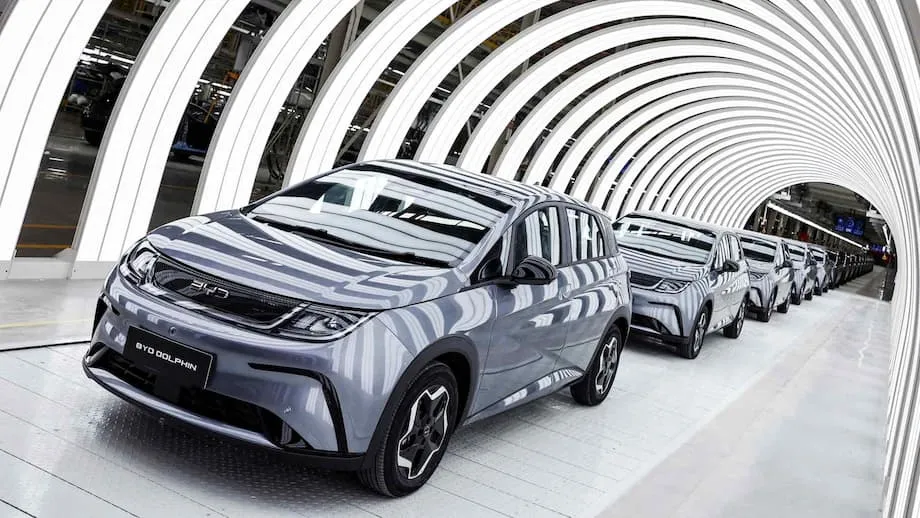
Kenderaan Elektrik China Melonjak di Asia Tenggara: Pasaran yang Berubah
Dalam beberapa tahun kebelakangan ini, Asia Tenggara menjadi sempadan baharu bagi kenderaan elektrik (EV), dengan pengeluar kereta China menerajui perubahan besar dalam landskap automotif rantau ini. Jenama seperti BYD, Chery dan Geely meraih bahagian pasaran dengan pantas, menawarkan kereta elektrik mampu milik yang membentuk semula pilihan pengguna dan mencabar dominasi pengeluar tradisional Jepun, Amerika dan Eropah.
Kandungan
- Kenderaan Elektrik China Melonjak di Asia Tenggara: Pasaran yang Berubah
- Bagaimana Pengeluar EV China Menawan Asia Tenggara
- BYD: Kuasa Utama Serantau
- Mengapa EV China Begitu Mampu Milik?
- Dasar Kerajaan dan Cita-cita Serantau
- Cabaran: Infrastruktur, Kebimbangan Jarak dan Industri Tempatan
- Kesan terhadap Permintaan Petrol dan Alam Sekitar
- Persaingan dan Masa Depan: Bolehkah Asia Tenggara Melahirkan Juara EV Sendiri?
- Pemain Baharu dan Strategi yang Berubah
- Halangan dan Risiko: Kemampanan, Perlindungan Pasaran dan Penentangan Tempatan
- Ringkasan
Keputusan pengguna Malaysia, Vincent Hor, untuk membeli BYD Atto 3 mencerminkan trend yang lebih luas. Dahulu dianggap produk khusus, EV China kini menjadi pilihan arus perdana di negara seperti Thailand, Malaysia, Indonesia dan Singapura, hasil harga yang agresif, insentif kerajaan dan pelaburan strategik dalam pembuatan tempatan. Namun, ketika jenama China bergerak pantas, persoalan masih timbul tentang kemampanan model perniagaan mereka, kesannya terhadap industri tempatan dan keupayaan rantau ini untuk beralih daripada pemasangan kepada inovasi.
Bagaimana Pengeluar EV China Menawan Asia Tenggara
Kebangkitan EV China di Asia Tenggara berpunca daripada gabungan beberapa faktor: lebihan kapasiti pengeluaran domestik dan persaingan sengit di China, kenaikan harga bahan api di Asia Tenggara serta desakan global ke arah pengangkutan yang lebih mesra alam. Ketika pasaran Barat mengenakan tarif dan sekatan terhadap EV China, Asia Tenggara—dengan 600 juta penduduk dan kelas menengah yang semakin berkembang—menjadi sasaran utama pengembangan.
Menurut Counterpoint Research, lebih 70% EV yang dijual di Asia Tenggara pada 2024 ialah daripada jenama China, dengan BYD sahaja merangkumi hampir separuh pasaran. Di Thailand, pasaran EV terbesar di rantau ini, jenama China menguasai kira-kira 80% jualan. Vietnam, Indonesia dan Malaysia turut menyaksikan lonjakan import dan pelaburan dalam EV China.
Pengeluar kereta China menggunakan strategi pelbagai pendekatan untuk memikat pengguna Asia Tenggara:
- Harga Berdaya Saing: Harga EV China lazimnya jauh lebih rendah berbanding pesaing Jepun atau Barat, sekali gus menjadikannya mampu dimiliki oleh lebih ramai pengguna.
- Kerjasama Tempatan: Syarikat seperti BYD dan Geely menubuhkan usaha sama dengan konglomerat tempatan, meniru pendekatan yang digunakan pengeluar kereta Jepun beberapa dekad lalu.
- Pelaburan Pembuatan: Berbilion dolar telah diperuntukkan untuk membina kilang di Thailand, Indonesia dan Malaysia, mewujudkan pekerjaan serta mengurangkan kebergantungan pada import.
- Insentif Kerajaan: Kerajaan Asia Tenggara memperkenalkan pelepasan cukai, pengurangan duti import dan subsidi pembelian untuk menarik pelaburan serta menggalakkan penggunaan EV.
Hasilnya, jualan EV di rantau ini meningkat lebih dua kali ganda pada suku pertama 2024 berbanding tahun sebelumnya, manakala jualan kereta petrol konvensional merosot 7%.
BYD: Kuasa Utama Serantau
BYD, pengeluar EV paling laris di China, mengukuhkan kedudukannya sebagai peneraju utama yang tidak dipertikaikan di Asia Tenggara. Kilang baharunya di Rayong, Thailand, siap dibina hanya dalam tempoh 16 bulan dan dijangka menghasilkan 150,000 kenderaan setahun, sekali gus mewujudkan ribuan pekerjaan. Di Malaysia, BYD mendahului pasaran EV dengan jualan melebihi 5,400 unit pada separuh pertama 2025, mengatasi pesaing tempatan dan Barat.
Strategi BYD merangkumi pengembangan agresif ke pasaran baharu, kerjasama dengan pengedar tempatan serta tumpuan pada kemampuan harga dan teknologi bateri canggih. Kehadiran syarikat itu bukan sahaja di Thailand dan Malaysia, malah turut meliputi Singapura, Indonesia, Vietnam dan Filipina, dengan memanfaatkan harga berpatutan serta rangkaian produk yang luas.
Mengapa EV China Begitu Mampu Milik?
Harga EV China yang mampu milik menjadi faktor utama kejayaan mereka di rantau ini. Beberapa perkara menyumbang kepada harga yang rendah:
- Ekonomi Skala: China ialah pengeluar EV terbesar di dunia, dengan pasaran domestiknya merangkumi hampir 60% jualan kereta elektrik global. Pengeluaran besar-besaran mengurangkan kos.
- Sokongan Kerajaan: Pengeluar kereta China mendapat manfaat daripada subsidi, geran penyelidikan dan sokongan dasar selama bertahun-tahun di negara sendiri, membolehkan mereka melabur besar dalam teknologi dan pembuatan.
- Integrasi Menegak: Banyak syarikat China mengawal keseluruhan rantaian bekalan, daripada pembuatan bateri hingga pemasangan akhir, sekali gus mengurangkan kos dan meningkatkan kecekapan.
- Inovasi: Jenama China menerajui pembangunan kimia bateri baharu, seperti litium besi fosfat (LFP), yang lebih murah dan selamat berbanding bateri litium-ion tradisional.
Kelebihan ini membolehkan EV China menawarkan harga lebih rendah daripada pesaing sambil menyediakan ciri dan jarak pemanduan yang kompetitif. Bagi pengguna Asia Tenggara, peluang menjimatkan sehingga 35% kos bahan api berbanding kereta petrol menambah daya tarikannya, khususnya apabila kerajaan mula menghapuskan subsidi bahan api.
Dasar Kerajaan dan Cita-cita Serantau
Kerajaan Asia Tenggara memainkan peranan penting dalam mempercepat penggunaan EV. Thailand, misalnya, menyasarkan kenderaan sifar pelepasan membentuk sekurang-kurangnya 30% daripada pengeluaran kenderaannya menjelang 2030. Negara itu menawarkan pengecualian cukai, pengurangan duti import, pemotongan cukai eksais dan subsidi pembelian untuk menarik pelaburan serta menggalakkan pengguna beralih kepada kereta elektrik.
Indonesia, dengan rizab nikelnya yang luas (bahan utama bateri), berusaha menjadikan negara itu hab bateri EV serantau. Kerajaan memperkenalkan insentif cukai bagi import EV dan bekerjasama dengan syarikat China untuk membina kilang serta membangunkan rantaian bekalan tempatan. Malaysia melanjutkan pengecualian cukai import dan duti bagi EV siap bina hingga 2025 serta melabur dalam pembuatan tempatan sebagai persediaan untuk menamatkan insentif ini kelak.
Sementara itu, Vietnam mempromosikan juara industrinya sendiri, VinFast, yang menjadi jenama kereta paling laris di dalam negara dengan memanfaatkan semangat kebangsaan dan menawarkan harga berdaya saing. Kerajaan turut memberikan subsidi kepada harga elektrik untuk stesen pengecasan EV dan sedang mempertimbangkan subsidi langsung kepada pembeli EV.
Cabaran: Infrastruktur, Kebimbangan Jarak dan Industri Tempatan
Walaupun pertumbuhan pesat, beberapa cabaran masih wujud. Kebimbangan tentang jarak pemanduan dan kemudahan pengecasan yang terhad menjadi isu lazim dalam kalangan pengguna. Stesen pengecasan semakin bertambah, khususnya di kawasan bandar, tetapi liputan di luar bandar masih kurang. Kerajaan dan syarikat swasta berlumba-lumba membina lebih banyak titik pengecasan, namun kemajuan berbeza-beza mengikut negara.
Satu lagi isu ialah keutamaan terhadap pemasangan berbanding inovasi. Kebanyakan kilang baharu di Asia Tenggara menumpukan pada pemasangan komponen import, khususnya pek bateri, berbanding pembuatan sel bateri atau pembangunan teknologi milik sendiri. Keadaan ini mengehadkan keupayaan rantau ini untuk meraih pekerjaan bernilai tinggi dan harta intelek, mengulangi corak yang berlaku ketika pengeluar kereta Jepun berkembang pada 1980-an dan 1990-an.
Menurut The China-Global South Project, ujian sebenar bagi Asia Tenggara ialah sama ada rantau ini mampu beralih daripada pemasangan untuk menjadi pusat reka bentuk, inovasi dan pembuatan bateri EV. Hal ini memerlukan pelaburan dalam latihan vokasional, pendidikan teknikal, pusat penyelidikan dan zon berteknologi tinggi, di samping rundingan yang lebih bijak dengan pelabur asing berhubung pemindahan teknologi dan komitmen R&D tempatan.
Kesan terhadap Permintaan Petrol dan Alam Sekitar
Penggunaan EV yang pesat sudah memberi kesan yang boleh diukur terhadap landskap tenaga Asia Tenggara. Menurut Kpler, pertumbuhan permintaan petrol di rantau ini menyusut daripada unjuran 3.1% kepada 2.6% setahun antara 2021 hingga 2030, hasil peningkatan penggunaan kenderaan elektrik. Menjelang 2030, EV dijangka menggantikan kira-kira 100,000 tong sehari permintaan petrol, bersamaan kira-kira 6% daripada penggunaan yang diunjurkan.
Namun, peralihan ini masih di peringkat awal. EV membentuk hanya 0.6% daripada keseluruhan armada kereta penumpang di Asia Tenggara, sementara dominasi kenderaan dan motosikal berkuasa petrol bermakna manfaat terhadap alam sekitar mengambil masa untuk dirasai. Walaupun begitu, momentum perubahan ini jelas, dan apabila semakin ramai pengguna beralih kepada kereta elektrik, kebergantungan rantau ini pada bahan api fosil dijangka merosot.
Persaingan dan Masa Depan: Bolehkah Asia Tenggara Melahirkan Juara EV Sendiri?
Walaupun jenama China kini mendominasi, masa depan jangka panjang industri EV Asia Tenggara bergantung pada keupayaan rantau ini membangunkan juaranya sendiri. Kajian kes menunjukkan bahawa kejayaan memerlukan gabungan pemasaran tempatan, kerjasama teknologi asing dan sokongan kerajaan yang kukuh.
VinFast dari Vietnam ialah pemain tempatan paling bercita-cita tinggi, dengan pengeluaran sel dan pek bateri sendiri, namun syarikat itu berdepan persaingan sengit daripada import China dan kesukaran untuk berkembang di peringkat antarabangsa. Proton dari Malaysia bekerjasama dengan Geely dari China untuk melancarkan EV berharga kompetitif, memanfaatkan kepakaran asing bagi mengurangkan kos dan mempercepat pembangunan. Negara lain turut meneroka kerjasama serupa dan melabur dalam R&D tempatan.
Menurut Branding in Asia, sokongan kerajaan yang diselaraskan penting bagi membantu Asia Tenggara bergerak ke segmen rantaian nilai yang lebih tinggi. Negara perlu memanfaatkan kekuatan masing-masing—seperti asas pembuatan Thailand dan sumber nikel Indonesia—sambil mengelakkan pertindihan dasar serta menggalakkan kerjasama serantau. Dengan bekerjasama, Asia Tenggara boleh menghasilkan jenama EV yang berdaya saing untuk memenuhi permintaan domestik dan mengurangkan kebergantungan pada pengeluar China dan Barat.
Pemain Baharu dan Strategi yang Berubah
Landskap persaingan berubah dengan pantas. Pengeluar EV China, Nio, merancang untuk memulakan operasi di Singapura pada 2026 dengan memperkenalkan hatchback kompak Firefly dan berkemungkinan teknologi penukaran baterinya yang inovatif. Jenama China lain seperti JMEV dan Avatr turut memasuki pasaran, sementara BYD terus mengembangkan kehadiran dan barisan produknya.
Sementara itu, pengeluar kereta Jepun yang pernah mendominasi rantau ini kehilangan tapak akibat tindak balas mereka yang perlahan terhadap trend EV. Jenama Amerika dan Eropah mempunyai kehadiran terhad, walaupun Tesla berjaya menembusi pasaran. Jenama tempatan sedang berusaha meraih semula kedudukan dengan model baharu dan kerjasama, namun perjalanan di hadapan tetap mencabar.
Halangan dan Risiko: Kemampanan, Perlindungan Pasaran dan Penentangan Tempatan
Walaupun berjaya, pengeluar EV China berdepan beberapa halangan di Asia Tenggara. Kemampanan strategi harga agresif mereka masih tidak pasti, khususnya apabila insentif kerajaan ditamatkan dan persaingan semakin sengit. Dasar perlindungan pasaran di negara Barat telah memaksa jenama China beralih tumpuan ke Asia Tenggara, namun langkah serupa mungkin muncul di rantau ini jika industri tempatan berasa terancam.
Terdapat juga sedikit penentangan pengguna terhadap jenama China, didorong kebimbangan tentang kualiti, privasi data dan keselamatan negara. Di Vietnam, misalnya, VinFast sebagai juara tempatan menerima sokongan padu, manakala jenama China sukar mendapat tempat. Di Malaysia dan Indonesia, dominasi kereta dan motosikal petrol serta harga bahan api yang murah menimbulkan cabaran tambahan.
Akhir sekali, kebergantungan rantau ini pada sel bateri dan teknologi import bermakna sebahagian besar nilai yang terhasil daripada ledakan EV mengalir kembali ke China. Untuk benar-benar mendapat manfaat, kerajaan perlu merundingkan perjanjian yang lebih baik dengan pelabur asing, melabur dalam inovasi tempatan serta membangunkan kemahiran dan infrastruktur yang diperlukan untuk bersaing di peringkat global.
Ringkasan
- Pengeluar EV China, diterajui BYD, pantas meraih bahagian pasaran di Asia Tenggara melalui harga agresif, kerjasama tempatan dan pelaburan pembuatan.
- Insentif kerajaan dan kenaikan harga bahan api mempercepat penggunaan EV, namun cabaran infrastruktur, kebimbangan jarak pemanduan dan pembangunan industri tempatan masih wujud.
- Jenama China merangkumi lebih 70% jualan EV di rantau ini, dengan BYD mendahului pasaran di Thailand, Malaysia dan Singapura.
- Kebangkitan EV memperlahankan pertumbuhan permintaan petrol dan mengubah landskap tenaga rantau ini, walaupun peralihan tersebut masih di peringkat awal.
- Kejayaan jangka panjang Asia Tenggara bergantung pada peralihan daripada pemasangan kepada inovasi, pembangunan juara tempatan dan pengukuhan kerjasama serantau.
- Halangan termasuk kemampanan harga rendah, kemungkinan perlindungan pasaran, penentangan pengguna dan kebergantungan pada teknologi import.
- Dekad akan datang akan menentukan sama ada Asia Tenggara mampu menjadi hab sebenar bagi inovasi kenderaan elektrik atau kekal sebagai pangkalan pemasangan untuk jenama asing.