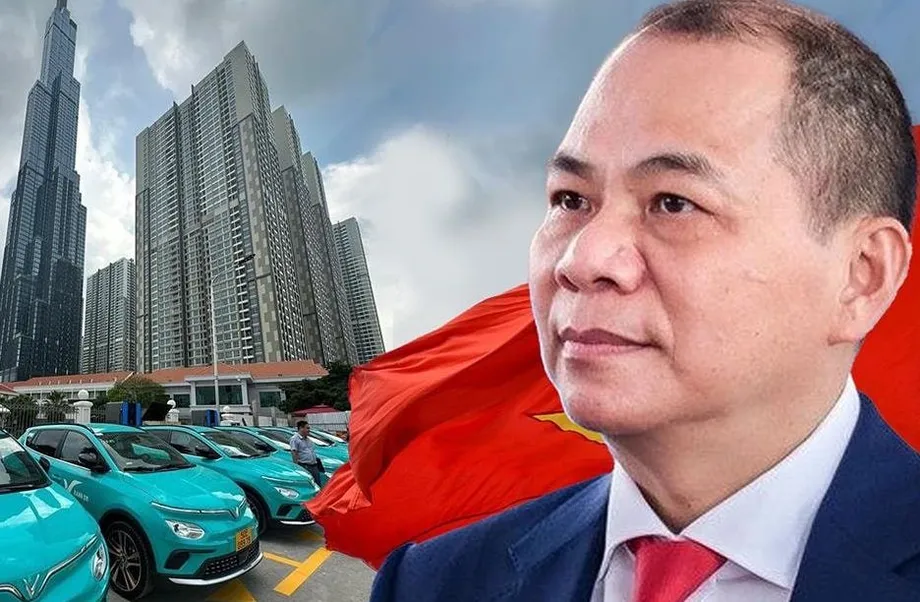
Hutang Vingroup yang Kian Bertambah: Krisis Tersembunyi di Sebalik Gergasi Korporat Vietnam
Vingroup, konglomerat terbesar Vietnam dan simbol aspirasi ekonomi negara itu, sedang berdepan krisis hutang yang belum pernah berlaku sebelum ini. Syarikat itu, yang diterajui lelaki terkaya Vietnam, Pham Nhat Vuong, telah membina empayar yang merangkumi hartanah, peruncitan, penjagaan kesihatan dan, paling bercita-cita tinggi, kenderaan elektrik (EV) menerusi anak syarikatnya VinFast. Namun, di sebalik pengembangan pesat dan tajuk berita yang mengagumkan, tersembunyi realiti kewangan yang mengancam bukan sahaja masa depan Vingroup, tetapi juga kestabilan landskap korporat Vietnam.
Kandungan
- Hutang Vingroup yang Kian Bertambah: Krisis Tersembunyi di Sebalik Gergasi Korporat Vietnam
- Bagaimanakah Vingroup Mengumpul Hutang Sebegitu Besar?
- VinFast: Pertaruhan Bercita-cita Tinggi yang Mengubah Segalanya
- Angka Jualan: Meneliti Jumlah dengan Lebih Dekat
- Ketidakteraturan Perakaunan dan Kebergantungan pada Kekayaan Pengasas
- Risiko Mata Wang dan Pendedahan Antarabangsa
- Pemeriksaan Kawal Selia dan Ketidaktentuan Pasaran
- Perubahan Strategi: Berundur dari Barat, Tumpu pada Pasaran Membangun
- Kesan Lebih Luas: Terlalu Besar untuk Gagal?
- Adakah Pulang Modal Menjelang 2026 Realistik?
- Ringkasan
Setakat suku kedua 2025, jumlah liabiliti Vingroup melonjak kepada $31 bilion, iaitu 86% daripada jumlah asetnya. Beban hutang ini memerlukan pembayaran faedah harian sebanyak $3.2 juta, sekali gus memaksa konglomerat itu terjerumus dalam kitaran berterusan penjualan aset, penjanaan modal dan kejuruteraan kewangan. Laporan kewangan syarikat itu sendiri serta analisis bebas menunjukkan model perniagaan yang semakin bergantung pada pinjaman jangka pendek, perakaunan yang tidak telus dan kekayaan peribadi pengasasnya untuk terus bertahan.
Bagaimanakah Vingroup Mengumpul Hutang Sebegitu Besar?
Punca krisis hutang Vingroup dapat dijejaki kepada strategi pengembangannya yang agresif, khususnya langkahnya menceburi pasaran kenderaan elektrik global. Sejak melancarkan VinFast pada 2017, Vingroup telah mencurahkan berbilion-bilion dolar untuk membangunkan EV, membina kilang dan cuba membentuk jenama global. Pendekatan berisiko tinggi dengan potensi pulangan besar ini bertujuan melonjakkan Vietnam ke pentas dunia sebagai pemain dalam masa depan mobiliti. Sebaliknya, langkah itu mendedahkan syarikat kepada kerugian yang semakin meningkat dan risiko kewangan yang kian bertambah.
Pada separuh pertama 2025 sahaja, hutang Vingroup meningkat sebanyak $4.7 bilion. Liabiliti jangka pendek, iaitu hutang yang perlu dibayar dalam tempoh setahun, kini berjumlah lebih $19.5 bilion atau 63% daripada jumlah keseluruhan. Tempoh matang kewajipan ini semakin hampir, sekali gus memberi tekanan besar kepada syarikat untuk mencari sumber tunai baharu. Vingroup bertindak dengan menjual kepentingan dalam anak syarikat, termasuk penjualan saham Vincom Retail bernilai $1.6 bilion, serta mendapatkan pinjaman baharu daripada bank antarabangsa, termasuk Deutsche Bank dan Bank Pembangunan Asia.
Namun, langkah-langkah ini hanya melengahkan masalah. Syarikat itu berdepan tarikh akhir pembayaran balik yang besar pada 2026, termasuk pinjaman kredit bernilai $860 juta dan faedah bon sebanyak $1.14 bilion. Dengan tunai yang ada hanya sedikit melebihi $3 bilion, keupayaan Vingroup untuk memenuhi kewajipan ini masih belum pasti.
VinFast: Pertaruhan Bercita-cita Tinggi yang Mengubah Segalanya
VinFast, pengeluar kenderaan elektrik yang sepatutnya menjadi permata mahkota kumpulan itu, menjadi punca utama masalah kewangan Vingroup. Sebaliknya, VinFast telah menjadi penyedut tunai yang besar. Sejak ditubuhkan, syarikat itu tidak pernah mencatatkan keuntungan. Pada separuh pertama 2025 sahaja, perniagaan automotif VinFast mencatatkan kerugian lebih 37 trilion dong (kira-kira $1.5 bilion). Dalam tempoh tiga tahun lalu, kerugian terkumpulnya mencecah $5.7 bilion, dengan kerugian bersih $2.4 bilion pada 2023 dan hampir $3.2 bilion pada 2024.
Cita-cita global VinFast terbukti menelan belanja besar dan dipenuhi pelbagai halangan. Usaha syarikat itu menembusi pasaran AS bermula dengan penuh gembar-gembur, iaitu penghantaran 999 kenderaan VF8 dan rancangan membina kilang bernilai $2 bilion di North Carolina. Namun, impian Amerika itu segera menjadi hambar. Penghantaran awal dipulangkan kerana tidak memenuhi piawaian keselamatan, bilik pameran ditutup dan projek kilang ditangguhkan sekurang-kurangnya sehingga 2028. Sementara itu, saham VinFast yang melonjak seketika kepada nilai pasaran $23 bilion selepas penampilan sulungnya di Nasdaq pada Ogos 2023, merudum lebih 90% dalam tempoh dua bulan. Setakat Ogos 2025, nilai pasaran syarikat itu hanya $8.35 bilion.
Angka Jualan: Meneliti Jumlah dengan Lebih Dekat
Walaupun mendakwa “jualan EV kukuh”, hakikatnya VinFast bergelut menarik pembeli runcit, khususnya di luar Vietnam. Pada 2023, syarikat itu menjual 35,000 EV, jauh di bawah sasaran 50,000 unit dan hanya sebahagian kecil daripada kapasiti pengeluaran sebanyak 300,000 unit. Kebanyakan kenderaan ini tidak dijual kepada pengguna biasa, sebaliknya kepada syarikat berkaitan milik Vuong, seperti perkhidmatan e-panggilan Xanh SM (Green SM), yang membeli 82% kenderaan VinFast pada tahun itu. Kitaran jualan dalaman ini, yang disokong diskaun besar-besaran dan promosi silang dengan perniagaan Vingroup yang lain, menimbulkan persoalan tentang permintaan pasaran sebenar bagi produk VinFast.
Sebagai contoh, Xanh SM, yang menyewakan teksi dan skuter elektrik, membelanjakan $839 juta untuk kenderaan VinFast pada 2023 dan menandatangani perjanjian bernilai $419 juta bagi pembelian lebih banyak EV. Jualan tambahan dibuat kepada Vinhomes dan VinBus, yang kedua-duanya sebahagian daripada ekosistem Vingroup. Penganalisis menyifatkan strategi ini sebagai tidak mampan kerana ia menyembunyikan permintaan runcit yang lemah dan menyebabkan pengeluaran terus tidak menguntungkan.
Ketidakteraturan Perakaunan dan Kebergantungan pada Kekayaan Pengasas
Penyata kewangan Vingroup diteliti berikutan ketidakteraturan dan kebergantungan besar pada catatan “pendapatan lain”, yang sering dikaitkan dengan “dana tajaan” atau suntikan tunai langsung daripada Vuong sendiri. Pada suku kedua 2025, syarikat itu melaporkan keuntungan selepas cukai sebanyak 2.265 trilion dong ($85.5 juta), tetapi keuntungan itu sepenuhnya berpunca daripada catatan “pendapatan lain” sebanyak 18.516 trilion dong yang tidak dijelaskan. Tanpa catatan itu, perniagaan teras Vingroup akan mencatatkan kerugian besar melebihi 13.9 trilion dong.
Corak ini bukan perkara baharu. Pada 2024, suntikan tunai peribadi sekitar 10 trilion dong daripada Vuong membolehkan Vingroup melaporkan keuntungan. Selama bertahun-tahun, Vuong berulang kali tampil menyokong kewangan syarikat itu, dengan jumlah suntikan modal melebihi $13.5 bilion sejak 2017. Pada 2024, Vingroup dan Vuong berjanji menyediakan tambahan dana $3.4 bilion untuk VinFast, dengan $1.97 bilion dijangka disumbangkan oleh Vuong secara peribadi dan sehingga $1.38 bilion oleh Vingroup menerusi pinjaman, dividen dan penjualan aset.
Kebergantungan pada kekayaan pengasas sebegini amat luar biasa bagi syarikat sebesar Vingroup dan menimbulkan kebimbangan tentang kemampanan model perniagaannya. Penganalisis kewangan menganggap syarikat itu berisiko tinggi. Platform seperti Alpha Spread menyatakan bahawa keuntungan perniagaan Vingroup hanya mampu menampung 40% daripada perbelanjaan faedahnya. Pelabur asing utama bertindak menjual saham Vingroup yang dimiliki mereka, sekali gus semakin menghakis keyakinan pasaran.
Risiko Mata Wang dan Pendedahan Antarabangsa
Krisis hutang Vingroup diburukkan lagi oleh risiko mata wang yang ketara. Kira-kira 41% faedah bagi jumlah hutangnya ditetapkan dalam dolar AS, manakala 92% hasil VinFast diperoleh daripada pasaran domestik Vietnam, tempat nilai dong semakin susut. Ketidakpadanan ini mendedahkan syarikat kepada tekanan kewangan tambahan kerana hutang dalam dolar perlu dibayar menggunakan pendapatan dalam mata wang tempatan yang semakin lemah.
Bagi mendapatkan pinjaman besar-besarannya, Vuong telah mencagarkan portfolio aset yang luas, termasuk barisan pengeluaran di Haiphong, kilang bateri VinES di Ha Tinh dan juga kilang EV yang sedang dibina di North Carolina. Vingroup turut bertindak sebagai penjamin bagi hutang VinFast sebanyak $2.54 bilion, dengan lebih $1.6 bilion daripadanya perlu dibayar pada 2025.
Pemeriksaan Kawal Selia dan Ketidaktentuan Pasaran
Vingroup dan VinFast semakin mendapat perhatian pengawal selia dan pelabur. Pada Julai 2024, Suruhanjaya Sekuriti dan Bursa AS (SEC) menegur VinFast kerana menaikkan angka hasil dalam satu pemfailan, sehingga memaksa syarikat itu mengakui berlakunya “kesilapan perakaunan” yang menyebabkan angka jualan dilebihkan sebanyak $33.9 juta. Insiden ini, bersama saman tindakan kelas oleh pemegang saham yang mendakwa prospek syarikat dibesar-besarkan, semakin menjejaskan kredibiliti syarikat itu di pasaran antarabangsa.
Tanggapan pasaran terhadap kestabilan Vingroup amat sensitif. Pada Julai 2025, khabar angin bahawa Vuong dilarang meninggalkan Vietnam mencetuskan kejatuhan pasaran saham dan menghapuskan $490 juta daripada nilai kekayaannya dalam masa hanya enam jam. Kerajaan Vietnam memberi amaran supaya maklumat palsu tidak disebarkan, sekali gus menegaskan betapa pentingnya konglomerat itu kepada sistem ekonomi negara. Vingroup menggaji lebih 40,000 orang dan menyumbang kira-kira 2% kepada KDNK Vietnam, menjadikan kesihatan kewangannya isu yang menjadi perhatian negara.
Perubahan Strategi: Berundur dari Barat, Tumpu pada Pasaran Membangun
Selepas kegagalannya yang menelan belanja besar untuk menembusi pasaran AS dan Eropah, VinFast kini mengubah haluan strateginya. Syarikat itu mengumumkan rancangan untuk menumpukan perhatian pada Asia Tenggara dan pasaran membangun lain, tempat permintaan terhadap EV mampu milik semakin meningkat dan persaingan daripada pengeluar kereta mapan kurang sengit. EV mini baharu VinFast, VF3, yang berharga $9,200, direka untuk menarik minat pengguna secara besar-besaran di pasaran ini, khususnya mereka yang beralih daripada motosikal kepada kereta.
Perubahan ini mencerminkan pengakuan bahawa cita-cita awal syarikat itu terlalu awal. Seperti yang dinyatakan Pham Nhat Vuong dalam mesyuarat pemegang saham baru-baru ini,
Kerugian besar. Jadi, tiada sebab untuk tergesa-gesa.VinFast berharap dapat membina asas yang lebih kukuh di pasaran membangun sebelum kembali mengejar cita-cita globalnya. Petanda awalnya memberangsangkan: lebih 27,000 orang memohon untuk membeli VF3 dalam tempoh tiga hari pertama selepas tempahan dibuka. Namun, syarikat itu masih berdepan persaingan sengit daripada pengeluar EV China seperti BYD dan perlu mengatasi cabaran berkaitan pembuatan tempatan, infrastruktur pengecasan serta keyakinan pengguna.
Kesan Lebih Luas: Terlalu Besar untuk Gagal?
Krisis hutang Vingroup membawa kesan yang meluas terhadap ekonomi dan tadbir urus korporat Vietnam. Penguasaan konglomerat itu dalam sektor-sektor utama serta hubungannya yang rapat dengan kerajaan menyebabkan sesetengah pemerhati menyifatkannya sebagai “terlalu besar untuk gagal”. Terdapat kebimbangan tentang bahaya moral, iaitu risiko kerajaan berasa terpaksa menyelamatkan Vingroup jika masalah kewangannya mengancam ekonomi yang lebih luas.
Pakar industri memberi amaran bahawa kebergantungan Vingroup pada hutang, perakaunan yang tidak telus dan kekayaan peribadi pengasasnya tidak mampan. Cabang hartanah syarikat itu, Vinhomes, secara tradisinya menjadi sumber keuntungan utamanya, tetapi sektor hartanah Vietnam kini dalam krisis akibat peraturan yang diperketat, hutang yang tinggi dan lebihan bekalan. Vingroup bertindak dengan merundingkan penjualan aset, termasuk pusat beli-belah dan hartanah, kepada pelabur asing. Namun, langkah ini mungkin tidak mencukupi untuk mengimbangi kerugian berterusan VinFast dan cabaran pengembangan antarabangsa.
Seorang penganalisis memberitahu Reuters,
Pertumbuhan pesat VinFast bergantung pada jualan kepada syarikat berkaitan, satu trend yang dijangka berterusan selagi syarikat itu bergelut menarik pembeli runcit di tengah-tengah permintaan EV global yang semakin lemah.Kebergantungan pada jualan dalaman serta sokongan kewangan daripada Vingroup dan Vuong menimbulkan persoalan tentang daya maju sebenar perniagaan itu.
Adakah Pulang Modal Menjelang 2026 Realistik?
Walaupun berdepan cabaran yang semakin berat, Pham Nhat Vuong kekal komited secara terbuka terhadap kejayaan VinFast. Beliau berikrar untuk “tidak akan menyerah kalah terhadap VinFast” dan merancang supaya syarikat itu mencapai titik pulang modal menjelang akhir 2026. Untuk mencapai matlamat ini, syarikat perlu mendapatkan semula pelaburan terkumpul melebihi $20 bilion dan melunaskan hutang lebih $10 bilion, satu tugas yang amat mencabar memandangkan hala tuju semasa syarikat.
Laluan VinFast menuju keuntungan bergantung pada beberapa faktor:
- Berjaya meningkatkan jualan model mampu milik seperti VF3 di pasaran membangun
- Mengurangkan kebergantungan pada jualan dalaman dan diskaun
- Mendapatkan modal bebas serta pelabur strategik
- Meningkatkan kualiti produk dan pengiktirafan jenama
- Mengurus risiko mata wang dan ketidaktentuan pasaran global
Walaupun syarikat itu mencatatkan kemajuan dalam memperluas infrastruktur pengecasan dan menyesuaikan produk dengan pasaran tempatan, skala cabaran kewangannya masih amat besar. Setakat pertengahan 2025, VinFast terus melaporkan kerugian yang semakin meningkat, manakala margin keuntungan bersih Vingroup hampir separuh sejak penyenaraian VinFast di AS.
Ringkasan
- Vingroup, konglomerat terbesar Vietnam, berdepan krisis hutang dengan jumlah liabiliti $31 bilion, iaitu 86% daripada asetnya, dan pembayaran faedah harian sebanyak $3.2 juta.
- Pengembangan agresif syarikat itu ke dalam sektor kenderaan elektrik menerusi VinFast menyebabkan kerugian besar. Anak syarikat itu tidak pernah mencatatkan keuntungan dan kerugiannya melebihi $3 bilion pada 2024 sahaja.
- Cita-cita global VinFast tidak menjadi kenyataan, khususnya di AS dan Eropah, lalu mendorong perubahan strategi ke arah pasaran Asia yang sedang membangun dan model EV mampu milik.
- Penyata kewangan Vingroup menunjukkan ketidakteraturan dan kebergantungan besar pada kekayaan peribadi pengasasnya, Pham Nhat Vuong, untuk menampung kerugian dan membayar hutang.
- Risiko mata wang, penelitian kawal selia dan ketidaktentuan pasaran semakin merumitkan prospek syarikat, sekali gus menimbulkan kebimbangan tentang kemampanan dan kepentingan sistemiknya kepada ekonomi Vietnam.
- Walaupun berdepan cabaran berterusan, Vuong kekal komited terhadap VinFast dan menyasarkan titik pulang modal menjelang 2026, matlamat yang dianggap sangat bercita-cita tinggi oleh ramai penganalisis berdasarkan realiti kewangan semasa.