Penggunaan meningkat pesat tatkala kerugian akibat penipuan bertambah
Pelanggan bank di Singapura telah mengunci lebih S$30 bilion bagi memastikan simpanan mereka tidak dapat dicapai oleh penipu, dengan lebih 370,000 orang menggunakan ciri penguncian wang setakat 30 Jun. Angka itu mencerminkan penggunaan yang meningkat pesat di seluruh negara sejak ciri tersebut diperkenalkan pada penghujung 2023, dan menunjukkan betapa seriusnya bank serta pelanggan menangani lonjakan penipuan pancingan data, perisian hasad dan kejuruteraan sosial. Konsep asasnya mudah. Orang ramai boleh mengasingkan sebahagian deposit mereka dalam akaun bank, dan dana yang dikunci itu tidak boleh dipindahkan secara digital walaupun penjenayah menguasai telefon atau kelayakan perbankan dalam talian seseorang.
Kandungan
- Penggunaan meningkat pesat tatkala kerugian akibat penipuan bertambah
- Cara ciri penguncian wang berfungsi
- Bank yang menawarkannya dan perbezaan pendekatan masing-masing
- Bank tempatan DBS, OCBC dan UOB
- Bank asing dan pemain runcit lain
- Bank digital dan teknologi baharu
- Siapa yang menggunakan penguncian wang dan jumlah yang dilindungi
- Bukti ciri ini mencegah kerugian
- Perkara yang tidak dapat dihentikan penguncian wang dan langkah lebih luas membanteras penipuan
- Langkah praktikal menggunakan penguncian wang dengan berkesan
- Langkah seterusnya bagi bank dan pelanggan
- Kesimpulan
Versi pertama dilancarkan pada November 2023 oleh DBS, OCBC dan UOB. Menjelang pertengahan 2024, ciri itu telah diperluas kepada pemain perbankan runcit utama lain, termasuk Citibank, CIMB Singapore, Bank of China Singapore, Standard Chartered, Maybank dan HSBC. Pada 2025, bank digital yang menawarkan perkhidmatan kepada pelanggan runcit, seperti GXS Bank, MariBank dan Trust Bank, mula melancarkan versi masing-masing. Monetary Authority of Singapore (MAS) menyelaras usaha dengan bank untuk memperluas pilihan penguncian wang di seluruh industri serta menambah baik cara pelanggan mengunci dan membuka kunci dana mereka.
Penggunaan meningkat apabila kerugian akibat penipuan terus bertambah. Pasukan Polis Singapura melaporkan kerugian berkaitan penipuan sebanyak kira-kira S$1.1 bilion pada 2024, manakala data rasmi menunjukkan sekurang-kurangnya S$385.6 juta lesap dalam separuh pertama 2024 sahaja. Dalam keadaan itu, MAS dan sektor perbankan mengutamakan alat yang menambah langkah berjaga-jaga bagi tindakan berisiko, khususnya yang dilakukan pada peranti yang telah diceroboh. Penguncian wang menjadi teras usaha itu, selain pengesahan lebih kukuh, makluman transaksi dan pembekuan melalui suis pemutus yang menghentikan semua perbankan digital sehingga pelanggan dapat mengambil semula kawalan.
Cara ciri penguncian wang berfungsi
Penguncian wang membolehkan pelanggan memilih sejumlah wang dalam akaun sedia ada atau akaun yang dipautkan, yang tidak boleh dipindahkan keluar melalui perbankan dalam talian atau mudah alih. Pindahan, pembayaran dan pengeluaran digital disekat bagi bahagian yang dikunci itu. Satu-satunya cara untuk mengakses wang tersebut ialah dengan membukanya menggunakan kaedah yang lebih selamat, biasanya langkah fizikal yang tidak dapat dilakukan penjenayah dari jauh. Bank mereka proses itu untuk memperlahankan tindakan berisiko tinggi dan memastikan sebarang cubaan mencuri wang gagal tanpa pengesahan secara bersemuka. Dana yang dikunci terus memperoleh kadar faedah semasa dalam akaun berkenaan. Dalam sesetengah keadaan, seperti akaun faedah bonus tertentu atau deposit bertempoh, dana yang dikunci turut mengekalkan syarat faedah bonusnya.
Proses membuka kunci berbeza mengikut bank. Sesetengah bank menghendaki pelanggan mengunjungi cawangan dengan dokumen pengenalan diri. Bank lain membenarkan wang dibuka kunci di ATM menggunakan kad fizikal dan PIN. Beberapa institusi mengenakan tempoh bertenang sebelum dana boleh dikeluarkan selepas dibuka kunci. Bank digital pula menambah perlindungan tersendiri, seperti menghendaki kad disentuhkan pada telefon yang mempunyai komunikasi medan dekat (NFC) serta kod laluan tambahan, sebelum mengenakan tempoh menunggu untuk pengeluaran. Matlamatnya sama di seluruh industri. Pencuri yang memperdaya mangsa supaya memasang perisian hasad atau memberikan kod sekali guna tidak dapat mengakses dana yang diasingkan itu kerana langkah terakhir memerlukan pemegang akaun hadir secara fizikal atau menggunakan kawalan yang tidak dapat dipenuhi penyerang dari jauh.
MAS berkata pada peringkat awal pelaksanaan bahawa bank sedang menambah baik pengalaman pengguna, misalnya dengan membolehkan pelanggan mengunci wang dalam akaun yang sama tanpa perlu membuka akaun berasingan. Pengawal selia itu memberitahu Parlimen bahawa baki yang dikunci selamat daripada penipuan pancingan data dan perisian hasad yang sekian lama membelenggu pengguna. Menurut jawapan rasmi bank pusat itu, tiada kes dana yang dikunci melalui ciri penguncian wang diambil menggunakan kaedah sedemikian.
Setakat ini, tiada laporan penipuan pancingan data atau perisian hasad melibatkan dana yang dikunci melalui Money Lock.
Gabungan langkah tambahan dan hasil yang meyakinkan ini membantu meningkatkan penggunaan sepanjang 2024 hingga 2025.
Bank yang menawarkannya dan perbezaan pendekatan masing-masing
Kini, penguncian wang tersedia di institusi runcit utama Singapura. Tiga bank tempatan, DBS, OCBC dan UOB, merupakan perintis. Menjelang penghujung 2024, Citibank, HSBC, Maybank dan Standard Chartered turut menawarkan ciri ini, manakala Bank of China Singapore dan CIMB Singapore juga melancarkan versi masing-masing. Pada 2025, bank digital GXS Bank, MariBank dan Trust Bank turut menyertai usaha ini dengan alat yang disesuaikan dengan pengalaman aplikasi dan kaedah pengesahan masing-masing. Hasilnya, pelanggan runcit mempunyai akses yang meluas kepada pilihan yang mencerminkan reka bentuk produk dan kawalan risiko setiap bank.
Bank tempatan DBS, OCBC dan UOB
DBS menamakan versinya digiVault. Selepas percubaan awal yang memerlukan akaun peti simpanan berasingan, DBS memperluas alat itu supaya pelanggan boleh mengunci dana dalam akaun sedia ada dan terus memperoleh kadar faedah semasa. Bank itu melaporkan penggunaan yang kukuh merentas demografi dan terus memperluas kawalan keselamatan kendiri di samping penguncian wang. Untuk membuka kunci, pelanggan lazimnya perlu melakukan langkah secara bersemuka di cawangan, sekali gus mewujudkan jeda yang disengajakan sebelum wang boleh dikeluarkan.
OCBC menyepadukan penguncian wang ke dalam akaun semasa, simpanan dan deposit bertempoh. Dalam dua bulan pertama selepas pelancaran, lebih 30,000 pelanggan menggunakan ciri itu untuk mengunci lebih S$3.3 bilion. OCBC kemudian memperluas fungsi tersebut kepada deposit bertempoh, sekali gus membolehkan pelanggan menyekat akses digital kepada deposit tetap dan membukanya kunci di ATM menggunakan kad serta PIN, atau di cawangan. Penggunaan terus meningkat sepanjang 2025. Setakat penghujung Ogos, OCBC melaporkan hampir S$13 bilion dikunci merentas lebih 108,000 akaun. Menurut bank itu, kebanyakan pelanggan mengunci dana lebihan sambil mengekalkan sejumlah wang yang tidak dikunci untuk bil dan kecemasan.
Pada mulanya, UOB menghendaki pelanggan membuka akaun khusus untuk penguncian wang dan menyatakan bahawa pihaknya sedang meneliti kemungkinan menyediakan fungsi itu dalam akaun sedia ada. Wang boleh dibuka kunci melalui ATM. Bank itu berkata lebih 160,000 pelanggan telah menggunakan ciri tersebut pada akhir Julai, mencerminkan minat tinggi daripada pelanggan yang mahu mengasingkan perbelanjaan harian daripada simpanan jangka panjang. UOB juga mengetengahkan kes apabila penguncian wang mengehadkan kerugian selepas mangsa mula memindahkan wang di bawah pengaruh penipu.
Bank asing dan pemain runcit lain
Standard Chartered, Maybank dan HSBC mula menawarkan penguncian wang menjelang penghujung 2024, selaras dengan panduan industri. Citibank melaporkan lebih 500 pengguna pada separuh pertama 2025 ketika ciri itu diperkenalkan secara berperingkat di Singapura. CIMB Singapore berkata lebih 6,400 pelanggan telah melindungi lebih S$310 juta melalui versinya. Bank of China Singapore melaporkan lebih 5,000 akaun menggunakan alat tersebut. Walaupun langkah khusus untuk membuka kunci berbeza, semuanya memerlukan kawalan yang lebih kukuh berbanding proses digital yang cuba dieksploitasi penjenayah.
Bank digital dan teknologi baharu
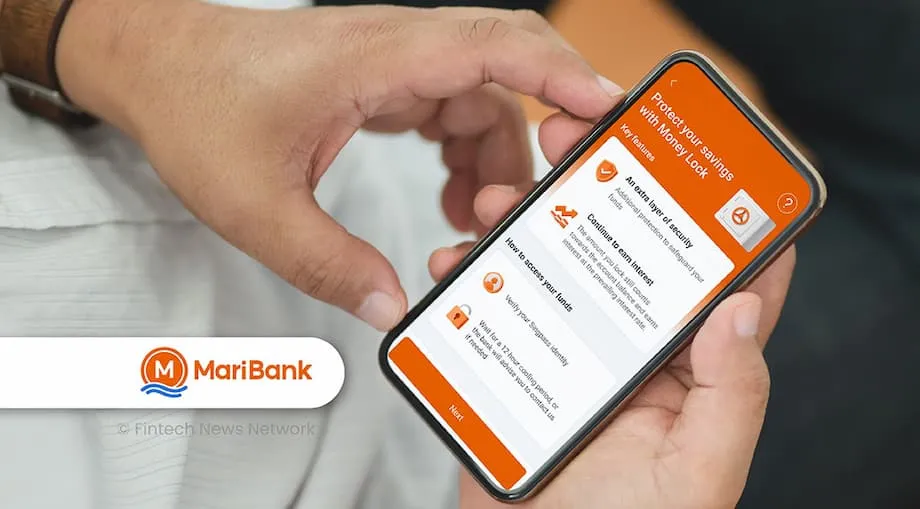
Trust Lock daripada Trust Bank menambah lapisan pengesahan berasaskan peranti dan kad. Pelanggan boleh mengunci tabung simpanan individu, dan setiap pengeluaran memerlukan kad Trust fizikal disentuhkan pada telefon yang menyokong NFC serta kunci Trust enam digit, diikuti jeda wajib selama 12 jam sebelum wang boleh dipindahkan. Bagi pelanggan yang tidak mempunyai telefon NFC, Trust menghendaki mereka menjalani pengesahan identiti di pusat pengalamannya. GXS Bank dan MariBank turut memperkenalkan penguncian wang pada 2025 untuk menyediakan perlindungan serupa kepada pelanggan mereka. Pendekatan ini berkongsi matlamat yang sama, iaitu menghalang penyerang dari jauh yang menguasai telefon daripada membuat pindahan bernilai tinggi daripada bahagian dana yang dikunci.
Siapa yang menggunakan penguncian wang dan jumlah yang dilindungi
Penggunaannya merentas kumpulan umur, dengan kecenderungan kecil ke arah pelanggan berusia pertengahan dan lebih tua. Data awal yang dibentangkan di Parlimen pada 2024 menunjukkan pelanggan berumur 50 tahun ke atas merangkumi kira-kira 44 peratus pengguna, manakala mereka yang berumur antara 30 hingga 50 tahun membentuk sekitar 41 peratus dan mereka yang berumur bawah 30 tahun kira-kira 15 peratus. Menjelang Oktober 2024, MAS berkata pelanggan berumur 30 hingga 49 tahun membentuk bahagian terbesar, iaitu 43 peratus; mereka yang berumur lebih 50 tahun merangkumi 42 peratus; sementara pengguna lebih muda kekal pada 15 peratus. Pelanggan dalam kumpulan berumur 50 tahun ke atas cenderung mengunci jumlah yang lebih besar, menunjukkan bahawa pesara dan mereka yang hampir bersara menggunakan penguncian wang untuk melindungi simpanan sekali gus.
Kadar pertumbuhannya pesat. Pada Februari 2024, tidak lama selepas pelancaran, terdapat lebih 61,000 akaun penguncian wang dengan lebih S$5.4 bilion dilindungi. Menjelang Mac 2024, jumlah dana yang dikunci mencecah S$6.6 bilion merentas lebih 78,000 akaun. Pada akhir Oktober 2024, MAS berkata lebih 181,000 pelanggan telah mengunci kira-kira S$15.8 bilion. Menjelang 31 Mei 2025, lebih 350,000 pelanggan telah mengunci hampir S$28 bilion. Angka terkini menunjukkan lebih 370,000 pengguna dan lebih S$30 bilion dikunci menjelang akhir Jun.
Cara orang menggunakan ciri ini juga penting. OCBC berkata lebih 70 peratus pelanggan penguncian wangnya telah melindungi lebih S$10,000, namun lebih separuh masih mengekalkan sekurang-kurangnya S$10,000 yang tidak dikunci untuk keperluan harian. Kurang daripada 1 peratus mengunci semua dana mereka. Corak ini mencerminkan tujuan ciri tersebut. Orang ramai meletakkan simpanan jangka panjang di sebalik perlindungan lebih kukuh sambil mengekalkan wang yang mencukupi untuk bil dan kecemasan. Oleh sebab baki yang dikunci masih memperoleh faedah, pelanggan tidak melepaskan pulangan demi keselamatan.
Bukti ciri ini mencegah kerugian
Dalam kemas kini Oktober 2024, MAS mengetengahkan bagaimana penguncian wang telah menghalang kerugian lebih besar dalam kes apabila mangsa mula memindahkan wang akibat tekanan daripada penipu. UOB menceritakan kes seorang pelanggan yang menghantar S$700 ke akaun mencurigakan, kemudian cuba menghantar lebih banyak wang. Oleh sebab S$50,000 dilindungi melalui penguncian wang, pindahan yang lebih besar itu tidak berlaku. Jeda tersebut juga memberi pelanggan masa untuk bertenang dan menilai semula keadaan.
Laporan Straits Times memperincikan bagaimana seorang pesara berusia pertengahan 60-an, yang dirujuk sebagai Kelly, kehilangan kira-kira S$33,000 selepas mengklik iklan palsu di media sosial yang membawanya kepada aplikasi yang dipasang di luar gedung aplikasi rasmi dan mengandungi perisian hasad. Penipu menguasai telefonnya dan mengeluarkan wang daripada akaun yang tidak dikunci. Namun, mereka tidak dapat menyentuh lebih S$110,000 yang dilindunginya dengan penguncian wang OCBC, yang memerlukan wang dibuka kunci di cawangan atau ATM. Kes itu, antara contoh terawal yang disahkan, menunjukkan bagaimana penguncian wang dapat mencegah kehilangan keseluruhan simpanan walaupun penyerang mendapat akses penuh kepada peranti mangsa.
MAS berkata dalam jawapan Parlimen pada Februari 2024 bahawa tiada kes dilaporkan tentang penipuan pancingan data atau perisian hasad yang mengambil wang daripada baki yang dikunci. Walaupun penipu masih berjaya memanipulasi mangsa supaya membuat pindahan yang dibenarkan daripada dana yang tidak dikunci, penguncian wang mengurangkan jumlah yang berisiko pada bila-bila masa dan meningkatkan peluang mangsa atau kakitangan bank campur tangan sebelum jumlah yang lebih besar dipindahkan.
Perkara yang tidak dapat dihentikan penguncian wang dan langkah lebih luas membanteras penipuan
Kebanyakan kerugian akibat penipuan di Singapura melibatkan pindahan yang dibenarkan. Mangsa menyangka mereka sedang membayar penjual, kekasih, perekrut kerja atau pegawai. Mereka menghantar wang secara sukarela, walaupun kakitangan bank menasihatkan mereka supaya berhenti. Penguncian wang tidak dapat menghalang pindahan yang disahkan pemegang akaun sah daripada bahagian yang tidak dikunci. Sebab itulah MAS dan bank menambah langkah lain untuk memperlahankan tindakan berisiko dan memberi amaran kepada orang ramai jika ada sesuatu yang mencurigakan. Sepanjang tahun lalu, bank menghentikan penggunaan kata laluan sekali guna melalui SMS untuk log masuk digital bagi pelanggan yang menggunakan token digital, sekali gus menutup laluan pancingan data yang lazim. Beberapa bank memperkenalkan amaran bagi pindahan bernilai besar, meminta pelanggan berfikir semula sebelum meneruskannya. MAS menggalakkan institusi mengenakan tempoh bertenang bagi perubahan berisiko tinggi, seperti menaikkan had pindahan atau menukar butiran hubungan.
Pada Jun 2025, bank mengaktifkan pemantauan penipuan yang dipertingkat di bawah Rangka Kerja Tanggungjawab Bersama, dengan memantau pengeluaran wang pantas dan tingkah laku lain yang menandakan kemungkinan penipuan. Bank pusat itu juga bekerjasama dengan institusi untuk memperkukuh pengesahan pengguna bagi tindakan dalam talian berisiko lebih tinggi, termasuk token keselamatan perkakasan bagi pembayaran tertentu yang perlu disambungkan secara fizikal kepada peranti. Singapura turut memperkukuh kuasa penguatkuasaan. Polis kini boleh membekukan akaun individu yang disyaki menjadi mangsa penipuan tanpa persetujuan mereka bagi menghentikan kerugian selanjutnya sementara penyiasat dan bank menghubungi individu berkenaan serta mengesahkan apa yang berlaku.
Bank turut menaik taraf perlindungan aplikasi mereka. Jika aplikasi mencurigakan dikesan pada peranti Android, beberapa aplikasi perbankan kini menyekat akses. Pada 2025, DBS menambah kawalan yang menghendaki pelanggan mengaktifkan kebenaran sebelum menambah kad ke dompet mudah alih, sekali gus mewujudkan jeda tambahan yang sudah membantu mengurangkan penipuan menggunakan kad tersimpan. Langkah-langkah ini mencerminkan pendirian dasar yang lebih luas. Pemimpin MAS berkata Singapura perlu mengutamakan keselamatan berbanding kemudahan apabila perlu, kerana penjenayah pantas mengambil kesempatan daripada sebarang kelompangan. Matlamat keseluruhannya ialah menambah langkah berjaga-jaga bagi tindakan berisiko sambil memastikan urusan perbankan harian kekal mudah.
Langkah praktikal menggunakan penguncian wang dengan berkesan
Penguncian wang paling berkesan apabila disertai beberapa amalan mudah. Pelanggan boleh mengurangkan pendedahan kepada risiko sambil mengekalkan fleksibiliti yang mencukupi untuk keperluan harian.
- Tentukan jumlah yang mahu diasingkan berdasarkan perbelanjaan bulanan dan dana kecemasan. Ramai pelanggan hanya mengunci simpanan lebihan.
- Gunakan tabung berasingan untuk matlamat berbeza. Simpan wang perbelanjaan harian dalam satu akaun dan letakkan simpanan jangka panjang di bawah perlindungan penguncian wang.
- Catat langkah membuka kunci bagi bank anda. Jika perlu mengunjungi cawangan atau ATM, rancang masa yang diperlukan dan dokumen yang perlu dibawa.
- Elakkan memasang aplikasi daripada sumber selain gedung rasmi. Jika telefon meminta anda melumpuhkan tetapan keselamatan, berhenti dan dapatkan bantuan.
- Aktifkan makluman transaksi dan tetapkan had pindahan yang lebih rendah untuk kegunaan harian. Naikkan had hanya apabila perlu, kemudian turunkannya semula.
- Gunakan suis pemutus bank jika anda mengesyaki akaun atau peranti telah diceroboh. Tindakan ini membekukan akses digital sementara anda mengamankan peranti dan akaun.
- Berwaspada terhadap sesiapa yang mendesak anda memindahkan wang dengan segera. Bank dan agensi kerajaan tidak akan menekan anda supaya memindahkan dana ke akaun “selamat”.
Langkah seterusnya bagi bank dan pelanggan
Industri menjangkakan penggunaan akan terus meningkat dalam beberapa bulan akan datang. Apabila lebih banyak bank menambah baik proses membuka kunci dan memperluas sokongan kepada lebih banyak jenis akaun, pelanggan mempunyai lebih banyak cara untuk melindungi baki yang lebih besar tanpa melepaskan faedah. Bank digital sedang menguji pengesahan melalui peranti dan kad, serta menambah kelewatan berjadual yang menyukarkan kecurian dari jauh. Pada masa sama, MAS menyatakan bahawa pihaknya tidak bercadang mewajibkan penguncian wang di semua institusi, sebaliknya memilih untuk menggalakkan penggunaannya dan memantau hasilnya. Pengawal selia itu juga sedang menguji pengesahan lebih kukuh bagi transaksi berisiko tinggi dan meminta bank menambah langkah berjaga-jaga dalam aktiviti yang sering disasarkan penipu.
Penggunaan sentuhan NFC, kod laluan dan tempoh menunggu 12 jam oleh Trust Bank menunjukkan bagaimana kawalan baharu boleh ditambah tanpa menjadikan perbankan biasa mustahil. DBS telah memperluas alat keselamatan kendiri, termasuk semakan kebenaran dalam aplikasi yang mewujudkan jeda disengajakan apabila penjenayah cuba menambah kad ke dompet mudah alih. Lebih banyak bank menggunakan amaran sebelum pindahan bagi transaksi luar biasa atau bernilai besar. Di seluruh sistem, keutamaannya ialah meletakkan lebih banyak semakan antara peranti yang diceroboh dengan pindahan bernilai tinggi, sambil memberi pelanggan panduan jelas untuk mengenal pasti penipuan dan mendapatkan bantuan dengan segera.
Penguncian wang bukan penyelesaian mutlak. Ia satu lapisan dalam strategi pertahanan berlapis yang kini merangkumi semakan peranti, makluman, tempoh bertenang serta kuasa lebih besar kepada polis dan bank untuk campur tangan ketika penipuan sedang berlaku. Apabila penggunaannya semakin meluas, nilai terbesar ciri ini mungkin terletak pada kemampuannya mengehadkan kerugian apabila langkah lain gagal, serta memberi orang ramai masa penting untuk berfikir sebelum sejumlah besar wang meninggalkan akaun.
Kesimpulan
- Lebih 370,000 orang di Singapura telah menggunakan alat penguncian wang, dengan lebih S$30 bilion dilindungi setakat 30 Jun.
- Bank tempatan melancarkan ciri ini pada November 2023, dan kebanyakan bank runcit utama serta bank digital kini menawarkannya.
- Baki yang dikunci tidak boleh dipindahkan secara digital dan lazimnya memerlukan kunjungan ke ATM atau cawangan untuk dibuka kunci, selalunya dengan tempoh menunggu.
- MAS melaporkan tiada kes wang daripada dana terkunci diambil melalui penipuan pancingan data atau perisian hasad pada awal 2024.
- Kebanyakan pengguna mengunci simpanan lebihan dan mengekalkan sejumlah wang yang tidak dikunci untuk bil serta kecemasan.
- Ciri ini telah mengehadkan kerugian dalam kes sebenar dengan menyekat pindahan besar selepas bayaran awal yang kecil.
- Penguncian wang tidak menghalang pindahan yang dibenarkan daripada dana tidak terkunci, maka bank dan MAS menambah amaran, tempoh bertenang dan pengesahan lebih kukuh.
- Polis boleh membekukan akaun individu yang disyaki menjadi mangsa untuk menghentikan penipuan yang sedang berlaku sementara kes disahkan.
- Penggunaan meningkat apabila bank menambah baik ciri ini dan memperluasnya kepada lebih banyak jenis akaun, sementara MAS menggalakkan penggunaannya tetapi tidak mewajibkannya.