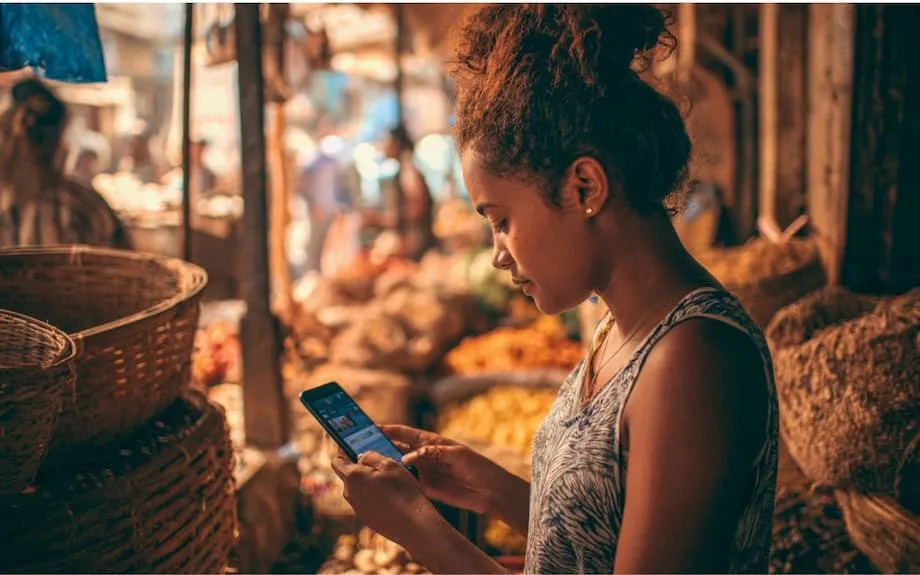
Bagaimana lonjakan pembayaran tanpa tunai mengubah corak berbelanja dan menabung di Bangladesh
Bangladesh sedang melalui peralihan pesat daripada wang tunai fizikal kepada pembayaran dengan sentuhan, imbasan dan pindahan segera. Perubahan ini bermula bertahun-tahun sebelum pandemik dan kemudian semakin pantas semasa tempoh sekatan pergerakan, apabila pilihan digital memastikan pembayaran gaji, kiriman wang dan bantuan terus disalurkan. Kemudahan menjadi ciri utamanya. Bil boleh dibayar dari dalam bas, kod QR boleh digunakan untuk membayar barangan runcit, dan gaji boleh dikreditkan ke dalam dompet mudah alih tanpa perlu beratur di kaunter. Kemudahan yang memudahkan kehidupan ini turut mengubah cara orang berfikir tentang wang. Berbelanja terasa kurang nyata apabila wang berpindah melalui skrin dan bukannya bertukar tangan, sekali gus boleh melemahkan disiplin harian.
Kandungan
- Bagaimana lonjakan pembayaran tanpa tunai mengubah corak berbelanja dan menabung di Bangladesh
- Mengapa wang digital mengubah tingkah laku
- Rasa berat untuk membayar semakin berkurangan
- Perakaunan mental dan kesan bonus perayaan
- Peniruan sosial dan kesan teladan
- Bangladesh beralih kepada digital dengan pantas semasa COVID
- Manfaatnya nyata, daripada keterangkuman hingga pertumbuhan
- Risiko baharu muncul apabila wang tidak kelihatan
- Adakah perbelanjaan digital meningkatkan tekanan harga?
- Langkah dasar dan industri di Bangladesh
- Bagaimana isi rumah boleh terus mengawal kewangan
- Langkah seterusnya untuk perniagaan dan bank
- Sekilas Pandang
Sains tingkah laku membantu menjelaskan sebabnya. Idea perakaunan mental Richard Thaler menerangkan bagaimana orang mengelaskan wang mengikut kategori dan kemudian melayan setiap kategori secara berbeza. Alat digital boleh mengaburkan pengelasan mental ini, khususnya apabila promosi dan kredit segera mengaburkan perbezaan antara bonus, simpanan dan hutang. “Rasa berat untuk membayar”, iaitu sedikit rasa tidak selesa yang kita alami apabila menyerahkan wang tunai, berkurangan apabila hanya perlu menyentuh skrin atau mengklik sekali. Kurang halangan bermakna lebih banyak keputusan mengikut dorongan, lebih banyak pembelian kecil dan urus niaga yang lebih pantas.
Perkara ini bukan sekadar isu peribadi. Negara yang penduduknya berbelanja lebih kerap akan menyaksikan permintaan jangka pendek yang lebih kukuh. Ini boleh membantu pertumbuhan. Namun, ia juga boleh meningkatkan tekanan harga apabila bekalan terhad. Bangladesh kini berdepan tugas untuk mengekalkan manfaat kewangan digital sambil membina semula tabiat yang menghalang orang daripada terjerumus ke dalam hutang mahal dan perbelanjaan mengikut dorongan.
Mengapa wang digital mengubah tingkah laku
Pembayaran digital mengurangkan langkah yang perlu diambil. Kad yang disimpan, baki dompet dan alamat tersimpan menjadikan proses pembayaran hampir serta-merta. Langkah yang lebih sedikit memang berguna, tetapi langkah yang hilang itu juga merangkumi saat-saat yang dahulunya memberi peluang kepada orang ramai untuk menilai semula keputusan mereka. Apabila tambang e-hailing, penghantaran makanan atau jualan kilat hanya memerlukan satu sentuhan, minda menerima lebih sedikit petunjuk bahawa wang sedang dibelanjakan.
Rasa berat untuk membayar semakin berkurangan
Menyerahkan wang tunai memberikan maklum balas deria. Telefon dan kad mengurangkan maklum balas itu, lalu otak merasakan kerugian yang lebih kecil pada saat pembayaran. Penyelidik mendapati orang cenderung berbelanja lebih banyak menggunakan kad berbanding wang tunai, dan kesannya lebih ketara apabila pembayaran hanya memerlukan satu klik, sekali gus mengetepikan jeda mental untuk menaip PIN atau mengira wang kertas. Dalam tempoh sebulan, berpuluh-puluh pembayaran kecil boleh mencecah jumlah besar daripada pendapatan, khususnya bagi pengguna muda yang banyak menghabiskan masa dalam aplikasi.
Perakaunan mental dan kesan bonus perayaan
Perakaunan mental membantu mengurus kewangan, tetapi juga boleh mendorong keputusan yang kurang baik. Bonus perayaan boleh terasa seperti wang “tambahan”, walaupun bagi seseorang yang sedang membayar faedah tinggi untuk pinjaman jangka pendek. Dalam persekitaran digital, kategori menjadi kabur apabila telefon yang sama memberikan akses segera kepada baki simpanan, had kredit dan baucar dompet digital. Tanpa sempadan fizikal, orang lebih cenderung membiarkan wang simpanan tidak terusik sambil menggunakan kad dan membayar faedah di tempat lain.
Peniruan sosial dan kesan teladan
Orang memerhatikan tingkah laku rakan sebaya. Apabila rakan-rakan makan di luar atau melancong, dorongan untuk mengikuti rentak mereka boleh menjadi kuat. Tekanan ini diperhebat oleh media sosial dan reka bentuk aplikasi yang menonjolkan tawaran, siri penggunaan dan ganjaran. Gabungan ini mendorong peningkatan berterusan dalam perbelanjaan pilihan, khususnya apabila kosnya terasa seperti “mata” atau baki dompet digital dan bukannya wang tunai sebenar.
Bangladesh beralih kepada digital dengan pantas semasa COVID
Apabila sekatan pergerakan bermula pada 2020, rangkaian ejen wang mudah alih Bangladesh memastikan pembayaran terus berjalan untuk isi rumah dan firma. Bilangan akaun baharu melonjak. Sekitar April 2020, kira-kira 300,000 akaun perkhidmatan kewangan mudah alih dibuka, dengan wanita membuka sebahagian besar akaun baharu dalam beberapa bulan pertama pandemik. Kerajaan mewajibkan pembayaran gaji digital bagi sektor pakaian siap, dan 1.9 juta pekerja membuka akaun dalam tempoh dua minggu. Program bantuan tunai kecemasan untuk berjuta-juta isi rumah rentan turut menggunakan saluran digital. Pembayaran utiliti melalui perkhidmatan kewangan mudah alih meningkat lebih dua kali ganda dari April hingga Ogos 2020, manakala pembayaran kepada peniaga mula melebihi BDT 1,000 crore sebulan. Ini menunjukkan orang ramai semakin banyak membuat pembayaran terus kepada kedai dan bukannya mengeluarkan wang tunai terlebih dahulu.
CGAP, sebuah kumpulan penasihat global bagi keterangkuman kewangan, menjelaskan kekuatan utama yang memastikan aliran wang berterusan semasa sekatan pergerakan, dengan mengiktiraf peranan rangkaian ejen dan pilihan dasar yang memudahkan pembukaan akaun serta memastikan perkhidmatan terus beroperasi. CGAP menulis dalam catatan blog pada 2021:
Ekosistem perkhidmatan kewangan digital Bangladesh yang kukuh, khususnya rangkaian ejen wang mudah alihnya, membolehkan berjuta-juta pindahan kewangan dilakukan semasa sekatan pergerakan.
Wanita khususnya mendapat manfaat. Pada peringkat awal pandemik, kebanyakan akaun baharu dibuka oleh wanita, dan pembayaran gaji secara digital meningkatkan keselamatan makanan bagi isi rumah yang bergantung pada pendapatan wanita. Kiriman wang digital melonjak pada 2020 apabila pekerja di luar negara dan keluarga mereka beralih kepada perkhidmatan mudah alih sewaktu perjalanan dan saluran bersemuka terganggu.
Manfaatnya nyata, daripada keterangkuman hingga pertumbuhan
Usaha pendigitalan Bangladesh telah meluaskan akses asas kepada kewangan. Penilaian kerajaan berkaitan Pelan Hala Tuju Pembayaran Digital Kebangsaan melaporkan bahawa 79 peratus orang dewasa kini mempunyai akaun di institusi kewangan atau penyedia wang mudah alih. Penggunaan secara berkala juga meningkat. Semakin ramai membuat pembayaran secara digital, semakin selesa mereka menggunakan perkhidmatan untuk menabung, membayar bil dan membeli-belah dalam talian. Bagi wanita, pembayaran gaji digital mewujudkan rekod pendapatan dan mengurangkan risiko gaji dicuri, sekali gus meningkatkan keyakinan dan menyokong kawalan yang lebih besar terhadap belanjawan isi rumah.
Kajian akademik mengaitkan pembayaran digital dengan manfaat ekonomi yang lebih luas. Kajian rentas negara terkini yang menggunakan data panel menganggarkan bahawa peningkatan 1 peratus dalam penggunaan pembayaran digital boleh meningkatkan pertumbuhan KDNK sesebuah negara sebanyak 6 hingga 8 peratus daripada kadar pertumbuhan sedia ada. Kos urus niaga yang lebih rendah, peredaran wang yang lebih pantas dan data yang lebih baik semuanya menyumbang kepada kesan ini. Manfaat tersebut dapat dilihat di Bangladesh apabila peniaga mikro menerima pembayaran melalui kod QR, pekerja migran menghantar wang pulang dalam beberapa saat, atau pelajar membayar yuran tanpa perlu ponteng kelas untuk beratur.
Firma kecil juga mendapat manfaat dari segi pengurusan. Kajian tentang pembayaran mudah alih dan perusahaan kecil dan sederhana mendapati rekod digital jualan dan perbelanjaan membantu pemilik mengawal aliran tunai, berunding dengan pembekal dan mendapatkan perkhidmatan pada harga lebih baik. Data boleh mengurangkan kos dan meningkatkan persaingan antara penyedia perkhidmatan. Satu kajian terhadap isi rumah luar bandar dan petani menunjukkan tahap kepuasan yang tinggi terhadap perbankan mudah alih bagi kiriman wang, pindahan dan elaun, namun turut mengetengahkan kebimbangan mengenai caj perkhidmatan dan keperluan perlindungan yang lebih kukuh daripada penipuan. Pandangan yang bercampur-campur ini mengingatkan kita bahawa akses sahaja tidak menyelesaikan semua masalah; perkhidmatan perlu berpatutan, selamat dan mudah digunakan.
Risiko baharu muncul apabila wang tidak kelihatan
Kemudahan digital mempunyai sisi sebaliknya. Orang boleh berbelanja melebihi kemampuan apabila kemudahan kredit hanya selangkah di dalam aplikasi beli-belah atau dompet digital. Tawaran beli sekarang, bayar kemudian membahagikan pembayaran kepada jumlah lebih kecil yang terasa mampu dibayar, tetapi kos keseluruhannya mungkin lebih tinggi daripada jangkaan. Mengambil beberapa pinjaman serentak melalui aplikasi berbeza boleh menyebabkan kekeliruan tentang jumlah tanggungan. Apabila bil kad tiba beberapa minggu kemudian, ramai mendapati bahawa beberapa pembelian kecil telah terkumpul menjadi jumlah yang melebihi simpanan bulanan mereka.
Yuran dan penipuan merupakan kebimbangan sebenar. Sesetengah pengguna, termasuk keluarga luar bandar dan petani, meluahkan rasa tidak puas hati terhadap caj yang dianggap tinggi berbanding saiz urus niaga. Penipuan kejuruteraan sosial menyasarkan orang ramai melalui panggilan dan mesej yang menyamar sebagai bank atau ejen. Serangan pertukaran kad SIM dan pindahan tersilap boleh menghabiskan baki jika akaun tidak mempunyai pengesahan kukuh dan mekanisme penyelesaian aduan yang pantas. Kepercayaan memerlukan penetapan harga yang telus, saluran aduan yang jelas dan piawaian seluruh industri yang melindungi pengguna, termasuk apabila mereka melakukan kesilapan tanpa sengaja.
Privasi dan keselamatan siber sama pentingnya dengan kemudahan. Pembayaran digital mewujudkan jejak data yang besar. Tanpa peraturan privasi yang kukuh dan sistem yang selamat, data itu boleh disalahgunakan. Penganalisis memberi amaran bahawa perlindungan yang lemah dan pengawasan yang tidak memadai boleh mengecualikan kumpulan rentan serta membolehkan pengawasan. Orang ramai hanya akan bergantung pada saluran digital untuk urus niaga penting jika mereka percaya data mereka tidak akan disalahgunakan dan penyedia perkhidmatan benar-benar bertanggungjawab.
Adakah perbelanjaan digital meningkatkan tekanan harga?
Ramai pembaca bertanya sama ada perbelanjaan digital yang lebih pantas menyebabkan inflasi. Jawapan ringkasnya, inflasi dipacu oleh pelbagai faktor seperti harga makanan dan bahan api global, pergerakan mata wang serta kekangan bekalan tempatan. Pembayaran digital boleh meningkatkan kelajuan peredaran wang dan merangsang permintaan dalam jangka pendek. Ketika bekalan terhad, permintaan tambahan itu boleh menambah tekanan harga. Kesannya mungkin lebih kecil berbanding kejutan harga komoditi dan keputusan dasar, tetapi bukan sifar.
Dasar yang sihat menggabungkan sokongan terhadap pembayaran digital dengan langkah untuk memastikan hutang pengguna kekal terkawal dan meningkatkan bekalan dalam sektor utama. Apabila firma melabur dalam logistik, tenaga dan pengeluaran, peningkatan permintaan digital boleh diimbangi dengan lebih banyak barangan dan perkhidmatan, sekali gus mengurangkan tekanan harga. Memberi perhatian kepada kedua-dua sisi ekonomi penting jika Bangladesh mahu meraih pertumbuhan daripada kewangan digital tanpa inflasi berterusan.
Langkah dasar dan industri di Bangladesh
Dhaka mempunyai pelan untuk memandu peringkat seterusnya. Pelan Hala Tuju Pembayaran Digital Kebangsaan 2022 hingga 2025, yang disediakan oleh program Aspire to Innovate kerajaan bersama Better Than Cash Alliance, memetakan 22 penyelesaian untuk memperluas pembayaran digital dalam sektor pakaian, runcit, pertanian, kesihatan dan pendidikan. Laporan itu menganggarkan pembayaran digital boleh menyumbang sekitar 1.7 peratus kepada KDNK tahunan, atau kira-kira 6.2 bilion dolar AS, sebahagian besarnya melalui pendigitalan urus niaga peniaga mikro, kredit pertanian dan gaji dalam sektor pakaian siap. Laporan itu juga menyatakan urus niaga digital melonjak daripada kira-kira 5 peratus kepada 20 peratus daripada jumlah keseluruhan urus niaga dalam tempoh hanya lima tahun. Pelan hala tuju itu menyeru penubuhan papan pemuka pembayaran kebangsaan, sistem saling kendali, ID digital yang lebih kukuh serta API ala perbankan terbuka bagi membolehkan inovasi yang selamat. Ia turut mengesyorkan kotak pasir kawal selia dan strategi celik kewangan kebangsaan yang memberi tumpuan kepada wanita serta golongan yang kurang mendapat perkhidmatan. Dokumen itu tersedia kepada umum dan diringkaskan oleh Better Than Cash Alliance serta rakan kongsi tempatan. Gambaran keseluruhan peringkat tinggi boleh didapati melalui Global Government Fintech di pautan ini.
Penulis menetapkan matlamat yang jelas. Program a2i dan Better Than Cash Alliance menghuraikan matlamat itu dalam dokumen tersebut sebagai sebuah:
ekosistem terbuka, inklusif dan berpusatkan pengguna untuk memacu pendigitalan negara.
Dari segi infrastruktur, projek Bangla QR oleh Bangladesh Bank bertujuan memastikan kod QR boleh digunakan merentas platform supaya peniaga boleh menerima pembayaran daripada mana-mana aplikasi dompet digital atau bank yang mengambil bahagian. Pemain industri juga menyokong perbankan terbuka, KYC digital dan pelesenan fintech yang jelas, dengan merujuk contoh di India dan Emiriah Arab Bersatu, tempat piawaian teknikal bersama mengurangkan kos dan memperluas akses. Tindakan terselaras oleh bank dan syarikat fintech boleh memodenkan sistem teras yang di banyak institusi masih bergantung pada proses manual dan operasi berkumpulan.
Celik kewangan semakin mendapat perhatian. Program Perbankan Sekolah Bangladesh Bank telah membuka berjuta-juta akaun kanak-kanak, dengan jumlah yang hampir seimbang antara kanak-kanak perempuan dan lelaki. Kerjasama seperti modul latihan 10 Minute School dan bKash mengajar asas seperti belanjawan, kesedaran tentang penipuan dan penetapan matlamat kepada pengguna muda serta komuniti luar bandar. Alliance for Financial Inclusion mentakrifkan celik kewangan digital berdasarkan pengetahuan, kemahiran, keyakinan dan keupayaan untuk menggunakan perkhidmatan digital dengan bijak. Penggunaan lebih berkesan apabila orang ramai dapat mengenal pasti penipuan, membandingkan caj dan menetapkan had.
Bagaimana isi rumah boleh terus mengawal kewangan
Wang digital boleh menjadi sebahagian daripada kehidupan kewangan yang berdisiplin jika orang ramai menambah sedikit halangan dalam perbelanjaan harian. Matlamatnya ialah memudahkan keputusan yang baik dan menyukarkan keputusan mengikut dorongan. Beberapa peraturan mudah boleh meningkatkan kesedaran tanpa mengorbankan kemudahan bagi keperluan asas seperti bil dan perjalanan.
- Gunakan dua akaun. Asingkan satu akaun atau dompet untuk keperluan asas dan satu lagi untuk kehendak. Masukkan jumlah tetap setiap minggu ke dalam akaun untuk kehendak dan berhenti berbelanja apabila wangnya habis.
- Matikan pembayaran satu klik dan fungsi sentuh untuk bayar pada kad yang digunakan untuk perbelanjaan pilihan. Kekalkan fungsi itu hanya untuk utiliti dan pengangkutan.
- Buang kad tersimpan daripada aplikasi beli-belah. Masukkan butiran kad setiap kali atau gunakan wang tunai untuk makan di luar dan membeli barangan bukan keperluan.
- Aktifkan makluman. Terima pemberitahuan bagi setiap urus niaga melebihi amaun minimum yang ditetapkan dan setiap pengeluaran kredit daripada dompet digital atau pelan BNPL.
- Tetapkan tempoh bertenang. Wujudkan peraturan 24 jam bagi setiap pembelian dalam talian yang melebihi amaun tertentu. Jika masih mahukannya pada keesokan hari, barulah beli.
- Automatikkan tabiat terbaik. Aktifkan pembayaran automatik untuk bil keperluan dan bayaran minimum hutang tepat pada masanya. Kemudian jadualkan bayaran tambahan automatik untuk hutang dengan kadar faedah tertinggi terlebih dahulu.
- Gunakan wang durian runtuh dengan bijak. Bahagikan bonus perayaan kepada tiga bahagian pada hari pertama: bayaran balik hutang, simpanan kecemasan dan sedikit ganjaran untuk diri sendiri. Jangan biarkan seluruh jumlah itu dalam akaun perbelanjaan umum.
- Semak kos sebenar kredit. Bandingkan harga selepas mengambil kira yuran dan faedah. Elakkan menggunakan lebih daripada satu pelan BNPL pada satu-satu masa.
- Buat semakan mingguan. Luangkan lima minit untuk menyemak laporan perbelanjaan dalam aplikasi. Laraskan had kategori sebelum minggu berikutnya bermula.
Langkah seterusnya untuk perniagaan dan bank
Majikan boleh mendigitalkan pembayaran gaji sambil membantu pekerja membina disiplin kewangan dengan menggabungkan gaji bersama alat simpanan. Dua ciri boleh membantu: butang pilihan untuk memindahkan bahagian tetap daripada gaji ke dalam simpanan terkunci, dan pilihan tanpa yuran untuk membayar bil besar terus daripada dompet digital tanpa mengeluarkan wang tunai. Penyedia perkhidmatan boleh menambah peringatan ringkas, belanjawan bulanan lalai, had kategori yang mudah diubah dan pemberitahuan apabila perbelanjaan melebihi corak biasa. Harga yang telus dan pengesahan kukuh harus menjadi amalan standard, bersama proses penyelesaian pertikaian yang mudah melalui ejen dan aplikasi.
Pihak pengawal selia boleh membuat keputusan yang melindungi pengguna tanpa memperlahankan inovasi yang bermanfaat. Beberapa keutamaan utama ialah peraturan pendedahan yang jelas untuk BNPL dan kredit aplikasi, penilaian kredit yang mengambil kira keseluruhan hutang sedia ada, had yang adil bagi yuran lewat bayar dan sistem pelaporan penipuan bersama yang membolehkan penipuan dihentikan dengan pantas merentas penyedia. Privasi dan keselamatan data memerlukan peraturan asas yang mengehadkan penggunaan data serta memberi orang ramai kawalan terhadap maklumat yang dikongsi. Saling kendali melalui projek seperti Bangla QR, bersama kotak pasir bagi produk baharu, boleh mengurangkan kos sambil mengekalkan perlindungan.
Sekolah dan program komuniti boleh merapatkan jurang pengetahuan. Pendidikan celik kewangan bagi pelajar gred 6 hingga 12, latihan guru serta hubungan antara perbankan sekolah dengan tugasan bilik darjah akan membantu golongan muda mempraktikkan tabiat penggunaan wang digital yang selamat. Kerjasama dengan bank, pengendali mudah alih dan NGO boleh membawa pembelajaran praktikal ke kawasan luar bandar dalam bahasa tempatan, termasuk latihan mengenal pasti penipuan dan cabaran mengurus belanjawan.
Sekilas Pandang
- Perkhidmatan kewangan mudah alih berkembang pesat pada 2020, dengan kira-kira 300,000 akaun baharu dibuka sekitar April dan sebahagian besar akaun baharu dibuka oleh wanita.
- Pembayaran gaji digital membawa 1.9 juta pekerja sektor pakaian siap ke dalam sistem kewangan digital dalam tempoh dua minggu, manakala pembayaran bantuan sampai kepada berjuta-juta orang melalui saluran mudah alih.
- Pembayaran utiliti melalui perkhidmatan mudah alih meningkat lebih dua kali ganda dari April hingga Ogos 2020, dan pembayaran bulanan kepada peniaga melepasi BDT 1,000 crore.
- Bangladesh melaporkan bahawa 79 peratus orang dewasa mempunyai akaun di bank atau perkhidmatan mudah alih, meningkat dengan ketara dalam beberapa tahun kebelakangan ini.
- Satu kajian rentas negara mengaitkan peningkatan 1 peratus dalam penggunaan pembayaran digital dengan kenaikan 6 hingga 8 peratus pada kadar pertumbuhan KDNK sedia ada sesebuah negara.
- Pelan Hala Tuju Pembayaran Digital Kebangsaan 2022 hingga 2025 mengunjurkan peningkatan 1.7 peratus dalam KDNK tahunan hasil pendigitalan yang lebih meluas, atau kira-kira 6.2 bilion dolar AS.
- Manfaatnya merangkumi kepantasan, keselamatan dan rekod data yang lebih baik untuk isi rumah serta firma kecil, manakala risiko utama termasuk perbelanjaan berlebihan, yuran, penipuan dan isu privasi.
- Bangla QR, API ala perbankan terbuka dan kotak pasir kawal selia merupakan alat keutamaan untuk memperluas akses dan persaingan serta meningkatkan keselamatan.
- Program celik kewangan digital, perbankan sekolah dan sokongan ejen penting untuk penggunaan yang selamat, khususnya bagi wanita dan keluarga luar bandar.
- Isi rumah boleh mengawal semula kewangan dengan menambah halangan bagi perbelanjaan bukan keperluan, menggunakan makluman dan had, serta membahagikan bonus kepada simpanan dan bayaran balik hutang.