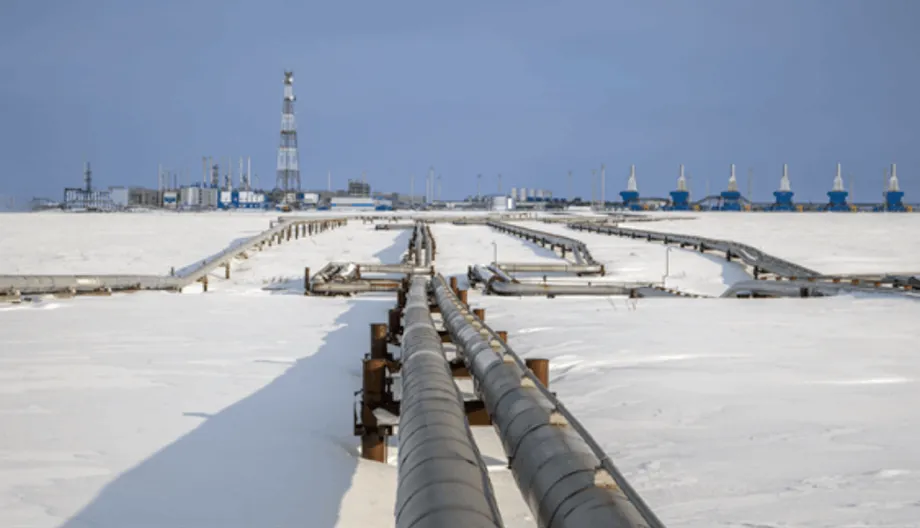
Mengapa saluran paip ini penting sekarang
Rusia dan China mengumumkan langkah baharu ke arah pembinaan sambungan gas asli yang boleh mengubah sebahagian peta tenaga global. Projek Power of Siberia 2, yang sering disingkatkan sebagai PoS2, akan menyalurkan sehingga 50 bilion meter padu gas setahun dari medan gas Rusia ke utara China melalui Mongolia. Gazprom, gergasi gas milik negara Rusia, menyifatkan memorandum pembinaan saluran paip itu sebagai mengikat dari segi undang-undang dan berkata jangka hayat reka bentuknya ialah 30 tahun. China belum menerbitkan butiran sepadan, dan kedua-dua pihak masih perlu memuktamadkan harga, pembiayaan dan jadual pembinaan. Walaupun begitu, isyaratnya jelas. Moscow mahu menyalurkan gas Siberia barat yang terperangkap ke timur selepas Eropah mengurangkan pembelian susulan pencerobohan Ukraine pada 2022. Beijing bersedia mempertimbangkan lebih banyak gas Rusia melalui saluran paip, kemungkinan pada harga diskaun, dengan syarat yang sesuai dengan strategi lebih luasnya.
Kandungan
- Mengapa saluran paip ini penting sekarang
- Perkara yang akan dibina menerusi projek ini
- Keserasian dengan bekalan sedia ada
- Pihak yang memiliki kuasa tawar-menawar
- Titik pertikaian sekatan dan reaksi global
- Maksudnya bagi perdagangan LNG
- Peranan Mongolia dan pertimbangan serantau
- Iklim dan permintaan jangka panjang
- Kebolehlaksanaan dan garis masa
- Perkara yang perlu diketahui
Angka utama projek ini besar. Jika PoS2 mula beroperasi sekitar awal 2030-an, penghantaran gas Rusia ke China melalui saluran paip boleh melebihi 100 bcm setahun apabila digabungkan dengan saluran Power of Siberia sedia ada dan laluan Timur Jauh. Jumlah itu bersamaan lebih daripada satu perlima unjuran permintaan gas China bagi tempoh tersebut. Saluran paip itu akan mengalihkan gas yang pernah membekalkan Eropah, yang mengimport sehingga 180 bcm setahun sebelum perang. Kini, import gas Rusia melalui saluran paip oleh Eropah hanyalah sebahagian kecil daripada paras tertinggi itu. Saluran kedua dari Rusia ke China akan menandakan anjakan tenaga Moscow yang berkekalan dan era baharu perdagangan gas yang berpusat di Asia.
Anjakan yang bakal berlaku ini membawa kepentingan politik. Kerajaan Barat berusaha menyekat hasil tenaga Kremlin untuk mengehadkan keupayaan Moscow berperang. Saluran paip baharu ke China dengan jangka hayat panjang akan mengurangkan tekanan itu dengan menyediakan saluran jualan yang stabil kepada Rusia. Perjanjian itu juga muncul ketika pembeli China menerima kargo daripada projek Arctic LNG 2 yang dikenakan sekatan, satu cabaran langsung terhadap penguatkuasaan sekatan Amerika Syarikat. Bagi Beijing, gas melalui saluran paip yang diperoleh dengan syarat menguntungkan menawarkan keselamatan tenaga dan kuasa tawar-menawar dalam pasaran gas asli cecair. Bagi Washington dan sekutunya, projek itu meningkatkan risiko sekatan kehilangan keberkesanan, sambil mengubah aliran LNG global.
Perkara yang akan dibina menerusi projek ini
PoS2 direka untuk menyalurkan gas dari Semenanjung Yamal merentasi Rusia dan Mongolia ke utara China. Mongolia akan menjadi koridor transit, laluan yang sebelum ini dipandang dengan berhati-hati oleh Beijing tetapi kini kelihatan sedia diterima. Kapasitinya dirancang pada 50 bcm setahun, hampir menyamai paras sebelum perang bagi Nord Stream 1 ke Jerman. Eksekutif Gazprom menyebut kemungkinan penghantaran pertama sekitar 2030, namun garis masa itu bergantung pada perjanjian komersial muktamad, mobilisasi pembinaan dan kelulusan China bagi sambungan hiliran dalam negara itu.
Saluran baharu itu akan beroperasi bersama Power of Siberia 1, yang mula membekalkan gas ke timur laut China pada penghujung 2019 dan sedang meningkatkan penghantaran ke arah 38 bcm setahun, dengan kenaikan yang dipersetujui kepada 44 bcm. Rusia juga telah memajukan laluan Timur Jauh ke pesisir timur laut China. Secara keseluruhan, rangkaian ini akan meningkatkan jualan Rusia di China ke paras yang menyaingi eksport gas Rusia melalui saluran paip ke negara-negara Eropah tertentu sebelum perang, meskipun jumlah keseluruhannya masih lebih rendah berbanding jualan Gazprom kepada seluruh Kesatuan Eropah dahulu. Perbezaan utama terletak pada harga dan keuntungan. Jualan ke Eropah dari segi sejarah memberikan pulangan lebih tinggi. Penghantaran gas ke China merentasi jarak jauh, dengan kos transit baharu dan kos saluran paip dalaman China, berkemungkinan menghasilkan pulangan bersih yang lebih rendah untuk Moscow.
Keserasian dengan bekalan sedia ada
China membeli gas daripada pelbagai sumber. Negara itu mengimport gas melalui saluran paip dari Asia Tengah, khususnya Turkmenistan, dan Myanmar. China juga merupakan pembeli LNG terbesar dunia, menerima kargo dari Qatar, Australia dan pengeluar lain, sementara pengeluaran domestik meningkat pesat apabila syarikat milik negara menggerudi medan baharu dan meningkatkan kadar perolehan. Pada 2024, pengeluaran gas domestik China melebihi 240 bcm dan import LNG mencecah paras tinggi, manakala import melalui saluran paip juga besar. Dasar Beijing adalah untuk mengimbangi LNG, gas saluran paip, pengeluaran domestik, arang batu dan sumber bukan fosil bagi mengawal kos serta mengurangkan kerentanan terhadap mana-mana pembekal tunggal.
Laluan darat melalui Mongolia akan mengurangkan pendedahan kepada laluan maritim sempit seperti Selat Melaka, tempat kargo LNG melalui perairan sibuk dan menghadapi risiko perkapalan. Saluran paip darat boleh membekalkan jumlah asas yang stabil untuk pemanasan bandar dan industri di utara China, yang mengalami lonjakan permintaan pada musim sejuk. Namun, LNG menawarkan bekalan tambahan yang fleksibel ketika cuaca sejuk melampau, manakala pengeluaran domestik dan arang batu kekal penting bagi keselamatan tenaga. PoS2 akan menambah satu lagi pilihan kepada campuran sumber China yang sedia pelbagai, bukannya menggantikan sumber lain sepenuhnya.
Pihak yang memiliki kuasa tawar-menawar
Harga merupakan inti rundingan. Pemimpin Rusia telah mendorong pembinaan saluran paip ini selama bertahun-tahun, khususnya selepas jualan ke Eropah merosot. China tidak tergesa-gesa. Pembeli di Beijing mempunyai banyak pilihan, daripada kontrak LNG jangka panjang kepada saluran paip Asia Tengah dan bekalan domestik yang semakin meningkat. Ini memberikan China kelebihan untuk bertegas mendapatkan harga lebih rendah dan syarat lebih fleksibel. Laporan semasa rundingan menunjukkan China mahukan harga yang hampir dengan paras domestik Rusia, yang disubsidi, serta keupayaan mengambil kurang daripada kapasiti penuh jika permintaan melemah. Pegawai Rusia pula mahukan komitmen tetap ambil atau bayar yang menyokong kos modal.
Risiko bagi Moscow ialah kebergantungan yang tertumpu. Seorang pembeli gergasi boleh menggunakan kuasa pasaran dalam semakan harga dan penjadualan jumlah bekalan. Risiko bagi Beijing pula ialah keterikatan. Kontrak saluran paip tetap berjalan selama beberapa dekad dan mungkin berlanjutan melepasi kemuncak permintaan gas China jika kecekapan, tenaga boleh baharu, nuklear dan penyimpanan meningkat lebih pantas daripada jangkaan. Satu lagi perkara rumit ialah mata wang pembayaran. Eksekutif Gazprom berkata urus niaga semasa dibahagikan antara renminbi dan rubel. Jika PoS2 mengikut model itu, perdagangan tenaga akan berkembang di luar sistem dolar. Langkah itu akan membantu kedua-dua negara mengurus pendedahan kepada sekatan, tetapi masih boleh melibatkan bank dan syarikat China dalam penalti kewangan jika Washington meluaskan sekatan sekunder.
China juga mementingkan pilihan fleksibel dalam pasaran domestiknya. Permintaan di utara sangat mengikut musim. Pertumbuhan industri semakin perlahan di beberapa wilayah, dan beberapa wilayah pesisir boleh beralih antara gas, arang batu dan tenaga boleh baharu berdasarkan harga. Perunding China berkemungkinan menuntut fleksibiliti aliran bermusim serta hak menjual semula kargo LNG apabila harganya menarik. Rusia mahukan pengambilan yang stabil sepanjang tahun untuk memaksimumkan penggunaan saluran paip. Ketegangan teras ini akan membentuk kontrak akhir.
Titik pertikaian sekatan dan reaksi global
Kerajaan Barat berusaha membendung hasil tenaga Rusia, yang membiayai sebahagian besar belanjawan Moscow sebelum perang. Amerika Syarikat telah mengenakan sekatan terhadap projek Arctic LNG 2 serta beberapa kapal tangki dan rangkaian logistik Rusia. Pegawai di Washington juga membincangkan usaha menggesa rakan Kumpulan Tujuh mengenakan tarif menyeluruh terhadap pembelian minyak Rusia oleh China dan India. Eropah berikrar untuk menghentikan penggunaan gas Rusia melalui saluran paip menjelang 2027 dan telah menggantikan kebanyakan bekalan itu dengan LNG dari Amerika Syarikat, Qatar dan negara lain. Saluran paip baharu Rusia ke China boleh mengekalkan pendapatan Moscow walaupun Eropah menghentikan hubungannya.
Penerimaan kargo Arctic LNG 2 oleh China baru-baru ini menonjolkan ketegangan ini. Penghantaran menggunakan armada kapal tangki yang dinamakan semula dan ditukar bendera menguji sejauh mana penguatkuasaan sekatan akan dilaksanakan. Bagi Beijing, keselamatan tenaga menjadi keutamaan dan bekalan Rusia berdiskaun menarik minatnya. Bagi Washington dan ibu negara Eropah, pembelian itu melemahkan tekanan terhadap Kremlin. Kenyataan mengenai PoS2 menambah ujian tersebut. Memorandum tanpa harga muktamad tetap boleh menjadi isyarat politik bahawa Moscow dan Beijing semakin rapat dalam perdagangan tenaga meskipun berdepan tekanan Barat.
Guo Jiakun, jurucakap Kementerian Luar China, menyatakan pendirian Beijing dengan jelas berdasarkan kepentingan negara.
China akan mengambil langkah bekalan tenaga yang sesuai untuk China berdasarkan kepentingan negara dan akan mempertahankan kedaulatan, keselamatan serta kepentingan pembangunannya sendiri dengan tegas.
Presiden Ukraine Volodymyr Zelensky mendesak pembeli supaya mengelakkan sepenuhnya tenaga Rusia demi mengecilkan tabung perang Moscow.
Pembelian apa-apa jenis tenaga dari Rusia harus dihentikan jika matlamatnya adalah untuk menghentikan pencerobohan Rusia.
Pembuat dasar kini berdepan pilihan yang melibatkan pertukaran kepentingan. Tarif atau sekatan sekunder terhadap pembeli tenaga Rusia boleh menyasarkan hasil, namun langkah yang meluas akan menaikkan kos input bagi ekonomi Asia dan berisiko membawa kesan buruk. Setakat ini, China mengelak penalti kerana membeli bahan api Rusia, meskipun beberapa syarikat dan bank China dikenakan sekatan bagi urus niaga yang berkaitan dengan Rusia. Perjanjian PoS2 berada di tengah-tengah ketegangan ini.
Selain risiko sekatan yang menjadi tumpuan utama, mata wang perdagangan juga merupakan titik pertikaian. Jika jualan gas pada masa depan kebanyakannya dibayar dalam renminbi dan rubel, bahagian penetapan harga dalam dolar bagi tenaga global boleh merosot. Hal ini akan memberi kesan terhadap jangkauan sekatan, kos lindung nilai dan cara bank antarabangsa mengurus risiko pematuhan.
Maksudnya bagi perdagangan LNG
Saluran paip ini akan mengubah pasaran LNG pada 2030-an. Jika China mendapatkan bekalan sehingga 50 bcm gas saluran paip berkos rendah, minatnya terhadap kargo LNG tambahan mungkin berkurangan pada tahun-tahun biasa. China sudah mempunyai portfolio besar kontrak LNG jangka panjang dan pernah mengeksport semula kargo apabila permintaan domestik lemah. Dengan bekalan saluran paip yang lebih banyak, syarikat China boleh menjadi pedagang yang lebih aktif, menjual semula lebihan kargo ke Eropah atau Asia Selatan serta bertindak sebagai pembekal imbangan apabila harga menguntungkan.
Bagi pengeksport Amerika Syarikat, ini petanda amaran. Sebelum ketegangan perdagangan terbaharu, pembeli China menandatangani beberapa perjanjian jangka panjang dengan projek AS. Jumlah itu berpotensi meningkatkan bahagian AS dalam import LNG China menjelang penghujung dekad ini. Tarif dan ketegangan politik sejak itu menyejukkan aliran tersebut. Jika PoS2 diteruskan, projek LNG baharu AS mungkin lebih sukar mencapai keputusan pelaburan muktamad kerana salah satu pembeli berpotensi terbesar memerlukan lebih sedikit kargo di pasaran spot dan mungkin menangguhkan pembelian baharu. Terminal AS sedia ada masih akan menghantar bekalan ke Eropah dan Amerika Latin, tetapi satu lagi tonggak permintaan di Asia Utara menjadi kurang pasti.
Qatar juga terdedah. Negara itu sedang meningkatkan kapasiti di North Field East dan North Field South, dengan sebahagian besar bekalan dijangka mencari pembeli pada penghujung 2020-an dan awal 2030-an. Pembeli China sudah mengambil sebahagian besar LNG Qatar. Jika bekalan saluran paip Rusia menggantikan sebahagian pertumbuhan itu, Doha mungkin perlu menerima harga yang lebih rendah atau mencari pasaran dengan lebih giat di Eropah dan Asia Selatan. Bekalan global yang lebih banyak, ditambah permintaan China yang lebih lemah pada sesetengah tahun, boleh mengalihkan kelebihan kepada pembeli dan meningkatkan persaingan bagi projek LNG berkos lebih tinggi.
Dinamik harga tetap akan berubah mengikut cuaca dan geopolitik. Jika harga LNG spot kekal di bawah kira-kira 12 dolar bagi setiap juta unit terma British pada musim sejuk, utiliti China mungkin memilih kargo untuk mengimbangi permintaan puncak. Jika harga melonjak, gas saluran paip yang ditetapkan mengikut formula tetap dan pengeluaran domestik akan memainkan peranan lebih besar. PoS2 meningkatkan keupayaan China untuk beralih antara pilihan ini, sekali gus mengukuhkan kedudukannya dalam rundingan harga.
Peranan Mongolia dan pertimbangan serantau
Laluan melalui Mongolia membawa kelebihan dan risiko. Koridor itu menyediakan laluan darat terus ke utara China, mengurangkan pendedahan maritim dan mengelakkan laluan laut yang sesak. Bagi Ulaanbaatar, menjadi hos infrastruktur transit menjanjikan pelaburan, pekerjaan pembinaan dan pendapatan fi transit yang stabil. Projek sebesar ini boleh meningkatkan pertumbuhan dan memodenkan sebahagian rangkaian tenaga negara itu.
Mongolia juga mengamalkan dasar Jiran Ketiga, dengan menjalin hubungan bersama rakan di luar Rusia dan China, termasuk negara demokrasi dan institusi antarabangsa. Pendekatan itu boleh mendedahkan projek tersebut kepada percaturan politik. Rakan Barat mungkin mendesak Mongolia mengenai piawaian tadbir urus, perlindungan alam sekitar atau pematuhan sekatan. Menurut laporan, perunding memasukkan klausa alternatif yang membolehkan laluan dialihkan melalui Kazakhstan jika timbul masalah besar di Mongolia. Klausa sedemikian mengurangkan risiko geopolitik bagi Beijing dan Moscow tetapi tidak menghapuskan cabaran tempatan dan kawal selia. Keselamatan di sepanjang laluan, khususnya merentasi kawasan padang rumput dan sempadan yang luas, memerlukan pelaburan dan penyelarasan.
Iklim dan permintaan jangka panjang
Peralihan tenaga China semakin pantas. Kapasiti tenaga angin dan solar meningkat dengan pesat, penyimpanan bateri berkembang, dan unit nuklear terus mula beroperasi. Beijing berikrar untuk memuncakkan pelepasan karbon sebelum 2030. Gas boleh menggantikan arang batu dalam pemanasan dan industri, sekali gus mengurangkan pencemaran udara setempat dan keamatan karbon, tetapi pertumbuhan keseluruhan permintaan gas tidak menentu. Dalam beberapa senario, permintaan gas memuncak pada 2030-an dan menurun secara beransur-ansur apabila elektrifikasi berkembang dan tenaga bersih bertambah.
Prospek itu mempengaruhi perdebatan tentang saluran paip ini. Saluran paip baharu berskala besar ialah komitmen berbilang dekad. Jika permintaan mendatar, China sama ada akan menggunakan saluran itu untuk menggantikan lebih banyak LNG atau mengambil jumlah lebih kecil, menyebabkan kapasiti Rusia kurang digunakan. Corak permintaan bermusim di utara China menambah kerumitan. Pemanasan musim sejuk mendorong permintaan tinggi, sebelum menurun pada musim bunga. Dari segi ekonomi, saluran paip paling menguntungkan apabila dapat menyalurkan jumlah gas yang stabil sepanjang tahun pada harga yang kompetitif berbanding LNG dan gas domestik. Perancang China akan menilai faktor-faktor ini berbanding nilai strategik bekalan darat yang boleh diharap.
Kebolehlaksanaan dan garis masa
Memorandum pembinaan bukanlah kontrak bekalan. Beberapa unsur utama masih belum dimuktamadkan. China belum mengesahkan secara terbuka formula harga, bahagian pembiayaan atau kontraktor bagi setiap segmen. Kes komersial projek ini bergantung pada harga yang memuaskan kedua-dua pihak, kos pembinaan yang kekal dalam belanjawan dan rancangan jelas untuk menyambungkan saluran itu ke pusat permintaan China yang sudah mempunyai rangkaian padat serta sumber bekalan yang bersaing. Sesetengah pakar meragui pembinaan akan bermula awal. Ramai melihat pengumuman itu sebagai isyarat politik dan ujian terhadap reaksi Barat, selain keputusan pelaburan muktamad.
Walaupun mendapat kelulusan politik, kejuruteraannya mencabar. Bahagian Rusia perlu menghubungkan gas Yamal ke pintu masuk Mongolia, manakala saluran utama di Mongolia perlu dibina merentasi pelbagai bentuk muka bumi. China kemudian perlu menyalurkan gas ke dalam rangkaian sedia ada berhampiran bandar-bandar utara. Gazprom boleh bergerak pantas di pihaknya dengan menggunakan kontraktor domestik, tetapi kadar kemajuan akhir bergantung pada perjanjian komersial. Jika pembinaan bermula lewat dekad ini, aliran gas pertama sekitar 2030 mungkin dicapai tetapi tidak terjamin. China akan mengekalkan pilihannya sehingga saat akhir, sekali gus mengekalkan kelebihan dalam urusan LNG, saluran paip Asia Tengah dan pengeluaran domestik.
Perkara yang perlu diketahui
- Power of Siberia 2 akan menyalurkan sehingga 50 bcm gas Rusia setahun ke China melalui Mongolia, dengan jangka hayat reka bentuk 30 tahun.
- Gazprom mengumumkan memorandum pembinaan. China belum mendedahkan terma muktamad, manakala harga, pembiayaan dan masa pelaksanaan masih belum diputuskan.
- Jika siap pada awal 2030-an, jumlah bekalan Rusia ke China melalui saluran paip boleh melebihi 100 bcm setahun apabila digabungkan dengan laluan sedia ada.
- Perjanjian itu akan mengalihkan gas Yamal yang pernah membekalkan Eropah dan boleh mengurangkan tekanan sekatan Barat dengan mengekalkan hasil tenaga Rusia.
- Pembayaran dalam renminbi dan rubel akan mengurangkan penggunaan dolar dalam perdagangan gas dan menyukarkan penguatkuasaan sekatan.
- China mempunyai kelebihan dalam rundingan kerana pilihan bekalan yang pelbagai, pengeluaran domestik yang meningkat dan keupayaan beralih antara gas saluran paip dengan LNG.
- Projek ini boleh mengurangkan kebergantungan China pada LNG yang dihantar melalui laluan maritim sempit dan menambah laluan darat yang terjamin.
- Pengeksport LNG AS dan Qatar mungkin menghadapi permintaan yang lebih lemah di China pada 2030-an, sekali gus berpotensi menjejaskan harga dan keputusan pelaburan.
- Mongolia berpotensi mendapat manfaat daripada fi transit dan pelaburan, tetapi perlu mengimbangi dasar Jiran Ketiganya serta mengurus tuntutan tadbir urus dan keselamatan.
- Masa paling awal yang realistik bagi penghantaran bermula ialah sekitar 2030, dan nilai saluran paip ini bergantung pada permintaan gas China pada masa depan dalam sistem tenaga yang berubah dengan pantas.