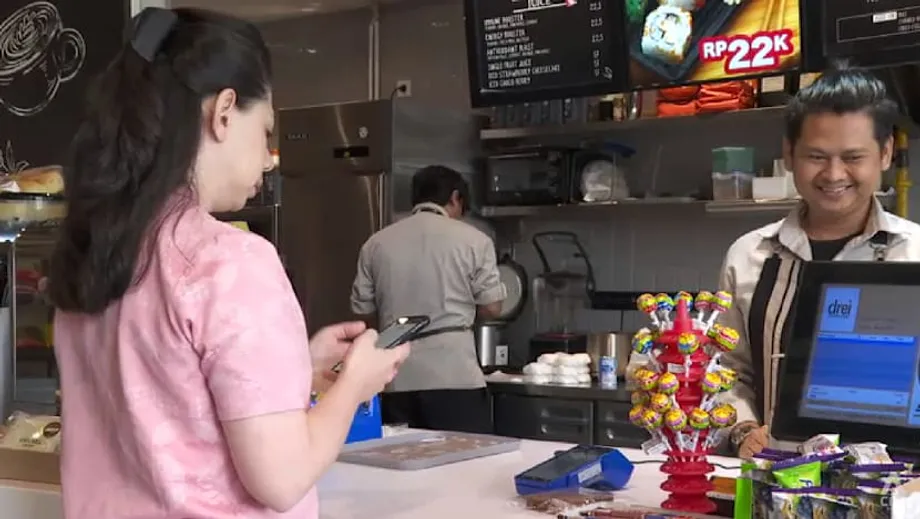
Standard kod QR Indonesia mengubah cara negara itu membuat pembayaran
Di seluruh Indonesia, satu petak kecil hitam putih kini menghubungkan ekonomi tunai dengan ekonomi digital. Quick Response Code Indonesian Standard, lebih dikenali sebagai QRIS, telah menjadi kaedah pembayaran lalai untuk segala-galanya, daripada semangkuk soto hingga resit gedung serbaneka. Sistem yang dilancarkan di seluruh negara pada 2020 itu menyatukan pasaran yang sebelum ini berpecah-pecah antara aplikasi bank dan e-dompet, dengan satu kod QR yang boleh diimbas oleh mana-mana aplikasi yang mengambil bahagian. Penggunaannya melonjak. Transaksi melebihi 6 bilion tahun lalu dan jumlah pengguna dianggarkan sekitar 57 juta, mencerminkan betapa pantasnya rakyat Indonesia menerima cara mudah dan berkos rendah untuk memindahkan wang menggunakan telefon. Momentum itu mengubah keseimbangan antara rangkaian kad global dengan sistem pembayaran domestik, selain menawarkan pilihan baharu kepada peniaga dan pengguna.
Kandungan
- Standard kod QR Indonesia mengubah cara negara itu membuat pembayaran
- Cara QRIS berfungsi dan sebab ia berkembang pesat
- Geseran perdagangan dan perdebatan mengenai kedaulatan digital
- Dari Jakarta ke Johor dan Tokyo, imbasan QR merentas sempadan
- PKS di tengah-tengah: kos lebih rendah, jangkauan lebih luas
- Keselamatan, penipuan dan memastikan sistem terus beroperasi
- Saling kendali melalui reka bentuk, serta pengajaran daripada India dan China
- Bolehkah kod QR menyokong cita-cita serantau yang lebih besar?
- Perkara yang perlu diperhatikan pada 2025
- Sekilas Pandang
QRIS direka untuk menyelesaikan masalah praktikal. Sebelum standard itu diperkenalkan, peniaga memaparkan berbilang kod QR, satu bagi setiap rakan niaga e-dompet atau bank. Pengguna perlu memadankan aplikasi mereka dengan kod yang betul. Bank Indonesia dan pemain industri menggantikan kekeliruan itu dengan satu kod yang berfungsi merentas aplikasi dan penyedia. Hasilnya, kos untuk perniagaan kecil berkurangan, penerimaan pembayaran semakin meluas dan pembayaran digital menjadi semudah menyerahkan wang tunai, tanpa risiko membawa wang tunai atau keperluan menggunakan terminal mahal. Banyak transaksi tidak menetapkan jumlah bayaran minimum, dan pemindahan dana diselesaikan dengan pantas ke akaun peniaga.
Cara QRIS berfungsi dan sebab ia berkembang pesat
Transaksi QRIS melibatkan proses imbas, sahkan dan bayar. Pembeli membuka aplikasi perbankan mudah alih atau e-dompet, mengimbas kod QRIS peniaga, menyemak jumlah dan mengesahkan pembayaran. Di sebalik proses itu, penyedia pensuisan berlesen dan bank yang mengambil bahagian menghalakan transaksi serta menyelesaikan dana ke akaun peniaga. Standard ini sejajar dengan spesifikasi QR antarabangsa dan dibina supaya penyedia domestik yang sebelum ini bersaing menggunakan format QR proprietari dapat saling beroperasi. Saling kendali ialah asas utamanya. Ia menghasilkan kesan rangkaian, sebab itulah jumlah transaksi meningkat hingga berbilion-bilion apabila pengguna menyedari mereka boleh membayar di mana-mana dengan satu imbasan yang biasa digunakan.
Kos penting untuk mendorong penggunaan. Pembayaran kad lazimnya memerlukan terminal dan kadar diskaun peniaga sebanyak 2 hingga 3 peratus. QRIS hanya memerlukan kod bercetak biasa dan kebanyakan peniaga dikenakan fi lebih rendah, sekitar 0.3 peratus, manakala peniaga mikro sering tidak dikenakan fi. Perbezaan itu memberi kesan besar kepada pemilik warung dan penjual di pasar yang mempunyai margin kecil. Penyelesaian pembayaran juga boleh lebih pantas berbanding proses kad tradisional, sekali gus membantu aliran tunai perniagaan kecil. Manfaat praktikal ini, bersama komunikasi yang berkesan daripada Bank Indonesia, membina kepercayaan dan menjadikan penggunaan QRIS sebahagian daripada rutin.
Penyelidikan akademik tentang tempoh pelaksanaan semasa COVID-19 mendapati dasar bank pusat dan persepsi terhadap risiko pandemik sama-sama mempengaruhi niat orang ramai untuk menggunakan QRIS. Isyarat dasar, termasuk peraturan yang jelas dan pendidikan awam, membantu isi rumah dan peniaga mencuba pembayaran tanpa sentuh, lalu mengukuhkan tabiat yang kekal walaupun pergerakan kembali pulih. Peralihan ini menunjukkan bagaimana pilihan reka bentuk dan tadbir urus, bukan teknologi semata-mata, membentuk tingkah laku pengguna pada skala besar.
Geseran perdagangan dan perdebatan mengenai kedaulatan digital
Pertumbuhan pesat telah membawa QRIS ke dalam perdebatan geopolitik. Amerika Syarikat melabelkan QRIS sebagai halangan perdagangan dalam Anggaran Perdagangan Negara 2025, dengan alasan pelaksanaannya mengehadkan akses firma asing dan mengurangkan ketelusan, selain rangkaian kad domestik Indonesia (GPN). Penetapan itu dibuat ketika ancaman tarif 32 peratus ke atas barangan Indonesia dibangkitkan, namun langkah tersebut kemudian ditangguhkan bagi membolehkan rundingan. Kritikan itu tertumpu pada akses pasaran dan tadbir urus, manakala pengawal selia Indonesia menekankan keterbukaan dalam peraturan domestik, hubungan rentas sempadan yang berterusan dan manfaat menghalakan pembayaran tempatan melalui infrastruktur tempatan.
Bagi pegawai Indonesia dan ramai ahli ekonomi, isu ini sama banyak berkaitan daya tahan dengan kemudahan. Pemprosesan pembayaran runcit domestik di dalam negara boleh mengekalkan fi pada kadar rendah, melindungi data transaksi dan mengurangkan pendedahan kepada turun naik mata wang apabila pembayaran boleh diselesaikan menggunakan pasangan mata wang tempatan. Bank masih mengeluarkan dan menerima Visa serta Mastercard, dan rangkaian tersebut kekal sebagai pilihan utama untuk banyak transaksi antarabangsa. Dalam pandangan ini, QRIS melengkapi, bukannya menggantikan, sistem pembayaran sedia ada sambil memperluas pilihan untuk pengguna dan peniaga.
Gabenor Bank Indonesia menyifatkan strategi itu sebagai global dari segi reka bentuk dan tempatan dari segi pelaksanaan. Perry Warjiyo, Gabenor Bank Indonesia, menegaskan bahawa standard itu berasaskan rangka kerja yang diiktiraf, namun disesuaikan dengan matlamat negara dari segi keterangkuman dan kecekapan.
QRIS dibina berasaskan rangka kerja antarabangsa tetapi disesuaikan dengan keperluan Indonesia, serta memainkan peranan penting dalam pendigitalan, keterangkuman ekonomi dan kecekapan.
Pendirian kerajaan menggabungkan hasrat untuk mencapai kedaulatan digital dengan kesediaan untuk bekerjasama. Pengawal selia memberi isyarat bahawa pemain antarabangsa boleh menyertai ekosistem itu jika mereka memenuhi kewajipan kepentingan awam yang sama seperti firma domestik. Keseimbangan itu mencerminkan trend lebih luas di seluruh Asia Tenggara untuk memproses lebih banyak pembayaran runcit di dalam negara sambil membenarkan hubungan rentas sempadan yang menyokong pelancongan dan perdagangan.
Dari Jakarta ke Johor dan Tokyo, imbasan QR merentas sempadan
QRIS bukan lagi sekadar standard domestik. Indonesia telah menghubungkan sistem QR-nya dengan rakan niaga di Malaysia, Thailand dan Singapura supaya pelancong Indonesia boleh mengimbas kod ketika berada di luar negara menggunakan aplikasi sedia ada, manakala pelawat boleh membuat pembayaran di Indonesia menggunakan aplikasi mereka sendiri. Daya tarikannya mudah: pelancong menggunakan aplikasi yang sudah dikenali, peniaga menerima bayaran dalam mata wang tempatan dan penyelesaian dibuat dalam pasangan mata wang tempatan tanpa penukaran kad. Bagi peniaga kecil berhampiran kawasan pelancongan, langkah itu membuka segmen permintaan baharu tanpa memerlukan peranti baharu atau perubahan harga.
Pada Ogos 2025, Bank Indonesia dan rakan kongsi Jepun melancarkan peringkat pertama penerimaan QRIS di Jepun. Pengguna Indonesia boleh membayar di peniaga terpilih dengan mengimbas kod JPQR Global Jepun menggunakan aplikasi domestik daripada bank utama dan e-dompet. Rancangannya adalah untuk meluaskan liputan peniaga dan membolehkan lebih banyak aliran dua hala yang menyokong pelancongan serta perdagangan perniagaan kecil antara kedua-dua negara. Usaha itu menghimpunkan persatuan sistem pembayaran Indonesia dan badan industri Jepun di bawah pengawasan pengawal selia.
Indonesia juga sedang menguji hubungan dengan China. Projek rintis yang diterajui UnionPay International dan penyedia pensuisan Indonesia membolehkan pengguna terpilih membayar di peniaga yang mengambil bahagian di setiap negara menggunakan aplikasi dari negara asal mereka. Ciri utamanya ialah penyelesaian dalam mata wang tempatan, yuan di China dan rupiah di Indonesia, yang mengurangkan langkah serta kos penukaran. Program itu diselia oleh kedua-dua bank pusat dan dijangka diperluas selepas ujian selesai.
Filianingsih Hendarta, Timbalan Gabenor Bank Indonesia, berkata persiapan asas bagi hubungan dengan China sudah maju, dengan komponen teknikal dan perniagaan sedang menuju ke pelancaran.
Kerjasama untuk memperluas QRIS di China berjalan lancar, dengan perjanjian ditandatangani bagi memuktamadkan aturan perniagaan, teknikal dan operasi demi pelaksanaan yang lancar.
Hubungan ini bertujuan menjadikan perjalanan santai, perbelanjaan pelajar dan pembelian kecil rentas sempadan semudah pembayaran domestik. Data dari bandar sempadan menunjukkan pelawat muda Malaysia di tempat seperti Batam sudah mula menjadikan imbasan QR sebagai pilihan utama. Jika hubungan ini diperluas ke pasaran seperti India, Arab Saudi, Jepun pada skala besar dan Korea Selatan, kod QR boleh menjadi kaedah pembayaran lazim untuk transaksi bernilai rendah di sebahagian besar Asia.
PKS di tengah-tengah: kos lebih rendah, jangkauan lebih luas
Kesan utama QRIS dirasai oleh perusahaan mikro, kecil dan sederhana. Kini terdapat puluhan juta premis yang menerima QRIS di Indonesia, dan sebahagian besarnya ialah PKS. Bagi peniaga kecil, kod bercetak menggantikan terminal jualan dan dihubungkan terus kepada akaun bank atau e-dompet. Dana diterima dengan pantas, rekonsiliasi mudah dilakukan dan risiko kecurian ketika mengendalikan wang tunai berkurangan. Fi yang lebih rendah berbanding kad menjadikan penerimaan pembayaran digital berdaya maju bagi penjual yang sebelum ini lebih memilih wang tunai. Gabungan itu mengubah urusan harian perniagaan, daripada gerai buah-buahan di Makassar hingga kedai batik di Solo.
QRIS turut menyokong keterangkuman kewangan dengan mendorong perniagaan tidak formal memasuki sistem kewangan formal. Data transaksi baharu membantu pemberi pinjaman menilai risiko peniaga kecil yang tidak mempunyai cagaran atau sejarah kredit. Pengembangan standard itu, termasuk pemindahan berasaskan QR serta perkhidmatan tambah nilai atau pengeluaran tunai di ejen, membantu pengguna yang tinggal jauh dari cawangan memindahkan dana dan membuat pembayaran. Semasa pandemik, banyak isi rumah dan peniaga mikro mencuba QR kerana mudah dan mengurangkan sentuhan, dan tabiat itu kekal.
Kesan makro dapat dilihat dalam angka pertumbuhan. Data industri hingga 2024 menunjukkan pertumbuhan transaksi tahunan melebihi 200 peratus dalam beberapa bulan, dengan jumlah pengguna meningkat melebihi 50 juta dan jumlah peniaga melangkaui 33 juta. Penganalisis mengaitkan lonjakan ini dengan infrastruktur pembayaran yang stabil, kempen pendidikan yang berterusan dan peningkatan kadar pemilikan telefon pintar. Apabila penggunaannya berkembang, perbelanjaan pelancong lebih mudah direkodkan secara digital, sekali gus berpotensi merangsang ekonomi tempatan di destinasi yang menarik pelawat serantau.
Keselamatan, penipuan dan memastikan sistem terus beroperasi
Peningkatan skala mana-mana sistem pembayaran masa nyata membawa risiko. Rakyat Indonesia semakin bimbang tentang penipuan, dan hanya sebilangan kecil mengatakan mereka berasa kebal terhadapnya. Bank dan syarikat pembayaran sedang berlumba-lumba melaksanakan pengesahan identiti yang lebih kukuh serta pemarkahan penipuan masa nyata, yang kadangkala dikuasakan pembelajaran mesin. Perkongsian maklumat risikan penipuan dapat membantu mengesan corak merentas institusi. Penyelarasan pusat penting supaya pemindahan berisiko tinggi dapat disekat atau dihalakan semula dengan pantas sebelum wang meninggalkan sistem.
Kebolehpercayaan turut menjadi ujian apabila jumlah transaksi melonjak. Bahagian transaksi yang semakin besar mengalir merentas penyedia, bukan dalam satu bank sahaja, sekali gus meningkatkan kebergantungan pada infrastruktur pensuisan dan penyelesaian nasional. Kepekatan itu meningkatkan kepentingan pengurusan kapasiti dan pertahanan siber. Pengawal selia telah melaraskan kadar diskaun peniaga untuk melindungi penjual kecil dan mengemas kini peraturan apabila QRIS menjadi kaedah lalai di kaunter pembayaran. Pelaburan dalam sistem sokongan, ujian tekanan dan proses pertikaian yang jelas akan membentuk kepercayaan apabila QRIS berkembang ke luar negara dan mengendalikan penggunaan yang lebih kompleks.
Pakar mencadangkan rangka kerja mudah untuk pertumbuhan yang selamat: pematuhan yang memastikan peraturan jelas, keselamatan siber yang berkembang seiring ancaman, perlindungan pengguna yang mudah digunakan, penyelarasan rentas sempadan untuk menyelaraskan standard dan kerjasama antara bank, syarikat teknologi kewangan serta penguat kuasa undang-undang. Langkah-langkah ini mengurangkan pertukaran antara kepantasan dengan keselamatan, dan boleh membantu sistem menghadapi kejutan.
Saling kendali melalui reka bentuk, serta pengajaran daripada India dan China
Kejayaan QRIS bukan terletak pada teknologi baharu. Sebaliknya, ia bergantung pada penstandardan. Sebelum 2020, landskap QR Indonesia kelihatan berpecah-pecah. Setiap e-dompet atau bank menggunakan kod dan rangkaian penerimaan sendiri. QRIS menggantikannya dengan format bersama yang boleh diimbas oleh mana-mana aplikasi berlesen dan diterima oleh mana-mana kod peniaga yang diluluskan. Pendekatan ini mengingatkan kejayaan India dengan UPI, yang menggunakan model diterajui pengawal selia untuk mewajibkan saling kendali antara aplikasi dan bank yang bersaing. Pengalaman China bermula dengan cara berbeza, apabila aplikasi serba guna swasta menerajui perkembangan sebelum pengawal selia bergerak untuk menyeragamkan dan menghalakan lebih banyak transaksi melalui infrastruktur nasional. Pendekatan Indonesia mengambil manfaat daripada kedua-duanya dengan mengutamakan keterangkuman dan kos sambil mengekalkan ruang integrasi dengan rakan kongsi global.
QRIS juga beroperasi bersama sistem pembayaran lain. Pemindahan bank runcit domestik menggunakan sistem seperti BI-FAST, sementara usaha pembangunan rupiah digital bagi kegunaan borong diteruskan untuk memodenkan penyelesaian teras. Matlamatnya bukan untuk menggantikan rupiah atau rangkaian kad, tetapi menggabungkan QRIS dalam ekosistem lebih luas yang membolehkan setiap sistem menjalankan fungsi terbaiknya dan berhubung dengan rakan kongsi di luar negara. Tadbir urus yang jelas dan standard teknikal terbuka memastikan ruang untuk kegunaan baharu tanpa memecahbelahkan pengalaman pengguna.
Faktor tingkah laku turut penting. Kajian tinjauan semasa tempoh pandemik menunjukkan pengaruh dasar bank pusat yang dirasakan dan keinginan mengelakkan risiko kesihatan merupakan pendorong terkuat untuk mencuba QRIS, mengatasi faktor kebiasaan dalam penggunaan teknologi. Komunikasi, pendaftaran peniaga dan pengalaman pengguna yang mudah membantu menukar percubaan kepada kebiasaan. Apabila rangkaian mencapai jumlah minimum lokasi untuk membuat pembayaran, kemudahan mula mendorong penggunaannya sendiri.
Bolehkah kod QR menyokong cita-cita serantau yang lebih besar?
Sesetengah ahli strategi melihat QRIS sebagai pengajaran bagi negara yang mahukan lebih banyak autonomi kewangan. Rangkaian kad dan rangkaian pemesejan SWIFT menguasai pembayaran rentas sempadan. Platform tersebut akan kekal penting untuk transaksi bernilai besar. Namun, hubungan QR runcit menawarkan pendekatan berbeza untuk pembayaran pengguna bernilai rendah. Jika sekumpulan negara menyeragamkan dan menghubungkan sistem QR masing-masing, mereka boleh menghalakan perbelanjaan pelancong dan peniaga kecil melalui sistem domestik, dengan penyelesaian dalam mata wang tempatan. Langkah itu mengurangkan kos dan kerumitan pertukaran mata wang asing, selain mengekalkan lebih banyak data di dalam negara. Konsep ini sejajar dengan projek yang sedang berjalan di Asia untuk menghubungkan sistem pembayaran pantas serta percubaan penyelesaian mata wang digital antara bank pusat.
Model Indonesia menunjukkan perkara yang diperlukan untuk mencapai matlamat itu: standard saling kendali, kepimpinan bank pusat dan ekosistem yang bersedia menyelaraskan peraturan sambil bersaing dari segi perkhidmatan. Jika lebih banyak ekonomi menggunakan pendekatan serupa dan memastikan hubungan itu bersifat timbal balik, rantau ini boleh membina rangkaian sistem QR yang melengkapi, bukannya menggantikan, rangkaian global yang masih mengendalikan kewangan borong.
Perkara yang perlu diperhatikan pada 2025
Beberapa petunjuk akan menunjukkan sejauh mana QRIS boleh berkembang. Pertama, kadar peluasan di Jepun dan skala hubungan projek rintis dengan China, termasuk liputan peniaga serta bahagian transaksi yang diselesaikan dalam pasangan mata wang tempatan. Kedua, hasil rundingan perdagangan Amerika Syarikat dan sebarang pelarasan peraturan akses bagi penyedia asing, yang boleh mempengaruhi keluasan hubungan negara lain dengan QRIS. Ketiga, usaha merapatkan jurang penggunaan antara wilayah Indonesia supaya bahagian timur kepulauan itu dapat mengejar liputan peniaga yang padat di Jawa. Keempat, tahap kematangan pertahanan daripada penipuan, penyelesaian pertikaian dan kebolehpercayaan perkhidmatan semasa musim puncak pelancongan. Akhir sekali, keseimbangan antara fi peniaga yang rendah dengan pelaburan yang diperlukan untuk memastikan sistem pensuisan dan penyelesaian nasional kekal berdaya tahan apabila jumlah transaksi meningkat hingga puluhan bilion.
Sekilas Pandang
- QRIS menyatukan pembayaran QR Indonesia pada 2020, membantu mendorong lebih 6 bilion transaksi tahun lalu dan jumlah pengguna yang dianggarkan sebanyak 57 juta.
- Fi yang lebih rendah dan persediaan mudah menjadikan QRIS pilihan menarik bagi PKS, dengan puluhan juta peniaga menyertainya di seluruh negara.
- Amerika Syarikat melabelkan QRIS sebagai halangan perdagangan, namun rundingan masih diteruskan dan rangkaian kad tetap digunakan untuk transaksi antarabangsa.
- Penggunaan rentas sempadan sudah menghubungkan Indonesia dengan Malaysia, Thailand dan Singapura, dengan pelancaran awal di Jepun serta projek rintis bersama China yang menggunakan penyelesaian dalam mata wang tempatan.
- Pemimpin Bank Indonesia berkata QRIS mengikut rangka kerja antarabangsa sambil menyokong matlamat negara dari segi keterangkuman, kecekapan dan daya tahan.
- Keselamatan dan kebolehpercayaan kekal menjadi keutamaan, dengan industri bergerak ke arah pemeriksaan identiti yang lebih kukuh, perkongsian maklumat risikan penipuan dan pemarkahan risiko masa nyata.
- Penganalisis melihat hubungan QR sebagai sistem praktikal untuk pembayaran runcit di seluruh Asia, yang melengkapi, bukannya menggantikan, rangkaian global.