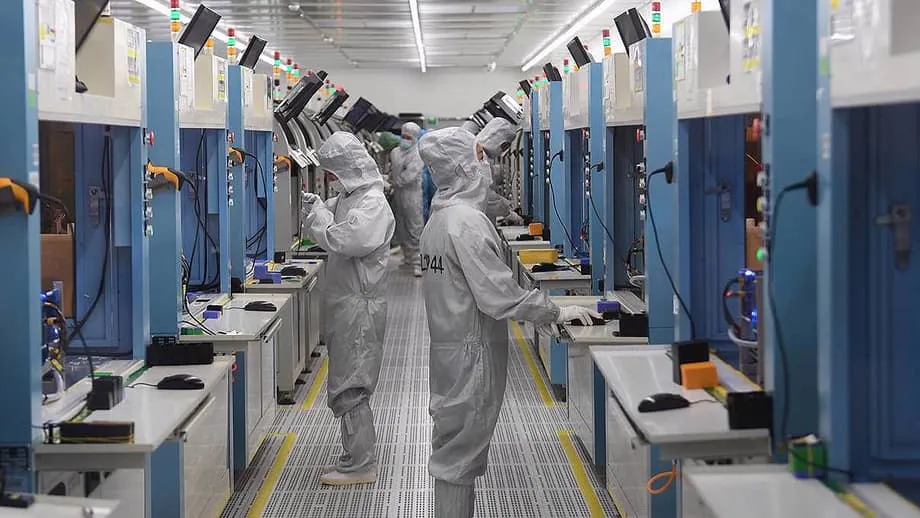
Persaingan yang dibentuk semula oleh kawalan eksport
Selama tujuh tahun, Washington memperketat sekatan terhadap aliran cip, perisian dan peralatan kilang ke China. Matlamat asalnya jelas. Menyekat akses China kepada semikonduktor paling canggih serta mesin dan perisian yang diperlukan untuk menghasilkannya, kemudian memperlahankan kemajuannya dalam kecerdasan buatan, pengkomputeran berprestasi tinggi dan sistem ketenteraan. Usaha itu mengganggu rantaian bekalan dan menafikan firma China akses mudah kepada pemproses paling berkuasa. Ia juga mencetuskan usaha besar-besaran di seluruh China untuk mereka bentuk semula, melengkapkan semula dan menggantikan hampir setiap bahagian dalam rantaian industri, daripada reka bentuk cip hingga pembungkusan.
Kandungan
- Persaingan yang dibentuk semula oleh kawalan eksport
- Usaha Washington untuk menyekat dan perkembangan peraturannya
- Cip berbanding peralatan
- Strategi China untuk daya tahan dan kepantasan
- Pembiayaan dan penyelarasan negara
- Persaingan tempatan sebagai pemacu
- Pakatan yang dibina berasaskan GPU domestik
- Jalan penyelesaian dan kejayaan di bawah tekanan
- Daripada helah DUV kepada pembungkusan canggih
- Memori dan storan
- Reka bentuk, EDA dan seni bina terbuka
- Model AI yang menghasilkan lebih banyak dengan sumber lebih sedikit
- Halangan yang masih wujud
- Kesan terhadap perniagaan global
- Permintaan AI mengubah kuasa pasaran
- Pertimbangan dasar dan cabaran penguatkuasaan
- Perkara yang perlu diperhatikan seterusnya
- Perkara Utama
Hasilnya lebih rumit daripada sekadar sekatan yang mencekik. Kawalan eksport meningkatkan kos dan menyebabkan kelewatan di China, namun turut mencetuskan gelombang penggantian, pakatan baharu dan jalan penyelesaian teknikal. Syarikat seperti Huawei dan SMIC melangkah ke bidang reka bentuk dan pembuatan canggih. Dana baharu daripada kerajaan bandar dan pelabur negara disalurkan ke dalam peralatan, bahan dan pembungkusan cip. Peneraju domestik dalam bidang memori dan peralatan cip semakin maju. Fasa seterusnya persaingan ini akan ditentukan oleh keupayaan China mengembangkan pencapaian tersebut dan cara Amerika Syarikat memperhalusi kawalan sambil melabur di dalam negara.
Semikonduktor kekal sebagai tunjang kehidupan moden. Ia menggerakkan pusat data awan, telefon, kereta, robot kilang dan sistem senjata. Kawalan terhadap cip canggih dan cara untuk menghasilkannya kini dianggap sebagai aset strategik. Kedua-dua pihak bergerak pantas, tetapi bermula dari kedudukan dan kekangan yang berbeza. China masih bergantung pada peralatan asing untuk teknologi termaju, manakala Amerika Syarikat dan sekutunya berdepan risiko bahawa kawalan menyeluruh akan mengecilkan akses mereka sendiri kepada pasaran cip terbesar dunia dan mempercepat usaha China untuk berdikari.
Usaha Washington untuk menyekat dan perkembangan peraturannya
Kawalan Amerika Syarikat dilaksanakan secara berperingkat. Langkah awal pada 2018 dan 2019 menyenaraikan firma China dalam Senarai Entiti, yang mewajibkan lesen bagi penggunaan teknologi AS. Pada 2022, AS memperluas sekatan kepada pemproses AI canggih, GPU pusat data dan peralatan utama pembuatan cip. Peraturan itu turut melibatkan syarikat bukan AS melalui Peraturan Produk Langsung Asing, yang memperluas kawalan kepada cip yang direka menggunakan perisian AS atau dihasilkan dengan peralatan AS. Sepanjang 2023 dan 2024, sekatan diperketat sekali lagi, dengan penambahan kategori peralatan, peluasan senarai entiti China serta kawalan yang meliputi memori jalur lebar tinggi, perisian reka bentuk dan juga akses awan untuk melatih model AI. Menjelang awal 2025, Washington memperkenalkan rangka kerja bertingkat yang membezakan akses mengikut negara dan syarikat, sementara beberapa cadangan bertujuan mengehadkan penghantaran kepada senarai panjang negara.
Langkah ini menjejaskan pendapatan pembekal Amerika Syarikat dan meningkatkan ketidaktentuan global. Pembekal GPU terkemuka AS mereka bentuk cip berprestasi lebih rendah untuk China agar mematuhi peraturan, namun pindaan kemudian menutup ruang itu. Pembuat peralatan AS berdepan kelewatan mendapatkan lesen dan semakin kurang maklumat tentang pasaran yang pembeli Chinanya pernah menyumbang bahagian besar jualan. Pada masa sama, kawalan terhadap peralatan pembuatan cip canggih semakin berkesan melalui penyelarasan dengan sekutu di Belanda dan Jepun. Titik sekatan dalam litografi serta peralatan pemendapan dan punaran tertentu menjadi pengungkit yang paling berkesan.
Cip berbanding peralatan
Cip siap bersaiz kecil, mudah dipindahkan dan senang disembunyikan dalam penghantaran semula. Peralatan kilang dan sokongan rumit yang diperlukan untuk mengendalikannya lebih sukar diseludup dan lebih mudah diawasi. Sebab itulah kawalan peralatan memberi kesan lebih mendalam berbanding kawalan cip. Walaupun begitu, penguatkuasaan masih mencabar. Pembeli China menggunakan orang tengah dan bidang kuasa yang mesra untuk mengalihkan sebahagian komponen canggih ke laluan lain. Landskap berubah apabila peraturan berkembang, dan setiap perubahan mencetuskan usaha baharu untuk mematuhi, menyesuaikan diri atau mengelak sekatan.
Strategi China untuk daya tahan dan kepantasan
Tindak balas Beijing menggabungkan penyelarasan negara dengan persaingan dari bawah. Strategi nasional menetapkan hala tuju, tetapi kerajaan tempatan, firma swasta dan pelabur negara semuanya berlumba-lumba mengisi jurang. Matlamatnya adalah membina ekosistem yang hampir lengkap bagi nod matang dan pertengahan, kemudian mara ke barisan hadapan apabila berpeluang melalui kaedah alternatif dan pelaburan besar-besaran.
Pembiayaan dan penyelarasan negara
China menyusun semula pengurusan sains dan teknologi untuk memusatkan pembiayaan serta pengawasan bidang strategik, termasuk semikonduktor. Sebuah kumpulan peneraju yang dipengerusikan pada peringkat naib perdana menetapkan keutamaan, manakala Dana Pelaburan Industri IC Nasional dan dana peringkat bandar menyokong projek dalam bidang peralatan, bahan dan pembungkusan canggih. Hasil penyelidikan China dalam reka bentuk dan pembuatan semikonduktor meningkat dengan pesat, sementara pasukan penyelidik meneroka idea luar kebiasaan dalam bahan dan seni bina, bukan sekadar mengikut laluan yang ditetapkan syarikat terkemuka Barat dan Asia.
Persaingan tempatan sebagai pemacu
Kerajaan bandar dan wilayah menjadi penyokong kuat projek cip domestik. Shenzhen melancarkan dana berbilang tahun untuk reka bentuk, peralatan dan pembungkusan. Shanghai menyokong usaha niaga peralatan cip dan dana ekuiti persendirian yang lebih besar dengan tumpuan kepada peneraju tempatan. Hangzhou dan Hubei mengumumkan komitmen besar, termasuk program berkaitan YMTC, peneraju memori. Persaingan ini menarik modal dan bakat, mempercepat barisan perintis serta meningkatkan tekanan terhadap pasukan untuk mencapai sasaran teknikal.
Pakatan yang dibina berasaskan GPU domestik
Apabila kawalan mengehadkan akses kepada GPU AS kelas tertinggi, firma awan, syarikat pemula AI dan pereka cip China membentuk pakatan untuk membangunkan ekosistem perisian dan perkakasan berasaskan pemecut domestik. Sebuah kumpulan industri yang dilancarkan di Shanghai untuk mempromosikan pemproses tempatan bagi latihan AI mencerminkan usaha itu. Firma menyesuaikan rangka kerja, pengkompil dan rantaian alat model untuk rangkaian Ascend Huawei serta pemecut tempatan lain, sementara pembangun AI terkemuka melaporkan bahawa mereka melatih model besar menggunakan kelompok pengkomputeran China.
Wei Shaojun, yang mengetuai bahagian reka bentuk litar bersepadu persatuan semikonduktor utama China, menggambarkan suasana dalam industri itu secara terus terang sebelum menyeru strategi dua landasan yang merangkumi autonomi dan keterlibatan global.
Semakin kuat pihak lain menekan kami, semakin kami perlu berdikari. Namun, berdikari tidak bermakna mengasingkan diri.
Jalan penyelesaian dan kejayaan di bawah tekanan
Firma China cuba merapatkan jurang melalui gabungan kepintaran dalam proses, reka bentuk peringkat sistem dan pelaburan besar dalam memori serta pembungkusan. Kemajuan utama yang menjadi tumpuan tidak menghapuskan setiap halangan, tetapi menunjukkan bahawa kemajuan boleh dicapai tanpa set peralatan tepat yang kini disekat oleh sekutu.
Daripada helah DUV kepada pembungkusan canggih
SMIC telah menghasilkan cip kelas 7 nanometer menggunakan litografi ultraungu dalam (DUV), iaitu set peralatan yang mendahului teknologi termaju yang dikenali sebagai ultraungu ekstrem (EUV). Pemultipleksan corak DUV lebih perlahan dan mahal, tetapi mampu menghasilkan ciri yang lebih kecil dengan kejuruteraan yang mencukupi. Laporan menunjukkan SMIC sedang menuju ke nod yang lebih padat sambil mengatasi had dalam kawalan lebar garisan dan hasil pengeluaran. Selain usaha dalam proses, pereka China beralih kepada seni bina ciplet dan pembungkusan canggih untuk menggabungkan berbilang acuan dalam satu modul, sekali gus meningkatkan prestasi tanpa bergantung hanya pada satu acuan monolitik.
Memori dan storan
YMTC telah mara dalam teknologi NAND tiga dimensi dan menghantar produk yang hampir mencapai kedudukan teratas dari segi bilangan lapisan global. Peningkatan ketumpatan memori penting bagi pusat data dan telefon, serta menyokong keselamatan bekalan domestik meskipun memori jalur lebar tinggi kekal sebagai titik sekatan. Pengeluar DRAM dan memori khusus China turut mencatat kemajuan, disokong oleh bantuan negara dan asas peralatan tempatan yang semakin berkembang.
Reka bentuk, EDA dan seni bina terbuka
Firma reka bentuk di bawah naungan Huawei dan syarikat lain menyasarkan pemecut AI berasaskan set arahan standard serta pilihan terbuka seperti RISC V. Apabila akses kepada peralatan automasi reka bentuk elektronik (EDA) Barat kelas tertinggi semakin diperketat, pelaburan dalam EDA domestik melonjak. Jurutera China sedang membangunkan rantaian alat untuk susun atur dan penghalaan, pengesahan serta reka bentuk analog, manakala universiti meneroka konsep peranti baharu, termasuk logik berasaskan tiub nano karbon. Eksperimen ini mungkin belum mencapai pengeluaran besar-besaran dalam masa terdekat, tetapi boleh menjadi asas kepada kejayaan masa depan.
Model AI yang menghasilkan lebih banyak dengan sumber lebih sedikit
Salah satu petanda paling jelas tentang penyesuaian muncul daripada makmal AI China yang melatih model kompetitif menggunakan GPU yang kurang berkuasa. DeepSeek memperkenalkan model bahasa besar dengan anggaran belanjawan pengkomputeran yang dilaporkan sangat rendah, memanfaatkan peningkatan kecekapan dalam pemilihan data, jadual latihan dan helah inferens. Sesetengah dakwaan masih diperdebatkan, namun perkara lebih besarnya tetap sama. Kekangan memaksa pasukan mengoptimumkan perisian, saluran data dan reka bentuk model, lalu mendapatkan prestasi lebih tinggi daripada perkakasan kelas pertengahan.
Halangan yang masih wujud
Walaupun kemajuan pesat dicapai, China masih berdepan jurang kritikal. Litografi paling ketara. ASML kekal sebagai satu-satunya pembekal sistem EUV, dan peralatan itu tidak boleh diperoleh kilang cip China. Pengeluar litografi domestik, SMEE, sedang meningkatkan keupayaan pada nod matang dan jarak pertengahan, tetapi masih jauh ketinggalan dalam pengimbas paling canggih. Hasil pengeluaran pada nod termaju masih sukar dicapai tanpa set lengkap peralatan sekutu dan bahan fotoresis. Kesannya terkumpul pada kos setiap wafer dan kadar pengeluaran, dengan Taiwan dan Korea mengekalkan kelebihan besar.
Bekalan memori NAND bertambah baik, tetapi memori jalur lebar tinggi untuk AI masih terhad dan sukar ditiru pada tahap teratas. Ekosistem perisian bagi GPU domestik semakin berkembang, namun masih ketinggalan berbanding perpustakaan dan peralatan vendor yang telah matang selama bertahun-tahun pada cip Amerika. Akses kepada ciri EDA paling canggih dikekang oleh kawalan, sekali gus memperlahankan masa ke pasaran dan merumitkan pengesahan. Bakat juga menjadi kekangan. China mempunyai ramai jurutera, tetapi pengalaman membina dan mengendalikan kilang cip terkemuka pada skala besar masih jarang ditemui di luar segelintir firma.
Keluasan pilihan peralatan juga menjadi batasan. China mempunyai peneraju dalam peralatan punaran dan pemendapan, tetapi masih terdapat jurang dalam metrologi, pemeriksaan dan bahan fotoresis. Setiap komponen yang tiada menambah masa, kos dan ketidaktentuan. Kekangan inilah yang menyebabkan nod canggih yang dihasilkan dengan helah DUV mahal dan sukar dikembangkan berbanding pesaing yang menggunakan EUV.
Kesan terhadap perniagaan global
Kawalan eksport mengubah ekonomi bagi banyak firma Barat. Pereka cip AS kehilangan akses kepada pasaran besar, kemudian berdepan sekatan semula akibat pelarasan dasar. Perubahan peraturan yang rumit, tempoh menunggu lesen yang panjang dan ambang yang berubah-ubah menyukarkan perancangan. Sesetengah firma mereka bentuk produk khusus untuk China yang kemudian tidak lagi mematuhi had yang disemak, menyebabkan inventori terbiar tanpa kepastian. Pembuat peralatan menyaksikan permintaan melonjak di pasaran yang mesra, tetapi kehilangan gambaran tentang kontrak perkhidmatan dan naik taraf di China. Kehilangan bahagian pasaran China turut membuka ruang kepada pembekal China untuk berkembang.
Ketua eksekutif Nvidia, Jensen Huang, berterus terang tentang skala perubahan di China bagi syarikatnya. Selepas Washington memperluas sekatan, beliau memberi amaran bahawa jualan syarikat itu di China merosot teruk dan menyebut kos strategik lebih luas akibat menutup akses kepada pasaran AI terbesar dunia.
China pada dasarnya kini tertutup kepada kami. Kami beralih daripada menguasai hampir seluruh pasaran kepada sifar.
Kesukaran itu ialah gambaran terbalik bagi penyesuaian China yang terpaksa dilakukan. Apabila syarikat Amerika kehilangan akses pasaran, firma China mendapat alasan untuk membeli alternatif domestik. Ini pula memberi ruang kepada pereka cip dan pembuat peralatan China untuk mengembangkan operasi, mengurangkan kos dan meningkatkan prestasi dari semasa ke semasa. Kitaran maklum balas ini berkesan ke dua-dua arah.
Permintaan AI mengubah kuasa pasaran
Latihan model AI besar menjadi pemacu utama permintaan terhadap cip canggih. Usaha mencari GPU bukan AS dipercepat apabila akses kepada komponen terkemuka Amerika ditutup. Rangkaian Ascend Huawei kini menjadi tumpuan firma awan dan pembangun AI China, sementara gabungan firma cip dan AI domestik menyelaraskan sokongan perisian, penalaan prestasi dan usaha membangunkan ekosistem. Lebih banyak makmal AI China mendakwa mereka mampu melatih model tercanggih menggunakan kelompok pengkomputeran tempatan yang dikaitkan dengan pemecut domestik.
Syarikat AI China, iFlytek, menyatakan bahawa model penaakulan terbaharunya dilatih sepenuhnya menggunakan pengkomputeran domestik, satu pencapaian simbolik bagi sektor yang suatu ketika dahulu bergantung pada GPU AS.
Model Spark X1 kami dilatih menggunakan infrastruktur pengkomputeran milik China sendiri.
Pembuat peralatan turut menyarankan supaya bersabar. Ketua pembekal peralatan punaran terkemuka China memberitahu pelabur bahawa China boleh merapatkan sebahagian besar jurang dengan pemain global terkemuka dalam tempoh beberapa tahun, bukannya beberapa dekad.
Beri kami lima hingga sepuluh tahun, dan kami akan setanding dengan yang terbaik.
Usaha ini mengandungi risiko, namun menunjukkan bagaimana permintaan AI dan pelaburan jangka panjang bergerak seiring. Jika pemecut domestik menyamai prestasi pesaing dalam sesetengah tugas, pembeli China akan beralih lebih pantas daripada komponen import, dan ekosistem perisian akan menyusul.
Pertimbangan dasar dan cabaran penguatkuasaan
Bagi Amerika Syarikat, pertukaran kepentingan utamanya jelas. Kawalan boleh memperlahankan China di barisan hadapan, tetapi turut memutuskan firma AS daripada pasaran berkembang yang membiayai penyelidikan dan pengembangan skala. Ia mendorong pelanggan berkecuali mencari pembekal China dan menggalakkan firma China melabur di seluruh rantaian industri. Sebab itulah ramai penganalisis dasar menyarankan peraturan yang tepat, penguatkuasaan kukuh terhadap peralatan kilang dan kerjasama lebih erat dengan sekutu, disertai pelaburan lebih besar dalam penyelidikan, tenaga kerja dan kapasiti pembuatan AS.
Penguatkuasaan ialah bahagian yang paling sukar. Cip boleh dialihkan melalui negara ketiga. Akses awan sukar diawasi. Senarai entiti dan proses pelesenan memerlukan kemas kini berterusan. Sementara itu, China terus bergerak. Negara itu menggunakan langkah balas dalam bidang mineral kritikal dan menggalakkan peralihan kepada EDA serta peralatan cip domestik. Semakin lama persaingan ini berlanjutan, semakin kekal perubahan tersebut.
Namun, ini tidak bermakna kawalan tidak berguna. Kawalan boleh memberikan masa, khususnya dalam aspek peralatan apabila sistem EUV dan pemeriksaan canggih yang lain merupakan teknologi unik. Persoalannya ialah cara memanfaatkan tempoh itu. Pelaburan awam dalam pusat penyelidikan semikonduktor, geran untuk kilang cip baharu dan program yang menarik bakat global boleh menentukan sama ada kelebihan itu bersifat sementara atau berkekalan.
Perkara yang perlu diperhatikan seterusnya
Beberapa petunjuk akan menunjukkan hala tuju perkembangan. Pertama, teliti hasil pengeluaran dan jumlah cip kelas 7 nanometer serta cip yang lebih padat dari China. Kedua, pantau kemajuan memori jalur lebar tinggi dan pembungkusan domestik, dua bidang yang menentukan prestasi sistem AI. Ketiga, perhatikan kematangan ekosistem perisian bagi pemecut domestik, termasuk pengkompil, rangka kerja dan perpustakaan. Keempat, ikuti penguatkuasaan terhadap penghantaran semula dan akses awan. Kelima, pantau penyelarasan sekutu mengenai kawalan peralatan dan sekatan perkhidmatan. Akhir sekali, perhatikan cara dasar AS mengimbangi kawalan dengan pelaburan jangka panjang dan akses pasaran untuk firmanya sendiri.
Jika China terus meningkatkan kapasiti pada nod matang dan pertengahan sambil meneroka bidang terpilih melalui pembungkusan dan reka bentuk peringkat sistem, negara itu akan mampu membekalkan sebahagian besar permintaannya sendiri dan bersaing dalam segmen luar negara yang mementingkan harga. Jika Amerika Syarikat dan sekutunya memperketat kawalan terhadap peralatan serta memperkukuh industri mereka sendiri, mereka dapat mengekalkan kepimpinan dalam nod paling canggih dan peralatan yang membolehkannya.
Perkara Utama
- Kawalan eksport AS sejak 2018 menyasarkan cip canggih, perisian reka bentuk dan peralatan semikonduktor, dengan peraturan lebih ketat diperkenalkan dari 2022 hingga 2025.
- Kawalan terhadap peralatan lebih sukar dielakkan berbanding kawalan terhadap cip siap, menjadikan peralatan litografi dan pemeriksaan sebagai titik sekatan paling berkesan.
- China mempercepat usaha domestik dengan membiayai reka bentuk, peralatan dan pembungkusan, menyusun semula pengawasan nasional serta menggunakan dana peringkat bandar untuk menarik bakat dan modal.
- Jalan penyelesaian termasuk pemultipleksan corak DUV bagi nod lebih padat, ciplet dan kemajuan pesat dalam memori serta pembungkusan canggih.
- Jurang masih wujud dalam litografi EUV, memori jalur lebar tinggi, akses EDA dan hasil pengeluaran pada nod canggih, serta pengalaman mengendalikan kilang berisipadu tinggi pada skala besar.
- Firma AS kehilangan jualan besar di China, sementara pembeli China beralih kepada alternatif domestik, sekali gus membantu pembekal tempatan mengembangkan operasi.
- Permintaan AI mendorong pembentukan pakatan berasaskan pemecut domestik, dengan makmal China melaporkan latihan model besar menggunakan kelompok pengkomputeran tempatan.
- Pilihan dasar kini bergantung pada kawalan yang tepat, penguatkuasaan kukuh terhadap peralatan dan pelaburan besar dalam penyelidikan, tenaga kerja serta pembuatan AS.
- Petunjuk utama selepas ini termasuk hasil pengeluaran China pada nod canggih, kemajuan HBM domestik, kematangan ekosistem GPU tempatan dan kerjasama sekutu mengenai kawalan peralatan.