Mengapa peralihan kepada pertumbuhan mencetuskan perdebatan
Bank Indonesia (BI) semakin giat mendorong pertumbuhan ketika kebebasannya berdepan penelitian paling ketat sejak reformasi pascakrisis. Beberapa siri pemotongan kadar faedah, aturan perkongsian kos baharu dengan kerajaan, serta pemindahan sejumlah besar dana negara ke bank telah meningkatkan harapan terhadap pertumbuhan pinjaman yang lebih pantas. Namun, langkah itu turut mencetuskan kebimbangan tentang sempadan yang semakin kabur antara dasar monetari dengan fiskal, prospek rupiah dan kredibiliti yang dibina selama beberapa dekad.
Kandungan
- Mengapa peralihan kepada pertumbuhan mencetuskan perdebatan
- Ke manakah perginya semua kecairan ini
- Mengapa permintaan kredit lemah
- Perkongsian beban dan sempadan yang kabur
- Kebebasan dipertaruhkan, undang-undang dan pengawasan
- Apakah semak dan imbang yang penting
- Pasaran memerhatikan rupiah dan bon
- Inflasi, pertumbuhan dan hala tuju kadar
- Apakah yang dimaksudkan dengan dominasi fiskal
- Pengajaran daripada Turki dan Argentina
- Kekuatan yang boleh mengekalkan kredibiliti
- Panduan praktikal untuk menetapkan sempadan
- Perkara Utama
Setakat Ogos 2025, kredit perbankan tumbuh 7.56 peratus berbanding setahun sebelumnya, lebih rendah daripada kadar 10 hingga 12 peratus yang lazim sebelum pandemik. Penampan modal kukuh dan pinjaman tidak berbayar yang dilaporkan berada pada paras rendah. Namun, sebahagian besar kecairan yang disuntik BI masih tersimpan dalam kunci kira-kira bank atau dilaburkan dalam sekuriti kerajaan, bukannya disalurkan kepada kilang baharu, peralatan atau perniagaan kecil. Kerajaan, yang mahu merancakkan pemberian kredit, menempatkan kira-kira 200 trilion rupiah dana negara di bank-bank utama milik negara pada September bagi meningkatkan pinjaman kepada sektor perumahan, koperasi dan firma kecil.
BI telah menurunkan kadar repo berbalik tujuh hari penanda aras sebanyak enam kali sejak penghujung 2024, menjadikannya 4.75 peratus, sebelum menghentikan pemotongan pada paras itu dalam mesyuarat Oktober 2025 untuk menilai penyaluran dasar dan melindungi kestabilan rupiah. Bank itu turut mengurangkan kadar kemudahan pinjaman dan deposit, serta menambah kecairan melalui operasi pasaran terbuka dan pembelian bon kerajaan di pasaran sekunder. Para pegawai berhujah bahawa inflasi kekal dalam julat sasaran, pertumbuhan berada di bawah potensi, dan ruang dasar tersedia untuk menyokong permintaan tanpa menjejaskan kestabilan.
Ke manakah perginya semua kecairan ini
Terdapat ketidakpadanan ketara antara kecairan sistem yang banyak dengan pertumbuhan kredit produktif yang sederhana. Bank melaporkan jumlah besar pinjaman yang diluluskan tetapi belum dikeluarkan, mencecah lebih 2,372 trilion rupiah menjelang penghujung suku ketiga, sementara sebahagian besar dana kekal dalam sekuriti berkualiti tinggi atau instrumen bank pusat. Kadar pinjaman di bank perdagangan hanya turun sedikit berbanding pemotongan kadar dasar BI, manakala piawaian kredit kekal ketat bagi sektor yang masih pulih daripada kejutan pandemik.
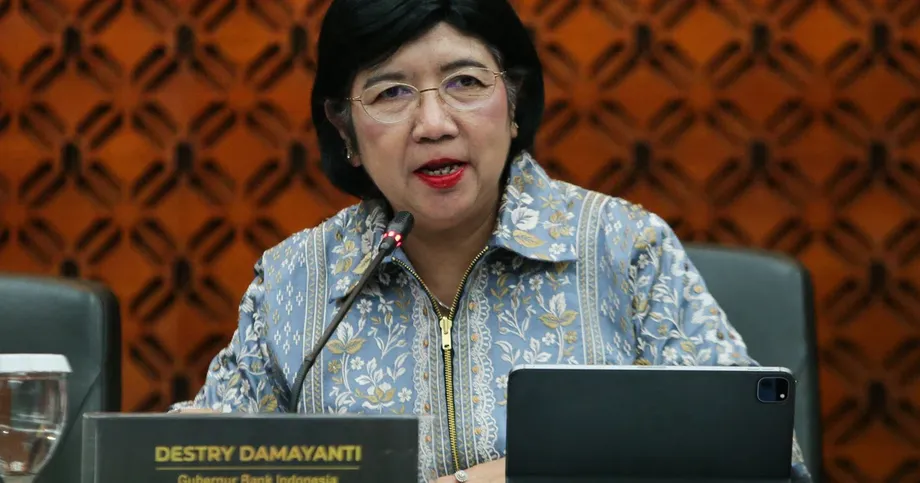
Dalam taklimat media baru-baru ini, Gabenor Perry Warjiyo mengemukakan hujah bank itu bahawa permintaan perlu disokong sambil kestabilan pasaran dikekalkan.
Pertumbuhan ekonomi masih di bawah kapasiti negara, jadi permintaan perlu dirangsang," katanya, sambil menambah bahawa BI telah "berusaha sedaya upaya untuk menyokong pertumbuhan sambil mengekalkan kestabilan pasaran kewangan.
Gabenor itu turut menjawab kritikan bahawa kecairan dalam bank terlalu ketat dengan merujuk kepada jurang antara pinjaman yang diluluskan dengan yang dikeluarkan, selain menyeru pemberi pinjaman agar menurunkan kadar pinjaman.
Kecairan mencukupi tetapi permintaan terhadap kredit lemah kerana perniagaan mengambil pendekatan tunggu dan lihat," kata Warjiyo. "Bank perdagangan harus mengikut langkah BI dan mengurangkan kadar pinjaman.
Mengapa permintaan kredit lemah
Minat isi rumah dan syarikat terhadap pinjaman baharu semakin reda. Jualan kenderaan merosot dalam beberapa bulan kebelakangan ini, keyakinan pengguna menurun dan pertumbuhan eksport perlahan, menandakan sikap berhati-hati dalam kalangan perniagaan dan isi rumah. Banyak firma masih mempunyai kapasiti berlebihan, manakala sebahagian perusahaan kecil dan sederhana berdepan kekangan cagaran atau jualan yang tidak menentu. Bank yang mengharungi kitaran kredit terakhir dengan berhati-hati keberatan melonggarkan piawaian sehingga melihat permintaan yang lebih kukuh dan penetapan harga risiko yang lebih baik.
Perkongsian beban dan sempadan yang kabur
Perjanjian perkongsian beban baharu antara bank pusat Indonesia dengan kementerian kewangan bertujuan mengurangkan kos pembiayaan program keutamaan. Perjanjian itu merangkumi imbuhan lebih tinggi yang dibayar BI ke atas deposit kerajaan yang dipegangnya, perkongsian kos faedah bagi inisiatif perumahan awam dan koperasi, serta pembelian bon berterusan di pasaran sekunder apabila perlu bagi memastikan pasaran teratur. Penyokong berkata langkah-langkah itu terkawal, terhad tempohnya dan dirangka untuk mempercepat penyaluran kepada ekonomi sebenar.
Pakar ekonomi memberi amaran bahawa sempadan antara dasar monetari yang bebas dengan operasi fiskal boleh menjadi kabur apabila bank pusat membantu membiayai program kerajaan atau membayar kadar melebihi pasaran bagi deposit awam. Mereka berhujah bahawa walaupun inflasi terkawal hari ini, tindakan kuasi fiskal yang berulang boleh mengukuhkan jangkaan bahawa bank itu akan memenuhi matlamat politik jangka pendek.
Seorang pakar ekonomi Indonesia, Wijayanto Samirin dari Universiti Paramadina, menyuarakan kebimbangan bahawa penggubal dasar menceroboh bidang fiskal.
"Beberapa perkara yang dilakukan BI agak ganjil. Mereka terlalu jauh dan terperinci mencampuri hal fiskal, dan ini mengganggu ekosistem dasar monetari kita," katanya.
Pemerhati pasaran antarabangsa mempersoalkan langkah imbuhan deposit yang dianggap luar biasa itu. Rain Yin, penganalisis berdaulat di S and P Global Ratings, berkata aturan itu kelihatan luar biasa.
"Memandangkan tekanan terhadap hasil, kami melihat langkah terbaharu ini sebagai usaha mengumpul dana untuk memastikan defisit fiskal hampir dengan sasaran kerajaan," kata Yin.
Jahen Rezki dari Universiti Indonesia menyatakan risiko bahawa cita-cita politik boleh memperluas skim itu.
"Perjanjian itu membuka peluang kepada kerajaan untuk lebih berani memperkenalkan dasar populis," katanya, sambil memberi amaran bahawa usaha berterusan boleh mencetuskan inflasi yang melebihi sasaran dalam jangka panjang.
Para pegawai di Jakarta menegaskan kerjasama itu menghormati batas monetari dan disiplin pasaran. Dalam kenyataan bersama, kementerian kewangan dan bank pusat berikrar untuk memastikan aturan itu telus dan bertanggungjawab, serta mengekalkan rangka kerja dasar berhemat.
Komitmen itu membantu meredakan kebimbangan sebahagian pihak dalam pasaran. Namun, persoalan masih timbul tentang kadar faedah sebenar, saiz program dan tempoh pelaksanaannya, iaitu butiran yang digunakan pelabur untuk menilai risiko.
Kebebasan dipertaruhkan, undang-undang dan pengawasan
Indonesia membina semula kebebasan bank pusat pada awal 2000-an selepas menerima pengajaran pahit daripada Krisis Kewangan Asia. Asas perundangannya diperkukuh melalui Undang-undang Bank Indonesia dan kemudian Undang-undang Pembangunan dan Pengukuhan Sektor Kewangan 2023, yang dikenali di dalam negara sebagai Undang-undang P2SK. Undang-undang itu memperluas mandat BI dengan merangkumi sokongan terhadap pertumbuhan ekonomi, di samping kestabilan harga, sistem pembayaran dan kestabilan kewangan. Kebebasan BI berteraskan Perkara 23D Perlembagaan 1945 serta perlindungan seperti tempoh tetap bagi Dewan Gabenor dan larangan campur tangan luar dalam keputusan monetari.
Parlimen kini menimbang pindaan yang akan memperluas pengawasan dan mengubah suai objektif BI. Peruntukan draf yang dibincangkan penggubal undang-undang termasuk memberi Dewan Perwakilan Rakyat kuasa lebih besar untuk menilai prestasi BI mengikut jadual tetap, menambah pertumbuhan dan pewujudan pekerjaan sebagai matlamat dasar yang jelas, malah membenarkan badan perundangan memulakan prosiding pemecatan anggota Dewan Gabenor dalam keadaan tertentu. Pengkritik di Indonesia berkata langkah-langkah itu boleh mengalihkan keseimbangan daripada kebebasan berfungsi dan meningkatkan risiko tekanan politik jangka pendek mempengaruhi tindakan monetari.
Apakah semak dan imbang yang penting
Kejelasan dan batasan merupakan asas perlindungan apabila mandat diperluas. Pengasingan yang jelas antara instrumen monetari dengan operasi fiskal, pendedahan awam tentang saiz dan kos sebarang sokongan luar biasa, had dan tarikh tamat yang jelas bagi skim sementara, serta penegasan semula bahawa kestabilan harga dan rupiah kekal sebagai sauh utama akan membantu mengekalkan kredibiliti. Pelaporan berkala kepada badan perundangan boleh berjalan seiring dengan perlindungan daripada arahan politik harian jika peranan masing-masing ditakrifkan dengan baik dalam undang-undang.
Pasaran memerhatikan rupiah dan bon
Pasaran kewangan bertindak balas dalam masa nyata terhadap gabungan dasar wang yang lebih longgar dengan penglibatan negara yang lebih mendalam. Rupiah bergelut berbanding dolar tahun ini meskipun nilai dolar susut di peringkat global pada masa-masa tertentu. Seorang penganalisis ramalan terkemuka baru-baru ini memberi amaran mata wang itu boleh menguji paras 17,000 bagi setiap dolar, hampir ke paras rekod, jika pelabur terus meragui hala tuju dasar. Ekuiti domestik mendapat sokongan daripada kadar yang lebih rendah, namun pelabur asing menjual hampir 1.9 bilion dolar bon kerajaan antara pertengahan September dengan pertengahan Oktober, menandakan kebimbangan tentang kejelasan dasar dan semak institusi.
Sesetengah pelabur global melihat isu ini sebagai soal kekuatan institusi. Raza Agha, yang mengetuai strategi berdaulat pasaran sedang pesat membangun di sebuah pengurus aset utama, menyatakannya dengan terus terang.
"Institusi awam yang kukuh, termasuk bank pusat yang bebas, merupakan tonggak utama dalam mengekalkan kestabilan makroekonomi dan keyakinan pelabur," katanya.
Mesej itu selari dengan tindakan banyak dana global, yang memberikan ganjaran kepada negara dengan peraturan yang jelas dan kebebasan yang boleh dipercayai melalui kos pinjaman yang lebih rendah. Kejelasan dasar akan menjadi kunci untuk memulihkan aliran masuk yang stabil.
Inflasi, pertumbuhan dan hala tuju kadar
Inflasi keseluruhan berada sekitar 2.65 peratus pada suku ketiga, dalam julat sasaran BI antara 1.5 hingga 3.5 peratus. Pertumbuhan kekal sekitar 5 peratus tahun ke tahun, dengan suku kedua yang lebih pantas diikuti petunjuk penyejukan pada suku ketiga berdasarkan indikator berfrekuensi tinggi. Selepas menurunkan kadar dasar kepada 4.75 peratus menjelang September, BI mengejutkan pasaran dengan mengekalkannya pada mesyuarat Oktober untuk memerhatikan kesan pelonggaran terdahulu serta menstabilkan rupiah. Bank itu memberi isyarat bahawa ia akan terus menilai ruang untuk pemotongan selanjutnya selaras dengan inflasi dan kestabilan mata wang.
Pakar ekonomi sektor swasta berbeza pendapat tentang sejauh mana pelonggaran boleh dilakukan tanpa menjejaskan kredibiliti. Ada yang menjangkakan kadar dasar turun kepada 4.5 peratus menjelang hujung tahun, kemudian menghampiri 4.0 peratus pada awal 2026 jika dolar melemah dan rupiah mengukuh. Yang lain memberi amaran bahawa langkah agresif boleh menaikkan premium risiko aset Indonesia jika pelabur menyimpulkan dasar didorong sasaran pertumbuhan jangka pendek. Ramai juga menekankan penyaluran dasar yang lemah. Kadar pinjaman di bank perdagangan hampir tidak berubah berbanding pengurangan kadar utama BI kerana bank melindungi margin dan menilai risiko peminjam. Kelewatan itu antara sebab kementerian kewangan memindahkan dana awam ke bank negara untuk memaksa peningkatan pemberian pinjaman yang lebih pantas.
Apakah yang dimaksudkan dengan dominasi fiskal
Penganalisis menggunakan istilah dominasi fiskal apabila pilihan bank pusat dibentuk terutamanya oleh keperluan pembiayaan kerajaan, bukannya inflasi dan kestabilan mata wang. Menaikkan imbuhan ke atas deposit awam di bank pusat untuk membantu membiayai program keutamaan adalah sesuatu yang luar biasa mengikut piawaian antarabangsa. Di banyak negara, bank pusat membayar dividen kepada perbendaharaan daripada keuntungan. Apabila aliran dana bergerak ke arah bertentangan secara berterusan, persoalan tentang insentif akan timbul. Semakin lama skim sebegini berlangsung dalam ekonomi yang berkembang, semakin besar risiko penciptaan wang bagi menyokong belanjawan akhirnya mendorong kenaikan inflasi, meskipun kesan jangka pendek kelihatan tidak membimbangkan ketika jurang output masih negatif.
Pengajaran daripada Turki dan Argentina
Sejarah menjadi peringatan. Di Turki, pengaruh politik yang kuat terhadap keputusan kadar faedah mengaburkan usaha mengawal inflasi, lalu kenaikan harga melonjak sementara nilai mata wang merosot. Rekod Argentina yang sekian lama membiayai keperluan belanjawan melalui bank pusat telah mencetuskan gelombang inflasi dan ketidakstabilan kadar pertukaran yang berulang. Asas ekonomi dan institusi Indonesia lebih kukuh, dan negara itu masih jauh daripada keadaan ekstrem sedemikian. Perbandingan ini mengingatkan bahawa tekanan berterusan untuk mengekalkan kos wang yang rendah demi pertumbuhan atau program popular boleh menghakis perlindungan yang mengekalkan jangkaan inflasi berlabuh. Apabila jangkaan berubah, usaha menurunkannya semula sering memerlukan tempoh panjang kadar faedah benar yang tinggi dan aktiviti ekonomi yang lebih perlahan.
Kekuatan yang boleh mengekalkan kredibiliti
Indonesia memasuki perdebatan ini dengan kedudukan yang agak seimbang. Penilaian antarabangsa mendapati kelemahan makro kewangan berada pada tahap rendah. Bank-bank terbesar memiliki modal dan kecairan jauh melebihi keperluan minimum, manakala instrumen penyeliaan dan pengumpulan data secara umumnya selaras dengan amalan global. Pendirian makroprudensial semasa kelihatan akomodatif tanpa menimbulkan risiko jangka pendek terhadap kestabilan. Pihak berkuasa masih boleh memperhalus instrumen dasar dengan menetapkan objektif yang lebih jelas bagi program pembiayaan inklusif dan mengasingkan skim sedemikian daripada instrumen makroprudensial agar matlamat kestabilan kewangan kekal berbeza dan boleh diukur.
Keupayaan BI mengurus kejutan luaran juga bertambah baik. Bank pusat itu telah merombak rangka kerja rizab pertukaran asing supaya dapat bertindak balas dengan lebih pantas terhadap perubahan pasaran. Langkah itu membantu penggubal dasar mengharungi turun naik kadar faedah Amerika Syarikat dan mengekalkan keupayaan campur tangan bagi meredakan turun naik rupiah. Rangka kerja sama turut menyokong operasi monetari dan kemajuan dalam sistem pembayaran.
Panduan praktikal untuk menetapkan sempadan
Indonesia boleh terus menyokong pertumbuhan sambil melindungi kebebasan dengan menetapkan batas yang tegas dan menjelaskannya dengan terang. Antara langkah yang boleh membantu:
- Menerbitkan saiz, kadar faedah dan tempoh matang bagi sebarang skim perkongsian beban atau imbuhan deposit, serta menetapkan tarikh tamat berdasarkan syarat yang objektif.
- Menegaskan semula dalam undang-undang dan komunikasi dasar bahawa kestabilan harga dan rupiah ialah objektif utama dasar monetari, manakala sokongan pertumbuhan merupakan matlamat sekunder yang tidak boleh bercanggah dengan sauh tersebut.
- Memastikan sebarang operasi pembelian bon tertumpu pada kelancaran pasaran sekunder, dengan kriteria dan pelaporan yang telus.
- Mengelakkan pembiayaan langsung program kerajaan melalui bank pusat. Menyalurkan pinjaman pembangunan melalui bank dan belanjawan, dengan pengawasan parlimen.
- Mengukuhkan penyaluran kadar dasar dengan menerbitkan panduan tentang pemindahan perubahan kadar kepada kadar pinjaman, serta melaraskan tetapan makroprudensial apabila selamat untuk melonggarkan kekangan cagaran dan modal.
- Berkoordinasi secara berkala dengan kementerian kewangan mengenai prospek makroekonomi, sambil mengekalkan pemisah yang jelas antara keputusan monetari dengan reka bentuk program fiskal.
- Menjelaskan batas perundangan dalam sebarang pindaan kepada Undang-undang P2SK supaya penilaian badan perundangan tidak berubah menjadi arahan operasi atau campur tangan dalam pelantikan.
- Mengekalkan penampan dengan memastikan rizab pertukaran asing mencukupi dan instrumen kecairan yang boleh digunakan sekiranya keadaan global mengetat.
Perkara Utama
- BI beralih ke arah sokongan pertumbuhan dengan beberapa pemotongan kadar kepada 4.75 peratus, menghentikan pemotongan pada Oktober, serta mengadakan aturan perkongsian beban dengan kerajaan.
- Pertumbuhan kredit ialah 7.56 peratus tahun ke tahun setakat Ogos, masih di bawah paras lazim sebelum pandemik, dengan komitmen pinjaman belum dikeluarkan yang besar dan pemindahan perubahan kadar yang perlahan.
- Kementerian kewangan menempatkan kira-kira 200 trilion rupiah di bank negara untuk merangsang pemberian pinjaman, sementara BI membayar faedah lebih tinggi ke atas deposit kerajaan bagi membantu membiayai program perumahan dan koperasi.
- Pakar ekonomi dan pelabur memberi amaran bahawa langkah kuasi fiskal berulang berisiko menghakis kebebasan BI, meningkatkan premium risiko dan menekan rupiah.
- Penggubal undang-undang membahaskan pindaan yang akan memperluas pengawasan badan perundangan serta menambah pertumbuhan dan pekerjaan sebagai objektif, sekali gus menimbulkan kebimbangan tentang autonomi bank pusat.
- Inflasi berada dalam sasaran dan pertumbuhan hampir 5 peratus, namun kebimbangan pasaran mendorong aliran keluar bon dan kelemahan mata wang.
- Penilaian antarabangsa mendapati kelemahan berada pada tahap rendah dan penampan bank kukuh, manakala BI telah menaik taraf pengurusan rizabnya untuk menangani kejutan luaran.
- Batas yang jelas, ketelusan dan penegasan semula komitmen terhadap kestabilan harga dan mata wang akan membantu mengekalkan kredibiliti sambil menyokong pertumbuhan.