Bab baharu bagi kilang dunia
Selama empat dekad, enjin pertumbuhan China bergerak dengan gabungan luar biasa antara pembangunan infrastruktur, skala industri dan mata wang terkawal yang memacu kuasa eksport gergasi. Model itu meningkatkan pendapatan dan membentuk semula rantaian bekalan global. Namun, ia turut membawa kesan sampingan yang ketara di dalam negara, daripada pasaran yang sesak dan perang harga hinggalah beban hutang serta tekanan terhadap alam sekitar. Ketika Beijing bersiap sedia untuk Rancangan Lima Tahun Kelima Belas, penggubal dasar memberi isyarat bahawa pendekatan akan diubah. Istilah baharu “anti-involusi”, yang kini lazim dalam perbahasan awam, mencerminkan matlamat utama: mengurangkan persaingan yang merosakkan serta memberi ganjaran kepada kecekapan, inovasi dan produktiviti sebenar.
Kandungan
- Bab baharu bagi kilang dunia
- Mengapa model pertumbuhan lama semakin kehilangan tenaga
- Isyarat dasar yang perlu diperhatikan
- Kemerosotan hartanah, hutang dan risiko deflasi
- Daripada enjin eksport kepada permintaan domestik
- Perubahan yang mungkin dibawa anti-involusi
- Kemandirian teknologi dan penaiktarafan industri
- Pertumbuhan hijau menjadi enjin utama
- Tempat pelabur mungkin menemukan nilai sekarang
- Ekuiti
- Pendapatan tetap
- Risiko yang masih perlu diberi perhatian
- Langkah perniagaan asing
- Perkara yang perlu diperhatikan dalam Rancangan Lima Tahun Kelima Belas
- Perkara Utama
Arah dasar semakin jelas. Pemimpin mahu mengalihkan tumpuan daripada pelaburan besar-besaran dan pengeluaran komoditi berskala besar kepada pembuatan bernilai tinggi, teknologi canggih dan permintaan domestik yang lebih kukuh. Ini bukan bermakna kilang akan ditinggalkan, sebaliknya China mahu menaik taraf apa dan bagaimana negara itu mengeluarkan produk, serta meningkatkan bahagian penggunaan isi rumah dalam ekonomi. Pertumbuhan hijau menjadi teras rancangan itu, baik untuk mencapai matlamat iklim mahupun membina kekuatan industri baharu. Bagi pelabur, perubahan ini membawa risiko, tetapi juga peluang baharu yang mula terbentuk merentas ekuiti, kredit dan aset nyata.
Mengapa model pertumbuhan lama semakin kehilangan tenaga
Sejak 1978, China mencatat purata pertumbuhan tahunan yang sangat tinggi dan mengeluarkan hampir 800 juta penduduk daripada kemiskinan tegar. Kejayaan itu ada harganya. Pulangan infrastruktur semakin berkurang, manfaat demografi semakin pudar dan enjin eksport berdepan lebih banyak geseran perdagangan. Pada masa yang sama, kebergantungan tinggi terhadap pelaburan mewujudkan ketidakseimbangan dalam kewangan kerajaan tempatan dan sektor hartanah. Sebab itulah naratif pertumbuhan rasmi kini mengutamakan kualiti berbanding kuantiti, dengan lebih banyak perkhidmatan dan penggunaan, kedaulatan undang-undang pasaran yang lebih kukuh serta jejak karbon yang lebih kecil.
Bank Dunia merumuskan peralihan itu secara terus terang. Dalam tinjauan negaranya, institusi itu menyatakan bahawa model yang berat pada pelaburan dan eksport telah sampai ke penghujungnya dan menimbulkan tekanan yang perlu ditangani dengan pemacu pertumbuhan baharu.
Sebelum menambah enjin baharu, dasar perlu menstabilkan enjin sedia ada. Pertumbuhan hampir 5 peratus pada separuh pertama 2024 menunjukkan daya tahan, tetapi tidak sekata dan dijangka perlahan tanpa pembaharuan. Trend produktiviti melemah, penduduk usia bekerja semakin berkurang dan pulangan daripada tambahan konkrit serta keluli semakin susut. Peralihan lancar kepada perkhidmatan, penggunaan dan pembuatan canggih memerlukan masa serta dasar yang konsisten, namun itulah arah tumpuan momentum sekarang.
Bank Dunia menyatakannya dengan jelas:
Model pertumbuhan China yang berasaskan pelaburan dan pembuatan berorientasikan eksport telah mencapai hadnya, lalu mengakibatkan ketidakseimbangan ekonomi, sosial dan alam sekitar.
Konteks ini membantu menjelaskan mengapa Beijing mengaitkan penstabilan jangka pendek dengan perubahan jangka sederhana. Matlamatnya bukan sekadar mencapai sasaran pertumbuhan tahunan. Sebaliknya, ia mahu mengubah asas yang memacu pertumbuhan.
Isyarat dasar yang perlu diperhatikan
Mesyuarat terkini badan tertinggi parti dan kerajaan menunjukkan peralihan dasar daripada kawalan risiko yang ketat kepada sokongan pertumbuhan yang lebih kukuh. Pelonggaran monetari oleh bank pusat telah menurunkan kos pinjaman dan meningkatkan kecairan. Bantuan bersasar disediakan untuk pasaran saham dan pemegang gadai janji, berserta instrumen untuk mengurangkan tekanan pembiayaan kerajaan tempatan. Pegawai turut memperkenalkan tumpuan monetari baharu pada “kenaikan harga yang munasabah”, sebagai isyarat bahawa mereka mahu mengelakkan kemerosotan ke arah deflasi sambil mengekalkan kestabilan mata wang dan kewangan.
Dasar fiskal dilaksanakan dengan lebih terarah. Sokongan tertumpu pada menyelesaikan tunggakan projek perumahan, membiayai semula hutang tempatan pada kos lebih rendah dan menaik taraf jaringan keselamatan sosial bagi meningkatkan keyakinan isi rumah. Rangka besar bagi lima tahun akan datang menekankan kemandirian teknologi, asas perindustrian moden dan persekitaran pasaran yang lebih mendalam serta adil. Semua ini menjurus kepada gabungan dasar yang lebih seimbang, dengan modal negara dan swasta sama-sama berperanan.
Keadaan luaran turut membentuk pilihan ini. Laluan kadar faedah Rizab Persekutuan mempengaruhi aliran modal dan renminbi. Tindakan perdagangan di luar negara memberi kesan kepada sektor seperti kenderaan elektrik dan bateri. Penggubal dasar sedang melaraskan kadar dan skala, dengan tujuan menggalakkan pemulihan tanpa mencetuskan pergerakan mata wang yang mengganggu atau kitaran baharu kebergantungan terhadap hutang.
Kemerosotan hartanah, hutang dan risiko deflasi
Hartanah menjadi beban paling ketara sejak 2020. Pengembangan pesat selama bertahun-tahun menyebabkan pemaju menanggung hutang besar dan meninggalkan banyak projek terbengkalai apabila aliran tunai merosot. Tindak balas kerajaan tertumpu pada keseimbangan yang sukar: membenarkan syarikat lemah menjalani penstrukturan semula, melindungi pembeli rumah dengan menyiapkan rumah yang telah dijual lebih awal dan mencegah kejutan lebih besar terhadap kewangan awam tempatan yang bergantung pada jualan tanah. Usaha ini mengambil masa. Harga rumah sedia ada merosot daripada paras puncak, permulaan pembinaan baharu menjunam dan industri berkaitan, daripada simen hingga perkakas rumah, kehilangan momentum.
Isi rumah kini lebih berhati-hati, dengan simpanan meningkat ketika kekayaan hartanah merosot. Sikap berhati-hati ini, ditambah kos input yang lebih rendah, menyebabkan inflasi menghampiri sifar di beberapa bahagian pada 2024. Penekanan bank pusat terhadap “kenaikan harga yang munasabah” mengakui risiko bahawa disinflasi berpanjangan boleh melemahkan jangkaan pertumbuhan. Gabungan pelarasan sektor hartanah dan hutang sektor swasta yang tinggi menyebabkan banyak syarikat dan keluarga mengutamakan pengukuhan kunci kira-kira. Melunaskan tanggungan sering dianggap lebih penting daripada menambah kapasiti.
Kewangan kerajaan tempatan kekal sebagai perkara utama yang perlu dipantau. Program pertukaran hutang dan instrumen pembiayaan semula bertujuan memanjangkan tempoh matang serta mengurangkan beban faedah. Dalam jangka panjang, ketelusan belanjawan yang lebih baik dan peraturan bagi entiti luar kunci kira-kira dapat mengurangkan risiko. Dalam masa terdekat, keutamaan adalah memastikan perkhidmatan asas dan pelaburan terus berjalan tanpa menghidupkan semula keterlaluan yang mencetuskan masalah ini.
Daripada enjin eksport kepada permintaan domestik
Bahagian penggunaan dalam KDNK China kekal lebih rendah berbanding ekonomi maju besar, dan sering dianggarkan kurang daripada 40 peratus. Jurang itu merupakan cabaran dan juga peluang. Peningkatan pendapatan dan keyakinan isi rumah, penambahbaikan pencen serta perlindungan kesihatan, dan perkhidmatan sosial yang lebih mudah digunakan merentas bandar boleh menggalakkan perbelanjaan. Perbandaran berterusan, peningkatan logistik dan peruncitan serta sektor perkhidmatan yang berkembang juga boleh memperbesar peranan penggunaan.
Dasar anti-involusi bertujuan mengukuhkan peralihan itu. Gagasannya ialah membendung persaingan membazir yang menekan margin dan upah, memberi ganjaran kepada syarikat yang melabur dalam penyelidikan, penjenamaan dan perkhidmatan, serta mengurangkan perlumbaan menurunkan harga yang menjejaskan pertumbuhan mampan. Sektor yang mengalami lebihan kapasiti kronik berkemungkinan berdepan kawalan kapasiti lebih ketat, manakala insentif akan lebih memihak kepada pengeluaran berkualiti tinggi dan disiplin modal yang lebih baik.
Perubahan yang mungkin dibawa anti-involusi
Dalam barangan pengguna, perang harga yang berkurangan dan pembezaan produk yang lebih ketara boleh menyokong margin serta gaji. Dalam sektor perkhidmatan, syarikat yang menumpukan pengalaman pengguna, keselamatan data dan sokongan selepas jualan yang boleh diharap mungkin meningkatkan bahagian pasaran. Dalam industri berat, piawaian kecekapan dan alam sekitar yang lebih ketat boleh mempercepat penyatuan industri. Secara keseluruhan, syarikat yang melabur dalam modal insan dan inovasi berkemungkinan menang, bukannya syarikat yang meningkatkan jumlah pengeluaran tanpa mengira kos.
Kemandirian teknologi dan penaiktarafan industri
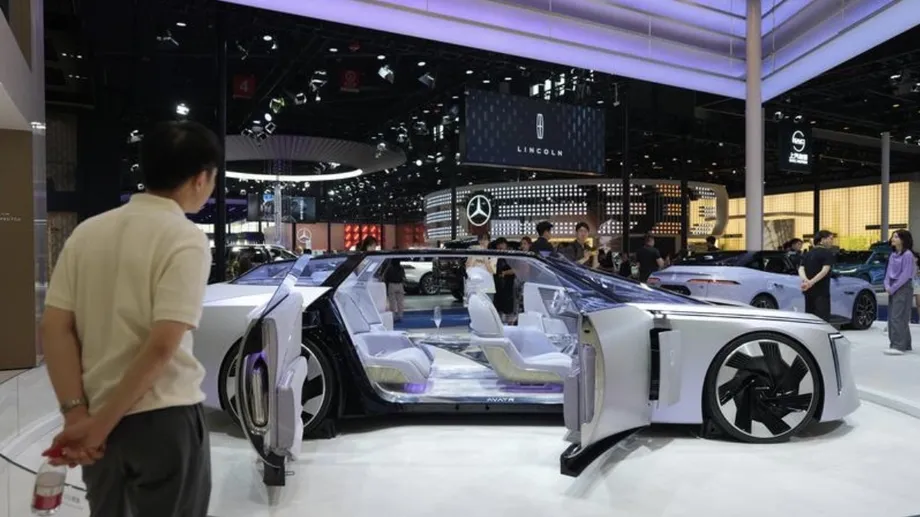
Pelan dasar bagi lima tahun akan datang menekankan pembuatan canggih, rantaian bekalan yang terjamin dan kepimpinan dalam teknologi baharu. Bidang yang diberi tumpuan termasuk kecerdasan buatan, aplikasi berkaitan kuantum, biopembuatan, komunikasi generasi seterusnya dan industri tenaga baharu daripada bateri hingga hidrogen. Matlamatnya adalah mengekalkan China sebagai kuasa pembuatan, tetapi dengan tumpuan lebih besar pada pengeluaran nilai tambah, kawalan proses yang lebih baik dan asas komponen domestik yang lebih kukuh.
Keutamaan itu merupakan tindak balas terhadap geseran perdagangan global dan sekatan teknologi, tetapi turut mencerminkan agenda domestik yang telah lama berjalan. Reka bentuk semula rantaian bekalan sudah ketara dalam peralatan, komponen dan bahan. Campuran eksport telah beralih kepada barangan berteknologi lebih tinggi, sementara pembekal domestik terus mengukuhkan kedudukan dalam automotif, elektronik dan automasi industri. Pelabur wajar menjangkakan sokongan dasar berterusan bagi syarikat yang mampu mengurangkan kebergantungan terhadap kepakaran import dan memperdalam ekosistem tempatan.
Pertumbuhan hijau menjadi enjin utama
Matlamat iklim, iaitu memuncakkan pelepasan karbon sebelum 2030 dan mencapai neutraliti sebelum 2060, sedang membentuk semula asas tenaga dan industri China. Skalanya amat besar. Pelaburan dalam tenaga bersih dan infrastruktur berkaitan melonjak. Negara itu membekalkan sebahagian besar bateri kenderaan elektrik dunia, menerajui pengeluaran solar global dan telah menambah kapasiti tenaga boleh baharu pada paras rekod. Pada 2023, China menambah kapasiti solar sebanyak yang ditambah seluruh dunia pada tahun sebelumnya, serta menyumbang sebahagian besar pemasangan ladang angin baharu. Kos teknologi hijau merosot apabila skala pengeluaran kilang meningkat, lalu mempercepat penggunaannya di dalam dan luar negara.
Peranan China bukan hanya di dalam negara. Syarikatnya melabur dalam pembuatan hijau di luar negara, daripada bateri dan modul solar hingga kenderaan elektrik serta peralatan hidrogen. Pelaburan ini merangkumi berpuluh-puluh negara dan sering didorong syarikat yang mahu mendapatkan akses kepada pasaran terlindung serta berada lebih dekat dengan pengguna. Sifat komersial peluasan ini, dengan risiko pada kunci kira-kira syarikat dan bukannya kerajaan negara tuan rumah, menjadikannya berbeza daripada projek infrastruktur besar yang diterajui negara pada dekad lalu.
Bagi pelabur, pertumbuhan hijau lebih daripada sekadar tema. Ia merupakan seni bina industri baharu yang merangkumi perlombongan, bahan, jentera tepat, perisian, grid elektrik dan kitar semula. Penaiktarafan grid, penyimpanan tenaga dan elektrifikasi industri memerlukan modal berterusan. Keselarasan dasar juga kukuh, daripada program perintis di peringkat bandar hingga sasaran nasional yang mengalirkan pelaburan ke segmen keutamaan.
Forum Ekonomi Dunia menghuraikan peranan China dalam persaingan tenaga bersih dengan jelas:
China ialah pemacu utama pembangunan industri kenderaan elektrik dan peralihan hijau global.
Kepimpinan ini mewujudkan peluang eksport bagi syarikat China dan membantu negara lain mencapai sasaran iklim masing-masing, di samping mengukuhkan tonggak utama fasa pertumbuhan China yang seterusnya.
Tempat pelabur mungkin menemukan nilai sekarang
Pasaran telah mengambil kira banyak faktor yang membebankan, menjadikan aset terpilih dinilai menarik berbanding rekod sejarah dan rakan global. Namun, risiko tetap ada. Ini bermakna keseimbangan antara harga dan potensi telah bertambah baik dalam bidang yang berkait rapat dengan pemulihan domestik dan penaiktarafan struktur.
Ekuiti
Saham A dalam pasaran domestik menawarkan cara yang tertumpu untuk memanfaatkan trend tempatan. Penyertaan pelabur runcit dalam pasaran ini lebih tinggi dan harganya boleh turun naik, namun ia lebih sejajar dengan keutamaan dasar serta kurang terdedah kepada tindakan perdagangan berbanding saham luar pesisir yang banyak bergantung pada eksport. Bidang yang prospeknya semakin baik termasuk syarikat yang mendapat manfaat daripada peningkatan penggunaan, perkhidmatan penjagaan kesihatan, automasi industri, peralatan kuasa dan teknologi grid, serta rantaian bekalan tenaga bersih yang lebih luas. Nilai juga boleh ditemukan pada syarikat yang meningkatkan pulangan kepada pemegang saham dan memperbaik tadbir urus, termasuk peneraju komponen khusus yang menyokong keselamatan rantaian bekalan.
Pelabur yang mengutamakan kualiti mungkin memilih syarikat yang menggunakan modal dengan cekap, berkomunikasi dengan jelas kepada pelabur dan mempunyai kuasa menetapkan harga, bukannya mengejar jumlah pengeluaran. Matlamat anti-involusi menunjukkan bahawa kecekapan, penjenamaan dan perkhidmatan akan diberi keutamaan, sekali gus menyokong margin pengendali yang berwibawa.
Pendapatan tetap
Dengan inflasi yang rendah dan dasar monetari yang akomodatif, bon kerajaan domestik serta kredit korporat bertaraf tinggi boleh memberikan pendapatan dan berpotensi mendapat sokongan harga jika pelonggaran berterusan. Syarikat utiliti, pengangkutan dan barangan pengguna asas yang mempunyai aliran tunai stabil boleh dipertimbangkan. Dinamik kredit luar pesisir semakin baik apabila lebih banyak syarikat membiayai semula hutang di dalam negara, sekali gus mengurangkan tekanan penerbitan di pasaran luar. Seperti biasa, pemilihan kredit amat penting, dengan perhatian teliti terhadap kekuatan dan ketelusan kunci kira-kira.
Risiko yang masih perlu diberi perhatian
Geopolitik kekal sebagai risiko paling ketara. Tarif, kawalan eksport dan tapisan pelaburan boleh menjejaskan sektor tertentu, khususnya teknologi canggih dan kenderaan. Perubahan mata wang boleh mempengaruhi pulangan pelabur asing. Peraturan domestik akan terus berkembang apabila pihak berkuasa memperjuangkan persaingan adil, keselamatan data dan kestabilan kewangan. Piawaian tadbir urus korporat berbeza-beza dan sesetengah syarikat akan bergelut untuk menyesuaikan diri dengan disiplin modal yang lebih ketat. Pelarasan sektor hartanah dan pengurusan hutang kerajaan tempatan masih berlangsung. Risiko deflasi, meskipun sedang ditangani, perlu dipantau rapi jika keyakinan isi rumah tidak pulih seperti yang dijangkakan.
Saiz pegangan dan kepelbagaian pelaburan penting dalam keadaan ini. Pendekatan berdisiplin yang membezakan pembaikan kitaran daripada syarikat peneraju struktur dapat membantu mengurus kemerosotan nilai sambil mengekalkan pendedahan kepada pemulihan dan pembaharuan.
Langkah perniagaan asing
Dewan perniagaan antarabangsa dan eksekutif syarikat multinasional menggambarkan keadaan yang bercampur-campur tetapi semakin baik. Banyak syarikat mahukan kejelasan lebih lanjut tentang peraturan dan layanan sama rata. Pada masa yang sama, mereka melihat peluang nyata dalam tenaga hijau, pembuatan canggih, penjagaan kesihatan, pertanian dan perkhidmatan digital. Pengilang Eropah menempatkan penyelidikan dan pengeluaran di dalam negara untuk memenuhi pasaran domestik dan global. Syarikat Australia dan Asia Tenggara sedang meneroka kerjasama dalam peralihan tenaga dan infrastruktur pintar. Syarikat yang sejajar dengan tumpuan China terhadap pemodenan industri, pembangunan hijau dan kualiti perkhidmatan menemukan ruang untuk berkembang.
Penekanan terhadap permintaan domestik yang lebih kukuh turut mengubah strategi memasuki pasaran. Jenama pengguna melabur dalam rantaian bekalan dan rangkaian perkhidmatan tempatan. Syarikat teknologi membina kerjasama untuk menangani piawaian dan keperluan data. Mesej daripada bilik lembaga pengarah konsisten: mencari peraturan yang boleh dijangka, menyelaraskan perniagaan dengan matlamat dasar jangka panjang dan membina keupayaan tempatan yang lebih mendalam.
Perkara yang perlu diperhatikan dalam Rancangan Lima Tahun Kelima Belas
Rancangan Lima Tahun Kelima Belas akan merasmikan banyak isyarat yang sudah kelihatan. Antara unsur utama yang perlu diperhatikan ialah skala dan bentuk sokongan fiskal untuk penggunaan, seperti langkah mengurangkan beban isi rumah dalam pendidikan, kesihatan dan penjagaan warga emas. Perhatikan dasar yang memperluas perkhidmatan asas merentas bandar, yang boleh meningkatkan perbelanjaan pekerja migran yang menetap secara tetap.
Keutamaan teknologi akan diperincikan, dengan sasaran bagi komponen teras, perisian dan peralatan industri. Pembaharuan pasaran modal mungkin diteruskan, termasuk langkah memperbaik pendedahan maklumat, meningkatkan kualiti penyenaraian dan menggalakkan pelaburan jangka panjang. Dasar hartanah berkemungkinan menumpukan pada penyiapan projek dan sokongan kepada pembeli rumah pertama, sambil membendung kegiatan spekulatif. Pengurusan hutang kerajaan tempatan akan mengutamakan belanjawan yang lebih telus dan peraturan lebih ketat terhadap pinjaman luar kunci kira-kira. Sasaran hijau akan diterapkan dalam pelan sektor, daripada kuasa dan pengangkutan hingga pertanian dan pembinaan, dengan penekanan pada kecekapan tenaga dan elektrik bersih.
Anti-involusi akan mempengaruhi dasar persaingan. Jangkakan penguatkuasaan lebih tegas terhadap penetapan harga pemangsa, insentif bagi penyelidikan dan penjenamaan, serta langkah mengurangkan kapasiti berlebihan dalam sektor yang mengalami lebihan bekalan kronik. Secara bersama, langkah ini akan mengalihkan pelaburan kepada syarikat yang mewujudkan nilai untuk pelanggan dan ekonomi, bukannya sekadar mengejar skala.
Perkara Utama
- Beijing sedang beralih daripada pertumbuhan yang berat pada pelaburan dan dipacu eksport kepada penggunaan, perkhidmatan, pembuatan canggih dan industri hijau.
- Anti-involusi bertujuan membendung persaingan membazir, mengutamakan syarikat yang cekap dan inovatif serta meningkatkan keuntungan korporat.
- Pertumbuhan hampir 5 peratus pada awal 2024 menyembunyikan momentum yang tidak sekata, dengan tekanan struktur daripada demografi, produktiviti yang lemah dan masalah hartanah.
- Tumpuan dasar beralih daripada kawalan risiko kepada sokongan pertumbuhan, melalui pelonggaran monetari, langkah fiskal bersasar dan bantuan pembiayaan semula bagi kerajaan tempatan.
- Penekanan bank pusat terhadap kenaikan harga yang munasabah menunjukkan perhatian terhadap risiko deflasi sambil mengekalkan kestabilan kewangan.
- Pelarasan sektor hartanah dan hutang tempatan kekal sebagai perkara utama untuk dipantau ketika pihak berkuasa mengutamakan penyiapan projek dan pemulihan belanjawan.
- Kemandirian teknologi dan penaiktarafan industri, termasuk AI, komponen canggih dan tenaga baharu, menjadi tunjang fasa seterusnya kekuatan pembuatan.
- Pertumbuhan hijau menjadi teras, dengan kepimpinan global dalam bateri, solar dan angin, serta peningkatan pelaburan luar dalam rantaian bekalan teknologi bersih.
- Saham A domestik dan kredit domestik bertaraf tinggi menawarkan peluang terpilih yang berkait dengan pemulihan domestik dan sokongan dasar.
- Risiko utama termasuk geopolitik, perubahan mata wang, peraturan yang berkembang, kelemahan tadbir urus korporat dan kadar pemulihan keyakinan isi rumah.