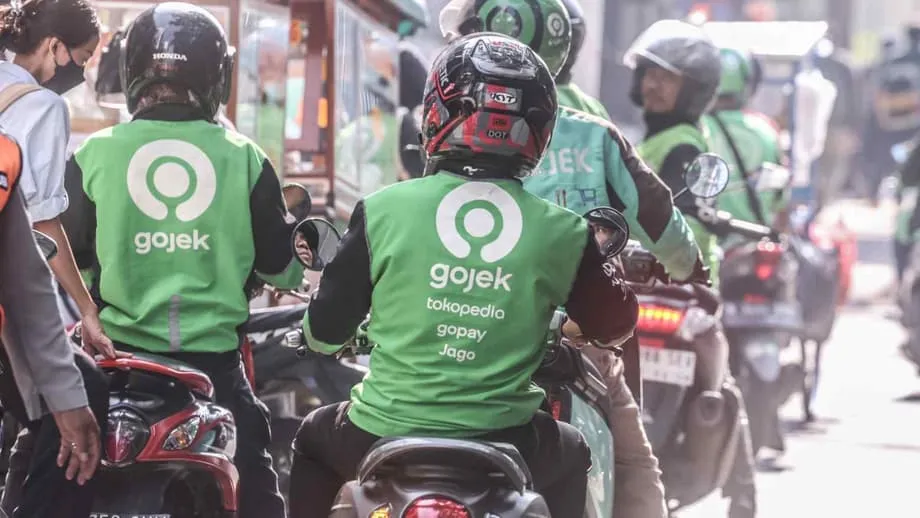
Di sebalik taruhan pertumbuhan baharu GoTo
GoTo Group, platform teknologi yang berpangkalan di Jakarta dan menerajui Gojek, Tokopedia serta GoPay, mempergiat tumpuan terhadap perkhidmatan kewangan. Syarikat itu merancang untuk membangunkan lebih banyak permainan mini dalam aplikasi yang menggalakkan pengguna meneroka ciri kredit dan pinjaman tunai kecil. Usaha ini dilaksanakan ketika pertumbuhan perkhidmatan e-hailing dan penghantaran semakin stabil, manakala pembayaran, pinjaman dan perkhidmatan kewangan lain memainkan peranan lebih besar dalam perniagaan.
Kandungan
- Di sebalik taruhan pertumbuhan baharu GoTo
- Bagaimana permainan mini mengubah tingkah laku pengguna
- Daripada permainan kepada percubaan produk
- Peralatan permainan mini yang membuatkan pengguna terus kembali
- Menukar penglibatan kepada kredit prakelulusan
- Momentum GoPay dan kelebihan data
- Pinjaman sebagai teras, dengan Bank Jago di dalamnya
- Persaingan dalam sektor fintech Indonesia
- Perlindungan, peraturan dan kawalan risiko
- Perkara yang perlu diperhatikan dalam tempoh 12 bulan akan datang
- Perkara Utama
Pihak pengurusan menggalakkan pengguna menjadikan GoPay sebagai kemudahan harian, sebelum memperkenalkan mereka kepada alat simpanan dan pinjaman mudah dalam aplikasi yang sama. Cabaran interaktif, ganjaran daftar masuk harian dan permainan ringan sudah membantu meningkatkan penglibatan dalam pembayaran. Langkah seterusnya ialah menghubungkan detik perhatian itu dengan percubaan kredit yang bertanggungjawab. Keputusan terkini syarikat menunjukkan sebab perkara ini penting. Perkhidmatan kewangan berkembang lebih pantas berbanding perkhidmatan atas permintaan, sementara aktiviti GoPay terus mencatat paras tertinggi baharu.
Strategi ini memanfaatkan trend yang lebih luas dalam aplikasi kewangan. Reka bentuk yang menyeronokkan, berasaskan sains tingkah laku dan penyelidikan pengalaman pengguna, boleh mengubah penggunaan sekali-sekala menjadi kebiasaan. Dalam aplikasi kewangan, hal ini boleh mendorong pembayaran lebih kerap, pengekalan pengguna yang lebih tinggi dan, lama-kelamaan, kos pemerolehan pelanggan yang lebih rendah bagi produk berkaitan seperti bayar kemudian dan pinjaman tunai kecil.
Bagaimana permainan mini mengubah tingkah laku pengguna
Permainan mini ialah aktiviti ringkas pilihan dalam aplikasi. Contohnya termasuk siri daftar masuk harian, roda putar untuk menang yang menawarkan baucar kecil, kad gores, bar kemajuan yang terisi apabila tugasan diselesaikan dan misi yang membuka ganjaran. Ciri-ciri ini bukan permainan penuh. Ia merupakan interaksi ringan yang mewujudkan rasa kemajuan dan keterujaan dengan pantas. Ciri ini sesuai diselitkan dalam detik singkat apabila pengguna membuka aplikasi dompet untuk membayar bil, menambah nilai data atau menghantar wang.
Dalam aplikasi kewangan, mekanisme ini sering digunakan untuk menggalakkan tindakan yang bermanfaat. Siri daftar masuk boleh mendorong pengguna kembali setiap hari, bar kemajuan boleh membimbing seseorang menetapkan peringatan bil, manakala ganjaran boleh mengajak pengguna mencuba ciri baharu. Lama-kelamaan, dorongan kecil ini boleh mengurangkan halangan untuk mencuba kemudahan kredit, seperti bayaran ansuran kemudian semasa membuat pembayaran atau talian kredit kecil dengan harga yang jelas dan dimaklumkan lebih awal serta jadual pembayaran balik yang singkat.
Daripada permainan kepada percubaan produk
Idea utamanya mudah. Jika pengguna lebih kerap membuka GoPay dan meluangkan lebih banyak masa di dalamnya, aplikasi itu mempunyai lebih banyak peluang untuk menawarkan kredit pralayak pada masa yang sesuai. Ganjaran daftar masuk mungkin menawarkan diskaun bagi pembayaran bil utiliti melalui GoPay, dan transaksi itu boleh menjadi konteks untuk mengajak pengguna mencuba pelan ansuran pertama secara berhemah. Jika pengguna bersetuju, pinjamannya kecil, syaratnya mudah difahami dan pembayaran baliknya diautomasikan dalam pengalaman aplikasi yang sama.
Peralatan permainan mini yang membuatkan pengguna terus kembali
GoTo sudah menggunakan set alat yang lazim. Bonus daftar masuk harian membina siri penggunaan. Roda putar untuk menang dan kad gores menawarkan keterujaan berisiko rendah dengan hadiah kecil seperti baucar atau pengecualian fi. Misi mengaitkan tugasan kecil dengan ganjaran, contohnya membayar bil telefon, memindahkan wang kepada rakan dan menambah nilai dompet dalam tempoh seminggu. Bar kemajuan dan lencana menunjukkan tugasan sudah selesai. Ciri-ciri ini paling berkesan apabila pantas, boleh diharap dan menggunakan data yang sangat sedikit, sesuatu yang penting bagi pengguna telefon pintar asas dan sambungan internet yang perlahan.
Di sebalik tabir, interaksi ini menyumbang kepada strategi dinamik. Jika pengguna kerap membayar bil, aplikasi boleh memaparkan misi dan diskaun yang berkaitan. Jika pengguna menunjukkan minat membeli-belah di Tokopedia, aplikasi boleh menawarkan pelan ansuran pertama dengan had rendah dan tempoh singkat. Matlamatnya adalah untuk menjadikan tindakan seterusnya yang bermanfaat mudah dikenal pasti dan dilakukan, bukannya membanjiri pengguna dengan tawaran.
Menukar penglibatan kepada kredit prakelulusan
Prakelulusan ialah titik pertemuan antara penglibatan dengan penilaian kredit. Aktiviti dompet, sejarah pembelian e-dagang dan pengesahan identiti yang disahkan membentuk gambaran pengguna yang boleh menyokong had permulaan secara berhati-hati. Daripada meminta seseorang mengisi borang panjang, aplikasi boleh memaparkan tawaran yang sudah disesuaikan, dengan jumlah dan tarikh pembayaran balik yang sepadan dengan tingkah laku terdahulu. Pembayaran balik boleh dibuat daripada baki dompet atau akaun terpaut, sekali gus memudahkan pengalaman dan mengurangkan risiko bayaran tertunggak.
Momentum GoPay dan kelebihan data
Prestasi terkini menyerlahkan sebab GoTo memperluas pendekatan ini. Pada suku ketiga, hasil bersih mencecah kira-kira 4.7 trilion rupiah, meningkat sekitar 21 peratus berbanding setahun sebelumnya. Syarikat mencatatkan keuntungan larasan sebelum cukai kira-kira 62 bilion rupiah bagi tempoh itu dan menaikkan unjuran pendapatan larasan tahunannya kepada sekitar 1.8 trilion hingga 1.9 trilion rupiah. Hasil perkhidmatan kewangan hampir mencecah 1.5 trilion rupiah, meningkat sekitar 55 peratus tahun ke tahun, disokong pertumbuhan pinjaman pengguna dan peningkatan berterusan dalam transaksi pembayaran. GoPay mencatat lebih 500 juta transaksi pada September buat kali pertama.
Hasil perkhidmatan atas permintaan, yang merangkumi e-hailing dan penghantaran, berjumlah kira-kira 3.2 trilion rupiah, meningkat sekitar 10 peratus. Rangkaian GoPay sudah mencapai skala yang besar. Kira-kira 3 peratus daripada keluaran dalam negara kasar Indonesia diproses dalam ekosistem GoPay, dan sekitar 12 peratus penduduk dewasa negara itu menggunakan aplikasi tersebut setiap bulan. Nilai transaksi kasar bagi perkhidmatan kewangan meningkat kira-kira 30 peratus tahun ke tahun kepada sekitar 170 trilion rupiah.
Aplikasi GoPay kendiri dilancarkan pada 2023 untuk memperluas jangkauan di luar bandar-bandar utama. Aplikasi itu menggunakan lebih sedikit data mudah alih, beroperasi lancar pada telefon kos rendah dan menawarkan ciri seperti pemindahan percuma serta fi pembayaran bil yang lebih rendah. Elemen interaktif seperti ganjaran daftar masuk harian dan permainan mini membantu aplikasi itu mencapai pengguna pasaran massa di bandar peringkat kedua dan ketiga. Jangkauan yang lebih luas itu menyediakan lebih banyak data transaksi dan, dengan kebenaran pengguna, input yang lebih kukuh untuk model kredit.
Pinjaman sebagai teras, dengan Bank Jago di dalamnya
GoTo memegang kira-kira 22 peratus kepentingan dalam Bank Jago. Bank itu diintegrasikan dalam GoPay, membolehkan pengguna membuka dan mengurus akaun melalui aplikasi tersebut. Hubungan itu menyediakan laluan jelas daripada pembayaran harian kepada simpanan dan seterusnya pinjaman. Ia memudahkan aliran pembiayaan pinjaman serta memberi pengguna satu tempat untuk menyemak baki, pembayaran balik dan bil akan datang.
Aktiviti perbankan digital yang kerap, seperti deposit gaji dan pembayaran bil tepat pada masanya, menambah maklumat yang disahkan dan boleh meningkatkan pemarkahan kredit serta mengurangkan kemungkiran. Bagi peminjam, pembayaran balik automatik dan peringatan mengurangkan risiko terlepas bayaran. Bagi GoTo dan rakan kongsinya, integrasi yang lebih erat boleh mengurangkan kos pengurusan pinjaman dan meningkatkan pemulihan apabila peminjam mula ketinggalan dalam pembayaran.
Struktur ini juga menyokong pembangunan produk yang lebih pantas. Syarikat boleh bermula dengan talian kredit kecil dan mudah, menaikkan had selepas rekod pembayaran tepat pada masanya terbentuk, serta menawarkan pilihan ansuran semasa pembayaran di Tokopedia dan peniaga lain. Lama-kelamaan, ekosistem yang sama boleh menyokong produk berkaitan seperti insurans mikro dan tabung simpanan yang membantu pengguna mengasingkan wang untuk bil.
Persaingan dalam sektor fintech Indonesia
Indonesia merupakan antara pasaran kewangan digital paling aktif di Asia Tenggara. Dompet digital, perkhidmatan bayar kemudian dan pemberi pinjaman dalam talian bersaing untuk mendapatkan perhatian pengguna setiap hari. Platform serantau seperti Grab dan Sea Group, bersama pakar tempatan seperti Kredivo dan Akulaku, semuanya mengejar matlamat yang sama, iaitu menukar kunjungan kerap ke aplikasi kepada hubungan kewangan yang lebih mendalam.
Banyak aplikasi ini menggunakan reka bentuk menyeronokkan untuk menggalakkan kebiasaan. Tugasan harian, mata ganjaran dan cabaran seperti permainan mendorong pengguna berkunjung semula. Mekanismenya serupa, namun pelaksanaan tetap penting. Aplikasi yang menawarkan ganjaran mudah, boleh dipercayai dan berkait dengan tindakan berguna lazimnya mencatat pengekalan pengguna yang lebih baik tanpa mendorong mereka menggunakan produk yang tidak diingini.
Persaingan kini beralih daripada mendapatkan muat turun kepada membina rutin. Apabila pengguna kembali setiap hari untuk mendapatkan ganjaran kecil, kos untuk menarik mereka kembali berkurang dan aplikasi mempunyai lebih banyak peluang untuk menawarkan perkhidmatan yang berkaitan. Hal ini boleh menyokong ekonomi unit yang lebih sihat dalam perniagaan pinjaman, apabila pendapatan fi dan margin faedah perlu menampung kerugian kredit serta perbelanjaan promosi.
Perlindungan, peraturan dan kawalan risiko
Aktiviti pinjaman dikawal selia dengan ketat di Indonesia. Pengawal selia meningkatkan pengawasan terhadap pinjaman pengguna dan perkhidmatan bayar kemudian sejak beberapa tahun kebelakangan ini. Ini termasuk keperluan berhubung pemasaran yang bertanggungjawab, pendedahan harga yang seragam, semakan kemampuan membayar dan perlindungan data. Dalam persekitaran ini, pengalaman berasaskan permainan perlu direka dengan teliti agar menggalakkan tabiat baik, bukannya pinjaman impulsif.
Reka bentuk yang bertanggungjawab bermula dengan had dan bahasa yang mudah difahami. Had permulaan yang kecil, jumlah kos dalam rupiah yang dinyatakan dengan jelas sebelum pengguna menekan butang pengesahan, serta tarikh pembayaran balik yang sepadan dengan kitaran gaji ialah perlindungan yang mudah dilaksanakan. Tempoh bertenang boleh mencegah pengguna mengambil beberapa pinjaman dalam masa singkat. Amaran boleh dipaparkan apabila pengguna menghampiri had, manakala panduan pendidikan boleh menerangkan cara faedah dan fi berfungsi. Permainan tidak sepatutnya mensyaratkan pinjaman untuk menuntut ganjaran. Ganjaran yang dikaitkan dengan tindakan sihat, seperti menetapkan peringatan bil atau membina simpanan kecemasan, ialah pilihan yang lebih selamat.
Penilaian kredit yang mantap membantu mengawal kerugian. GoTo boleh menggunakan gabungan sejarah dompet dan pasaran dalam talian, semakan peranti serta maklumat bank daripada rakan kongsi untuk mengesahkan identiti dan mengukur risiko. Model boleh bertindak balas terhadap tanda awal masalah dengan mengurangkan had atau menghentikan tawaran buat sementara waktu. Prestasi pembayaran balik dimasukkan semula ke dalam sistem, dan had hanya dinaikkan selepas terdapat bukti pembayaran tepat pada masanya secara konsisten. Kawalan penipuan, termasuk pengesahan biometrik dan pengesanan anomali, membantu mencegah penyalahgunaan promosi dan kecurian identiti yang kadangkala berlaku dalam kempen berunsur permainan.
Perkara yang perlu diperhatikan dalam tempoh 12 bulan akan datang
Penerimaan dan penglibatan ialah petunjuk awal. Pengguna aktif harian GoPay, bahagian pengguna yang berinteraksi dengan permainan mini dan bilangan pengguna yang melengkapkan pinjaman pertama akan menunjukkan sama ada pendekatan ini berkesan. Tempoh untuk mendapatkan pinjaman kedua dan ketiga, bersama-sama tingkah laku pembayaran balik, akan menunjukkan sama ada proses permulaan melalui permainan membawa kepada hubungan jangka panjang yang lebih sihat.
Kualiti kredit akan kekal sebagai tema utama. Metrik seperti nisbah tunggakan, hapus kira bersih dan kadar peralihan tunggakan merentas kelompok peminjam berbeza akan menunjukkan sama ada risiko terkawal. Perubahan dalam ukuran ini mengikut wilayah, julat pendapatan dan jenis produk wajar diperhatikan apabila aplikasi itu memperluas jangkauan ke bandar-bandar kecil.
Ekonomi unit akan menarik perhatian pelabur. Kos risiko, kos pembiayaan melalui rakan kongsi perbankan, perbelanjaan pemasaran bagi setiap peminjam aktif dan keuntungan operasi tunai bagi setiap pinjaman ialah faktor utama. Penambahbaikan dalam ukuran ini akan menyokong hujah bahawa permainan bukan sekadar tambahan untuk hiburan, tetapi sebahagian daripada enjin pertumbuhan pinjaman berkos lebih rendah.
Kepelbagaian produk dan kerjasama juga penting. Alat simpanan, insurans dan ciri pelaburan dalam GoPay boleh mempelbagaikan hasil dan memperdalam penglibatan. Kerjasama lebih erat dengan peniaga di Tokopedia, syarikat telekomunikasi dan penyedia utiliti boleh memperluas kegunaan serta meningkatkan data untuk penilaian kredit dan pencegahan penipuan. Pelaksanaan dalam bidang ini akan menentukan ketahanan pertumbuhan.
Perkara Utama
- GoTo akan membangunkan lebih banyak permainan mini dalam aplikasi untuk mendorong pengguna mencuba pinjaman, ketika perkhidmatan kewangan berkembang lebih pantas berbanding e-hailing dan penghantaran.
- Mekanisme menyeronokkan seperti daftar masuk harian, roda putar untuk menang dan misi digunakan untuk membina kebiasaan yang menyokong penggunaan pembayaran dan kredit.
- Pada suku terkini, hasil bersih berjumlah kira-kira 4.7 trilion rupiah, meningkat sekitar 21 peratus tahun ke tahun, manakala keuntungan larasan sebelum cukai hampir mencecah 62 bilion rupiah.
- Hasil perkhidmatan kewangan mencapai kira-kira 1.5 trilion rupiah, meningkat sekitar 55 peratus, dan GoPay mencatat lebih 500 juta transaksi pada September.
- Hasil perkhidmatan atas permintaan berjumlah kira-kira 3.2 trilion rupiah, meningkat sekitar 10 peratus, ketika pertumbuhan beralih ke arah fintech.
- GoPay memproses kira-kira 3 peratus daripada KDNK Indonesia, dan sekitar 12 peratus penduduk dewasa menggunakan aplikasi itu setiap bulan, sekali gus menyokong penilaian kredit berasaskan data.
- GoTo memiliki kira-kira 22 peratus Bank Jago, dengan perkhidmatan perbankan diintegrasikan dalam GoPay bagi membolehkan urusan deposit, pembayaran dan pinjaman dilakukan di satu tempat.
- Persaingan sengit, dengan Grab, Sea, Kredivo dan Akulaku turut menggunakan ganjaran dan ciri seperti permainan untuk meningkatkan pengekalan pengguna serta penggunaan kredit.
- Pengawal selia memperketat pengawasan terhadap pinjaman dan perkhidmatan bayar kemudian, menjadikan reka bentuk bertanggungjawab, harga yang jelas dan semakan kemampuan membayar sebagai keperluan penting.
- Metrik utama yang perlu diperhatikan termasuk penglibatan dengan permainan mini, penukaran daripada pinjaman pertama kepada pinjaman berulang, kerugian kredit, kos risiko dan keuntungan ekonomi unit.