Bagaimana satu piawaian QR mengubah pembayaran harian
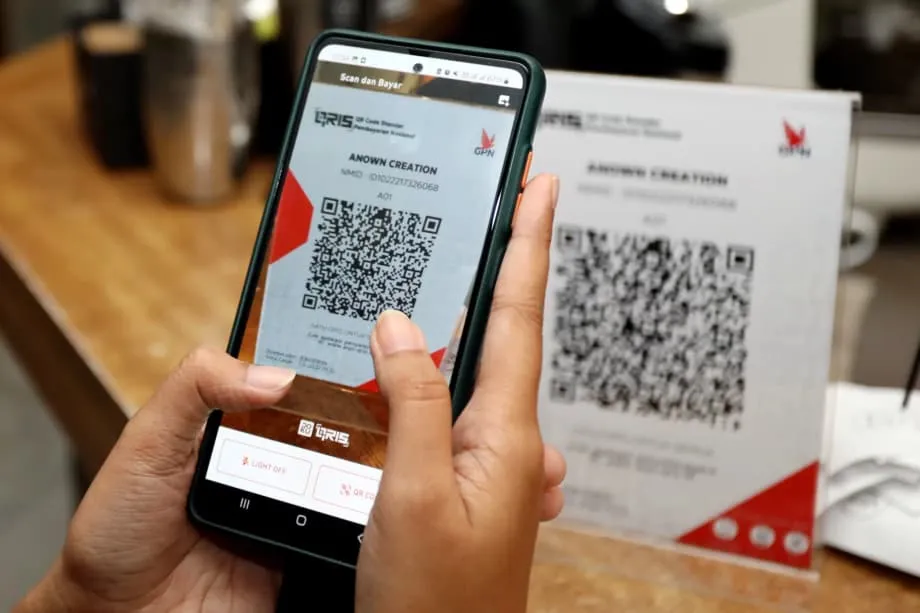
Indonesia telah menjadikan imbasan kod yang mudah sebagai pemacu pertumbuhan negara. Sejak Bank Indonesia memperkenalkan Piawaian Kod Respons Pantas Indonesia, yang dikenali sebagai QRIS, pada 2019, pembayaran tanpa tunai telah meluas dari pusat beli-belah ke pasar basah, kios kecil dan teksi. Pemimpin bank pusat berkata perubahan ini membantu meluaskan akses kewangan, mempercepat perdagangan dan membawa negara ke kelompok teratas ekonomi digital yang berkembang pesat. Unjuran kerajaan menganggarkan ekonomi digital Indonesia bernilai sekitar 90 bilion dolar pada 2024, dengan sasaran mencecah 400 bilion dolar menjelang 2030, didorong penggunaan meluas pembayaran digital dan ledakan beli-belah dalam talian.
Kandungan
- Bagaimana satu piawaian QR mengubah pembayaran harian
- Apakah QRIS dan bagaimana ia berfungsi
- Mengapa piawaian seragam mengubah tingkah laku
- Penerimaan berskala besar, dari pusat beli-belah hingga penjaja jalanan
- Maksud QRIS bagi PKMS dan keterangkuman kewangan
- Penggunaan rentas sempadan dan integrasi serantau
- Keselamatan, kepercayaan dan peraturan permainan
- Ciri baharu dan perkhidmatan harian
- Perkara yang boleh membantutkan pertumbuhan tanpa penambahbaikan
- Perbandingan Indonesia dengan India dan China
- Kesimpulan utama
QRIS menyelaraskan landskap pembayaran yang sebelum ini berpecah-pecah. Sebelum QRIS, peniaga sering memerlukan beberapa peranti dan perjanjian untuk menerima pembayaran melalui pelbagai dompet digital atau aplikasi bank. Dengan QRIS, satu kod kebangsaan boleh digunakan merentas bank dan dompet digital yang mengambil bahagian, jadi pemilik gerai di Sulawesi atau kafe di Jakarta boleh memaparkan satu kod dan menerima pembayaran daripada hampir mana-mana bank atau aplikasi dompet digital Indonesia. Hasilnya ialah kesan rangkaian yang meluas. Pengguna boleh membayar di mana-mana menggunakan aplikasi pilihan mereka. Peniaga pula boleh menerima pembayaran daripada semua pelanggan dengan sekeping kertas atau skrin kecil yang memaparkan kod itu.
Bersama QRIS, Bank Indonesia melancarkan BI FAST, sistem pembayaran masa nyata yang mengekalkan yuran pindahan pada kadar rendah. BI FAST mengehadkan caj pindahan kepada Rp 2,500 dan mengenakan yuran sifar bagi transaksi kecil di bawah Rp 500,000, sekali gus membantu pengguna harian memindahkan wang dengan cepat dan murah. Kedua-dua sistem ini menjadi tulang belakang transaksi digital harian Indonesia.
Apakah QRIS dan bagaimana ia berfungsi
QRIS ialah piawaian pembayaran kod QR kebangsaan Indonesia. Ia menetapkan peraturan bersama tentang cara bank dan syarikat teknologi kewangan menjana, memaparkan, mengimbas dan memproses kod QR. Peniaga boleh mencetak kod QR statik sekali sahaja, atau menggunakan kod dinamik yang berubah bagi setiap transaksi pada skrin kecil. Mana-mana aplikasi pengguna yang mematuhi piawaian itu boleh mengimbas kod dan membayar peniaga. Bank atau syarikat pembayaran peniaga menerima wang tersebut dan menjelaskannya merentas rangkaian kepada bank atau dompet digital pelanggan. Oleh sebab peraturannya seragam, aplikasi dan pemeroleh yang mengambil bahagian boleh saling beroperasi tanpa perkakasan tambahan atau perjanjian khas. Ini mengurangkan kos dan kerumitan bagi perniagaan daripada semua saiz.
Piawaian bersama bukan sekadar memudahkan pembayaran di kaunter. Ia mengurangkan beban peniaga yang sebelum ini perlu mengurus pelbagai terminal dan yuran. Ia juga memudahkan pihak berkuasa pusat menetapkan keperluan teknikal dan keselamatan serta mengawasi rangkaian. Semakin ramai pengguna dan peniaga menyertainya, semakin berguna rangkaian ini. Kitaran positif itu mendorong penerimaan pantas di seluruh pulau dan bandar yang pelbagai di Indonesia.
Mengapa piawaian seragam mengubah tingkah laku
Pembayaran berfungsi dengan baik apabila semua pihak boleh berhubung. Pemandu teksi tidak memerlukan empat peranti. Pembeli tidak perlu bertanya dompet digital mana yang diterima kedai. QRIS mengurangkan kerumitan itu. Dengan satu kod kebangsaan, kedua-dua pihak bertemu di tengah. Bagi perniagaan mikro dan kecil, inilah perbezaan antara menerima jualan tanpa tunai atau hanya menerima wang tunai. Bagi pengguna, inilah perbezaan antara menggunakan pembayaran digital sekali-sekala dengan menggunakannya setiap hari.
Penerimaan berskala besar, dari pusat beli-belah hingga penjaja jalanan
Penerimaan QRIS melonjak sejak dilancarkan. Data industri menunjukkan pertumbuhan tiga angka setiap tahun sepanjang 2024 apabila penggunaannya berkembang melangkaui rangkaian besar kepada penjual kecil. Menjelang pertengahan 2024, jumlah pengguna melebihi 50 juta manakala peniaga melebihi 30 juta. Menjelang pertengahan 2025, data Bank Indonesia menunjukkan lebih 57 juta pengguna dan puluhan juta peniaga, yang sebahagian besarnya terdiri daripada perusahaan mikro, kecil dan sederhana. Perkembangan pesat ini mencerminkan kesesuaian kaedah penerimaan berasaskan telefon yang berkos rendah dengan realiti ekonomi runcit Indonesia, yang didominasi peniaga kecil dan penjaja tidak formal.
Pertumbuhan transaksi juga pesat. Pembayaran QRIS melepasi satu bilion transaksi menjelang Mac 2025. Pada separuh pertama 2025, Bank Indonesia merekodkan nilai transaksi QRIS sekitar Rp 317 trilion, meningkat lebih 120 peratus berbanding tahun sebelumnya. Kesan rangkaiannya jelas. Setiap peniaga baharu menjadikan QRIS lebih bernilai kepada pengguna. Setiap pengguna baharu pula menjadikannya lebih menarik kepada peniaga.
Golongan muda Indonesia khususnya berpengaruh dalam menjadikan amalan mengimbas kod untuk membayar sebagai kebiasaan. Naib Presiden Gibran Rakabuming Raka memuji Generasi Z kerana menerima QRIS dengan pantas dan membantu meluaskan penggunaannya daripada kedai besar kepada peniaga kecil. Keselesaan mereka menggunakan aplikasi mudah alih, toleransi rendah terhadap barisan menunggu dan kecenderungan memilih kemudahan telah memperluas penerimaan di bandar besar dan kecil.
Gabenor Bank Indonesia mengaitkan perubahan ini dengan manfaat ekonomi yang lebih luas. Di hadapan hadirin yang memenuhi forum ekonomi digital kebangsaan, Gabenor Perry Warjiyo menekankan kepesatan pertumbuhan pembayaran digital dan ekonomi lebih luas yang disokong olehnya.
"Indonesia kini merupakan antara ekonomi digital dan sistem pembayaran yang paling pesat berkembang di dunia," kata Gabenor Bank Indonesia Perry Warjiyo.
Maksud QRIS bagi PKMS dan keterangkuman kewangan
Bagi perniagaan mikro dan kecil, QRIS merendahkan halangan untuk menerima wang digital. Warung kecil boleh menerima pembayaran melalui telefon tanpa menyewa terminal kad atau menandatangani pelbagai kontrak. Penjual ikan boleh meletakkan kod QR bercetak di atas meja dan menyelesaikan jualan dengan cepat. Hal ini penting di negara yang sebahagian besar perniagaannya berskala kecil dan beroperasi dengan margin keuntungan yang tipis.
Penerimaan pembayaran digital juga meninggalkan rekod data jualan. Lama-kelamaan, hal ini boleh membantu peniaga mendapatkan kredit formal kerana pemberi pinjaman boleh menganalisis corak aliran tunai dan bukannya bergantung pada cagaran. Bagi pengeluar dan penjual kecil, keupayaan menerima pembayaran QRIS daripada penduduk tempatan dan pelancong meluaskan pasaran yang boleh dicapai. Kumpulan industri dan bank pusat mengiktiraf QRIS kerana membantu perniagaan mikro dan kecil mendapatkan pelanggan baharu serta merancakkan pelancongan tempatan dengan memudahkan pembayaran serta-merta untuk pengunjung.
Keterangkuman kewangan bergantung pada kebiasaan, kepercayaan dan kemudahan. QRIS meningkatkan ketiga-tiganya. Pembayaran melalui telefon menjadi kebiasaan jika setiap gerai menerimanya. Kepercayaan meningkat apabila transaksi berjalan lancar dan sistem mengendalikan bayaran balik serta pertikaian. Kemudahan bertambah baik apabila QRIS tersedia di taman, pintu tol, perhentian bas dan kedai runcit kejiranan.
Penggunaan rentas sempadan dan integrasi serantau
Indonesia telah memperluas QRIS ke luar sempadannya untuk menyokong pelancong, peniaga kecil dan perdagangan serantau. Rakyat Indonesia kini boleh mengimbas menggunakan aplikasi biasa mereka untuk membayar di negara rakan seperti Malaysia, Thailand dan Singapura, manakala pelawat dari negara tersebut boleh membayar di Indonesia dengan mengimbas kod QRIS menggunakan aplikasi dari negara asal mereka. Model ini mengurangkan kerumitan pertukaran mata wang bagi pembelian kecil dan membantu penyelesaian dalam mata wang tempatan antara bank pusat. Di destinasi seperti Batam dan Bali, yang menerima ramai pelancong, pembayaran QR rentas sempadan mengurangkan kebergantungan pada wang tunai dan kad.
Bank Indonesia mula menghubungkan QRIS dengan lebih banyak pasaran. Percubaan dengan rakan pembayaran di China sedang dijalankan. Jepun melancarkan fasa yang membolehkan aplikasi Indonesia mengimbas kod QR Jepun yang serasi untuk membayar di peniaga terpilih, dengan rancangan memperluas penerimaan. Pegawai memberi isyarat bahawa India dan Arab Saudi juga termasuk dalam rancangan saling hubungan apabila infrastruktur dan perjanjian semakin matang.
Gabenor Perry Warjiyo menyifatkan piawaian ini sebagai aset strategik dalam sistem yang terbuka tetapi dipacu negara. Beliau berkata QRIS mencerminkan kawalan negara terhadap sistem pembayaran teras ketika Indonesia menjalin hubungan dengan negara jiran dan rakan utama.
"QRIS melambangkan kedaulatan sistem pembayaran Indonesia," kata Gabenor Perry Warjiyo, sambil menekankan keupayaan negara itu memperluas kesalingoperasian merentas sempadan.
Sesetengah syarikat asing mempersoalkan sama ada pendekatan Indonesia memberikan kelebihan kepada pihak tertentu. Penggubal dasar menjawab bahawa piawaian itu terbuka kepada peserta yang mematuhi peraturan negara dan perlindungan pengguna, serta matlamatnya ialah keterangkuman, kemampuan dan akses yang adil untuk pemain dalam dan luar negara. Perluasan hubungan rentas sempadan yang berterusan menunjukkan hasrat Indonesia untuk berhubung, sambil mengekalkan perlindungan yang menyokong ekonomi dan perniagaan kecilnya.
Keselamatan, kepercayaan dan peraturan permainan
Risiko turut meningkat seiring dengan penggunaan. Pengawal selia dan pemimpin industri memberi amaran bahawa pendigitalan pembayaran dan perbankan mesti disertai perlindungan yang lebih kukuh. Pihak Berkuasa Perkhidmatan Kewangan, yang dikenali sebagai OJK, menggesa bank memperkukuh pertahanan, melabur dalam keselamatan siber dan menambah baik rangka kerja perlindungan pengguna. Ini bermakna pengesahan identiti yang lebih baik, pemantauan corak mencurigakan, tindak balas pantas terhadap insiden dan pendidikan terselaras untuk menentang penipuan.
Indarto Budiwitono, timbalan pesuruhjaya OJK bagi penyeliaan bank swasta, menyifatkan isu ini sebagai hal teknikal dan reputasi bagi bank serta penyedia pembayaran.
"Ketahanan siber bukan sekadar soal pertahanan sistem, tetapi juga reputasi bank dan kesinambungan perniagaan," kata Indarto Budiwitono.
Persatuan industri menggesa tiga langkah serentak. Pertama, peraturan dan penyeliaan berasaskan risiko yang memastikan inovasi kekal selamat. Kedua, penggunaan bertanggungjawab alat canggih seperti kecerdasan buatan dan kewangan terbuka di bawah tadbir urus yang kukuh. Ketiga, pendidikan awam berskala besar yang menerangkan cara mengelakkan pancingan data dan penipuan di pelbagai platform.
Peranan AI dalam pertahanan dan serangan semakin besar. Agensi Siber dan Penyulitan Negara memberi amaran bahawa penjenayah kini menggunakan data peribadi untuk menghasilkan pancingan data yang disasarkan serta perisian hasad yang sentiasa berubah. Pengarah keselamatan siber kewangan, perdagangan dan pelancongan agensi itu, Edit Prima, berkata sektor berkenaan mesti menangani risiko tersebut dengan alat yang sama.
"Kita mesti bersedia menghadapi serangan berasaskan AI dan tahu cara menanganinya. Tiada jalan lain selain turut menggunakan AI," kata Edit Prima.
Undang-undang Perlindungan Data Peribadi Indonesia dan peraturan berkaitan semakin memperketat pematuhan. Pemindahan data rentas sempadan tertakluk pada sekatan melainkan negara destinasi memenuhi piawaian tempatan. Syarikat mesti melabur dalam keselamatan dan pengurusan data jika mahu memberikan perkhidmatan kepada pangkalan pelanggan digital yang semakin berkembang serta mematuhi keperluan negara dan serantau.
Ciri baharu dan perkhidmatan harian
QRIS terus menambah ciri yang menjadikannya sebahagian daripada rutin harian. Bank Indonesia melancarkan QRIS Tap In and Out untuk pengangkutan awam di kawasan metropolitan Jakarta, meliputi MRT, laluan kereta komuter, bas TransJakarta dan kedua-dua laluan LRT Jakarta. Daripada mengimbas kod statik, penumpang menyentuhkan telefon berhampiran pembaca menggunakan komunikasi medan dekat, kemudian menyentuhnya sekali lagi ketika keluar. Kaedah ini mempercepat kemasukan dan keluar sambil mengekalkan pembayaran dalam rangka kerja QRIS.
Ciri lain meluaskan tempat dan cara orang menggunakan rangkaian ini. QRIS Antarnegara membolehkan pembayaran rentas sempadan di pasaran rakan. QRIS TUNTAS memperluas fungsi melangkaui pembayaran di kedai dan menyokong pengeluaran tunai, pindahan serta deposit di ejen yang mengambil bahagian. Apabila bahagian transaksi antara penyedia berbeza meningkat, sistem penghalaan nasional dan sistem penyelesaian seperti BI FAST memikul beban yang lebih besar. Pengawal selia telah melaraskan kadar diskaun peniaga dan piawaian teknikal bagi memastikan kos terkawal untuk penjual kecil, sambil mengekalkan kebolehpercayaan apabila jumlah transaksi meningkat.
Perkara yang boleh membantutkan pertumbuhan tanpa penambahbaikan
Penerimaan QRIS masih tidak sekata. Jawa mendahului, manakala kepadatan peniaga di wilayah timur ketinggalan. Keadaan ini mencerminkan jurang ekonomi, kekurangan kesalinghubungan dan perbezaan tahap literasi digital. Untuk mencapai kawasan terpencil, akses internet perlu ditambah baik, kos telefon dan data dikurangkan, serta pendidikan disesuaikan untuk peniaga kecil yang mungkin baharu dalam kewangan digital.
Yuran dan transaksi yang dipertikaikan boleh membimbangkan peniaga kecil. Walaupun model QRIS lebih murah berbanding terminal kad, pembahagian kos antara pengeluar, pemeroleh dan sistem penghalaan perlu terus diselaraskan supaya perniagaan yang sangat kecil tidak menanggung beban yang tidak seimbang. Pengawal selia aktif menangani perkara ini, namun pertumbuhan berskala besar akan terus memberi tekanan terhadap kos dan ketersediaan sistem.
Peraturan juga penting. Perniagaan berdepan peraturan yang sentiasa berubah mengenai privasi, penyimpanan data dan keselamatan siber. Tadbir urus terdesentralisasi bermakna sesetengah peraturan berbeza mengikut wilayah, sekali gus menimbulkan kerumitan bagi syarikat yang beroperasi di seluruh negara. Kejelasan piawaian dan penguatkuasaan yang konsisten akan membantu mengekalkan keyakinan pelabur dan kualiti perkhidmatan.
Perbandingan Indonesia dengan India dan China
UPI India dan QRIS Indonesia berkongsi pendekatan yang dipimpin pengawal selia serta tumpuan pada piawaian terbuka yang boleh disertai mana-mana pemain yang mematuhi peraturan. Kedua-duanya berusaha mencapai kesalingoperasian yang meluas dan yuran rendah untuk mendorong penggunaan besar-besaran. Di China, pembayaran QR berkembang melalui aplikasi super swasta, dan hanya kemudian pengawal selia mendorong lebih banyak kesalingoperasian antara platform. Pendekatan Indonesia lebih hampir kepada model India. Indonesia menetapkan piawaian kebangsaan sejak awal, mengundang bank dan syarikat teknologi kewangan untuk menyertainya, serta menggabungkan piawaian QR di peringkat pengguna dengan sistem pindahan yang pantas dan berkos rendah.
Ketiga-tiga pendekatan itu mencerminkan titik permulaan dan pilihan dasar yang berbeza. Pendekatan Indonesia mengutamakan keterangkuman dan kesan rangkaian untuk peniaga kecil, sambil membuka ruang kepada kerjasama global. Pertumbuhan pesat pengguna dan peniaga, peluasan berterusan ke sektor pengangkutan dan pelancongan, serta usaha menghubungkan negara jiran dan pasaran utama menunjukkan model ini boleh berkembang sambil kekal terbuka kepada kerjasama.
Kesimpulan utama
- QRIS menyatukan pembayaran QR di seluruh negara pada 2019, membolehkan satu kod digunakan merentas bank dan dompet digital serta mengurangkan kos bagi peniaga kecil.
- Pembayaran digital dan e-dagang memacu ekonomi digital Indonesia yang berkembang pesat, dianggarkan bernilai 90 bilion dolar pada 2024 dengan sasaran 400 bilion dolar menjelang 2030.
- Menjelang pertengahan 2025, lebih 57 juta pengguna dan puluhan juta peniaga menggunakan QRIS, dengan sebahagian besar peniaga dikategorikan sebagai PKMS.
- Transaksi QRIS melepasi satu bilion menjelang Mac 2025, manakala nilainya pada separuh pertama 2025 mencecah sekitar Rp 317 trilion, meningkat lebih 120 peratus berbanding tempoh sama tahun sebelumnya.
- Hubungan rentas sempadan kini merangkumi Malaysia, Thailand dan Singapura, manakala fasa pertama telah dilancarkan di Jepun, percubaan dengan China sedang berlangsung dan rancangan menghubungkan India serta Arab Saudi sedang disusun.
- BI FAST membolehkan pindahan masa nyata berkos rendah, melengkapi QRIS dan membantu mengekalkan yuran pengguna pada kadar rendah, termasuk pindahan kecil tanpa yuran.
- Keselamatan menjadi keutamaan utama apabila penggunaan berkembang, dengan OJK menggesa pertahanan yang lebih kukuh dan agensi menekankan keperluan perlindungan berasaskan AI daripada penipuan canggih.
- Ciri baharu seperti QRIS Tap In and Out untuk pengangkutan dan QRIS TUNTAS bagi perkhidmatan tunai serta pindahan membawa piawaian ini ke dalam kehidupan harian.
- Cabaran utama termasuk penerimaan yang tidak sekata mengikut wilayah, tekanan kos terhadap peniaga dan kerumitan peraturan mengenai perlindungan data serta keselamatan siber.