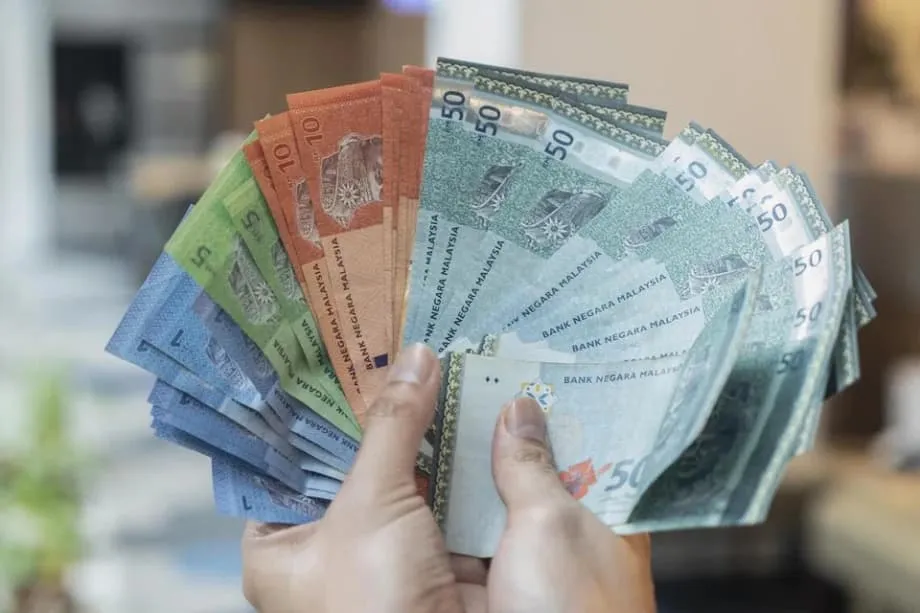
Ringgit mengukuh susulan dasar stabil dan prospek pertumbuhan lebih cerah
Ringgit Malaysia mengukuh ke paras tertinggi dalam tempoh 13 bulan pada 7 Nov, mencecah sekitar 4.1720 bagi setiap dolar AS, selepas Bank Negara Malaysia mengekalkan kadar dasar semalaman dan pelabur mengurangkan jangkaan terhadap pemotongan kadar domestik. Pergerakan itu melengkapkan kenaikan lebih daripada 7 peratus sepanjang 2025, sekali gus meletakkan ringgit di kedudukan teratas dalam kalangan mata wang Asia untuk tahun kedua berturut-turut, dengan pengukuhan berbanding bukan sahaja dolar malah beberapa mata wang serantau.
Kandungan
- Ringgit mengukuh susulan dasar stabil dan prospek pertumbuhan lebih cerah
- Faktor yang mendorong kenaikan ringgit
- Jurang kadar faedah dengan Amerika Syarikat semakin kecil
- Rizab lebih kukuh dan pasaran lebih cair
- Penukaran oleh pengeksport dan penghantaran pulang pendapatan
- Mengatasi negara serantau
- Arus silang global, tarif dan perdagangan
- Pihak yang mendapat manfaat dan terkesan daripada mata wang lebih kukuh
- Isyarat pembuat dasar
- Risiko yang perlu dipantau
- Prospek dan senario
- Perkara Utama
Beberapa faktor bergabung untuk mendorong kenaikan ini. Dolar Amerika Syarikat yang lebih lemah, jurang kadar faedah yang semakin mengecil, optimisme baharu terhadap prospek pertumbuhan Malaysia, serta persepsi tentang disiplin fiskal dan kestabilan politik menyokong permintaan terhadap aset ringgit. Pendirian dasar bank pusat yang stabil, digabungkan dengan aliran masuk bon asing pada Oktober selepas aliran keluar pada September, meluaskan sokongan. Latar belakang serantau turut membantu. Mata wang Singapura melemah selepas dua pusingan pelonggaran dasar tahun ini, manakala rupiah Indonesia tertekan akibat kebimbangan mengenai defisit fiskal, penjualan bon asing dan pemotongan kadar domestik.
Kenaikan berbanding negara jiran amat ketara. Ringgit meningkat ke paras terkuat sejak September 2022 berbanding dolar Singapura dan mencatat paras tertinggi baharu berbanding rupiah Indonesia. Kecairan dalam pasaran dalam negeri Malaysia bertambah baik tahun ini, dengan nilai dagangan harian sekitar 20 bilion dolar AS, meningkat lebih 40 peratus berbanding purata 2020 hingga 2024. Kedalaman pasaran itu memudahkan pengeksport dan pelabur melakukan urus niaga, sekali gus berpotensi mengurangkan turun naik intrahari dan membantu memantapkan keyakinan.
Faktor yang mendorong kenaikan ringgit
Kenaikan mata wang itu mencerminkan gabungan pemangkin global dan domestik. Dolar Amerika Syarikat kehilangan momentum apabila pelabur menjangkakan perubahan dasar Rizab Persekutuan pada akhir tahun ini. Pada masa sama, gambaran makroekonomi Malaysia kelihatan lebih stabil, dengan pertumbuhan disokong permintaan domestik, inflasi terkawal dan akaun semasa yang terus mencatat lebihan. Secara bersama, trend ini menarik semula modal ke dalam aset ringgit.
Jurang kadar faedah dengan Amerika Syarikat semakin kecil
Perbezaan kadar faedah sering mendorong aliran mata wang. Apabila jurang antara kadar AS dengan kadar Malaysia mengecil, kelebihan pulangan daripada memegang aset dolar AS berkurangan dan dana boleh beralih kepada pilihan lain yang menawarkan hasil lebih tinggi atau lebih stabil. Bank Negara Malaysia mengekalkan kadar dasar semalaman (OPR) pada 2.75 peratus dalam mesyuarat terbaharunya. Pasaran semakin yakin Rizab Persekutuan akan mula menurunkan kadar pada Disember, susulan data buruh yang lebih lemah dan indeks dolar AS yang merosot di bawah 100. Jangkaan kadar penting kerana ia mengubah hasil relatif dan prospek selera risiko global.
Malaysia tidak perlu menaikkan kadar mengikut langkah Fed untuk mempertahankan mata wangnya. Inflasi sederhana dan kadar dasar benar adalah positif. Ini memberi ruang kepada bank pusat untuk mengutamakan kestabilan tanpa mengetatkan dasar. Jika kadar AS turun daripada paras semasa sementara Malaysia mengekalkan kadar, jurang itu akan mengecil lagi. Senario sedemikian lazimnya menyokong ringgit dengan meningkatkan pulangan relatif deposit dan bon dalam ringgit.
Rizab lebih kukuh dan pasaran lebih cair
Pasaran pertukaran asing yang lebih mendalam dan berdaya tahan menjadi asas kepada kenaikan ini. Rizab antarabangsa bersih meningkat kepada kira-kira 94.7 bilion dolar AS pada akhir April, paras tertinggi dalam kira-kira tiga tahun. Rizab yang lebih tinggi, bersama pengurangan kedudukan hadapan bersih pendek bank pusat, meningkatkan keupayaan Malaysia untuk meredakan turun naik ketika tekanan global memuncak. Pelabur cenderung memberi ganjaran kepada pasaran yang mampu menyerap aliran besar tanpa gangguan mendadak.
Kecairan juga sama pentingnya. Nilai dagangan mata wang harian dalam negeri sekitar 20 bilion dolar AS pada 2025, menurut angka bank pusat. Jumlah itu lebih 40 peratus melebihi paras beberapa tahun kebelakangan ini, mencerminkan penyertaan sihat daripada pengeksport, institusi tempatan dan dana global. Kecairan yang lebih mendalam mengurangkan kos dagangan, mengecilkan jurang harga bida dan tawar, serta menggalakkan lebih banyak lindung nilai oleh syarikat. Dari semasa ke semasa, penambahbaikan struktur pasaran ini boleh meningkatkan daya tahan mata wang merentas kitaran.
Penukaran oleh pengeksport dan penghantaran pulang pendapatan
Galakan dasar turut memainkan peranan. Pihak berkuasa menggalakkan syarikat berkaitan kerajaan dan firma pelaburan menukarkan bahagian pendapatan asing yang lebih besar kepada ringgit untuk pelaburan domestik dan dividen. Apabila syarikat besar menjual dolar bagi memenuhi keperluan pembiayaan tempatan, aliran itu meningkatkan permintaan terhadap ringgit dan membantu mengekang spekulasi luar pesisir. Pengeksport juga mengambil peluang daripada harga yang lebih kukuh untuk menukarkan hasil dengan lebih aktif.
Aliran ini berinteraksi dengan prospek pertumbuhan yang semakin baik. Ekonomi Malaysia berkembang sebanyak 4.4 peratus pada suku pertama 2025, dipacu permintaan domestik serta disokong penghantaran elektrik dan elektronik yang lebih kukuh dan pemulihan pelancongan yang berterusan. Inflasi keseluruhan reda kepada 1.5 peratus, manakala inflasi teras meningkat sedikit kepada 1.9 peratus. Gabungan ini menyokong kuasa beli tanpa memaksa perubahan dasar yang agresif. Tinjauan suku pertama bank pusat boleh didapati di sini.
Mengatasi negara serantau
Prestasi ringgit yang lebih baik dapat dilihat di seluruh Asia. Berbanding dolar Singapura, ringgit telah memperoleh semula kekuatan ke paras yang kali terakhir dicatat pada penghujung 2022. Pihak berkuasa monetari Singapura melonggarkan dasar pada Januari dan April, sekali gus memperlahankan kenaikan mata wangnya berdasarkan wajaran dagangan. Perubahan itu, bersama momentum pertumbuhan Malaysia yang lebih kukuh, mengecilkan jurang. Berbanding rupiah Indonesia, ringgit mencatat paras tertinggi rekod, dibantu kebimbangan mengenai defisit fiskal Indonesia, aliran keluar bon asing dan pemotongan kadar domestik.
Perbezaan berbanding mata wang Asia Timur Laut juga memberikan gambaran berguna. Mata wang yang berkait rapat dengan kitaran elektronik global dan terdedah kepada perubahan selera risiko sering melemah apabila pertumbuhan global goyah atau dolar AS meningkat. Asas eksport Malaysia yang lebih seimbang dan rangka kerja inflasi yang diyakini telah membantu mengekalkan kestabilan mata wang merentas fasa kitaran dolar. Aliran masuk asing ke dalam bon Malaysia baru-baru ini, sekitar 1 bilion dolar AS pada Oktober selepas aliran keluar sebanyak 1.7 bilion dolar AS pada September, mengukuhkan perubahan sentimen itu.
Arus silang global, tarif dan perdagangan
Latar belakang luaran berubah-ubah. Penangguhan sementara peningkatan tarif pada awal tahun menyokong jumlah dagangan di seluruh Asia Tenggara dan meningkatkan pertumbuhan serantau pada suku kedua. Kemudian, ancaman tarif yang diperbaharui dan langkah terpilih kembali mencetuskan ketidaktentuan bagi pengeksport. Malaysia berusaha mengehadkan kesannya dengan memperoleh syarat yang lebih menguntungkan dalam beberapa kes dan menyusun rantaian bekalannya supaya dapat menyesuaikan diri. Laporan menyatakan beberapa tarif AS terhadap eksport Malaysia dikurangkan kepada 19 peratus daripada paras awal yang lebih tinggi, sekali gus meredakan sebahagian tekanan terhadap pengilang.
Prospek perdagangan Malaysia berkait rapat dengan China dan Amerika Syarikat, dua rakan dagang terbesarnya. Gencatan tarif antara dua kuasa besar itu, walaupun hanya sebahagian, menyokong sentimen dan pesanan bagi barangan perantaraan Malaysia. Jika dolar AS melemah apabila pemotongan kadar bermula dan China meneruskan pemulihan beransur-ansur dengan renminbi yang lebih stabil, ringgit lazimnya mendapat manfaat menerusi permintaan lebih kukuh dan kesan limpahan mata wang yang positif.
Pihak yang mendapat manfaat dan terkesan daripada mata wang lebih kukuh
Isi rumah dan pengimport merupakan antara pihak yang mendapat manfaat lebih awal. Ringgit yang lebih kukuh mengurangkan harga tempatan bagi makanan, bahan api dan barangan perantaraan yang diimport, sekali gus membantu mengekang tekanan inflasi. Syarikat yang mengimport peralatan modal atau bahan mentah menikmati kos lebih rendah, yang boleh melindungi margin. Kerajaan juga berdepan tekanan pembiayaan yang berkurangan bagi obligasi dalam mata wang asing apabila kadar pertukaran mengukuh.
Keadaan bagi pengeksport lebih bercampur. Firma yang menerima bayaran dalam dolar atau dolar Singapura mungkin melihat margin menyusut apabila menukarkannya kepada ringgit. Ramai mengehadkan risiko itu dengan melindung nilai sebahagian hasil mereka, manakala mata wang yang lebih kukuh juga mengurangkan kos input import dan memperbaiki kunci kira-kira. Prestasi pasaran ekuiti mencerminkan gabungan itu. Indeks penanda aras Malaysia bergelut sepanjang sebahagian besar tahun ini, namun ringgit yang lebih stabil membantu pasaran kekal melepasi paras penting dan mengecilkan kerugian menjelang suku ketiga apabila aliran keluar asing perlahan.
Isyarat pembuat dasar
Bank Negara Malaysia mengekalkan kadar dasarnya dan menyatakan keselesaan terhadap mata wang yang disokong asas ekonomi, bukannya campur tangan jangka pendek. Dalam tinjauan suku pertamanya, bank pusat turut menekankan inflasi sederhana, penggunaan yang berdaya tahan dan pelaburan yang stabil. Mengenai mata wang, mesejnya menekankan fungsi dan kestabilan pasaran. Pendirian rasmi bank itu jelas:
Bank Negara Malaysia kekal komited untuk memastikan keadaan pasaran pertukaran asing domestik yang teratur.
Pasaran mengambil maklum isyarat itu. Swap ringgit pada masa ini menunjukkan jangkaan dasar kekal stabil sepanjang tahun hadapan, sekali gus mengurangkan ketidaktentuan kos pembiayaan. Bank pusat juga memperkukuh penampan pasaran terhadap kejutan dengan menambah rizab dan memperbaiki mekanisme pasaran dalam negeri. Langkah tersebut menyokong keadaan pasaran yang teratur tanpa menetapkan paras mata wang yang dikehendaki.
Risiko yang perlu dipantau
Kenaikan mata wang jarang berlaku dalam garis lurus. Tempoh pengukuhan dolar AS masih boleh mencetuskan kemerosotan ringgit, seperti yang berlaku pada pertengahan tahun apabila indeks dolar meningkat semula menghampiri 100 susulan perubahan berita perdagangan dan data AS yang kukuh. Pelabur global sering menilai semula pendedahan merentas pasaran sedang pesat membangun ketika episod sedemikian, yang boleh menyebabkan ringgit berprestasi lebih lemah untuk tempoh singkat walaupun keadaan domestik stabil.
Haluan kadar faedah AS kekal sebagai pemacu luaran utama. Jika kelemahan pasaran buruh lebih serius daripada jangkaan, Fed boleh memotong kadar dengan lebih pantas, yang akan memihak kepada ringgit. Kitaran pemotongan yang lebih perlahan atau kecil pula akan mengekalkan jurang kadar yang luas dan menyokong dolar. Pertikaian fiskal AS dan turun naik pasaran bon menambah satu lagi lapisan ketidaktentuan. Lebih dekat dengan rantau ini, perkembangan ekonomi China dan renminbi penting memandangkan hubungan perdagangan Malaysia yang rapat. Renminbi yang lebih kukuh sering menjadi sauh bagi mata wang serantau, manakala kemerosotannya boleh menekan ringgit.
Dasar perdagangan merupakan satu lagi faktor yang boleh mengubah keadaan. Penangguhan dan lanjutan gencatan sebelum ini meningkatkan sentimen, namun sebarang kejutan tarif besar-besaran boleh mengurangkan pesanan eksport dan menjejaskan rancangan pelaburan. Usaha Malaysia untuk mempelbagaikan rantaian bekalan, memperdalam pasaran modal domestik dan meneruskan penyatuan fiskal bertujuan menampan risiko tersebut.
Prospek dan senario
Ramalan kebanyakannya menjangkakan pengukuhan beransur-ansur. Beberapa firma penyelidikan menjangkakan ringgit mencatat purata sekitar 4.10 bagi setiap dolar AS pada 2025, dengan potensi menghampiri paras 4.00 jika keadaan global kekal tenang dan kadar AS diturunkan. Sesetengah penganalisis menjangkakan paras sekitar 3.90 pada akhir tahun jika pertumbuhan kekal mengikut landasan, inflasi terus terkawal dan pelaksanaan dasar kekal diyakini. Penganalisis lain mengambil pandangan lebih berhati-hati bagi 2026, dengan unjuran ringgit sekitar 4.12 menjelang akhir tahun apabila tekanan perdagangan hanya reda secara perlahan.
Penganalisis turut menekankan masa pemotongan kadar AS dan kesabaran dasar tempatan. Ahmad Nazmi Idrus, ahli ekonomi di CGS International Securities, berkata nilai saksama ringgit sepatutnya kembali terserlah selepas Fed menamatkan pemotongan kadarnya. "Mungkin selepas pemotongan itu selesai, ringgit boleh kembali kepada nilai saksamanya." Senario asas yang munasabah ialah pasaran dua hala dengan trend pengukuhan. Kemerosotan sementara berkemungkinan berlaku ketika penghindaran risiko global meningkat. Pengukuhan dijangka kembali apabila hasil di Amerika Syarikat menurun, China stabil dan pembaharuan domestik berjalan mengikut jadual.
Perkara Utama
- Ringgit mencecah paras tertinggi dalam 13 bulan, sekitar 4.1720 bagi setiap dolar AS pada 7 Nov, meningkat lebih 7 peratus sejak awal tahun.
- Bank Negara Malaysia mengekalkan kadar dasar pada 2.75 peratus, manakala pasaran menjangkakan pemotongan kadar AS yang mengecilkan jurang kadar.
- Rizab pertukaran asing meningkat kepada kira-kira 94.7 bilion dolar AS pada akhir April, menambah penampan terhadap turun naik.
- Nilai dagangan pertukaran asing dalam negeri sekitar 20 bilion dolar AS sehari pada 2025, lebih 40 peratus melebihi purata 2020 hingga 2024.
- Ringgit mengukuh berbanding dolar Singapura dan mencatat paras tertinggi rekod berbanding rupiah Indonesia.
- Pelabur asing kembali membeli bon Malaysia pada Oktober selepas aliran keluar pada September, sekali gus menyokong mata wang.
- Pertumbuhan domestik kekal pada 4.4 peratus pada suku pertama, sementara inflasi reda kepada 1.5 peratus bagi inflasi keseluruhan dan 1.9 peratus bagi inflasi teras.
- Penangguhan tarif sementara membantu pertumbuhan serantau, manakala langkah baharu kekal menjadi risiko kepada pengeksport.
- Bank Negara Malaysia menegaskan semula komitmennya terhadap keadaan pasaran pertukaran asing yang teratur, bukannya paras mata wang yang tetap.
- Prospek asas menunjukkan pengukuhan beransur-ansur ke julat 4.00 hingga 4.15 jika kadar AS menurun dan dasar Malaysia kekal stabil.