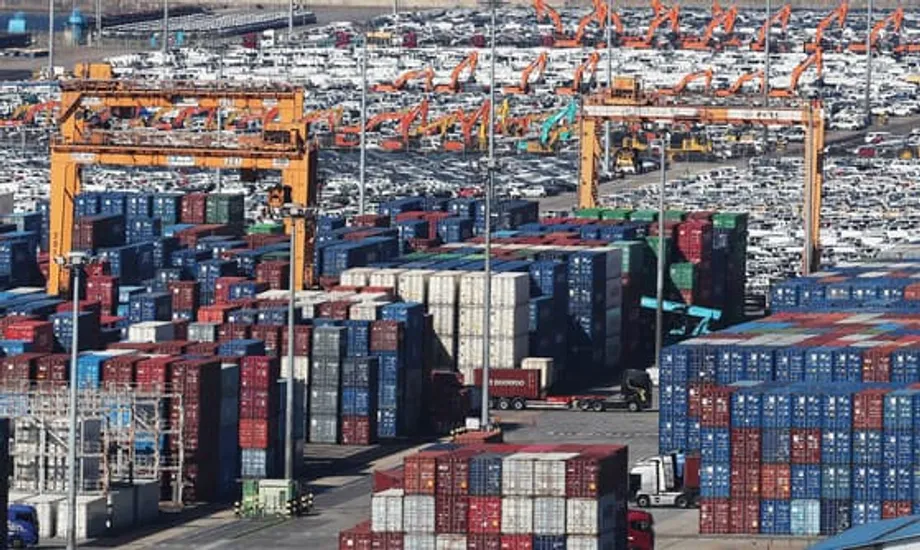
Semikonduktor memacu eksport ke paras rekod ketika sektor lain menguncup
Korea Selatan berada di ambang pencapaian eksport bersejarah. Penghantaran mencecah 640.2 bilion dolar dari Januari hingga November, meningkat 2.9 peratus berbanding setahun lalu dan merupakan paras tertinggi pernah dicatatkan bagi tempoh itu. Angka Disember yang menyamai paras tahun lalu akan menjadikan jumlah eksport setahun melebihi 700 bilion dolar buat kali pertama. Momentum semakin kukuh menjelang akhir tahun, dengan eksport November berjumlah 61.04 bilion dolar, rekod bagi bulan itu. Purata eksport harian meningkat 13.3 peratus pada November walaupun terdapat satu hari bekerja lebih sedikit, manakala lebihan dagangan melebar kepada 9.73 bilion dolar apabila import meningkat sedikit sebanyak 1.2 peratus kepada 51.3 bilion dolar.
Kandungan
- Semikonduktor memacu eksport ke paras rekod ketika sektor lain menguncup
- Punca lonjakan cip
- AI dan pusat data menentukan rentak
- Campuran produk, harga dan kapasiti
- Dasar perdagangan dan geopolitik membentuk semula pasaran
- Sektor yang untung dan rugi selain semikonduktor
- Sejauh mana Korea terdedah kepada kemerosotan sektor cip
- Perkara yang perlu diperhatikan pada 2026
- Perkara Utama
Di sebalik angka utama itu, terdapat realiti yang ketara. Lonjakan tersebut tertumpu pada semikonduktor. Eksport cip meningkat kepada 17.26 bilion dolar pada November, naik 38.6 peratus berbanding setahun lalu, dan menyumbang 28.3 peratus daripada jumlah eksport, bahagian tertinggi tahun ini. Dalam tempoh 11 bulan pertama, eksport tidak termasuk semikonduktor merosot 1.5 peratus berbanding setahun lalu kepada 487.6 bilion dolar, mencerminkan kelemahan merentasi pelbagai sektor industri. Beberapa kategori mencatat kemajuan tahun ini, termasuk kereta, kapal, produk bio-kesihatan dan komputer. Banyak kategori lain pula menguncup, antaranya jentera, produk petroleum, petrokimia, keluli, alat ganti kereta, paparan, perkakas rumah dan bateri sekunder.
Kebergantungan ini menimbulkan persoalan strategik, namun pegawai menegaskan asas eksport yang lebih luas kekal berdaya tahan mengambil kira latar global yang dicirikan ketegangan perdagangan dan permintaan lebih lemah bagi barangan kitaran. Kang Kam-chan, timbalan menteri perdagangan dan pelaburan, berkata kemerosotan kecil eksport di luar semikonduktor menunjukkan kestabilan asas, dan permintaan cip dijangka kekal kukuh apabila kecerdasan buatan serta pusat data meningkatkan kapasiti.
"Walaupun eksport banyak bergantung pada semikonduktor, hakikat bahawa eksport tidak termasuk semikonduktor hanya merosot 1.5 peratus merupakan keputusan yang agak kukuh. Permintaan semikonduktor yang teguh dijangka berterusan hingga tahun depan dengan pertumbuhan berterusan AI dan pusat data," kata Kang.
Punca lonjakan cip
Peningkatan sektor cip berasaskan perubahan teknologi, dinamik harga dan langkah strategik menambah inventori. Pengendali pusat data membeli memori bernilai tinggi untuk menjalankan model AI yang lebih besar dan mempercepat perkhidmatan awan. Pengeluar peranti memperbaharui kitaran produk berasaskan piawaian generasi seterusnya. Pembeli besar juga membina stok penampan bagi menghadapi kejutan dasar dan kekangan bekalan.
AI dan pusat data menentukan rentak
Eksport memori untuk pasaran AI dan pelayan menerajui pemulihan. Memori lebar jalur tinggi, yang digunakan bersama GPU termaju, serta DRAM pelayan DDR5 mendapat permintaan tinggi. Lonjakan penghantaran pada pertengahan tahun menunjukkan bagaimana trend itu tercermin dalam rekod eksport, apabila pembeli di hab cip utama menambah pesanan memori pelayan dan cip logik yang melengkapi pembangunan infrastruktur AI. Gabungan jumlah jualan lebih tinggi dan harga seunit yang meningkat telah melonjakkan pertumbuhan nilai dalam beberapa bulan kebelakangan ini.
Data industri menunjukkan satu lagi tahun yang kukuh bakal menanti sektor semikonduktor. Jualan cip global dianggarkan mencecah 627 bilion dolar pada 2024 dan diunjurkan menghampiri 697 bilion dolar pada 2025, didorong pemecut AI, memori pelayan dan penggunaan ciri AI yang semakin meluas dalam PC serta telefon pintar. Jualan cip AI generatif boleh melebihi 150 bilion dolar tahun depan. Namun, kapasiti tidak berkembang secara seragam. Penghantaran wafer ketinggalan ketika peningkatan pasaran pada 2024 dan pembungkusan termaju kekal sebagai halangan, sekali gus membantu menjelaskan kuasa penetapan harga bagi memori dan pemecut berprestasi tinggi.
Campuran produk, harga dan kapasiti
Kitaran semasa berbeza daripada pemulihan memori terdahulu. HBM dan DDR5 gred pelayan mempunyai harga jualan purata lebih tinggi serta memerlukan proses pembungkusan canggih yang hanya mampu dilaksanakan oleh segelintir kemudahan pada skala besar. Ini meningkatkan kesan hasil daripada setiap unit yang dihantar. Penambahan bekalan sedang berlaku, tetapi tertumpu pada nod termaju dan pembungkusan, dan mengambil masa untuk meningkatkan pengeluaran. Sebarang kelewatan mengoperasikan kapasiti baharu boleh mengekalkan harga pada paras tinggi. Sebaliknya, peluasan pantas atau jeda pesanan daripada penyedia awan akan meredakan harga. Kepekaan terhadap perubahan kecil dalam bekalan dan permintaan ini merupakan ciri kitaran memori dan akan mempengaruhi angka eksport bulanan.
Dasar perdagangan dan geopolitik membentuk semula pasaran
Pola eksport pada 2025 mencerminkan landskap dasar yang berubah dengan pantas. Tahun ini bermula dengan tarif lebih tinggi ke atas beberapa barangan yang dihantar ke Amerika Syarikat, sekali gus menjejaskan kereta dan keluli. Perjanjian yang dicapai pada akhir November mengembalikan kadar tarif bagi kereta dan alat ganti kepada 15 peratus, sekali gus meredakan tekanan terhadap pengeluar utama. Data bulanan terkini menunjukkan keadaan bercampur mengikut destinasi, dengan penghantaran ke China meningkat 6.9 peratus pada November, eksport ke Amerika Syarikat hampir tidak berubah dan peningkatan dicatatkan di seluruh ASEAN serta Timur Tengah.
Dasar perindustrian global sedang membentuk semula lokasi dan cara firma Korea melabur. Syarikat menambah kilang dan kerjasama di Amerika Syarikat untuk layak menerima subsidi serta kredit cukai dalam sektor strategik. Di dalam negara, Akta K-Chips menyediakan insentif cukai bagi perbelanjaan modal dan penyelidikan dalam semikonduktor serta teknologi kritikal lain. Kawalan eksport terhadap peralatan termaju dan teknologi sensitif telah melindungi sesetengah pengeluar cip Korea daripada pesaing berkos lebih rendah, namun turut mengehadkan naik taraf kemudahan lama di China. Sekatan terhadap sumber mineral kritikal telah meningkatkan kos bagi sebahagian rantaian bekalan kenderaan elektrik, sekali gus mendorong kepelbagaian kepada pembekal baharu di seluruh Asia dan luar rantau. Kerajaan juga sedang mengambil langkah untuk mengurangkan tarif ke atas bahan import utama bagi pengeluaran wafer kepada sifar menjelang 2026, demi mengekalkan kelebihan kos dalam pembuatan cip.
Pegawai perdagangan berpendapat pengurangan ketidaktentuan dapat membuka ruang kepada pelaburan dan pesanan. Kim Jeongkwan, menteri perdagangan, industri dan tenaga, menyambut baik pelepasan tarif bagi kereta dan memberi isyarat bahawa sokongan dasar akan diteruskan ketika pengeksport berusaha mencapai sasaran 700 bilion dolar.
"Pengurangan tarif bagi syarikat automotif dan alat ganti telah meredakan ketidaktentuan bagi syarikat Korea yang mengeksport ke Amerika Syarikat. Kerajaan akan memperkukuh sokongan dasar untuk memastikan momentum pertumbuhan eksport berterusan dan eksport memainkan peranan utama dalam pemulihan serta pertumbuhan ekonomi," kata Kim.
Sektor yang untung dan rugi selain semikonduktor
Laporan November menekankan jurang antara sektor yang berkait dengan AI dan pengangkutan dengan sektor yang terdedah kepada kitaran komoditi serta industri berat. Eksport kereta meningkat 13.7 peratus kepada 6.41 bilion dolar pada November, disokong jualan kukuh model enjin pembakaran dalaman dan hibrid serta pemulihan beransur-ansur rantaian bekalan. Tempahan kapal turut membantu dalam beberapa bulan kebelakangan ini, dengan lonjakan jualan pada awal musim luruh dibantu oleh kapal khusus.
Sebaliknya, kategori berkaitan tenaga dan bahan asas bergelut sepanjang sebahagian besar tahun ini. Dalam 11 bulan pertama, eksport jentera merosot 8.9 peratus, produk petroleum susut 11.1 peratus, produk petrokimia menurun 11.7 peratus dan penghantaran keluli jatuh 8.8 peratus. Alat ganti kereta, paparan dan perkakas rumah turut lemah, masing-masing merosot 6.3 peratus, 10.3 peratus dan 9.4 peratus. Eksport bateri sekunder menyusut 11.8 peratus dalam tempoh sama, mencerminkan pelarasan inventori merentasi sektor elektronik dan pengangkutan serta permintaan kenderaan elektrik yang tidak sekata di pasaran utama. Beberapa tanda kestabilan muncul pada November apabila peranti tanpa wayar dan bateri mencatat peningkatan bulanan sederhana, namun trend lebih luas di luar cip kekal lemah.
Pecahan mengikut rantau menunjukkan bagaimana trend sektor berinteraksi dengan dasar perdagangan. Eksport ke China, yang masih merupakan pasaran tunggal terbesar bagi cip Korea, bertambah baik dengan pesanan semikonduktor dan produk ditapis yang lebih kukuh. Jualan ke ASEAN pulih seiring penghantaran cip. Eksport ke Amerika Syarikat dihadkan oleh tarif terdahulu terhadap kereta dan keluli, meskipun perjanjian pada penghujung tahun yang melonggarkan kadar tarif dijangka membantu. Eropah mencatat keputusan bercampur apabila permintaan keluli dan kapal merosot. Kos import tenaga lebih rendah, sekali gus membantu imbangan perdagangan keseluruhan meskipun import bukan tenaga yang berkait dengan barangan modal dan komponen meningkat.
Sejauh mana Korea terdedah kepada kemerosotan sektor cip
Bahagian cip dalam eksport meningkat daripada sekitar 10 peratus pada tempoh 2002 hingga 2010 kepada 28.3 peratus pada November 2025. Kepekatan itu memberikan keuntungan besar ketika kitaran pasaran memuncak, dan boleh menyembunyikan kelemahan di sektor lain. Statistik rasmi menunjukkan asas pembuatan yang lebih luas sedang mengalami tekanan. Bilangan firma pembuatan memuncak pada 586,000 pada 2022 sebelum menurun kepada 504,000 pada 2024. Pekerjaan sektor pembuatan merosot kira-kira 4 peratus antara 2022 dengan September 2025, dengan sebahagian besar penurunan melibatkan syarikat kecil dan sederhana. Pengeluaran firma besar meningkat sejak sedekad lalu, manakala pengeluaran firma lebih kecil merosot. Kebergantungan terhadap import bagi input pembuatan meningkat daripada kira-kira satu perempat pada 2020 kepada sekitar 30 peratus menjelang pertengahan 2025, dengan bahagian lebih besar datang dari China apabila pengeluar komponennya bergerak ke segmen rantaian nilai yang lebih tinggi.
Kepekatan geografi juga meningkat. Bahagian gabungan Amerika Syarikat dan China dalam eksport Korea meningkat kepada kira-kira 36 peratus dalam sembilan bulan pertama 2025 berbanding sekitar 26 peratus pada 2020. Kepekatan dari segi sektor dan destinasi ini menjadikan pengeksport lebih terdedah kepada perubahan dasar atau permintaan di sebilangan kecil pasaran. Sesetengah penganalisis memberi amaran bahawa kemerosotan kitaran memori sekitar 2027 boleh mendedahkan ketidakseimbangan tersebut. Jika keadaan itu berlaku, firma yang lebih lemah mungkin bergelut membiayai operasi, manakala bilangan syarikat yang tidak mampu menampung kos faedah daripada keuntungan operasi boleh meningkat lagi.
Dasar boleh mengurangkan pendedahan itu. Institusi antarabangsa menggalakkan Korea mempelbagaikan destinasi eksport dan rantaian bekalan, mengembangkan perdagangan perkhidmatan serta memastikan langkah sokongan senetral mungkin merentasi sektor. Saranan termasuk dasar persaingan yang lebih kukuh, pengurangan beban kawal selia dan pembaharuan pasaran buruh bagi meningkatkan mobiliti serta latihan. Pengembangan dan penambahbaikan perjanjian perdagangan boleh meluaskan akses pasaran. Bagi industri, pemacu eksport baharu boleh merangkumi perisian dan perkhidmatan awan berkaitan pembuatan, peralatan pertahanan dan pemprosesan makanan termaju. Langkah ini bukan untuk mengurangkan kepentingan cip. Sebaliknya, langkah tersebut dapat memastikan keuntungan sektor semikonduktor turut memacu lebih banyak industri.
Perkara yang perlu diperhatikan pada 2026
Penunjuk jangka pendek menunjukkan kekuatan cip akan berterusan. Pembangunan infrastruktur AI kekal menjadi keutamaan penyedia awan. HBM dan memori gred pelayan mengalami kekurangan bekalan. Kapasiti baharu mula beroperasi tetapi mengambil masa untuk mencapai jumlah pengeluaran yang besar. Pergerakan harga memori bergantung pada kadar pesanan pusat data dan masa pengoperasian barisan pengeluaran baharu. Rancangan perbelanjaan modal oleh pembeli teknologi besar pada awal tahun depan akan menjadi petunjuk penting. Jika pesanan pemecut dan memori pelayan kekal tinggi, eksport cip berkemungkinan terus meningkat pada suku pertama.
Risiko dasar kekal sebagai faktor yang sukar dijangka. Sebarang langkah tarif baharu yang menjejaskan kereta, keluli atau elektronik akan memberi kesan kepada keseluruhan bakul eksport. Kemungkinan perubahan tarif cip atau kawalan eksport akan membawa kesan besar, memandangkan tahap kepekatan semasa. Usaha memperluas kepelbagaian rantaian bekalan, termasuk langkah mendapatkan mineral dan bahan kimia kritikal serta rancangan mengurangkan tarif bahan wafer import kepada sifar menjelang 2026, penting bagi daya saing kos. Di dalam negara, perhatikan kemajuan insentif cukai dan kelulusan di bawah Akta K-Chips, serta tanda-tanda sektor bukan cip mula stabil. Bacaan eksport harian yang berkala dan perkembangan eksport tidak termasuk semikonduktor akan menunjukkan sama ada pemulihan semakin meluas.
Perkara Utama
- Eksport dari Januari hingga November mencecah 640.2 bilion dolar, meningkat 2.9 peratus, sekali gus meletakkan sasaran 700 bilion dolar bagi setahun dalam jangkauan.
- Semikonduktor memacu peningkatan, dengan eksport cip November berjumlah 17.26 bilion dolar dan merangkumi 28.3 peratus daripada jumlah eksport.
- Eksport tidak termasuk semikonduktor merosot 1.5 peratus berbanding setahun lalu kepada 487.6 bilion dolar dalam 11 bulan pertama.
- Kereta, kapal, produk bio-kesihatan dan komputer menunjukkan peningkatan, manakala jentera, petrokimia, produk petroleum, keluli, alat ganti kereta, paparan, perkakas rumah dan bateri sekunder merosot.
- Perjanjian pada penghujung tahun mengembalikan tarif kereta dan alat ganti kepada 15 peratus di Amerika Syarikat, sekali gus meredakan tekanan terdahulu terhadap pengeluar kereta.
- Jualan cip global diunjurkan menghampiri 697 bilion dolar pada 2025, dipacu perkakasan AI, HBM dan memori DDR5.
- Kebergantungan sektor pembuatan terhadap cip meningkat, dengan bahagian import input yang semakin besar serta kemerosotan bilangan pengeluar kecil dan pekerjaan sejak 2022.
- Keutamaan dasar termasuk kepelbagaian pasaran dan rantaian bekalan, penggalakan eksport perkhidmatan serta sokongan neutral merentasi sektor untuk meluaskan pertumbuhan di luar sektor cip.