Kelemahan Struktur Terdedah dalam Laporan Terbaharu
Tabung Kewangan Antarabangsa (IMF) mengeluarkan amaran keras mengenai kestabilan kewangan Korea Selatan, dengan menyorot ketidakseimbangan besar antara pegangan aset berdenominasi dolar yang luas di negara itu dengan keupayaan pasaran pertukaran asingnya untuk menguruskan risiko berkaitan. Menurut Laporan Kestabilan Kewangan Global IMF, jumlah aset dolar AS yang terdedah kepada turun naik kadar pertukaran di Korea hampir 25 kali ganda lebih besar daripada saiz pasaran FX dalam pesisir negara itu. Nisbah yang tidak seimbang ini menandakan kerentanan yang lebih tinggi terhadap turun naik dan menunjukkan bahawa pasaran mempunyai kapasiti terhad untuk menyerap lonjakan mendadak permintaan lindung nilai.
Kandungan
- Kelemahan Struktur Terdedah dalam Laporan Terbaharu
- Perbandingan Global Menyorot Isu Kedalaman Pasaran
- Mekanisme 'Tindakan Beramai-ramai untuk Melindung Nilai'
- Tindak Balas Dasar dan Keberkesanan Terhad
- Desakan untuk Penyelarasan Antarabangsa
- Amaran Pakar tentang Kemungkinan Krisis
- Cabaran Ekonomi Lebih Luas dan Penghijrahan Korporat
- Inti Pati
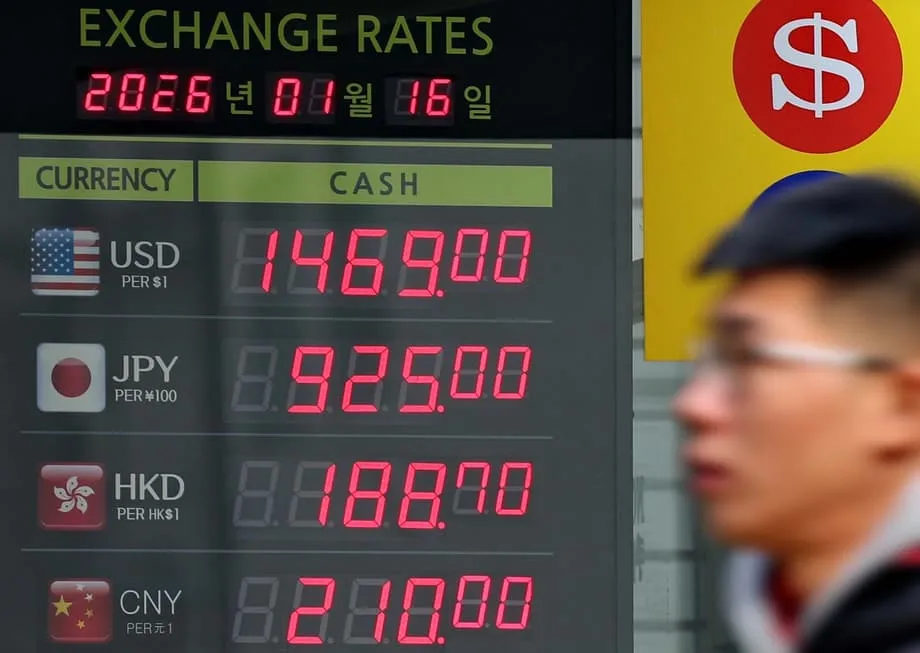
Laporan itu, yang mula-mula diterbitkan pada Oktober, kembali mendapat perhatian apabila won Korea terus melemah berbanding dolar, menghampiri paras 1,480 meskipun pihak berkuasa berusaha bersungguh-sungguh untuk menstabilkan mata wang itu. Ketika IMF mula-mula mengeluarkan dapatan tersebut, won sudah pun berada di bawah tekanan, diniagakan sekitar 1,400 bagi setiap dolar. Sejak itu, mata wang berkenaan mengalami pergolakan ketara, menjunam ke paras hampir krisis pada akhir Disember sebelum pulih seketika susulan campur tangan pasaran pada 24 Disember.
Isu utamanya ialah ketidakpadanan struktur antara kedalaman pasaran kewangan tempatan dengan skala pendedahan global ekonomi. Syarikat dan institusi kewangan Korea telah mengumpulkan aset dolar yang besar selama beberapa dekad pertumbuhan berteraskan eksport dan pelaburan luar negara. Namun, infrastruktur domestik yang dibangunkan untuk melindung nilai risiko mata wang berkaitan aset-aset ini tidak berkembang seiring. Keadaan ini mewujudkan situasi genting apabila sebarang tindakan beramai-ramai untuk melindung nilai daripada kejatuhan won boleh membebankan pasaran, sekali gus memburukkan turun naik yang cuba dielakkan oleh pelabur.
Laporan IMF secara jelas memberi amaran bahawa kapasiti penyerapan yang terhad ini menjadikan pasaran FX lebih mudah terjejas oleh tekanan pembiayaan ketika mata wang bergolak. Organisasi itu menyatakan bahawa di sesetengah ekonomi, pendedahan dolar jauh lebih besar berbanding kedalaman pasaran pertukaran asing tempatan. Dinamik ini mewujudkan kitaran maklum balas apabila kelemahan mata wang memaksa pelabur membeli dolar untuk melindung nilai kedudukan mereka, sekali gus menyebabkan mata wang itu semakin merosot.
Perbandingan Global Menyorot Isu Kedalaman Pasaran
Untuk memahami sepenuhnya betapa seriusnya keadaan Korea, ahli ekonomi sering merujuk data perbandingan dengan ekonomi utama lain. Data IMF menunjukkan bahawa meskipun nisbah Korea Selatan sebanyak 25 kali ganda adalah tinggi, keadaan itu bukanlah sesuatu yang unik sepenuhnya dalam kalangan ekonomi maju yang mempunyai dana kekayaan berdaulat atau dana pencen yang besar. Kanada dan Norway mencatatkan nisbah serupa, sekitar 25 kali ganda, sebahagian besarnya didorong oleh portfolio berdaulat dan pencen mereka yang besar, yang dilaburkan di luar negara.
Taiwan menunjukkan keadaan yang lebih ekstrem, dengan nisbah melebihi 45 kali ganda. Angka ini mencerminkan pasaran FX Taiwan yang lebih kecil berbanding pegangan aset dolarnya yang besar. Seperti Korea Selatan, Taiwan ialah pengeksport utama dengan rizab asing yang besar tetapi tidak mempunyai kecairan mendalam seperti pasaran mata wang rizab. Persamaan struktur ini meletakkan kedua-dua negara dalam kategori rentan berbanding rakan sejawat Barat mereka.
Jepun pula, meskipun memegang jumlah aset dolar terbesar dari segi nilai mutlak, mengekalkan nisbah yang jauh lebih selamat, kira-kira 15 kali ganda. Profil risiko yang lebih rendah ini dikaitkan dengan kedalaman luar biasa pasaran FX Jepun. Status yen Jepun sebagai mata wang rizab global menyediakan kecairan lebih tinggi dan instrumen lindung nilai yang lebih canggih, sekali gus menjadi penyerap kejutan yang tidak dimiliki Seoul dan Taipei.
Kebanyakan ekonomi zon euro, seperti Jerman, Perancis dan Sepanyol, mencatatkan nisbah satu digit. Negara-negara ini mendapat manfaat daripada status euro sebagai mata wang rizab dan pasaran kewangan yang sangat bersepadu. Perbezaan antara nisbah satu digit ini dengan gandaan 25 kali ganda Korea menonjolkan cabaran khusus yang dihadapi ekonomi yang mata wangnya bukan mata wang rizab. Tanpa kepercayaan dan kecairan semula jadi yang dinikmati dolar AS, euro atau yen Jepun, mata wang pasaran sedang pesat membangun seperti won jauh lebih terdedah kepada serangan spekulatif dan aliran keluar modal secara mendadak.
Mekanisme 'Tindakan Beramai-ramai untuk Melindung Nilai'
Mekanisme khusus yang dibangkitkan IMF melibatkan fenomena yang digambarkan sebagai 'tindakan beramai-ramai untuk melindung nilai'. Ketika tekanan kewangan global atau kelemahan mata wang domestik berlaku, pelabur institusi yang memegang aset dolar berdepan tekanan segera untuk melindungi nilai portfolio mereka. Lazimnya, mereka menggunakan derivatif kewangan yang dikenali sebagai kontrak hadapan untuk menetapkan kadar pertukaran. Proses ini secara berkesan melibatkan pembelian dolar dan penjualan mata wang tempatan dalam pasaran hadapan.
Dalam keadaan biasa, sistem perbankan dapat memudahkan urus niaga ini dengan lancar. Namun, apabila jumlah aset dolar sangat besar berbanding pusing ganti harian pasaran FX, usaha serentak pemain utama untuk melindung nilai boleh membebankan sistem. Bank yang tergesa-gesa melindungi kedudukan mereka sendiri mungkin menaikkan kos dolar, menjadikan mata wang itu lebih mahal dan berpotensi mencetuskan kitaran susut nilai yang mengukuhkan dirinya sendiri.
Laporan itu menyatakan bahawa jualan kontrak hadapan dolar yang lebih besar boleh meningkatkan tekanan pembiayaan dolar. Kegiatan ini bertambah pantas selepas pengumuman tarif menyeluruh Washington pada April, menggambarkan bagaimana perubahan geopolitik dan dasar perdagangan boleh dengan cepat menggugat kestabilan pasaran mata wang. Bagi Korea, ekonomi yang amat bergantung pada eksport, kejutan luaran ini menimbulkan ancaman berterusan terhadap kestabilan kewangan.
Kebimbangannya ialah kecairan mata wang bukan rizab cenderung mengering ketika krisis global apabila bank antarabangsa berundur ke pasaran domestik masing-masing. Jika institusi Korea terpaksa melindung nilai aset bernilai berbilion dolar secara serentak ketika pengunduran itu berlaku, pasaran domestik yang nipis mungkin tidak mampu menyediakan harga keseimbangan, lalu menyebabkan turun naik harga yang tidak menentu dan kemungkinan kekurangan kecairan.
Tindak Balas Dasar dan Keberkesanan Terhad
Bagi menangani risiko yang semakin menghampiri ini, pihak berkuasa Korea Selatan melaksanakan beberapa langkah untuk mengukuhkan mata wang dan mengurangkan turun naik. Kerajaan baru-baru ini melanjutkan aturan lindung nilai mata wang strategik oleh Perkhidmatan Pencen Negara (NPS) dengan bank pusat. Langkah ini bertujuan membendung risiko yang berkaitan dengan pelaburan luar negara NPS yang besar, dengan menyediakan sokongan sandaran bagi mengelakkan dana pencen itu daripada terpaksa membuang dolar ke pasaran terbuka ketika tekanan melanda.
Selain itu, kerajaan sedang membuat persiapan untuk memperkenalkan produk jualan hadapan runcit melalui firma broker utama. Inisiatif ini bertujuan mengawal permintaan dolar yang didorong oleh pembelian saham luar negara oleh pelabur individu. Pelabur runcit ini, yang sering digelar 'Semut Seohak' di Korea, telah menyalurkan wang ke dalam saham AS, sekali gus menyumbang kepada tekanan berterusan untuk membeli dolar dalam pasaran tempatan. Dengan menyediakan instrumen lindung nilai yang mudah diakses, pihak berkuasa berharap dapat melancarkan aliran modal yang didorong pelabur runcit ini.
Walaupun usaha ini dilakukan, kesan dasar setakat ini masih terhad. Won ditutup pada 1,473.6 bagi setiap dolar dalam dagangan dalam pesisir baru-baru ini, melepaskan kenaikan daripada sesi sebelumnya. Kenaikan singkat itu menyusuli campur tangan luar biasa oleh Setiausaha Perbendaharaan AS Scott Bessent, yang menyatakan bahawa kejatuhan mata wang itu baru-baru ini tidak sejajar dengan asas ekonomi Korea yang kukuh. Walaupun campur tangan secara lisan oleh Amerika Syarikat memberikan rangsangan psikologi sementara, langkah itu tidak banyak mengubah asas dinamik penawaran dan permintaan yang memacu kadar pertukaran.
Peserta pasaran lantang menyatakan bahawa langkah semasa tidak memadai. Bank of America mengeluarkan laporan yang berhujah bahawa langkah Korea ketika ini tidak mencukupi untuk membendung kemerosotan mata wang. Institusi kewangan itu memberi amaran bahawa tekanan politik untuk menstabilkan won berkemungkinan meningkat jika aliran menurun berterusan. Analisis itu mencadangkan bahawa perubahan pada dinamik aliran mungkin memerlukan langkah yang lebih berkesan, seperti insentif cukai untuk menggalakkan aliran masuk modal atau menghalang aliran keluar.
Desakan untuk Penyelarasan Antarabangsa
Memandangkan skala pendedahan tersebut, penganalisis kewangan semakin menumpukan perhatian kepada penyelesaian antarabangsa. Citi menekankan keperluan penting untuk penyelarasan antarabangsa yang lebih kukuh, khususnya dengan Amerika Syarikat. Bank itu mencadangkan pihak berkuasa Korea boleh mendapatkan 'sokongan sandaran FX simbolik seperti sejenis swap FX' bagi menyokong perdagangan dan kestabilan kewangan.
Walaupun talian swap tanpa had ala krisis seperti yang diwujudkan semasa krisis kewangan global 2008 dianggap tidak mungkin dalam keadaan semasa, Seoul mempunyai pilihan lain. Citi menyatakan bahawa Korea boleh menggunakan kemudahan repo Pihak Berkuasa Monetari Asing dan Antarabangsa Rizab Persekutuan. Mekanisme ini membolehkan Korea Selatan menggunakan pegangan Perbendaharaan AS sebagai cagaran untuk mendapatkan kecairan dolar, sekali gus menyediakan jaringan keselamatan ketika tekanan pasaran melanda.
Aturan sedemikian akan menjadi isyarat keyakinan yang kuat dan berpotensi menghalang serangan spekulatif dengan meyakinkan pasaran bahawa kecairan dolar akan terus tersedia. Akses kepada talian swap atau kemudahan repo Fed sering dianggap sebagai 'meterai kelulusan' terhadap kedudukan kewangan sesebuah negara, yang membezakannya daripada ekonomi teras.
Namun, usaha mendapatkan aturan sedemikian sering memerlukan rundingan diplomatik yang rumit serta bukti dasar ekonomi asas yang kukuh. Perbincangan yang sedang berlangsung mencerminkan kesedaran yang semakin meningkat bahawa instrumen dasar domestik sahaja mungkin tidak mencukupi untuk menandingi kuasa global dalam era pasaran kewangan yang saling berkait.
Amaran Pakar tentang Kemungkinan Krisis
Ketika IMF menumpukan perhatian pada isu struktur pasaran, beberapa pakar domestik memberi amaran tentang risiko krisis pertukaran asing yang lebih segera. Kim Dae-jong, profesor pentadbiran perniagaan di Universiti Sejong, memberikan penilaian serius tentang keupayaan pertahanan ekonomi Korea dalam temu bual baru-baru ini. Beliau berhujah bahawa rizab pertukaran asing negara itu berbanding KDNK berada sekitar 22%, angka yang disifatkannya amat tidak mencukupi.
Tanpa persediaan kerajaan, kemungkinan berlakunya krisis pertukaran asing menghampiri 30%. Kita mesti meningkatkan rizab pertukaran asing dengan ketara sehingga mencapai paras Taiwan dan mewujudkan jaringan keselamatan melalui langkah seperti swap mata wang Korea-Jepun.
Profesor Kim berkata Taiwan memegang rizab bersamaan 80% daripada KDNKnya, menyediakan penampan besar untuk menghadapi serangan spekulatif. Sebaliknya, katanya, bahagian won Korea dalam pembayaran antarabangsa hanyalah 0.1%, menjadikannya mata wang yang tidak akan diterima oleh banyak pihak urus niaga antarabangsa ketika krisis. Kekurangan penerimaan luaran ini memaksa negara itu bergantung pada rizab dolar, yang boleh susut dengan pantas dalam keadaan krisis.
Profesor itu mengunjurkan kebarangkalian 84% bahawa kadar pertukaran akan terus meningkat, dan meramalkan won boleh melonjak kepada antara 1,550 hingga 1,600 bagi setiap dolar menjelang 2026. Beliau menegaskan bahawa kerugian faedah akibat memegang rizab besar merupakan kos insurans yang perlu ditanggung untuk menghadapi krisis. Katanya, kos krisis akan jauh lebih tinggi berbanding kos memegang aset cair.
Amaran ini diburukkan lagi oleh kebimbangan lebih luas tentang kesihatan fiskal. Walaupun kerajaan menekankan nisbah hutang sebanyak 52%, Profesor Kim berpendapat angka itu mengelirukan. Beliau berhujah bahawa jumlah hutang negara yang lebih luas, termasuk hutang perusahaan awam dan liabiliti pencen yang tidak dibiayai, sudah melebihi 130% daripada KDNK. IMF mengelaskan negara yang mata wangnya bukan mata wang rizab sebagai berisiko apabila nisbah hutang melebihi 60%, paras yang dijangka akan dilepasi Korea Selatan menjelang 2029.
Cabaran Ekonomi Lebih Luas dan Penghijrahan Korporat
Ketidakstabilan mata wang ini bukan berlaku secara terasing, sebaliknya menandakan cabaran struktur lebih mendalam dalam ekonomi Korea. Kadar cukai korporat yang tinggi dan peraturan ketat mendorong aliran keluar modal apabila syarikat mencari persekitaran yang lebih menguntungkan di luar negara. Profesor Kim menyatakan bahawa kadar cukai korporat Korea sebanyak 26% lebih tinggi daripada purata global 21% dan jauh melebihi kadar di negara pesaing seperti Singapura dan Ireland.
Persekitaran kawal selia dan fiskal ini membantutkan inovasi serta melemahkan dorongan untuk menubuhkan perniagaan baharu. Profesor itu memetik sektor perkongsian kenderaan sebagai contoh, dengan menyatakan bahawa membenarkan platform seperti Uber boleh mewujudkan lebih 300,000 pekerjaan. Sebaliknya, Korea mengekalkan apa yang dikritik sebagai 'peraturan positif', yang menetapkan perkara yang dibenarkan dan bukannya perkara yang dilarang, sekali gus menyekat industri baharu sejak awal lagi.
Apabila syarikat berpindah ke luar negara, asas cukai terhakis, sekali gus menyukarkan usaha membayar hutang negara dan membiayai program sosial. Ini mewujudkan kitaran buruk apabila kerajaan perlu sama ada menaikkan cukai lagi atau membuat lebih banyak pinjaman; kedua-duanya menjejaskan keyakinan pelabur terhadap mata wang. Bagi individu, Profesor Kim menasihatkan strategi pelaburan defensif, dengan mengesyorkan portfolio yang banyak ditumpukan pada aset berdenominasi dolar untuk melindungi kekayaan daripada kenaikan kadar pertukaran yang diramalkan.
Gabungan faktor ini—pasaran FX yang secara struktur cetek, pendedahan dolar yang besar, rizab yang semakin susut dan kedudukan fiskal yang melemah—memberikan gambaran rumit tentang masa depan ekonomi Korea Selatan. Walaupun pihak berkuasa mengambil langkah untuk menguruskan turun naik segera, ketidakseimbangan asas yang dikenal pasti oleh IMF dan pakar domestik menunjukkan tekanan terhadap won berkemungkinan berterusan.
Inti Pati
- IMF melaporkan pendedahan aset dolar Korea adalah 25 kali ganda saiz pasaran FX dalam pesisirnya, sekali gus mewujudkan risiko turun naik yang tinggi.
- Won telah melemah menghampiri 1,480 bagi setiap dolar walaupun kerajaan berusaha campur tangan untuk menstabilkan mata wang itu.
- Taiwan menghadapi nisbah risiko lebih tinggi, melebihi 45 kali ganda, manakala Jepun mengekalkan nisbah lebih selamat, iaitu 15 kali ganda, berikutan kedalaman pasarannya.
- Tindakan pelabur beramai-ramai untuk melindung nilai ketika tempoh tekanan boleh membebankan pasaran dan mewujudkan kitaran kemerosotan mata wang yang mengukuhkan dirinya sendiri.
- Langkah dasar seperti peluasan aturan lindung nilai NPS dan produk hadapan runcit setakat ini gagal menghentikan kemerosotan mata wang.
- Pakar memberi amaran tentang kemungkinan krisis pertukaran asing, dengan merujuk rizab yang rendah berbanding KDNK dan kadar pertukaran tinggi yang diramalkan, iaitu 1,600 menjelang 2026.
- Penganalisis mencadangkan Korea mungkin memerlukan talian swap atau kemudahan repo Rizab Persekutuan AS untuk memastikan kecairan dolar mencukupi.