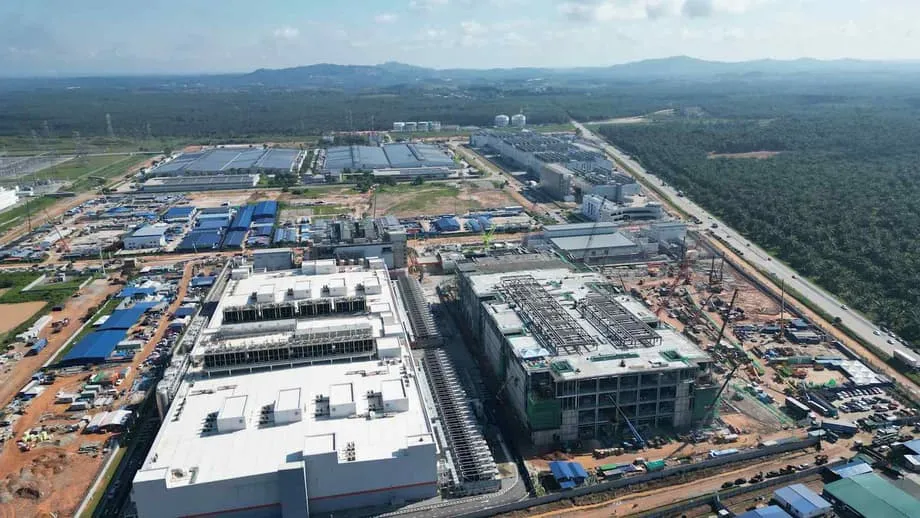
Lonjakan Kapasiti yang Mengubah Malaysia
Malaysia sedang mengalami salah satu pengembangan infrastruktur paling pesat dalam sejarah Asia Tenggara, dengan kapasiti pusat data negara itu dijangka meningkat lebih dua kali ganda menjelang akhir 2026. Menurut penyelidikan baharu daripada kumpulan hartanah Jones Lang LaSalle (JLL), lonjakan ini meletakkan Malaysia sebagai pasaran pusat data yang berkembang paling pesat di rantau Asia Pasifik, dengan merangkumi lebih dua pertiga daripada keseluruhan kapasiti pusat data yang sedang dibina di lima ekonomi terbesar Asia Tenggara.
Kandungan
- Lonjakan Kapasiti yang Mengubah Malaysia
- Mengapa Malaysia Menjadi Pilihan Utama Pusat Data di Rantau Ini
- Tekanan Infrastruktur Mengancam Pertumbuhan
- Persoalan Kedaulatan: Menempatkan atau Memiliki
- Pemain Global Membuat Pertaruhan
- Mengharungi Ketegangan Geopolitik
- Kesan Rantaian di Peringkat Serantau
- Perkara Utama
Angka-angka itu menunjukkan skala perubahan ini. Pasaran Pusat Data Malaysia, yang bernilai USD 6.14 bilion pada 2025, diunjurkan mencecah USD 11.40 bilion menjelang 2031, dengan kadar pertumbuhan tahunan terkompaun sebanyak 10.86%. Negara ini kini menempatkan kira-kira 51 pusat data kolokasi yang beroperasi dan sedang menambah kapasiti pada kadar yang mengatasi hab serantau tradisional seperti Singapura dan Hong Kong. Pertumbuhan ini bukan sekadar pengembangan infrastruktur digital, tetapi perubahan mendasar dalam cara firma teknologi global mendekati pasaran Asia.
Masanya bertepatan dengan kitaran super pelaburan global yang belum pernah berlaku sebelum ini. Tinjauan global JLL menunjukkan hampir 100 gigawatt pusat data baharu akan ditambah di seluruh dunia antara 2026 hingga 2030, sekali gus menggandakan kapasiti global. Dalam konteks ini, Malaysia muncul sebagai nod penting dalam seni bina pengkomputeran kecerdasan buatan, dengan menarik pelaburan daripada Microsoft, Google, Amazon, ByteDance, Nvidia dan Alibaba.
Mengapa Malaysia Menjadi Pilihan Utama Pusat Data di Rantau Ini
Beberapa faktor yang bergabung menjelaskan peningkatan mendadak Malaysia dalam hierarki pusat data. Pencetus paling segera ialah moratorium tiga tahun Singapura terhadap projek pusat data baharu, diikuti pelaksanaan spesifikasi pusat data hijau yang ketat oleh negara kota itu, sekali gus mengehadkan pengembangan di hab serantau tradisional. Ketika penggunaan awan global meningkat pesat semasa pandemik, firma teknologi yang mahukan kedudukan berhampiran ekosistem kewangan dan teknologi Singapura mendapati Malaysia sebagai alternatif yang menarik.
Faktor geografi memberikan kelebihan semula jadi kepada Malaysia. Negeri Johor di selatan, yang dipisahkan daripada Singapura oleh selat yang sempit, menawarkan tanah yang tersedia dan kos lebih rendah, sambil mengekalkan kelebihan kependaman untuk perkhidmatan kepada pasaran Asia Tenggara yang lebih luas. Cyberjaya, bandar teknologi yang ditetapkan Malaysia, menempatkan lebih 22 pusat data sedia ada dengan sembilan lagi kemudahan dirancang, sekali gus mengukuhkan kedudukannya sebagai hab utama infrastruktur digital negara.
Daya saing kos kekal sebagai tarikan utama. Kos pembinaan di Malaysia berkisar antara $8 juta hingga $10 juta bagi setiap megawatt, jauh lebih rendah berbanding Singapura. Perbezaan kos ini turut meliputi perbelanjaan operasi, meskipun perubahan dasar terkini sedang mengubah pertimbangannya. Pada Julai 2025, Malaysia melaksanakan tarif elektrik baharu yang menyasarkan pusat data secara khusus. Kemudahan berkapasiti melebihi 100 megawatt yang dikategorikan sebagai voltan ultra tinggi berdepan kemungkinan kenaikan kos tahunan sebanyak $15 juta hingga $20 juta bagi setiap kemudahan.
Kerajaan Perdana Menteri Anwar Ibrahim giat menarik pelaburan ini menerusi Pelan Hala Tuju Kecerdasan Buatan 2021, yang menetapkan ekosistem AI nasional sebagai keperluan penting bagi Malaysia mencapai status negara maju menjelang 2030. Belanjawan negeri 2026 memperuntukkan RM 2 bilion (kira-kira USD 490 juta) untuk membina awan AI berdaulat, sebagai sebahagian daripada komitmen lebih luas sebanyak RM 5.9 bilion bagi inisiatif penyelidikan, pembangunan, pengkomersialan dan inovasi berkaitan AI.
Tekanan Infrastruktur Mengancam Pertumbuhan
Di sebalik unjuran yang optimistik, ledakan pusat data Malaysia berdepan kekangan fizikal yang ketara. Agensi Tenaga Antarabangsa (IEA) mengenal pasti Malaysia sebagai titik tekanan penting dalam sistem tenaga global, dengan menyatakan bahawa pusat data boleh menyumbang sehingga satu perlima daripada pertumbuhan permintaan elektrik negara menjelang 2030. Unjuran ini meletakkan Malaysia sebaris dengan Jepun dan Amerika Syarikat sebagai negara yang corak penggunaan tenaganya bakal berubah paling ketara akibat infrastruktur pengkomputeran yang dipacu AI.
Keadaan di lapangan sudah pun membebankan sumber. Kekurangan air di Johor dan Selangor memaksa pihak berkuasa negeri memperlahankan kelulusan pembinaan pusat data baharu. Pusat data menggunakan air dalam jumlah besar untuk sistem penyejukan, dengan sebuah kemudahan yang dioptimumkan untuk AI berpotensi menggunakan sehingga 2 juta liter sehari. Microsoft, antara pelabur terbesar di rantau ini, mengunjurkan secara dalaman bahawa keperluan air globalnya untuk pusat data boleh meningkat sebanyak 150 peratus menjelang 2030, namun syarikat itu menyemak semula unjuran tersebut kepada angka lebih rendah selepas melaksanakan teknologi pemuliharaan baharu.
Bekalan elektrik pula menimbulkan cabaran yang lebih besar. Grid Malaysia banyak bergantung pada arang batu dan gas asli, sekali gus mewujudkan ketegangan antara komitmen sifar bersih negara dengan keperluan membekalkan tenaga kepada kemudahan baharu. Kerajaan merancang menambah kapasiti penjanaan elektrik menggunakan gas sebanyak enam hingga lapan gigawatt menjelang 2030 khusus untuk memenuhi permintaan pusat data, langkah yang berisiko mengikat negara kepada laluan intensif karbon. Kos pembinaan turut meningkat, dengan JLL meramalkan kenaikan global sebanyak 6 peratus kepada $11.3 juta bagi setiap megawatt pada 2026. Malaysia pula mengalami peningkatan kos tahunan sebanyak 5-7 peratus akibat inflasi dan perubahan peraturan.
Tempoh menunggu sambungan grid kini melebihi empat tahun di pasaran utama, mendorong pengendali meneroka aturan bekalan elektrik di belakang meter dan penyimpanan bateri di tapak. Gas asli dijangka memainkan peranan besar dalam mengurangkan kekangan grid, namun sesetengah syarikat hiperskala menolak penyelesaian ini atas dasar kelestarian. Sebagai tindak balas, Garis Panduan Pusat Data Hijau Malaysia di bawah Perbadanan Ekonomi Digital Malaysia (MDEC) mewajibkan Penilaian Impak Alam Sekitar bagi pembangunan berskala besar dan menggalakkan infrastruktur cekap tenaga.
Persoalan Kedaulatan: Menempatkan atau Memiliki
Strategi pusat data Malaysia mendedahkan ketegangan mendasar antara usaha menarik pelaburan asing dengan matlamat mencapai kedaulatan teknologi. Walaupun negara ini berjaya meletakkan dirinya sebagai lokasi bagi syarikat hiperskala antarabangsa, pengkritik berhujah bahawa keadaan ini berisiko mengunci Malaysia dalam peranan sebagai penyedia infrastruktur pasif, bukannya peserta aktif dalam revolusi AI.
Inisiatif awan AI berdaulat kerajaan bertujuan menangani ketidakseimbangan ini dengan memastikan model AI boleh dilatih, disimpan dan digunakan di bumi Malaysia di bawah pengawasan domestik. Namun, peruntukan RM 2 bilion untuk tujuan ini jauh lebih kecil berbanding komitmen antarabangsa. OpenAI mengumumkan hasrat untuk melabur USD 1.4 trilion dalam infrastruktur pengkomputeran sepanjang dekad akan datang, manakala Meta komited untuk membelanjakan lebih USD 600 bilion bagi infrastruktur di AS menjelang 2028. Bekas Presiden Trump mengumumkan pelaburan sektor swasta sehingga USD 500 bilion bagi infrastruktur AI pada Januari 2025.
Analisis menunjukkan banyak komitmen pusat data sedia ada di Malaysia tertumpu pada inferens (pelaksanaan model), bukannya latihan, yang memerlukan kuasa pengkomputeran dan cip khusus yang jauh lebih besar. Walaupun kemudahan inferens menjana nilai ekonomi, kemudahan ini tidak mengangkat Malaysia ke dalam kelompok negara “utara pengkomputeran” yang membentuk pembangunan model AI termaju. Perbezaan ini penting kerana kemudahan latihan lazimnya menghasilkan limpahan teknologi yang lebih besar dan peluang pekerjaan berkemahiran tinggi yang lebih banyak.
Persatuan Pusat Data Asia Pasifik mengunjurkan industri AI Malaysia akan mewujudkan 30,900 pekerjaan setahun menjelang 2030, termasuk jawatan bernilai tinggi untuk jurutera rangkaian, pakar infrastruktur awan dan profesional keselamatan ICT. Namun, penyelidikan menunjukkan pusat data mewujudkan pekerjaan paling sedikit bagi setiap kaki persegi berbanding mana-mana jenis kemudahan utama. Pusat data menggaji ribuan pekerja semasa pembinaan tetapi kurang daripada 200 orang ketika beroperasi. Kebimbangan semakin meningkat bahawa jawatan penyelidikan dan kejuruteraan akan diisi pekerja asing, sementara penduduk tempatan hanya mendapat peranan pembinaan sementara dan kerja penyelenggaraan peringkat rendah.
Pemain Global Membuat Pertaruhan
Microsoft antara pelabur paling agresif dalam infrastruktur digital Malaysia. Syarikat itu mengumumkan rancangan untuk menubuhkan rantau awan kedua, dinamakan “Asia Tenggara 3”, di Johor Bahru. Rantau itu akan menampilkan tiga zon ketersediaan dan dijangka mula beroperasi dalam tempoh dua hingga tiga tahun. Pengembangan ini berlaku walaupun Microsoft berdepan kekangan kapasiti yang serius di peringkat global, dengan Ketua Pegawai Teknologi Kevin Scott mengakui bahawa “mengatakan tekanan besar mungkin masih tidak cukup” untuk menggambarkan keupayaan syarikat membina infrastruktur dengan cukup pantas sejak pelancaran ChatGPT.
Microsoft bukan satu-satunya syarikat yang mengembangkan operasi. NTT DATA memperoleh tanah bernilai $88.5 juta daripada Tropicana Corporation Berhad pada Ogos 2024 untuk membangunkan kampus pusat data enam bangunan di Johor. Kemudahan pertamanya dijangka beroperasi menjelang 2027. Google, Amazon, ByteDance, Nvidia dan Alibaba semuanya telah membuat komitmen sumber yang besar kepada kemudahan di Malaysia, mewujudkan persaingan yang semakin ditentukan oleh ketersediaan tanah dan bekalan elektrik.
Di tengah-tengah lonjakan pelaburan asing ini, peneraju tempatan Bridge Data Centres (BDC) menunjukkan bahawa kapasiti tempatan mampu bersaing pada tahap tertinggi. Disokong Bain Capital, BDC mengendalikan kapasiti aktif lebih 300 megawatt di Malaysia, menjadikannya pengendali terbesar negara. Syarikat itu mengamalkan strategi integrasi menegak, dengan mengumpulkan kira-kira 600 paten berkaitan reka bentuk dan sistem pusat data serta mengekalkan keupayaan kejuruteraan dalaman dan tidak menyerahkan operasi kepada pihak luar.
Ketua Pegawai Eksekutif Bridge Data Centres, Eric Fan, menegaskan bahawa syarikatnya “bukan perniagaan hartanah”, sebaliknya syarikat teknologi yang menumpukan pada “penyelesaian termaju”. BDC menjangkakan tenaga kerjanya di Malaysia hampir berganda pada 2026 apabila kampus baharu mula beroperasi di Johor dan Lembah Klang. Syarikat itu menjalin kerjasama pendidikan dengan institusi seperti Singapore Institute of Management untuk membangunkan bakat serantau, walaupun Fan mengakui permintaan dipacu AI meningkatkan kos sebanyak 15-20 peratus berbanding reka bentuk sebelum AI, berikutan keperluan penyejukan cecair termaju.
Mengharungi Ketegangan Geopolitik
Kebangkitan Malaysia sebagai hab pusat data bertembung dengan persaingan teknologi AS-China yang semakin sengit. Sebagai antara rakan dagang terbesar China dalam ASEAN, Malaysia berdepan tekanan untuk mengekalkan hubungan ekonomi dengan Beijing sambil mengharungi kawalan eksport Washington yang semakin ketat terhadap GPU termaju serta kemungkinan tarif ke atas peralatan pusat data. Sekatan ini boleh memberi kesan besar kepada pembangunan AI Malaysia dengan meningkatkan kos dan mengehadkan akses kepada cip yang diperlukan.
Pada masa yang sama, sikap berkecuali Malaysia menjadikannya lokasi menarik bagi syarikat yang mahu mempelbagaikan rantaian bekalan demi mengurangkan risiko akibat tumpuan berlebihan. Syarikat China dilaporkan melihat Malaysia sebagai kemungkinan ruang untuk memintas kawalan eksport AS dengan mendapatkan cip termaju melalui negara ketiga. Dinamik ini mewujudkan cabaran pematuhan yang rumit bagi pihak berkuasa Malaysia yang cuba mengimbangi peluang ekonomi dengan realiti diplomatik.
Perjanjian Perdagangan Timbal Balik AS-Malaysia yang terkini mungkin merumitkan Strategi Semikonduktor Nasional Malaysia, yang bertujuan mengekalkan kedudukan negara dalam pengeluaran semikonduktor peringkat pertengahan sambil meningkatkan kerumitannya secara beransur-ansur. Pematuhan terhadap sekatan eksport AS boleh mengehadkan keupayaan Malaysia untuk bertindak sebagai perantara berkecuali dalam rantaian bekalan cip global, sekali gus berpotensi menjejaskan autonomi rantaian bekalan yang pada asalnya dibayangkan Putrajaya.
Pertimbangan geopolitik ini turut meliputi keselamatan tenaga. IEA memberi amaran bahawa serangan siber terhadap utiliti tenaga meningkat tiga kali ganda dalam tempoh empat tahun lalu dan semakin canggih dengan penggunaan AI. Apabila pusat data menjadi infrastruktur kritikal, kelemahannya terhadap ancaman fizikal dan siber turut meningkat, sekali gus memerlukan penyelarasan antara firma teknologi, pembekal tenaga dan agensi keselamatan negara.
Kesan Rantaian di Peringkat Serantau
Pengembangan Malaysia sedang mengubah dinamik persaingan di seluruh Asia Tenggara. Di Filipina, PLDT Inc. mengumumkan rancangan membina pusat data hiperskala 100 megawatt di Cavite. Pengerusinya, Manuel V. Pangilinan, secara jelas menyatakan matlamat untuk mengembangkan kapasiti “sekurang-kurangnya menyamai kapasiti Malaysia”. Kemudahan ke-12 PLDT itu dijadualkan mula dibina pada 2026 dan siap menjelang 2028, menandakan bahawa negara jiran melihat kapasiti Malaysia sebagai penanda aras kepentingan serantau.
Indonesia, Thailand dan Vietnam turut mempercepat pelaburan pusat data, dengan rantau Asia Pasifik diunjurkan menempatkan 40 peratus kapasiti pusat data global menjelang 2030. Kapasiti keseluruhan rantau ini dijangka mencapai kira-kira 30 gigawatt, didorong pelaburan sebanyak $800 bilion. Namun, kelebihan Malaysia sebagai peneraju awal dan kedudukannya yang dekat dengan Singapura memberikannya permulaan yang sukar ditandingi pesaing.
Persaingan serantau ini berlangsung ketika timbul kebimbangan kemungkinan lebihan bekalan. Sejak 2023, pusat data dan kelompok GPU dibina pada kadar yang mungkin melebihi permintaan AI dalam masa terdekat. Jika beban kerja AI tidak berkembang seiring pengembangan infrastruktur, industri ini boleh berdepan penyatuan dan pelarasan semula harga. Namun, analisis JLL mencadangkan bahawa peralihan daripada beban kerja latihan AI kepada inferens pada 2027 akan mengagihkan semula permintaan daripada kelompok berpusat kepada hab serantau yang tersebar, sekali gus berpotensi menyerap lebihan kapasiti di lokasi seperti Malaysia yang melayani pasaran Asia Tenggara yang lebih luas.
Perkara Utama
- Kapasiti pusat data Malaysia dijangka meningkat lebih dua kali ganda menjelang akhir 2026, merangkumi lebih dua pertiga daripada pembinaan baharu di Asia Tenggara
- Pasaran ini bernilai USD 6.14 bilion (2025) dan diunjurkan mencecah USD 11.40 bilion menjelang 2031
- Microsoft sedang membina rantau awan kedua di Johor Bahru, manakala pengendali tempatan Bridge Data Centres mempunyai kapasiti aktif melebihi 300 MW
- Kekurangan air di Johor dan Selangor serta kekangan grid elektrik memaksa pihak berkuasa memperlahankan kelulusan dan melaksanakan tarif elektrik baharu
- Tarif baharu (Julai 2025) meningkatkan kos tenaga sebanyak 10-14%, dengan kemudahan melebihi 100 MW berdepan kos tahunan tambahan sehingga $20 juta
- Malaysia berusaha mengimbangi usaha menarik pelaburan asing dengan kedaulatan teknologi menerusi inisiatif awan AI berdaulat bernilai RM 2 bilion
- Ketegangan geopolitik antara AS dan China mewujudkan cabaran pematuhan berkaitan akses kepada cip termaju dan kawalan eksport
- Rantau Asia Pasifik diunjurkan menempatkan 40% kapasiti pusat data global menjelang 2030, dengan Malaysia menerajui pertumbuhan di Asia Tenggara