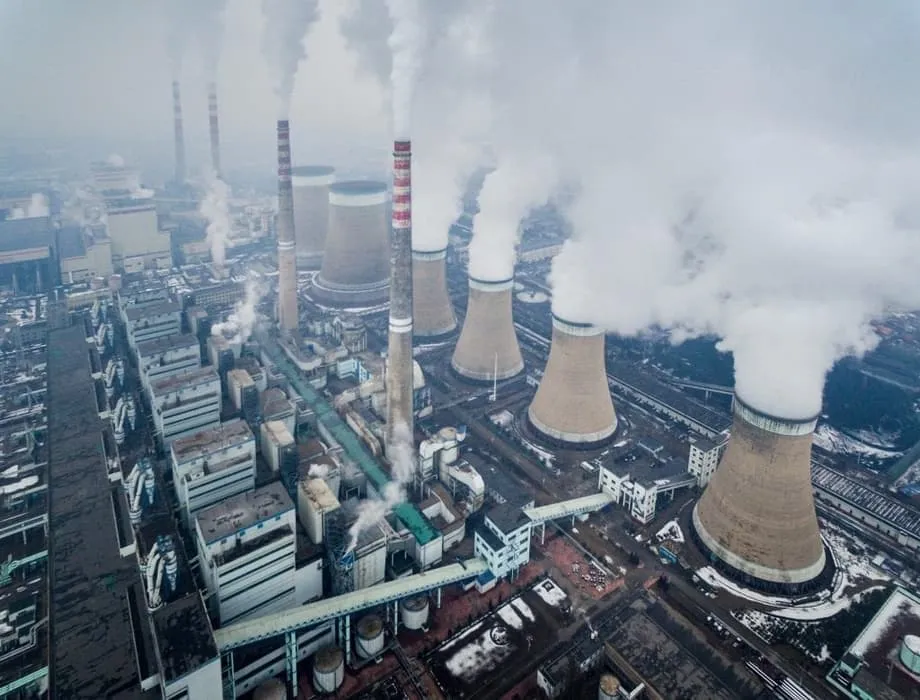
Percanggahan Besar
Pada 2025, China mencapai satu pencapaian luar biasa yang seolah-olah menandakan berakhirnya era arang batu. Negara itu memasang kapasiti solar baharu sebanyak 315 gigawatt dan kuasa angin sebanyak 119 gigawatt, menjadikan sumber bukan fosil mengatasi penjanaan terma buat kali pertama dalam sejarah. Sumber tenaga bersih kini merangkumi lebih 60% daripada jumlah kapasiti terpasang, manakala bahagian arang batu dalam penjanaan elektrik sebenar merosot ke paras terendah dalam sembilan tahun, iaitu 51% pada Jun.
Kandungan
Namun, dalam tempoh yang sama, China mula mengendalikan kapasiti kuasa arang batu baharu sebanyak 78 gigawatt, jumlah tahunan tertinggi dalam sedekad. Lebih 50 unit arang batu berskala besar, masing-masing dengan kapasiti penjanaan sekurang-kurangnya 1 gigawatt, mula beroperasi. Sebagai gambaran, 1 gigawatt boleh membekalkan kuasa kepada beberapa ratus ribu hingga lebih 2 juta rumah, bergantung pada corak penggunaan.
Skala pembinaan ini amat besar. Pada 2025 sahaja, kapasiti kuasa arang batu yang mula beroperasi di China melebihi jumlah yang dibina India sepanjang sedekad lalu.
Percanggahan ketara ini didedahkan dalam laporan bersama Centre for Research on Energy and Clean Air dan Global Energy Monitor. Analisis itu menyorot ketegangan utama yang dihadapi pelepas gas rumah hijau terbesar di dunia: meskipun tenaga bersih semakin menyingkirkan arang batu daripada grid, infrastruktur fizikal bahan api fosil itu terus berkembang pada kadar yang mengancam untuk mengikat pelepasan karbon selama beberapa dekad akan datang.
Pembinaan Tertinggi dalam Sedekad
Penambahan 78 gigawatt pada 2025 menandakan perubahan ketara berbanding trend kebelakangan ini. Sepanjang dekad sebelumnya, China memulakan operasi kurang daripada 20 unit arang batu berskala besar setiap tahun. Jumlah pada 2025 menandakan kembalinya tahap pembinaan yang tidak pernah dilihat sejak 2016, dengan unjuran menunjukkan penambahan setahun penuh mungkin melebihi 80 gigawatt.
Pada separuh pertama 2025 sahaja, sebanyak 21 gigawatt mula beroperasi, jumlah separuh tahun pertama tertinggi sejak 2016. Pembinaan kapasiti kuasa arang batu sebanyak 83 gigawatt dimulakan sepanjang tahun itu, manakala kerja bagi tambahan 46 gigawatt disambung semula, bersamaan dengan keseluruhan kapasiti kuasa arang batu Korea Selatan. Ini menunjukkan satu lagi gelombang projek akan siap pada 2026 dan 2027.
Cadangan projek baharu dan yang dihidupkan semula mencecah 161 gigawatt pada 2025, rekod tertinggi yang menandakan industri sedang berlumba mendapatkan kelulusan sebelum kemungkinan dasar diperketat. Menjelang akhir tahun, 291 gigawatt masih dalam perancangan pembangunan, sama ada sudah mendapat permit atau sedang dibina, bersamaan kira-kira 23% daripada armada arang batu China yang sedang beroperasi.
Pengembangan ini tertumpu di wilayah barat yang kaya dengan arang batu. Xinjiang, Mongolia Dalam dan Shaanxi mendahului dari segi projek yang mula beroperasi dan pembinaan yang dimulakan. Lebih tiga perempat projek yang baru diluluskan dibiayai syarikat perlombongan arang batu atau kumpulan tenaga yang menjalankan operasi perlombongan, demi mendapatkan permintaan stabil bagi hasil keluaran mereka hingga 2030 dan seterusnya.
Keselamatan Tenaga Mengatasi Matlamat Iklim
Sebab China terus membina loji arang batu berkait dengan gabungan kebimbangan terhadap keselamatan tenaga, cabaran struktur grid dan keutamaan ekonomi. Pada 2021 dan 2022, kemarau teruk di barat daya China mengurangkan pengeluaran kuasa hidro dengan mendadak, mencetuskan kekurangan bekalan elektrik yang memaksa kilang menghentikan operasi dan beberapa bandar melaksanakan catuan elektrik secara bergilir-gilir. Ingatan terhadap gangguan ini terus mempengaruhi keputusan dasar hari ini.
Suruhanjaya Pembangunan dan Pembaharuan Negara China, agensi utama perancangan ekonomi, menyatakan bahawa arang batu perlu memainkan peranan asas dan pengimbang yang penting untuk beberapa tahun akan datang. Kerajaan melihat arang batu sebagai sumber sandaran penting bagi kuasa angin dan solar, yang bergantung pada keadaan cuaca dan waktu siang. Falsafah ini, yang sering dirumuskan sebagai membina yang baharu sebelum meruntuhkan yang lama, mengutamakan kestabilan sepanjang peralihan.
Tekanan tambahan datang daripada usaha China untuk menguasai kecerdasan buatan dan pembuatan termaju. Pusat data dan kilang memerlukan bekalan kuasa beban asas yang boleh dipercayai, yang belum dapat dijamin oleh tenaga boleh baharu sahaja berikutan keterbatasan penyimpanan dan penghantaran tenaga ketika ini. Apabila lebih ramai daripada 1.4 bilion penduduk China menyertai golongan kelas menengah, permintaan terhadap penyaman udara dan peralatan elektrik terus meningkat, dengan penggunaan elektrik berkembang 3.7% pada separuh pertama 2025 sahaja.
Kekurangan bekalan elektrik pada 2021 dan 2022 mengukuhkan kebimbangan lama mengenai keselamatan tenaga. Beberapa kilang menghentikan pengeluaran buat sementara waktu dan sebuah bandar melaksanakan catuan elektrik secara bergilir-gilir. Kerajaan bertindak dengan memberi isyarat bahawa lebih banyak loji arang batu diperlukan, sekali gus mendorong peningkatan mendadak permohonan dan permit pembinaan.
Masalah Projek dalam Saluran Kelulusan
Kebanyakan lonjakan kapasiti pada 2025 berpunca daripada gelombang besar permohonan permit yang bermula pada 2022. Selepas kekurangan bekalan elektrik berlaku, kerajaan wilayah meluluskan lebih 100 gigawatt kapasiti kuasa arang batu setahun pada 2022 dan 2023, dengan purata dua projek baharu setiap minggu. Lonjakan ini didorong kebimbangan kerajaan tempatan terhadap keselamatan tenaga, bukannya sasaran karbon negara.
Qi Qin, penganalisis China di Centre for Research on Energy and Clean Air, menjelaskan mengapa pembinaan ini berterusan. "Sebaik sahaja permit dikeluarkan, sukar untuk membatalkan projek," katanya. Momentum birokrasi terus bergerak tanpa mengira perubahan keadaan pasaran. Tahap pembinaan pada 2024 mencecah paras tertinggi dalam 10 tahun, iaitu 94.5 gigawatt, sekali gus membuka jalan bagi lonjakan projek yang mula beroperasi pada 2025.
Walaupun hanya 25 gigawatt mendapat permit pada separuh pertama 2025, merosot daripada paras tertinggi pada tahun-tahun sebelumnya, projek baharu dan yang dihidupkan semula mencapai 75 gigawatt dalam tempoh itu, jumlah tertinggi dalam sedekad. Lonjakan kegiatan ini menandakan kemungkinan tekanan daripada industri untuk mengembangkan projek arang batu sebagai usaha terakhir sebelum tarikh akhir China mencapai kemuncak pelepasan karbon pada 2030.
Risikonya ialah tekanan politik dan kewangan mungkin menyebabkan loji terus beroperasi, sekali gus mengecilkan ruang bagi sumber kuasa lain. Menurut Qi, sama ada pengembangan kuasa arang batu China akhirnya meningkatkan pelepasan karbon bergantung pada sama ada peranan arang batu benar-benar dihadkan kepada sumber sandaran dan sokongan, bukannya penjanaan beban asas.
Pengecualian Global
Ketika China giat membina, kebanyakan negara lain bergerak ke arah bertentangan. China dan India bersama-sama menyumbang 87% daripada kapasiti kuasa arang batu baharu yang mula beroperasi di seluruh dunia pada separuh pertama 2025. Dalam tempoh yang sama, Kesatuan Eropah hampir menyamai jumlah keseluruhan loji yang ditamatkan pada 2023, dengan penutupan 2.5 gigawatt kapasiti. Ireland menjadi negara kelima EU yang menghentikan penggunaan kuasa arang batu sepenuhnya pada Jun 2025.
Di Amerika Latin, pembatalan cadangan projek di Honduras dan Brazil menyebabkan rantau itu tidak mempunyai sebarang cadangan loji arang batu aktif buat kali pertama dalam beberapa tahun. Ini menyusuli penyertaan Honduras dalam Powering Past Coal Alliance pada Mei. Amerika Syarikat, meskipun dasar berubah di bawah pentadbiran Trump, masih dijangka menamatkan operasi lebih banyak kapasiti arang batu pada 2025 berbanding 2024, dengan syarikat utiliti merancang penutupan hampir 100 gigawatt menjelang 2035.
Perbezaan ini mewujudkan landskap tenaga global yang terbahagi. Ekonomi maju sedang meleraikan infrastruktur arang batu secara sistematik, manakala China dan India mengembangkannya atas alasan keperluan pembangunan dan kestabilan grid. China sahaja menggunakan lebih separuh daripada keseluruhan arang batu yang dibakar di seluruh dunia, menjadikan keputusannya penting kepada trajektori pelepasan global.
Perkongsian peralihan tenaga yang adil sedang berkembang di Vietnam, Indonesia dan Afrika Selatan, dengan negara-negara ini meneruskan dua hala tuju serentak: mengekalkan penggunaan arang batu sambil merancang untuk menghentikannya secara berperingkat pada masa depan. Sebaliknya, China belum membincangkan secara terbuka garis masa untuk menghentikan penggunaan arang batu, menyebabkan bahan api itu terus berakar kukuh dalam sistem kuasanya.
Penjanaan Merosot Walaupun Kapasiti Meningkat
Di sinilah letaknya teka-teki utama: walaupun penambahan kapasiti mencatat rekod, peranan arang batu dalam campuran kuasa China sebenarnya semakin mengecil. Penjanaan kuasa arang batu merosot 2.9% pada separuh pertama 2025, manakala penjanaan solar dan angin masing-masing meningkat 20% dan 10.6%. Tenaga bersih memenuhi seluruh pertumbuhan bersih permintaan elektrik, menyebabkan bahagian arang batu dalam penjanaan merosot walaupun loji baharu mula beroperasi.
Purata loji arang batu di China kini beroperasi hanya 47% daripada masa, berbanding paras sejarah sekitar 70%. Kadar penggunaan yang semakin merosot ini menunjukkan lebihan kapasiti besar sedang terbentuk. Tim Buckley, pengarah badan pemikir Climate Energy Finance yang berpangkalan di Sydney, berkata purata loji kuasa arang batu di China beroperasi hanya 47% daripada masa pada 2025, rekod terendah. "Jika pemasangan tenaga boleh baharu dapat diteruskan hampir pada kadar semasa, dan kapasiti nuklear meningkat kepada 10 gigawatt setahun sepanjang dekad akan datang, kita akan menyaksikan penjanaan kuasa arang batu mendatar sebelum merosot secara perlahan," katanya.
Agensi Tenaga Antarabangsa mengunjurkan permintaan arang batu China akan merosot kepada 4,879 juta tan menjelang 2027 dan terus jatuh kepada 4,772 juta tan menjelang 2030. Menjelang 2030, tenaga boleh baharu dijangka membekalkan 49% elektrik China, mengatasi arang batu. Kemerosotan ini akan lebih daripada mengimbangi jangkaan peningkatan penggunaan arang batu di AS di bawah dasar semasa.
Sementara itu, China menambah kira-kira 74 gigawatt kapasiti penyimpanan tenaga baharu pada 2025, jumlah yang secara umumnya setanding dengan kapasiti kuasa arang batu yang mula beroperasi pada tahun yang sama. Peralihan kepada sumber sistem yang berasaskan fleksibiliti ini secara beransur-ansur mengurangkan peranan kuasa arang batu dalam memenuhi permintaan puncak dan mengimbangi grid.
Risiko Aset Terbengkalai
Dengan 291 gigawatt projek masih dalam perancangan dan kadar penggunaan menjunam, negara itu berdepan kemungkinan berlakunya gelombang aset terbengkalai, iaitu loji kuasa yang tidak lagi berdaya maju dari segi ekonomi sebelum kos pembinaannya dapat dilunaskan. Lonjakan pada 2025 mencerminkan usaha tergesa-gesa pihak berkepentingan industri arang batu untuk memajukan projek sebelum sekatan dasar diperketat, yang berpotensi membazirkan pelaburan dan mengehadkan pembangunan tenaga boleh baharu.
Faktor struktur melindungi arang batu walaupun daya saing ekonominya merosot. Grid kuasa wilayah mengikat bekalan arang batu melalui kontrak pembelian jangka sederhana hingga panjang serta perjanjian bekalan arang batu yang mewajibkan syarikat utiliti menggunakan bahan api itu tanpa mengira kos. Mekanisme pembayaran kapasiti memberi ganjaran berdasarkan kapasiti arang batu terpasang, bukannya fleksibiliti atau prestasi sebenar. Aturan ini melindungi loji arang batu daripada persaingan pasaran, sedangkan pembangun tenaga angin dan solar terpaksa berdepan turun naik harga dan permintaan yang tidak menentu.
Akibatnya, pengurangan pengeluaran tenaga boleh baharu semakin meningkat. Suku terakhir 2024 berkemungkinan mencatat kadar pengurangan pengeluaran sekitar 5.5%, berbanding 3.2% yang dilaporkan secara rasmi, dan keadaan ini dikaitkan dengan kekangan struktur, bukannya cuaca. Armada loji kuasa arang batu yang besar dengan peraturan pengagihan bekalan yang tidak fleksibel berisiko terus mengikat arang batu dalam sistem dan mengecilkan ruang operasi tenaga bersih.
Penutupan loji juga ketinggalan berbanding sasaran. Hanya 1 gigawatt kapasiti ditamatkan pada separuh pertama 2025, menjadikan jumlah keseluruhan 16 gigawatt sejak 2021. Untuk mencapai sasaran Rancangan Lima Tahun Ke-14, iaitu menamatkan operasi 30 gigawatt menjelang akhir 2025, sebanyak 13 gigawatt perlu ditutup pada separuh kedua tahun itu, sesuatu yang menurut penganalisis semakin sukar dicapai.
Persimpangan Rancangan Lima Tahun Ke-15
Komitmen iklim China untuk 2030 kini menjadi taruhan. Negara itu berikrar untuk mencapai kemuncak pelepasan karbon sebelum 2030 dan mencapai neutraliti karbon menjelang 2060. Menurut penganalisis, untuk mencapai matlamat ini, pelepasan sektor kuasa tidak boleh meningkat antara 2025 dengan 2030, sekali gus memerlukan peralihan segera daripada pembinaan loji arang batu baharu kepada penamatan operasi kapasiti sedia ada secara berperingkat.
Rancangan Lima Tahun Ke-15, yang meliputi tempoh 2026 hingga 2030 dan dijangka diluluskan pada Mac, merupakan ruang dasar yang penting. Para penyelidik menggesa Beijing menetapkan sasaran jelas untuk memuncakkan pelepasan sektor kuasa, menghentikan kelulusan loji arang batu baharu dan mempercepat penamatan operasi unit yang sudah usang, tidak cekap atau kurang digunakan. Tanpa menghentikan pertumbuhan bersih kapasiti kuasa arang batu, China berisiko mengekalkan halangan struktur terhadap peralihan tenaga.
Presiden Xi Jinping dijangka mengumumkan Sumbangan Ditentukan Negara China, iaitu komitmen negara itu untuk mengurangkan pelepasan gas rumah hijau menjelang 2035, sebelum sidang kemuncak iklim COP30 di Brazil. Butiran lanjut juga dijangka dimasukkan dalam Rancangan Lima Tahun itu. Hala tuju dasar ini penting untuk menentukan trajektori sektor kuasa arang batu China dan, seiring dengannya, trajektori pelepasan karbon negara itu.
Dalam konteks ini, Rancangan Lima Tahun Ke-15 bukan sekadar satu lagi kitaran perancangan, tetapi peluang penentu untuk menetapkan semula peranan kuasa arang batu agar selaras dengan matlamat jangka panjang China dari segi ekonomi, iklim dan keselamatan tenaga. Tanpa pembaharuan, negara itu berisiko membiarkan pelaburan berbilion-bilion dalam arang batu terbengkalai, di samping gagal mencapai sasaran iklimnya.
Perkara Utama
- China memulakan operasi kapasiti kuasa arang batu baharu sebanyak 78 gigawatt pada 2025, jumlah tahunan tertinggi dalam sedekad, sambil menambah 315 gigawatt kapasiti solar dan 119 gigawatt kapasiti angin.
- Pengembangan ini berpunca daripada lonjakan kelulusan permit pada 2022-2023 selepas kekurangan bekalan elektrik akibat kemarau dan kekangan bekalan. Cadangan baharu dan yang dihidupkan semula mencecah rekod tertinggi sebanyak 161 gigawatt pada 2025.
- China dan India bersama-sama menyumbang 87% daripada penambahan kapasiti arang batu global, manakala EU, AS dan Amerika Latin menghentikan penggunaan bahan api itu secara berperingkat.
- Walaupun pembinaan baharu berterusan, bahagian arang batu dalam penjanaan elektrik merosot kepada 51% pada pertengahan 2025, paras terendah dalam sembilan tahun, apabila pertumbuhan tenaga boleh baharu memenuhi seluruh peningkatan permintaan dan penggunaan loji jatuh kepada 47%.
- Dengan 291 gigawatt projek masih dalam perancangan pembangunan, China berdepan risiko aset terbengkalai dan lebihan kapasiti melainkan Rancangan Lima Tahun Ke-15 (2026-2030) mengehadkan pengembangan arang batu.
- Agensi Tenaga Antarabangsa meramalkan permintaan arang batu China akan mula merosot menjelang 2027, sekali gus menimbulkan persoalan tentang kewajaran ekonomi untuk meneruskan pembinaan.