Krisis Selat Hormuz Mendedahkan Rantaian Bekalan yang Rapuh
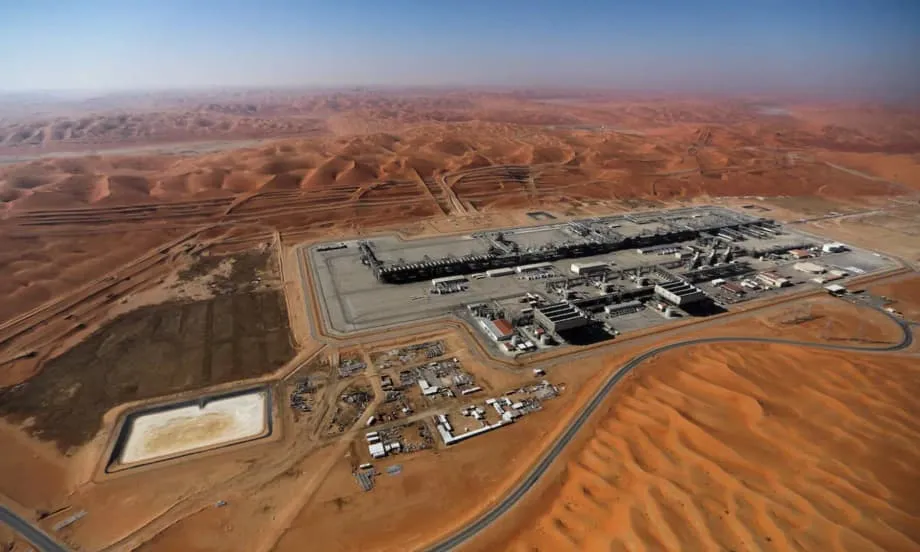
Apabila peluru berpandu dan dron mula menyasarkan kemudahan minyak di seluruh Teluk Parsi pada awal Mac 2026, pasaran tenaga Asia bertindak balas pantas, sekali gus mendedahkan betapa rapuhnya keselamatan tenaga rantau ini. Konflik antara Iran dengan gabungan AS-Israel segera berkembang daripada pertempuran ketenteraan serantau menjadi krisis tenaga besar-besaran bagi rantau pengimport minyak terbesar di dunia. Dengan Selat Hormuz pada hakikatnya disekat dan pengeluaran LNG Qatar terhenti, Asia berdepan gangguan bekalan yang boleh melumpuhkan ekonomi dari Tokyo hingga Jakarta.
Kandungan
Angka-angka menunjukkan gambaran yang membimbangkan. Asia membeli lebih daripada empat perlima daripada keseluruhan minyak mentah yang dihasilkan di Timur Tengah, dengan 90 peratus penghantaran itu melalui Selat Hormuz yang sempit. Laluan laut yang memisahkan Semenanjung Arab daripada Iran ini mengendalikan kira-kira 20 peratus penghantaran minyak global dan gas asli cecair. Apabila laluan air itu tidak lagi selamat untuk kapal tangki, kesannya merebak ke seluruh Pasifik dalam beberapa hari, bukannya minggu.
Hampir serta-merta, gelombang kejutan ekonomi mula dirasai. Harga spot LNG di Asia melonjak kepada kira-kira $23.80 bagi setiap juta unit terma British, hampir dua kali ganda paras beberapa minggu sebelumnya. Harga minyak mentah Brent melonjak melepasi $100 setong, dengan penganalisis memberi amaran kemungkinan kenaikan hingga $150 jika konflik berterusan. Bagi rantau yang mengimport rekod 25 juta tong sehari pada 2025, dengan hampir 60 peratus daripadanya berasal dari Timur Tengah, hitungannya tidak mengenal belas. Setiap hari selat itu terus ditutup berisiko menyebabkan jutaan tong minyak mentah sulfur tinggi, yang kilang penapisan Asia direka khusus untuk memprosesnya, terkandas.
Skala Kebergantungan Melebihi Sekadar Statistik
Data daripada firma analitik perkapalan Kpler menunjukkan betapa mendalamnya kebergantungan itu. Pada 2025, Asia mengimport 14.74 juta tong minyak mentah Timur Tengah sehari, iaitu hampir 60 peratus daripada jumlah pembelian rantau itu. Arab Saudi, Emiriah Arab Bersatu dan Iraq merupakan pembekal utama, dengan penghantaran minyak mentah yang lazimnya mengambil masa 30 hingga 40 hari untuk tiba di pelabuhan Asia Utara, manakala perjalanan ke India mengambil masa kurang seminggu kerana kedudukan geografinya yang berdekatan.
Namun, hubungan ini jauh lebih mendalam daripada sekadar angka import. Dalam kalangan pembeli utama, Jepun dan Korea Selatan menunjukkan tahap kerentanan paling ketara. Jepun mendapatkan kira-kira 95 peratus minyak mentahnya dari Timur Tengah, manakala Korea Selatan bergantung pada rantau itu untuk kira-kira 70 peratus minyak dan 20 peratus LNG. Malah Singapura, hab minyak utama Asia, meningkatkan kebergantungannya pada minyak Timur Tengah kepada lebih 70 peratus pada 2025, berbanding kira-kira 50 peratus pada 2024, susulan siapnya peluasan kilang penapisan Exxon Mobil yang memerlukan bekalan minyak berat.
China, meskipun merupakan pengimport minyak mentah terbesar dunia dan mempunyai portfolio pembekal yang lebih pelbagai, masih mendapatkan kira-kira separuh daripada import lautannya dari Timur Tengah, berjumlah 5.4 juta tong sehari. Walaupun Beijing menjalin hubungan dengan Rusia, Iran dan Kanada, serta mengekalkan pengeluaran domestik yang besar, melebihi 4 juta tong sehari, jumlah besar minyak mentah Timur Tengah yang mengalir ke pelabuhan China menegaskan eratnya integrasi struktur ekonomi Asia dengan pengeluar Teluk.
Kekangan Teknikal dan Rantaian Kontrak
Persoalan mengapa Asia tidak boleh beralih begitu sahaja kepada pembekal alternatif mendedahkan jaringan kekangan teknikal, ekonomi dan infrastruktur yang rumit. Kebanyakan kilang penapisan Asia beroperasi dengan unit penyahsulfuran yang dikonfigurasi khusus untuk memproses minyak mentah sulfur tinggi dari Timur Tengah. Minyak ini lazimnya dijual pada harga diskaun berbanding minyak gred sulfur rendah, sekali gus membolehkan penapis memperoleh margin lebih tinggi. Minyak mentah Timur Tengah juga mengandungi sejumlah besar minyak bahan api, yang boleh diproses menjadi petrol dan diesel atau digunakan sebagai bahan api kapal di pelabuhan pengisian bahan api global seperti Singapura dan Zhoushan.
Beralih kepada minyak mentah dari Afrika Barat atau benua Amerika menimbulkan halangan besar. Penghantaran minyak dari rantau ini mengambil masa 45 hingga 60 hari untuk sampai ke China, berbanding kira-kira 25 hari melalui Selat Hormuz. Lebih penting lagi, perubahan gred minyak mentah mengganggu pengeluaran produk bertapis dan keperluan pengadunan bahan api. Seperti yang dijelaskan perunding tenaga Adi Imsirovic, memperkenalkan minyak mentah baharu ke dalam kilang penapisan memerlukan perubahan pada titik pemotongan, protokol pengadunan petrol dan parameter operasi.
Kerjanya memang sukar," katanya. "Sebab itulah usaha mempelbagaikan bekalan di banyak negara sangat lemah.
Menambah rumit keadaan, kebanyakan penapis Asia mengikat lebih 50 peratus keperluan minyak mentah mereka melalui kontrak jangka panjang yang bertujuan memastikan bekalan stabil. Perjanjian ini, yang memberikan kepastian harga semasa operasi biasa, menjadi beban ketika krisis geopolitik, sekali gus mengehadkan keupayaan mendapatkan kargo alternatif walaupun tersedia di pasaran spot.
Kerentanan Negara: Dari Tokyo hingga New Delhi
Krisis ini memberi kesan berbeza kepada setiap ekonomi Asia, bergantung pada paras rizab, kepelbagaian pembekal dan dasar tenaga domestik. Jepun mempunyai antara jaringan keselamatan tenaga paling canggih di dunia, dengan rizab kecemasan yang mencukupi untuk menampung penggunaan selama 254 hari, terdiri daripada simpanan milik kerajaan dan stok simpanan sektor swasta yang diwajibkan. Namun, penampan ini wujud khususnya kerana kerentanan Jepun yang amat tinggi: negara itu bergantung pada Timur Tengah untuk lebih 90 peratus minyak mentahnya, dan tiga perempat daripada import tersebut melalui Selat Hormuz. Dengan permintaan petrol yang merosot, penapis Jepun keberatan melabur dalam naik taraf yang diperlukan untuk memproses minyak mentah alternatif seperti minyak berat TMX dari Kanada.
Korea Selatan menghadapi kekangan yang serupa. Negara itu mengekalkan rizab strategik yang mencukupi untuk 208 hari penggunaan, diuruskan oleh Perbadanan Minyak Nasional Korea. Namun, kerajaan telah mengaktifkan pasukan petugas krisis Timur Tengah yang beroperasi sepanjang masa ketika won menjunam ke paras terlemahnya sejak krisis kewangan global 2008. Seoul kini menggunakan dana negara untuk mensubsidi kos pengangkutan kapal tangki yang mengambil laluan lebih jauh mengelilingi Tanjung Harapan bagi mengelakkan zon konflik.
Keadaan India lebih tidak menentu. Dengan gua simpanan strategik bawah tanah yang hanya menampung kira-kira sembilan hari bekalan dan jumlah rizab yang mencukupi untuk 50 hingga 60 hari, negara itu bergegas mendapatkan minyak mentah Urals Rusia yang dijual pada harga diskaun, yang kini merangkumi hampir 40 peratus importnya. Washington memberikan New Delhi tempoh penangguhan selama sebulan untuk membeli minyak Rusia selepas Presiden Donald Trump mengancam mengenakan tarif punitif, tetapi kebergantungan India pada pembekal Timur Tengah yang berdekatan untuk 55 peratus minyaknya menyebabkan negara itu terdedah kepada gangguan berpanjangan.
Negara-negara Asia Tenggara menunjukkan tahap kerentanan yang berbeza-beza. Thailand mempunyai bekalan yang mencukupi untuk lebih 60 hari dan telah membekukan harga diesel domestik menggunakan Dana Bahan Api Minyaknya. Filipina, yang mendapatkan 96 peratus minyaknya dari Teluk Parsi, mempunyai bekalan kira-kira 60 hari bagi pelbagai jenis bahan api, tetapi telah melaksanakan langkah kecemasan termasuk subsidi bahan api dan laluan bas tanpa tambang. Indonesia hanya mempunyai rizab untuk 21 hingga 25 hari, manakala penampan petroleum Vietnam antara yang paling tipis di Asia, kurang daripada 20 hari, dengan rizab nasional khusus hanya mencukupi untuk 7 hingga 9 hari import bersih.
Dimensi Gas Asli
Walaupun minyak mentah mendominasi tajuk berita, pasaran LNG menunjukkan kerentanan yang sama ketara. Asia sangat bergantung pada bekalan gas dari Timur Tengah, dengan Qatar sebagai pembekal utama sehingga serangan dron Iran memaksa penutupan kemudahan pengeluaran Ras Laffan. Penghentian itu menyebabkan pembeli berebut mendapatkan kargo gantian dalam pasaran yang harga spotnya melonjak ke paras tertinggi sejak 2023.
Empat ekonomi Asia iaitu China, India, Jepun dan Korea Selatan menyumbang 75 peratus aliran minyak dan 59 peratus aliran LNG melalui Selat Hormuz. Bangladesh, Pakistan dan Taiwan juga antara destinasi utama LNG yang dihantar melalui laluan sempit itu. Apabila Qatar mengisytiharkan keadaan kahar bagi kontrak jangka panjang susulan serangan Iran, negara yang kekurangan wang seperti Bangladesh berdepan krisis penjanaan kuasa serta-merta. Keadaan ini mengingatkan kepada situasi 2022, apabila pembeli Asia yang sensitif terhadap harga ditewaskan oleh pesaing Eropah dalam bidaan, lalu mengakibatkan gangguan bekalan elektrik yang meluas.
Struktur pasaran LNG memburukkan lagi risiko ini. Berbanding minyak yang mempunyai pasaran global yang agak cair, rantaian bekalan LNG melibatkan terminal tetap dan kontrak jangka panjang yang sukar dialihkan dengan pantas. Apabila Filipina dan Vietnam melancarkan terminal LNG pertama mereka pada 2023, dan Thailand meningkatkan import sebanyak 40 peratus, kedua-duanya pada hakikatnya menukar risiko saluran paip kepada kerentanan terhadap laluan laut sempit. Dengan lebih 80 peratus minyak dan LNG yang melalui Selat Hormuz menuju ke pasaran Asia, rantau ini telah menumpukan risiko keselamatan tenaganya pada satu koridor geografi.
Gelombang Kejutan Ekonomi dan Tindak Balas Dasar
Krisis tenaga ini mencetuskan kesan ekonomi serta-merta di seluruh Asia, mewujudkan apa yang digambarkan penganalisis sebagai kitaran buruk kejatuhan nilai mata wang dan kenaikan inflasi pengguna. Apabila kos import tenaga yang didenominasikan dalam dolar melonjak, mata wang tempatan melemah berbanding dolar AS, lalu menjadikan pembelian bahan api seterusnya lebih mahal dalam mata wang tempatan. Peso Filipina, baht Thailand, won Korea dan rupee India semuanya menunjukkan kerentanan ketara terhadap turun naik harga minyak dan kemerosotan imbangan dagangan.
Kerajaan menggunakan pelbagai mekanisme fiskal untuk mengurangkan kesannya. Indonesia memperuntukkan 381 trilion rupiah ($22.4 bilion) untuk subsidi bahan api dalam belanjawan 2026, berdasarkan andaian harga minyak $70 setong; andaian yang kini tidak lagi terpakai apabila harga melebihi $100. Malaysia mengekalkan subsidi yang besar untuk menetapkan harga bahan api RON95 pada RM1.99 seliter, namun Perdana Menteri Anwar Ibrahim memberi amaran bahawa subsidi itu tidak dapat dikekalkan selama-lamanya jika konflik berterusan. Filipina melaksanakan minggu kerja sementara selama empat hari dan subsidi bahan api Pantawid Pasada untuk sektor pengangkutan dan pertanian.
Thailand berdepan unjuran kerugian KDNK sebanyak 0.15 peratus akibat kenaikan harga minyak, dengan anggaran menunjukkan kenaikan $10 setong boleh meningkatkan inflasi sebanyak 0.5 mata peratusan. Bank of Thailand campur tangan dalam pasaran pertukaran asing untuk menstabilkan baht, manakala Pihak Berkuasa Kewangan Singapura menilai kesannya terhadap ekonomi yang kos tenaganya hanya merangkumi 3 hingga 3.5 peratus daripada indeks harga pengguna, sekali gus menawarkan sedikit perlindungan daripada lonjakan inflasi yang meluas.
Keperluan Mendesak Tenaga Bersih
Ketika ibu kota Asia bergelut dengan gangguan bekalan serta-merta, penganalisis tenaga menegaskan bahawa satu-satunya penyelesaian mampan ialah mempercepat peralihan kepada tenaga bersih yang dijana dalam negara. Krisis semasa merupakan kejutan tenaga besar kedua dalam tempoh empat tahun, selepas pergolakan pada 2022 yang dicetuskan oleh pencerobohan Rusia ke atas Ukraine. Namun, banyak negara bertindak balas terhadap episod itu dengan meningkatkan import LNG dan bukannya tenaga boleh baharu.
Penyelidikan Zero Carbon Analytics menunjukkan Jepun menghadapi risiko gangguan paling langsung kerana bahagian aliran minyak dan gasnya yang tinggi melalui Selat Hormuz serta kebergantungan pada bahan api fosil, diikuti Korea Selatan, India dan China. Namun, analisis itu juga mendapati negara yang paling lambat beralih kepada tenaga boleh baharu menghadapi risiko jangka panjang terbesar. Pada 2023, tenaga boleh baharu hanya merangkumi 9 peratus daripada campuran tenaga Korea Selatan, jauh di bawah purata 33 peratus dalam kalangan negara anggota OECD. Jepun pula lebih bergantung pada bahan api fosil berbanding mana-mana negara G7 lain dalam tempoh yang sama.
China menawarkan model yang berbeza, setelah menerajui pertumbuhan tenaga angin dan solar global pada 2024 dengan kapasiti penjanaan masing-masing meningkat 45 peratus dan 18 peratus. Dengan menggalakkan penggunaan elektrik dalam pengangkutan dan memperluas kapasiti tenaga boleh baharu domestik, Beijing telah mewujudkan perlindungan separa daripada turun naik harga bahan api fosil, walaupun negara itu kekal sebagai pengimport minyak terbesar dunia. Filipina baru-baru ini mengutamakan tenaga boleh baharu melalui lelongan tenaga hijau berpusat dan pelonggaran peraturan pelaburan asing, menjadikan solar kelas aset yang berkembang paling pesat serta mengetepikan projek LNG yang lebih mahal.
Pakar tenaga menyatakan projek solar berskala besar merupakan sumber penjanaan elektrik termurah di Asia berdasarkan kos tenaga teraras, dengan jangka hayat 25 hingga 30 tahun dan keperluan penyelenggaraan minimum. Pengalaman Eropah selepas 2022 menunjukkan manfaat ekonominya: dengan mengurangkan permintaan gas melalui penambahan tenaga angin dan solar, benua itu menjimatkan kira-kira €12 bilion. Bagi negara-negara ASEAN, yang lebih 99 peratus potensi tenaga angin dan solarnya masih belum dimanfaatkan, krisis semasa menegaskan bahawa tenaga bersih bukan sekadar keperluan iklim, tetapi juga keperluan keselamatan negara.
Perkara Utama
- Asia mengimport hampir 60 peratus minyak mentahnya dari Timur Tengah, dengan 90 peratus penghantaran tersebut melalui Selat Hormuz
- Jepun mendapatkan 95 peratus minyaknya dari Timur Tengah, manakala Korea Selatan bergantung pada rantau itu untuk 70 peratus minyak dan 20 peratus LNG
- Kilang penapisan Asia dikonfigurasi secara teknikal untuk memproses minyak mentah sulfur tinggi dari Timur Tengah, menjadikan pertukaran pembekal dengan pantas sukar dan mahal
- Paras rizab strategik berbeza dengan ketara di seluruh rantau, daripada penampan 254 hari Jepun hingga bekalan kurang daripada 20 hari di Vietnam
- Penghentian pengeluaran LNG Qatar mendedahkan kebergantungan Asia pada gas Timur Tengah, dengan harga spot berganda dan catuan bekalan menjejaskan pengguna industri
- Kesan ekonomi termasuk kejatuhan nilai mata wang, tekanan inflasi dan peningkatan bil subsidi kerajaan di seluruh Asia Tenggara
- Penganalisis berpendapat bahawa mempercepat penggunaan tenaga boleh baharu menawarkan satu-satunya perlindungan mampan daripada kejutan bekalan geopolitik pada masa depan