Kekurangan Bekalan Belum Pernah Berlaku
Ledakan kecerdasan buatan global telah mencetuskan kekurangan cip memori yang serius, sekali gus mengubah industri semikonduktor dan memaksa syarikat teknologi terbesar Korea Selatan membuat keputusan strategik yang sukar. Samsung Electronics dan SK hynix, yang bersama-sama menguasai kira-kira dua pertiga pasaran cip memori global, meningkatkan pelaburan secara mendadak di kemudahan pembuatan mereka di China meskipun ketegangan geopolitik semakin memuncak dan kawalan eksport Amerika Syarikat semakin ketat. Langkah itu merupakan tindak balas terancang terhadap krisis bekalan yang melonjakkan harga memori dan menyebabkan pengeluar bergelut memenuhi permintaan pusat data AI, sementara pasaran telefon pintar dan komputer peribadi pula kekurangan komponen penting.
Kandungan
Penganalisis industri menyifatkan keadaan semasa sebagai kekurangan memori paling teruk dalam tempoh 15 tahun. Goldman Sachs baru-baru ini menaikkan anggaran kekurangan bekalan DRAM pada 2026 kepada 4.9 peratus daripada jumlah permintaan, berbanding ramalan awal sebanyak 3.3 peratus, sambil menjangkakan kekurangan memori kilat NAND mencecah 4.2 peratus. Bank pelaburan itu menyifatkan pasaran sedang berdepan keadaan paling ketat sejak penghujung 2000-an. Krisis bekalan ini tercetus apabila pertumbuhan pesat infrastruktur AI mewujudkan permintaan yang tidak pernah puas terhadap memori lebar jalur tinggi (HBM), iaitu cip khusus yang dipasang bersama unit pemprosesan grafik di pusat data yang menjalankan model bahasa besar. Cip HBM disusun secara menegak dalam konfigurasi tiga dimensi bagi membolehkan kadar pemindahan data pantas yang diperlukan untuk pengiraan AI, menjadikannya jauh lebih rumit dan bernilai berbanding produk memori konvensional.
Apabila pengeluar mengutamakan komponen AI yang menguntungkan ini, pengeluaran cip memori konvensional yang digunakan dalam elektronik pengguna merosot dengan ketara. Kekurangan itu meliputi hampir semua kategori memori, daripada cip kilat dalam pemacu USB hingga DRAM canggih yang menggerakkan pelayan. Menurut firma penyelidikan pasaran TrendForce, harga dalam sesetengah segmen meningkat lebih dua kali ganda sejak Februari, manakala harga kontrak DRAM dijangka naik 55 hingga 60 peratus pada suku semasa. Krisis berganda ini mengancam untuk menaikkan harga peranti, melambatkan projek infrastruktur digital bernilai ratusan bilion dolar dan berpotensi memperlahankan peningkatan produktiviti berasaskan AI ketika ekonomi sedang berdepan tekanan inflasi dan ketidaktentuan tarif perdagangan.
Menghidupkan Semula Pangkalan Pengeluaran Sedia Ada
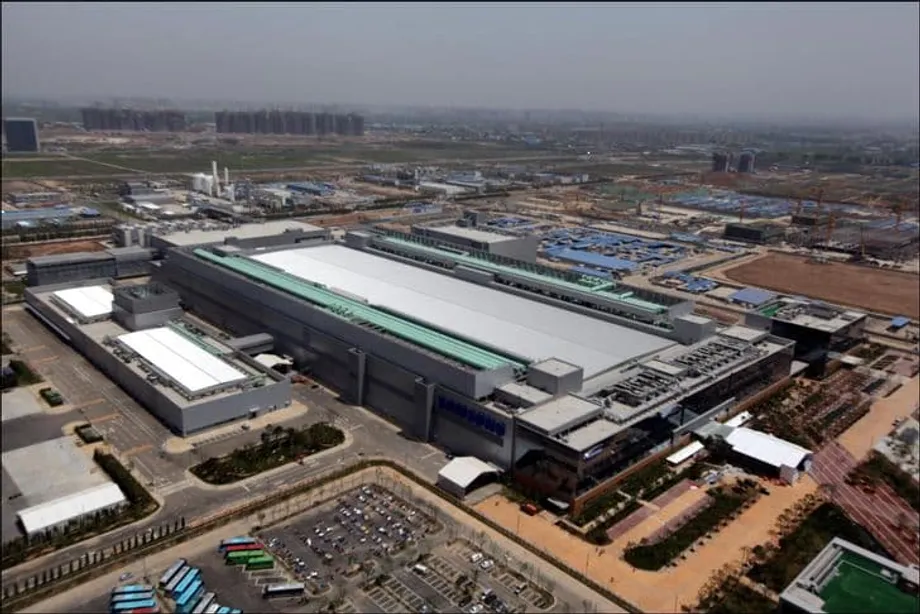
Samsung Electronics melaburkan 465.4 bilion won, bersamaan kira-kira $308.8 juta, di kilang fabrikasi cipnya di Xi'an, wilayah Shaanxi pada 2025, iaitu peningkatan 67.5 peratus berbanding tahun sebelumnya, menurut laporan tahunan syarikat yang difailkan kepada Perkhidmatan Penyeliaan Kewangan Korea Selatan. Kemudahan itu, satu-satunya kilang cip memori Samsung di luar negara, menyumbang kira-kira 40 peratus daripada pengeluaran memori kilat NAND global syarikat. Pelaburan itu menandakan penyambungan semula perbelanjaan yang ketara selepas terhenti selama empat tahun antara 2020 hingga 2023, ketika syarikat itu sebahagian besarnya menghentikan perbelanjaan modal di tapak tersebut selepas melaburkan 698.4 bilion won pada 2019.
SK hynix melaksanakan strategi pengembangan yang lebih agresif di operasi Chinanya. Syarikat itu melaburkan 581.1 bilion won di kilangnya di Wuxi, wilayah Jiangsu, meningkat 102 peratus tahun ke tahun, dan mencurahkan 440.6 bilion won ke kemudahannya di Dalian, wilayah Liaoning, meningkat 52 peratus berbanding paras 2024. Kilang di Wuxi menghasilkan lebih 30 peratus daripada keseluruhan keluaran memori capaian rawak dinamik SK hynix, manakala kemudahan di Dalian menjadi pangkalan utama pengeluaran NAND syarikat. Seperti Samsung, SK hynix tidak membuat sebarang pelaburan di kedua-dua kemudahan China itu pada 2023 sebelum meningkatkan perbelanjaan secara mendadak dalam tempoh dua tahun lalu untuk menangani kekurangan bekalan.
Keputusan untuk mengembangkan kemudahan sedia ada di China dan bukannya membina kilang baharu di tempat lain mencerminkan realiti praktikal pembuatan semikonduktor. Kemudahan fabrikasi moden memerlukan tiga hingga lima tahun untuk dibina, dilengkapi dan mencapai pengeluaran penuh. Memandangkan kekurangan yang didorong AI memerlukan tindakan segera, mengoptimumkan infrastruktur sedia ada merupakan satu-satunya cara yang berdaya maju untuk meningkatkan bekalan dengan pantas. Kilang di Xi'an dan Wuxi melibatkan pelaburan besar yang telah dibuat, selain mempunyai rantaian bekalan mantap, tenaga kerja mahir dan ekosistem pembuatan matang yang memerlukan masa bertahun-tahun untuk dibina semula di tempat lain.
Memandangkan pembinaan kilang baharu lazimnya mengambil masa tiga hingga lima tahun, mengoptimumkan operasi di pangkalan pengeluaran sedia ada di China membolehkan bekalan ditingkatkan dengan jauh lebih pantas,
kata Lee Byung-chul, felo penyelidik jemputan di Institut Sejong dan bekas naib presiden eksekutif Samsung Electronics yang bertugas di anak syarikat syarikat itu di China selama 15 tahun. Beliau berkata firma semikonduktor Korea terpaksa memanfaatkan sepenuhnya pangkalan pengeluaran sedia ada mereka apabila kawalan eksport Amerika Syarikat semakin ketat, namun memberi amaran bahawa jika persaingan semakin sengit, syarikat mungkin tiada pilihan selain meneliti pelarasan jangka panjang terhadap pendedahan pengeluaran mereka di China.
Ketegangan Strategik antara Washington dan Beijing
Aliran pelaburan baharu ke China berlaku ketika hubungan teknologi Amerika Syarikat-China berada pada tahap yang sangat sensitif. Pada Ogos 2025, pentadbiran Biden menarik balik status pengguna akhir yang disahkan, yang sebelum ini membolehkan Samsung dan SK hynix menghantar peralatan cip buatan Amerika ke kilang mereka di China tanpa sekatan. Di bawah rangka kerja kawal selia semasa, kedua-dua syarikat kini perlu memohon kelulusan tahunan untuk mengimport peralatan pembuatan Amerika Syarikat ke China, sekali gus menimbulkan ketidaktentuan tentang keupayaan mereka menyelenggara dan menaik taraf barisan pengeluaran pada masa depan.
Perubahan dasar ini merupakan perkembangan terbaharu dalam strategi Washington untuk mengehadkan akses China kepada teknologi semikonduktor canggih. Amerika Syarikat semakin menggunakan kawalan eksport sebagai aset strategik untuk mengenakan kos kepada pihak lawan dan melemahkan keupayaan teknologi mereka, khususnya dalam bidang kecerdasan buatan dan aplikasi ketenteraan. Penasihat Keselamatan Negara Jake Sullivan menyifatkan cip logik dan memori canggih sebagai teknologi asas yang memerlukan Amerika Syarikat mengekalkan kelebihan sebesar mungkin, beralih daripada dasar terdahulu yang sekadar bertujuan mengekalkan kelebihan beberapa generasi.
Tekanan politik semakin meningkat susulan kenyataan terbaharu Setiausaha Perdagangan Amerika Syarikat Howard Lutnick, yang mengancam untuk mengenakan tarif 100 peratus ke atas pengeluar cip memori asing melainkan mereka komited membina kemudahan pembuatan di Amerika Syarikat. Samsung kini melaburkan $37 bilion untuk membina kelompok kilang foundri di Taylor, Texas, dengan pengeluaran dijadualkan bermula tahun ini, manakala SK hynix sedang membina kemudahan pembungkusan canggih bernilai $3.87 bilion di West Lafayette, Indiana. Namun, penganalisis industri secara meluas menganggap ancaman tarif itu tidak realistik memandangkan cip memori ialah produk komoditi piawai yang dijual di pasaran terbuka, bukannya komponen yang dibuat mengikut kontrak, sekali gus menjadikannya sangat sensitif terhadap kos pengeluaran.
Menurut laporan 2024 oleh Persatuan Perdagangan Antarabangsa Korea, kos pembuatan di Amerika Syarikat dianggarkan 20 hingga 40 peratus lebih tinggi berbanding Asia Timur disebabkan kos buruh yang lebih tinggi, keperluan kawal selia dan ekosistem perindustrian yang belum maju. Pembuatan memori secara khusus berdepan cabaran di Amerika Syarikat kerana tidak seperti operasi foundri, yang kos pengeluarannya boleh dirundingkan dalam harga kontrak, cip memori ialah komoditi yang keuntungan ditentukan oleh daya saing harga. Hal ini menjelaskan mengapa Micron Technology, satu-satunya pengeluar memori utama Amerika, mengekalkan pangkalan pengeluaran teras di Jepun, Taiwan dan Singapura, bukannya di dalam negara.
Walaupun berdepan tekanan ini, China kekal sebagai pasaran dan pangkalan pengeluaran penting bagi syarikat semikonduktor Korea. Pegawai kerajaan China giat menarik lebih banyak pelaburan, dengan ketua Suruhanjaya Pembangunan dan Pembaharuan Negara, Zheng Shanjie, baru-baru ini bertemu Pengerusi Eksekutif Samsung Electronics Lee Jae-yong di Beijing untuk menggesa syarikat itu merebut peluang hasil keterbukaan ekonomi China dan memperluas kerjasama pelaburan. Lee berkata China kekal sebagai bahagian penting dalam strategi global Samsung. Lee dan Ketua Pegawai Eksekutif SK hynix Kwak Noh-jung turut menghadiri Forum Pembangunan China di Beijing, buat tahun kedua berturut-turut, menandakan komitmen berterusan terhadap pasaran itu meskipun berdepan tekanan geopolitik.
Dilema strategik yang dihadapi pengeluar Korea berpunca daripada kedudukan China sebagai pasaran akhir yang besar untuk produk mereka serta hab pengeluaran penting. Samsung dan SK hynix bersama-sama membekalkan kira-kira 45 peratus daripada permintaan domestik China terhadap cip memori melalui operasi pembuatan tempatan mereka. Sebarang gangguan terhadap kemudahan ini akan memberi kesan berantai kepada rantaian bekalan global, menjejaskan segala-galanya daripada pengeluaran telefon pintar hingga pembuatan automotif, dan berpotensi mengakibatkan kerugian ekonomi besar kepada syarikat Korea serta ekosistem teknologi China.
Pasaran Pengguna Terasa Tekanan
Ketika syarikat AI berlumba-lumba mendapatkan bekalan memori lebar jalur tinggi, pengagihan semula kapasiti pembuatan telah menyebabkan kekurangan serius dalam segmen memori konvensional. Park Joon Deok, ketua pemasaran DRAM di SK hynix, memberitahu penganalisis bahawa pelanggan komputer peribadi dan mudah alih menghadapi kesukaran mendapatkan bekalan memori kerana terkesan secara langsung dan tidak langsung oleh kekangan bekalan serta permintaan kukuh terhadap produk berkaitan pelayan. Menurut penyelidik pasaran TrendForce, kekurangan itu mencetuskan kenaikan harga mendadak, dengan harga cip DRAM DDR5 melonjak 314 peratus pada suku keempat 2025 berbanding tahun sebelumnya.
Kesan itu merebak ke seluruh pasaran elektronik pengguna global. Pengeluar telefon pintar China, Xiaomi dan Realme, memberi amaran bahawa mereka mungkin perlu menaikkan harga telefon bimbit sebanyak 20 hingga 30 peratus menjelang pertengahan 2026 untuk mengimbangi kenaikan kos memori. Francis Wong, ketua pegawai pemasaran Realme India, menyifatkan kenaikan harga itu sebagai belum pernah berlaku sejak kemunculan telefon pintar, sambil berkata pengeluar mungkin dapat menjimatkan kos kamera, pemproses atau bateri, tetapi kos storan tidak dapat dielakkan dan perlu ditanggung sepenuhnya atau dipindahkan kepada pengguna. Firma penyelidikan IDC dan Counterpoint kini menjangkakan penghantaran telefon pintar global merosot sekurang-kurangnya 2 peratus tahun ini, berbanding ramalan pertumbuhan sebelum ini, manakala pasaran PC diunjurkan menguncup 4.9 peratus pada 2026 selepas berkembang 8.1 peratus tahun lalu.
Di daerah elektronik Akihabara, Tokyo, peruncit mula mengehadkan pembelian pemacu cakera keras dan pemacu keadaan pepejal bagi mengelakkan pembelian untuk tujuan menyimpan stok, dengan sesetengah kedai mengehadkan pelanggan kepada lapan produk memori keseluruhannya dan melaporkan satu pertiga produk sudah habis dijual. Harga kit memori DDR5 32 gigabait yang popular dalam kalangan pemain permainan video meningkat daripada sekitar 17,000 yen kepada lebih 47,000 yen sejak Oktober, manakala kit 128 gigabait yang lebih canggih meningkat lebih dua kali ganda kepada kira-kira 180,000 yen. Kekurangan itu turut mewujudkan pasaran sekunder yang rancak bagi cip memori kitar semula yang dikeluarkan daripada pelayan pusat data yang dinyahoperasikan. Sebuah penjual semula berpangkalan di California melaporkan jualan bulanan melonjak daripada $500,000 kepada $800,000 atau lebih apabila perantara berpangkalan di Hong Kong berlumba-lumba membekalkan pelanggan di China.
Samsung sendiri tidak terlepas daripada tekanan itu meskipun mendapat manfaat daripada harga semikonduktor yang tinggi. Keuntungan perniagaan mudah alih syarikat itu merosot 10 peratus pada suku keempat, dengan Ketua Pegawai Eksekutif Bersama TM Roh memberi amaran bahawa tahun mendatang akan mencabar dan mengakui bahawa kenaikan harga cip sudah pasti akan menjejaskan kos pengeluaran peranti. Syarikat itu merancang menggandakan jumlah peranti Galaxy berkeupayaan AI kepada 800 juta unit tahun ini, namun sasaran bercita-cita tinggi itu berdepan cabaran akibat kekurangan komponen yang sedang cuba ditangani oleh bahagian semikonduktornya sendiri. Syarikat teknologi utama termasuk Microsoft, Google, Amazon dan Meta dilaporkan meminta pembekal memori menerima pesanan tanpa had, dengan tawaran untuk membeli sebanyak mana bekalan yang tersedia tanpa mengira harga, manakala gergasi teknologi China Alibaba, ByteDance dan Tencent menghantar eksekutif untuk melobi Samsung dan SK hynix supaya menambah peruntukan bekalan.
Perubahan Asas Pasaran
Krisis semasa bukan sekadar ketidakseimbangan bekalan sementara. Ia menandakan perubahan struktur dalam cara industri teknologi menilai pengeluar cip memori. Pada awal 2026, gabungan permodalan pasaran Samsung Electronics dan SK hynix mencecah $1.14 trilion, mengatasi gabungan nilai $1.07 trilion gergasi internet China, Alibaba dan Tencent, buat kali pertama. Pencapaian ini menunjukkan bagaimana kegilaan pelaburan AI beralih daripada aplikasi perisian kepada infrastruktur perkakasan, menaikkan taraf cip memori daripada komponen komoditi kepada aset strategik penting yang diperlukan untuk daya saing negara.
Pasaran kewangan menyedari bahawa cip memori kini menjadi keperluan penting bagi pembangunan AI, melangkaui kitaran elektronik pengguna tradisional. Memori lebar jalur tinggi kini menjadi hambatan yang menentukan prestasi keseluruhan sistem dalam operasi latihan dan inferens AI, sekali gus menjadikan pembekal seperti SK hynix, yang membekalkan cip kepada Nvidia, dan Samsung sebagai pemain utama baharu dalam ekosistem teknologi global. SK hynix melaporkan keuntungan operasi yang mengatasi Samsung bagi keseluruhan 2025 buat kali pertama, didorong oleh produk HBM dan DDR5 pelayan yang memberikan margin keuntungan tinggi, manakala saham Samsung meningkat 125 peratus tahun lalu, kenaikan tahunan terbesar dalam tempoh 26 tahun.
Pakar industri berpendapat kitaran super ini mungkin berlanjutan lebih lama berbanding ledakan semikonduktor sebelumnya. Kitaran kenaikan terdahulu yang berkait dengan kitaran penggantian telefon pintar dan PC lazimnya berlangsung selama satu hingga dua tahun, namun penganalisis di Citigroup dan KB Securities mengunjurkan kekurangan semasa boleh berterusan sehingga 2027. Tempohnya bergantung pada beberapa faktor, termasuk skala kilang baharu yang siap dibina seperti Fasa 1 Kluster Yongin SK hynix dan kemudahan Micron di New York, serta sama ada syarikat teknologi gergasi dapat menjana pendapatan daripada pelaburan besar-besaran dalam AI untuk mengekalkan perbelanjaan modal. Peralihan daripada latihan AI kepada inferens, kemunculan aplikasi AI fizikal seperti kenderaan autonomi dan robotik, serta pembangunan perkhidmatan AI berasaskan ejen dijangka meluaskan permintaan memori melangkaui penggunaan semasa yang tertumpu pada HBM.
Namun, masih terdapat risiko yang boleh mengganggu ledakan semasa. Google baru-baru ini mengumumkan bahawa algoritma TurboQuant boleh mengurangkan keperluan memori kepada serendah satu perenam daripada paras semasa, yang berpotensi mengancam permintaan jangka panjang jika kecekapan sedemikian digunakan secara meluas. Selain itu, jika pelabur AI utama seperti OpenAI atau SoftBank menghadapi kekangan pembiayaan dan memperlahankan pembangunan infrastruktur, kekurangan semasa boleh berbalik dengan pantas. Menurut SEMI, jualan peralatan semikonduktor diunjurkan mencecah $156 bilion menjelang 2027, namun pengeluar kekal berhati-hati daripada membina kapasiti berlebihan selepas terjejas oleh kemerosotan 2018-2019, apabila peluasan kapasiti secara agresif menyebabkan kemudahan tidak digunakan.
Buat masa ini, pengeluar Korea perlu menangani keperluan segera membekalkan pelanggan AI sambil mengurus landskap geopolitik yang rumit dan mengancam pangkalan pengeluaran mereka di China. Pelaburan di Xi'an dan Wuxi menjadi langkah peralihan yang perlu untuk menangani kekurangan semasa, namun turut menonjolkan keseimbangan genting yang perlu dikekalkan syarikat-syarikat ini antara memenuhi keperluan pasaran global dengan mengelakkan diri daripada terheret dalam persaingan teknologi kuasa besar. Seorang eksekutif industri berkata semua pihak sedang merayu untuk mendapatkan bekalan, dan kegagalan mendapatkan peruntukan memori boleh menyebabkan syarikat tidak mampu beroperasi langsung, menjadikan kemudahan di China penting walaupun berisiko.
Kesimpulan
- Samsung Electronics dan SK hynix masing-masing meningkatkan pelaburan di kemudahan cip di China sebanyak 67.5 peratus dan lebih 100 peratus untuk menangani kekurangan memori AI global yang serius, yang menurut Goldman Sachs paling teruk dalam tempoh 15 tahun
- Kilang di Xi'an dan Wuxi menyumbang 40 peratus daripada pengeluaran NAND Samsung dan lebih 30 peratus daripada pengeluaran DRAM SK hynix, menjadikannya penting kepada rantaian bekalan global meskipun berdepan risiko geopolitik
- Kawalan eksport Amerika Syarikat kini memerlukan kelulusan tahunan bagi penghantaran peralatan ke China selepas status pengguna akhir yang disahkan ditarik balik pada Ogos 2025, sementara Washington mengancam tarif 100 peratus melainkan firma Korea memperluas pembuatan di Amerika Syarikat
- Harga cip memori melonjak lebih 300 peratus dalam sesetengah kategori, memaksa pengeluar telefon pintar dan PC menaikkan harga atau mengurangkan penghantaran, dengan jumlah telefon pintar global dijangka merosot 2 peratus pada 2026
- Nilai pasaran gabungan Samsung dan SK hynix mengatasi Alibaba dan Tencent, mencecah $1.14 trilion ketika permintaan infrastruktur AI mengubah pasaran teknologi Asia dan menjadikan cip memori aset strategik
- Penganalisis industri mengunjurkan kekurangan itu boleh berterusan sehingga 2027, namun risiko tetap wujud akibat kemungkinan pelaburan AI diperlahankan atau kemajuan teknologi seperti algoritma TurboQuant Google yang boleh mengurangkan keperluan memori