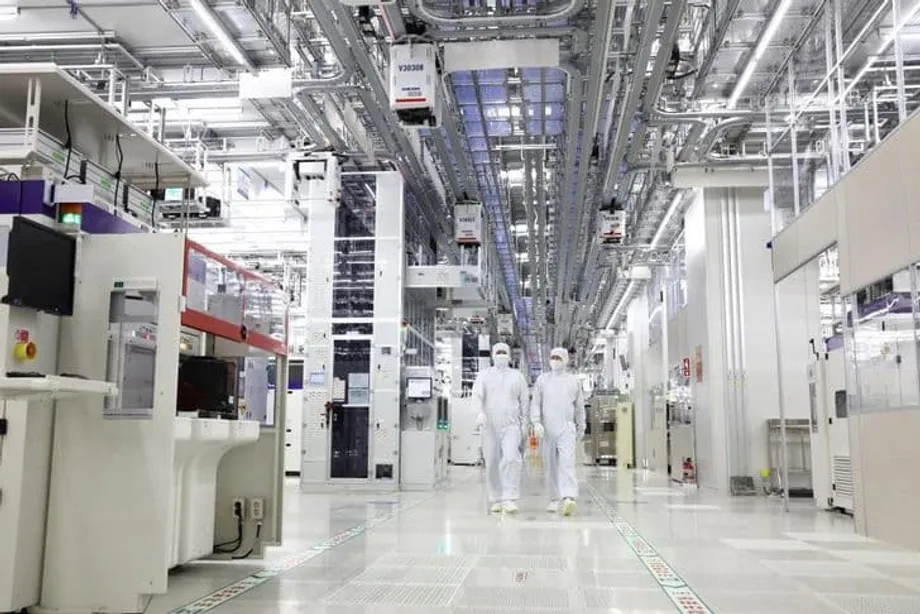
Ilusi Semikonduktor
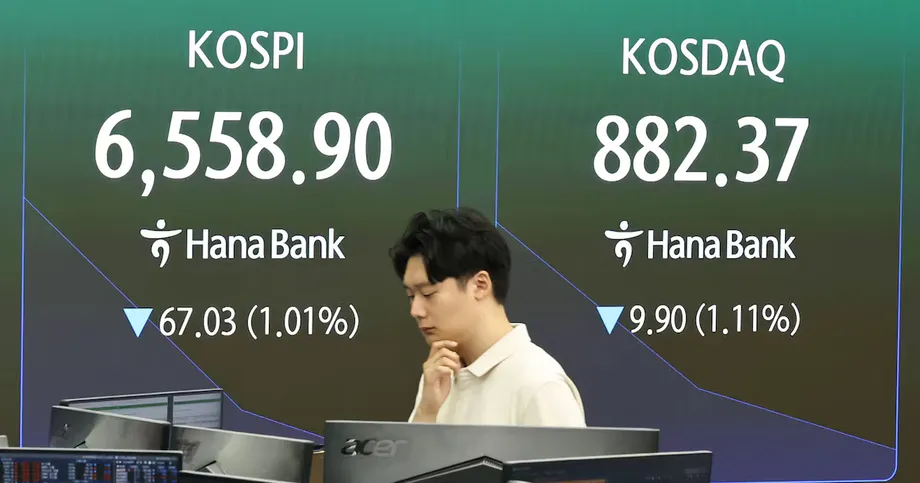
Ekonomi Korea Selatan sedang melonjak didorong gelombang permintaan berkaitan kecerdasan buatan, dengan gergasi semikonduktor Samsung Electronics dan SK hynix mencatatkan keuntungan rekod, manakala indeks Kospi mencapai paras tertinggi yang belum pernah dicapai, melepasi 6,400 mata. Negara itu mencatatkan pertumbuhan di luar jangkaan pada suku pertama 2026, dengan keluaran dalam negara kasar meningkat 1.7 peratus berbanding suku sebelumnya dan 3.6 peratus berbanding tempoh sama tahun lalu, sekali gus pulih daripada penguncupan pada penghujung 2025. Eksport meningkat 5.1 peratus, dipacu produk teknologi maklumat dan cip memori untuk pusat data global serta telefon pintar, manakala KDNK sektor pembuatan melonjak 3.9 peratus.
Kandungan
Namun, di sebalik gambaran kemakmuran ini, kelemahan struktur semakin bertambah dengan kadar yang membimbangkan. Ketika angka utama memukau pelabur dan persidangan global meraikan kedudukan Korea dalam era AI, kadar pertumbuhan berpotensi ekonomi, iaitu ukuran keupayaan jangka panjang yang mampan, terus merosot ke paras terendah dalam sejarah. Ledakan semasa bukan mencerminkan kesihatan ekonomi yang menyeluruh, sebaliknya kebergantungan yang semakin berbahaya pada satu sektor yang terdedah kepada kejutan geopolitik, ketepuan pasaran dan ketidaktentuan kitaran teknologi global. Paradoks ini mencorakkan kedudukan Korea pada 2026: pasaran saham dan keuntungan korporat yang mencatat rekod wujud seiring dengan kapasiti pertumbuhan asas yang merosot serta kerentanan luaran yang kian meningkat.
Masalah Pertumbuhan Berpotensi
Menurut Pertubuhan Kerjasama dan Pembangunan Ekonomi (OECD), kadar pertumbuhan berpotensi Korea Selatan diunjurkan merosot kepada 1.71 peratus tahun ini daripada 1.92 peratus pada 2025, sebelum turun lagi kepada 1.57 peratus menjelang tahun depan. Menjelang suku keempat 2027, kadar sukuan dijangka perlahan kepada 1.52 peratus. Ukuran ini, yang mengira jumlah maksimum keluaran yang dapat dikekalkan sesebuah ekonomi tanpa mencetuskan inflasi melalui penggunaan penuh tenaga kerja, modal dan sumber lain, telah merosot dengan ketara daripada 3.63 peratus pada 2012, menandakan hakisan kapasiti pengeluaran dalam jangka panjang.
Jurang yang semakin melebar dengan Amerika Syarikat menggambarkan kedudukan Korea yang semakin merosot. Sejak 2023, pertumbuhan berpotensi Korea ketinggalan berbanding ekonomi terbesar dunia itu, dengan perbezaan meningkat daripada 0.03 mata peratusan kepada unjuran 0.38 mata peratusan menjelang 2027. Perbezaan ini menandakan Korea semakin ketinggalan dari segi produktiviti dan penggunaan sumber, meskipun pasaran sahamnya melonjak ke paras rekod, sekali gus mewujudkan jurang berbahaya antara penilaian pasaran dengan asas ekonomi.
Risiko Kepekatan Geografi
Kerentanan ekonomi berpunca daripada kebergantungan luar biasa pada sekumpulan kecil pasaran eksport dan kategori produk. Bank of Korea mengenal pasti bahawa eksport cip Korea 1.9 kali lebih tidak menentu berbanding Taiwan dan 2.7 kali berbanding Jepun, terutamanya akibat kebergantungan besar pada China dan Amerika Syarikat, di samping tumpuan pada telefon pintar dan pelayan pusat data.
Pada 2022, Korea menghantar 55 peratus daripada keseluruhan eksport semikonduktornya ke China, manakala 7 peratus lagi ke Amerika Syarikat. Lebih 60 peratus cip Korea akhirnya digunakan dalam peranti mudah alih dan infrastruktur pusat data, menyebabkan ekonomi terdedah kepada turun naik permintaan elektronik pengguna dan kitaran pelaburan pengkomputeran awan. Apabila ekonomi China perlahan atau syarikat teknologi gergasi AS mengurangkan peluasan pusat data, eksport Korea merosot secara tidak seimbang.
Yang Jun-seok, profesor ekonomi di Universiti Katolik Korea, memberi amaran bahawa pertumbuhan semasa berasaskan asas yang rapuh.
Pertumbuhan suku pertama sebahagian besarnya dipacu sektor semikonduktor, sekali gus menutup kelemahan dalam sektor lain. Dalam keadaan kebimbangan terhadap gelembung AI, jika permintaan global terhadap cip melemah, ekonomi Korea secara keseluruhan boleh berdepan kejutan besar.
Kepekatan ini mewujudkan pola ledakan dan kemerosotan yang berbeza daripada pesaing serantau. Taiwan mengekalkan portfolio yang lebih seimbang, termasuk cip bukan memori untuk bateri kenderaan elektrik dan perkakas, manakala Jepun telah mempelbagaikan asas teknologinya. Tumpuan Korea pada cip memori untuk pasaran akhir tertentu menyebabkan negara itu terdedah secara unik kepada pembinaan infrastruktur AI semasa, satu kitaran yang menurut penganalisis mungkin tidak mampan apabila teknologi beralih daripada model berorientasikan latihan kepada aplikasi yang berfokus pada inferens.
Himpitan Geopolitik
Keadaan bertambah rumit apabila industri semikonduktor Korea tersepit antara dasar perindustrian Washington dan Beijing yang saling bersaing. Akta CHIPS dan Sains Amerika Syarikat memperkenalkan sekatan ketat terhadap pelaburan teknologi di China, manakala langkah balas China terhadap pengeluar cip AS, Micron Technology, mewujudkan persekitaran berisiko bagi pengeluar Korea yang beroperasi di kedua-dua pasaran.
Samsung Electronics dan SK hynix, yang bersama-sama menguasai pengeluaran cip memori global, mempunyai kemudahan pembuatan penting di China. SK hynix mengeluarkan kira-kira separuh cip DRAM-nya di kilang Wuxi, manakala kemudahan Samsung di Xian menyumbang 40 peratus daripada pengeluaran NAND flash global. Operasi ini bergantung pada teknologi berasal dari AS yang kini memerlukan pengecualian di bawah kawalan eksport, sekali gus menimbulkan ketidaktentuan tentang daya maju jangka panjang.
Dilema itu bukan sekadar soal lokasi kilang. Korea mendapatkan 47.5 peratus input nadir buminya dari China, bahan yang penting untuk pembuatan semikonduktor maju. Kesediaan Beijing menggunakan rantaian bekalan ini sebagai pengaruh, seperti yang ditunjukkan melalui sekatan eksport galium dan germanium pada 2023, mengancam secara langsung keupayaan pengeluaran Korea. Pada masa sama, syarikat Korea berdepan tekanan untuk menyelaraskan diri dengan sekatan pemindahan teknologi maju ke China yang diterajui AS, sekali gus berisiko kehilangan pasaran eksport terbesarnya.
Kerentanan Tenaga Menambah Risiko
Perkembangan geopolitik terkini di Timur Tengah mendedahkan satu lagi kerentanan kritikal dalam struktur ekonomi Korea. Negara itu mengimport 84 peratus keperluan tenaganya, dengan kira-kira 70 peratus bekalan minyak melalui Selat Hormuz. Sekatan berterusan Iran di laluan penting ini memaksa Seoul mendapatkan bekalan minyak mentah kecemasan, ketika kos input meningkat dan mengancam daya saing sektor pembuatan.
Krisis tenaga memberi kesan langsung kepada pembuatan semikonduktor, proses yang menggunakan tenaga dalam jumlah amat besar. Selain itu, Korea bergantung pada Israel untuk 97.5 peratus bekalan brominnya, bahan kimia penting dalam pengeluaran cip, sekali gus mewujudkan satu lagi titik tekanan di tengah-tengah konflik serantau. Berbeza dengan Jepun, yang mempelbagaikan sumber tenaga dan membina simpanan strategik selepas kejutan minyak pada 1970-an, Korea kekal sebagai sebuah pulau tenaga secara praktikal dengan pilihan kecemasan yang terhad.
Presiden Lee Jae Myung berdepan pertukaran sukar antara menstabilkan bekalan tenaga, mengekalkan daya saing industri dan menyediakan ruang fiskal untuk agenda sosial progresifnya. Subsidi bahan api segera menggunakan peruntukan yang dikhaskan untuk pembaharuan perumahan dan kebajikan, manakala peralihan tenaga kepada sumber boleh baharu masih memerlukan masa bertahun-tahun untuk memberikan kelegaan. Kerajaan telah mendapatkan 74.62 juta tong minyak mentah untuk Mei dan mengurangkan kebergantungan pada minyak Timur Tengah daripada 69 peratus kepada 56 peratus melalui peningkatan import dari Amerika Syarikat dan Afrika, namun kekurangan nafta dan produk hiliran masih membimbangkan.
Kekakuan Struktur
Selain risiko luaran, ekonomi Korea mengalami kekakuan dalaman yang menghalang penyesuaian. Landskap perindustrian masih didominasi konglomerat kawalan keluarga, atau chaebol, yang menumpukan sumber dalam sektor sedia ada sambil menyingkirkan perusahaan inovatif bersaiz sederhana. Struktur ini menghasilkan portfolio eksport yang menyaksikan sepuluh daripada 15 sektor utama kini menguncup, termasuk keluli, petrokimia, paparan dan bateri sekunder, meskipun sektor semikonduktor melonjak.
Pertikaian buruh di Samsung Electronics, majikan terbesar dan nadi eksport negara itu, menunjukkan betapa rapuhnya kebergantungan ini. Mogok berpanjangan atau gangguan pengeluaran di syarikat tunggal ini boleh mencetuskan kejutan serta-merta di seluruh ekonomi. Kim Dae-jong, profesor pentadbiran perniagaan di Universiti Sejong, berkata pembaharuan struktur perlu menangani ketidakseimbangan ini.
Ekonomi yang hampir sepenuhnya dipacu sektor semikonduktor tidak mampan. Selain risiko luaran yang berkaitan dengan kitaran cip, pertikaian buruh berterusan di Samsung Electronics boleh menjejaskan pengeluaran syarikat itu dan memberi tamparan kepada ekonomi secara keseluruhan.
Institut Ekonomi Perindustrian dan Perdagangan Korea mengunjurkan pertumbuhan eksport keseluruhan akan perlahan dengan ketara kepada 4.7 peratus tahun depan daripada 16.6 peratus tahun ini, apabila kesan asas dan permintaan yang semakin stabil mula dirasai. Sementara itu, persaingan kos rendah China terus menghakis kedudukan Korea dalam sektor jentera, keluli dan petrokimia, yang sebelum ini menjadi penampan ekonomi.
Tindak Balas Dasar dan Ketidaktentuan
Pentadbiran Lee telah mengenal pasti enam bidang keutamaan untuk pembaharuan: kawal selia, kewangan, perkhidmatan awam, pencen, pendidikan dan buruh. Menteri Kewangan Koo Yoon-cheol dan Gabenor Bank of Korea Shin Hyun-song berikrar menyelaraskan usaha dasar untuk meningkatkan potensi pertumbuhan melalui perubahan struktur dan bukannya rangsangan jangka pendek. Dalam ucapan pelantikannya, Shin menegaskan bahawa bank pusat perlu memainkan peranan lebih aktif dalam memajukan usaha pembaharuan bagi menangani pertumbuhan yang perlahan.
Kemajuan masih belum kukuh. Walaupun Korea telah mengurangkan kebergantungan pada minyak Timur Tengah dan parlimen meluluskan langkah untuk menghapuskan saham perbendaharaan yang mengukuhkan kawalan chaebol, Seoul masih belum berjaya mendapatkan peningkatan status kepada pasaran maju oleh MSCI. Penyedia indeks menyatakan keboleh tukaran mata wang dan ketelusan pasaran yang tidak mencukupi sebagai halangan, sekali gus mengehadkan aliran masuk modal global yang boleh membiayai kepelbagaian ekonomi.
Kerajaan menyasarkan untuk mengurangkan kebergantungan pada bahan industri China daripada 70 peratus kepada 50 peratus menjelang 2030, dengan menjanjikan sokongan lebih 55 trilion won bagi pengeluaran domestik dan rantaian bekalan alternatif. Penyertaan dalam pakatan Chip 4 bersama Amerika Syarikat, Jepun dan Taiwan membuka laluan kepada jaminan bekalan secara bersama, meskipun Seoul mengambil pendirian berhati-hati berbanding Tokyo yang menyambut baik inisiatif itu. Pentadbiran turut meneroka usaha perolehan bersama dengan Jepun dan Singapura bagi mendapatkan bahan mentah penting.
Perkara Utama
- Ekonomi Korea Selatan berkembang 1.7 peratus berbanding suku sebelumnya pada suku pertama 2026, dipacu eksport semikonduktor. Namun, menurut unjuran OECD, pertumbuhan berpotensi merosot kepada 1.71 peratus tahun ini dan 1.57 peratus tahun depan.
- Negara itu mengeksport 55 peratus cipnya ke China dan amat bergantung pada permintaan pusat data AS, menyebabkan turun naik eksportnya 1.9 kali lebih tinggi berbanding Taiwan dan 2.7 kali berbanding Jepun.
- Ketegangan geopolitik antara AS dengan China mengancam pengeluar Korea, Samsung dan SK hynix, yang mengendalikan kemudahan penting di China ketika berdepan tekanan untuk menyekat pemindahan teknologi.
- Risiko keselamatan tenaga meningkat akibat konflik di Timur Tengah, dengan 70 peratus import minyak melalui Selat Hormuz dan 97.5 peratus bromin untuk pembuatan cip diperoleh dari Israel.
- Pentadbiran Presiden Lee Jae Myung sedang melaksanakan pembaharuan struktur dalam bidang kawal selia, kewangan, pencen, pendidikan dan buruh bagi mengurangkan kebergantungan pada konglomerat serta pertumbuhan yang tertumpu pada satu sektor.