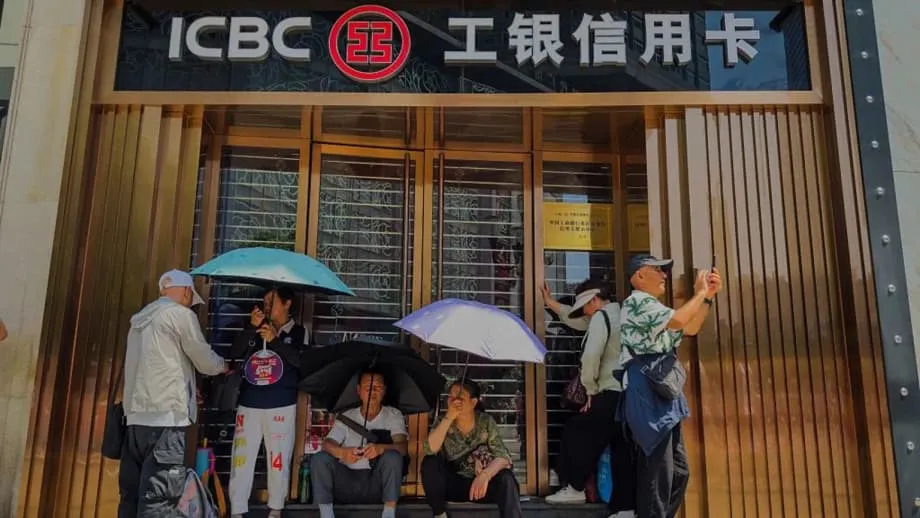
Beijing menggunakan kuasa kewangan
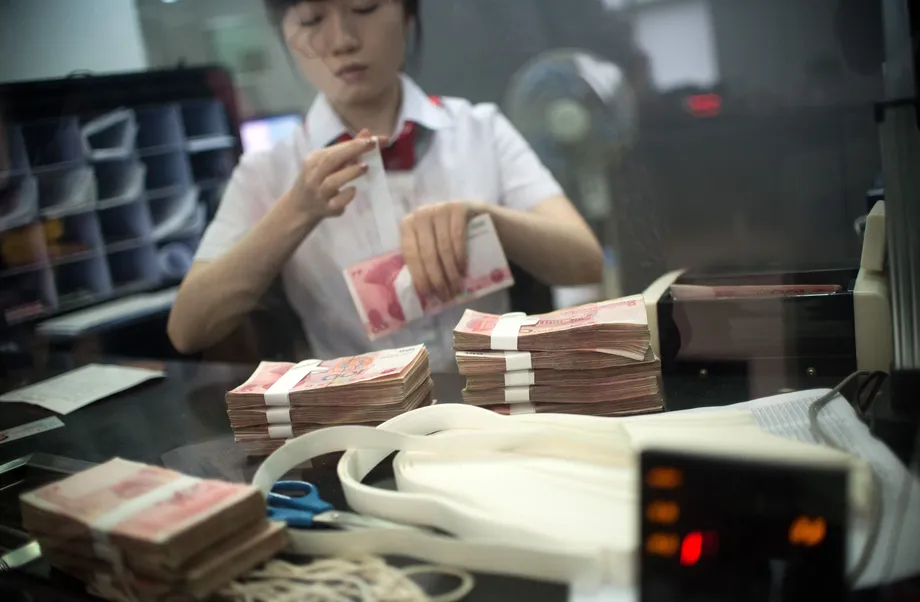
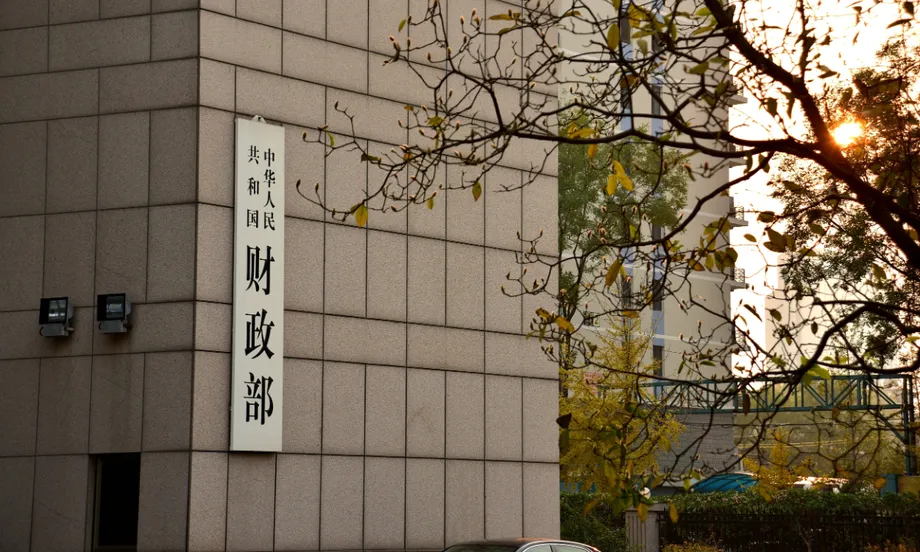
China sedang menyediakan suntikan modal sebanyak 360 bilion yuan ($53.6 bilion) kepada lapan bank milik negara dan syarikat insurans ketika penggubal dasar berusaha melindungi sistem kewangan dan memulihkan ekonomi yang semakin perlahan.
Kandungan
- Beijing menggunakan kuasa kewangan
- Institusi manakah yang akan menerima dana?
- Mengapa Beijing menambah modal bank sekarang?
- Bagaimanakah penambahan modal itu akan dilaksanakan?
- Apakah yang diperlukan ekonomi daripada bank?
- Pertumbuhan jatuh di bawah sasaran Beijing
- Mampukah sistem kewangan yang lebih kukuh memulihkan permintaan?
- Ujian lebih besar bagi model ekonomi China
- Kesimpulan
Program yang diterajui Kementerian Kewangan itu akan menyediakan modal baharu kepada tiga pemberi pinjaman dan lima syarikat insurans. Dana itu bertujuan meningkatkan keupayaan mereka menyerap kerugian, mengekalkan pemberian pinjaman dan menyokong perniagaan ketika permintaan pinjaman lemah dan pertumbuhan ekonomi kehilangan momentum.
Langkah itu diambil ketika China berdepan beberapa tekanan serentak. Penggunaan domestik kekal lemah, pasaran hartanah mengalami kemerosotan berpanjangan, tenaga kerja semakin mengecil dan ketegangan perdagangan serta teknologi dengan Amerika Syarikat dan negara Barat lain berterusan. Kenaikan harga minyak yang dikaitkan dengan perang Iran menambah satu lagi beban kepada ekonomi yang masih sangat bergantung pada kegiatan perindustrian dan import tenaga.
Pemimpin China sejak sekian lama menganggap kestabilan kewangan sebagai soal keselamatan negara. Pakej baharu itu menunjukkan Beijing bersedia menggunakan sumber negara untuk mengukuhkan institusi yang dianggap penting bagi kawalan ekonomi.
Institusi manakah yang akan menerima dana?
Pelan itu meliputi beberapa kumpulan kewangan terbesar dan paling berpengaruh di China. Penerima daripada sektor perbankan termasuk Industrial and Commercial Bank of China, Agricultural Bank of China dan Export Import Bank of China.
Penerima daripada sektor insurans termasuk China Life Insurance, China Taiping Insurance Group, People's Insurance Company of China, China Export and Credit Insurance Corporation dan China Reinsurance Group. Secara keseluruhan, organisasi ini memainkan peranan utama dalam menyalurkan simpanan, membiayai perdagangan dan menyokong keutamaan ekonomi kerajaan.
China Life, syarikat insurans hayat terbesar negara itu, akan menerima 35 bilion yuan. China Taiping dijadual menerima 7 bilion yuan. People's Insurance Company of China merancang mengumpul sehingga 15 bilion yuan melalui penempatan persendirian saham A domestik kepada Kementerian Kewangan.
Dalam kalangan bank, Agricultural Bank of China merancang mengumpul sehingga 160 bilion yuan, manakala Industrial and Commercial Bank of China merancang mengumpul sehingga 100 bilion yuan. Hasilnya dijangka menambah modal teras Tahap 1 mereka, iaitu bentuk modal bank berkualiti tertinggi yang digunakan untuk menyerap kerugian dan menyokong pemberian pinjaman berterusan.
Mengapa Beijing menambah modal bank sekarang?
Bank-bank China kekal besar dan mempunyai hubungan rapat dengan negara, namun berdepan tekanan akibat permintaan kredit yang lemah dan keuntungan yang lebih rendah. Syarikat dan isi rumah berhati-hati untuk meminjam, mencerminkan ketidaktentuan mengenai harga hartanah, pekerjaan dan jualan pada masa hadapan. Apabila lebih sedikit pelanggan memohon pinjaman, bank lebih sukar menjana pendapatan dan menyokong kegiatan ekonomi melalui pemberian pinjaman tradisional.
Syarikat insurans berdepan masalah yang berbeza. Kadar faedah yang rendah secara berterusan telah mengurangkan pulangan pelaburan, manakala keadaan kewangan yang lebih lemah menjejaskan keuntungan dan nisbah kesolvenan syarikat kecil dan sederhana. Nisbah kesolvenan mengukur sama ada syarikat insurans mempunyai modal yang mencukupi untuk membayar tuntutan dan memenuhi kewajipan lain. Modal yang lebih kukuh pada syarikat insurans utama milik negara boleh memberi pengawal selia lebih ruang untuk menguruskan firma yang lebih lemah dan mencegah masalah daripada merebak.
Sumbangan kementerian kewangan itu juga bertujuan membantu institusi milik negara menyerap kejutan luaran. Asas modal yang lebih kukuh boleh membolehkan bank terus memberi pinjaman ketika kemerosotan ekonomi, bukannya mengurangkan kredit dengan pantas untuk melindungi kunci kira-kira sendiri.
Xinhua, agensi berita negara China, berkata suntikan itu akan mengukuhkan keupayaan operasi, daya tahan risiko dan keupayaan institusi berkenaan untuk berkhidmat kepada ekonomi sebenar. Dalam bahasa dasar rasmi China, ekonomi sebenar lazimnya merujuk kepada perniagaan, kilang, isi rumah dan projek infrastruktur di luar kegiatan perdagangan kewangan itu sendiri.
Langkah itu akan membantu meningkatkan lagi keupayaan operasi yang mantap, daya tahan risiko dan keupayaan mereka untuk berkhidmat kepada ekonomi sebenar.
Bagaimanakah penambahan modal itu akan dilaksanakan?
Pakej itu menggabungkan pembiayaan langsung kerajaan dengan penempatan persendirian saham. Dalam penempatan persendirian, saham baharu dijual kepada pelabur terpilih dan bukannya ditawarkan secara meluas di pasaran awam. Dalam hal ini, Kementerian Kewangan dan pelabur berkaitan negara, termasuk China National Tobacco Corporation serta anak syarikatnya, dijangka menyediakan sebahagian besar modal baharu.
Tiga pemberi pinjaman milik negara akan menerima sejumlah 290 bilion yuan. Export Import Bank of China, salah satu bank dasar utama negara itu, akan menerima 30 bilion yuan daripada kementerian kewangan. Bank dasar membiayai bidang seperti perdagangan, infrastruktur dan industri strategik yang mungkin dianggap terlalu berisiko atau berjangka terlalu panjang oleh pemberi pinjaman komersial.
Dana itu dijangka dimasukkan ke dalam modal teras dan bukannya digunakan sebagai program perbelanjaan jangka pendek. Perbezaan itu penting. Suntikan modal tidak secara automatik memasukkan jumlah wang yang sama ke dalam poket pengguna atau menjamin perniagaan akan membuat pinjaman baharu. Ia memberi institusi kewangan lebih ruang untuk memberi pinjaman dan melabur sambil mengekalkan keperluan modal pengawalseliaan.
China pernah menggunakan kaedah penambahan modal serupa sebelum ini. Pelan semasa pertama kali dibentangkan pada mesyuarat tahunan parlimen pada Mac, meneruskan kaedah yang telah digunakan untuk mengukuhkan beberapa bank besar milik negara pada tahun sebelumnya.
Apakah yang diperlukan ekonomi daripada bank?
Beijing meminta pemberi pinjaman milik negara menyokong kegiatan ekonomi ketika permintaan swasta kekal lembap. Sasaran utama termasuk pembuatan, teknologi, perdagangan, infrastruktur dan sektor lain yang selaras dengan keutamaan pembangunan negara. Modal baharu boleh membantu bank melanjutkan pinjaman tanpa melemahkan nisbah modal mereka, namun ia tidak dapat menyelesaikan sendiri kekurangan permintaan kredit.
Syarikat insurans juga digalakkan menyalurkan lebih banyak dana jangka panjang ke pasaran saham dan bahagian lain ekonomi. Kumpulan besar wang daripada premium mereka boleh menjadi sumber modal pelaburan yang agak stabil. Pihak berkuasa menggesa syarikat insurans utama menyokong pasaran ekuiti dengan dana jangka panjang, yang boleh membantu mengurangkan pengaruh perdagangan jangka pendek.
China Life berkata suntikan itu akan mengukuhkan keupayaannya menghadapi risiko dan berkhidmat kepada ekonomi. China Taiping berkata dana itu akan meningkatkan kesolvenan dan ukuran kewangan berkaitannya.
Suntikan itu merupakan langkah penting negara untuk mengukuhkan keupayaan sektor kewangan berkhidmat kepada ekonomi sebenar dan menggalakkan pembangunan berkualiti tinggi dalam industri kewangan dan insurans.
Matlamat dasar itu mencerminkan usaha Beijing mengalihkan pembiayaan kepada kegiatan produktif dan bukannya satu lagi pusingan pelaburan hartanah spekulatif. Pendekatan itu boleh menyokong syarikat terpilih, namun mungkin juga mengekalkan aliran modal kepada industri yang diutamakan negara walaupun permintaan pasaran terhad.
Pertumbuhan jatuh di bawah sasaran Beijing
Angka rasmi yang dikeluarkan pada Julai menunjukkan keluaran dalam negara kasar China berkembang 4.3% pada suku kedua, turun daripada 5% dalam tiga bulan pertama tahun ini. Angka itu lebih rendah daripada sasaran pertumbuhan tahunan kerajaan sebanyak 4.5% hingga 5% yang ditetapkan pada Mac.
Sasaran itu merupakan matlamat pertumbuhan tahunan terendah China sejak 1991. Sesetengah penganalisis melihat julat yang lebih rendah itu sebagai petanda penggubal dasar memberi lebih ruang untuk mengiktiraf kelemahan sedia ada, dan bukannya menjanjikan kepulangan kepada kadar pertumbuhan pesat yang dicatat pada dekad-dekad terdahulu.
Eksport kekal sebagai sumber kekuatan, namun belum cukup untuk mengimbangi permintaan domestik yang lemah. Kemerosotan hartanah telah mengurangkan kegiatan pembinaan dan keyakinan isi rumah, manakala penduduk yang semakin berusia dan tenaga kerja yang mengecil mengehadkan bekalan buruh serta menambah tekanan terhadap kewangan awam.
Sekatan perdagangan dan kawalan teknologi menambah ketidaktentuan bagi pengeksport dan pengilang. Kos tenaga yang berkait dengan ketegangan geopolitik menjadi satu lagi sumber tekanan. Dalam keadaan itu, pengukuhan bank dan syarikat insurans merupakan langkah defensif serta usaha menyokong pertumbuhan.
Mampukah sistem kewangan yang lebih kukuh memulihkan permintaan?
Penambahan modal boleh mencegah penyusutan kredit, melindungi keyakinan dan memastikan pemberi pinjaman utama terus beroperasi ketika tempoh tekanan. Langkah itu juga boleh menyokong program kerajaan yang bergantung pada bank untuk membiayai infrastruktur, pelaburan perindustrian dan perdagangan.
Batasannya juga sama penting. Jika isi rumah terus bimbang tentang pekerjaan dan perumahan, mereka mungkin tidak akan meminjam lebih banyak hanya kerana bank mempunyai modal tambahan. Perniagaan juga mungkin mengelak daripada membuat pinjaman baharu jika tidak nampak permintaan yang mencukupi untuk produk mereka. Dalam keadaan itu, kapasiti pinjaman yang lebih besar tidak semestinya menghasilkan lebih banyak pinjaman.
Terdapat juga risiko sokongan negara melambatkan pengiktirafan pinjaman bermasalah. Bank yang terus membiayai pemaju hartanah yang lemah atau syarikat yang tidak menguntungkan mungkin mengekalkan kestabilan jangka pendek sambil menambah kerugian pada masa hadapan. Oleh itu, pengawal selia perlu menyalurkan dana kepada peminjam yang berdaya maju sambil mengehadkan sokongan kepada perniagaan yang tidak mampu pulih.
Pasaran kewangan memberikan reaksi sederhana terhadap pengumuman itu. Pakej tersebut dibentangkan sebagai langkah sokongan utama, namun tidak mencetuskan lonjakan meluas dalam saham China. Reaksi itu menunjukkan pelabur mungkin mahu melihat bukti bahawa modal baharu akan membawa kepada pendapatan yang lebih kukuh, pemberian pinjaman yang lebih sihat dan keyakinan pengguna yang lebih baik.
Ujian lebih besar bagi model ekonomi China
Pelan itu menggambarkan kelebihan dan kos sistem kewangan China yang diarahkan negara. Oleh sebab kerajaan mengawal bank utama, syarikat insurans dan pelabur institusi besar, kerajaan boleh menggerakkan modal dengan pantas dan menyelaraskan beberapa institusi serentak. Struktur itu boleh mengurangkan kemungkinan berlakunya panik kewangan secara tiba-tiba.
Kawalan negara juga bermakna institusi kewangan mungkin diminta mengejar matlamat dasar awam di samping pulangan komersial. Mereka mungkin memberi pinjaman kepada industri strategik, menyokong pasaran saham atau membantu bahagian sistem kewangan yang lebih lemah. Tanggungjawab itu boleh membantu menstabilkan ekonomi, namun mungkin memberi tekanan terhadap keuntungan masa depan dan menyukarkan penilaian kesihatan sebenar peminjam.
Bagi Beijing, pakej itu merupakan sebahagian daripada usaha lebih luas untuk mengalihkan ekonomi daripada pertumbuhan yang diterajui hartanah kepada pembuatan, teknologi, perkhidmatan dan permintaan domestik. Kunci kira-kira yang lebih kukuh boleh memberi bank dan syarikat insurans masa untuk menyokong peralihan itu.
Suntikan modal itu tidak dapat membalikkan perubahan demografi, memulihkan pasaran hartanah dengan sendirinya atau menghapuskan ketegangan perdagangan. Namun, ia boleh menyediakan penampan lebih besar kepada institusi kewangan China ketika penggubal dasar cuba menguruskan tekanan tersebut tanpa membiarkan kelemahan dalam satu sektor merebak ke seluruh ekonomi.
Kesimpulan
- China akan menyuntik 360 bilion yuan, kira-kira $53.6 bilion, kepada lapan bank dan syarikat insurans milik negara.
- Tiga pemberi pinjaman akan menerima sejumlah 290 bilion yuan untuk menambah modal teras.
- China Life Insurance akan menerima 35 bilion yuan dan China Taiping 7 bilion yuan.
- Pelan itu bertujuan menyokong pemberian pinjaman, pelaburan pasaran saham dan kestabilan kewangan.
- Ekonomi China berkembang 4.3% pada suku kedua, di bawah sasaran tahunan 4.5% hingga 5%.
- Permintaan domestik yang lemah, masalah hartanah, perubahan demografi dan ketegangan perdagangan terus membebankan pertumbuhan.