Kos baharu bagi sesetengah pembayaran UPI
India memperkenalkan Kadar Diskaun Pedagang bagi pembayaran terpilih melalui Antara Muka Pembayaran Bersepadu (UPI), rangkaian pembayaran segera yang digunakan ratusan juta orang. Mulai 15 Oktober 2026, peniaga akan membayar fi sebanyak 0.4% apabila pelanggan menggunakan UPI untuk membuat pembayaran pedagang tertentu melebihi 2,000 rupee, atau kira-kira $21.
Kandungan
- Kos baharu bagi sesetengah pembayaran UPI
- Pembayaran yang kekal percuma
- Mengapa memperkenalkan MDR selepas UPI percuma selama bertahun-tahun?
- Mengapa peruncit bimbang pengguna kembali menggunakan tunai
- Penjual bahan api memohon pengecualian khas
- Platform pelaburan memberi amaran tentang masalah berbeza
- Kerajaan berkata pelanggan tidak akan menanggung fi
- Parti pembangkang mempersoalkan pihak yang akan membayar
- Perkara yang ditunjukkan oleh data transaksi
- Apa yang berlaku seterusnya?
- Kesimpulan
Caj itu dihadkan kepada 300 rupee bagi setiap transaksi. Pada kadar standard, pembayaran sebanyak 2,000 rupee akan dikenakan fi kira-kira 8 rupee, manakala pembayaran 10,000 rupee akan menelan kos 40 rupee kepada peniaga. Had penuh 300 rupee dikenakan bagi transaksi bernilai 75,000 rupee atau lebih.
Pelanggan tidak akan dikenakan caj secara langsung, dan peniaga tidak dibenarkan menambah MDR pada bil. Sebaliknya, fi itu akan dibahagikan antara bank, penyedia perkhidmatan pembayaran, syarikat pemeroleh pedagang dan Perbadanan Pembayaran Nasional India, yang mengendalikan UPI.
Dasar itu menandakan perubahan besar bagi sistem yang selama bertahun-tahun dipromosikan sebagai percuma, segera dan mudah diakses. Ia juga mencetuskan perbahasan lebih luas tentang pihak yang patut menanggung kos infrastruktur di sebalik ledakan pembayaran digital India.
Pembayaran yang kekal percuma
Peraturan baharu itu tidak terpakai kepada setiap transaksi UPI. Pemindahan antara individu akan kekal percuma tanpa mengira jumlah yang dihantar. Pembayaran kepada pedagang sehingga 2,000 rupee juga kekal percuma, begitu juga pembayaran yang dilindungi kerangka MDR sifar bagi pedagang kecil.
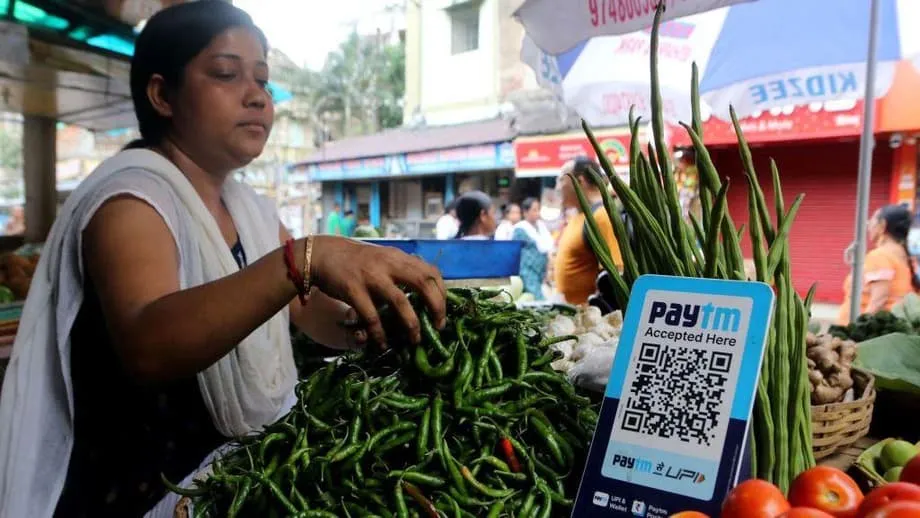
Pembayaran kod QR kepada pedagang kecil di kawasan luar bandar dan separa bandar tidak akan dikenakan caj itu. Menurut laporan industri, NPCI mentakrifkan pedagang kecil di bawah kerangka baharu sebagai perniagaan yang menerima sehingga 1 lakh rupee sebulan melalui kod QR UPI.
Kerajaan berkata kira-kira 96% transaksi individu kepada pedagang tidak akan terjejas. Angka itu merangkumi pembayaran di bawah ambang dan transaksi oleh pedagang yang dilindungi aturan fi sifar.
Sesetengah sektor akan dikenakan fi tetap dan bukannya kadar 0.4%. Pembayaran melebihi 2,000 rupee bagi bahan api, kereta api, perkhidmatan telekomunikasi, insurans dan input pertanian akan dikenakan caj tetap 5 rupee. Transaksi pasaran modal dilaporkan mempunyai kadar jauh lebih rendah, iaitu 0.02%, mencerminkan nilai tinggi banyak pembayaran dalam kategori itu.
Mengapa memperkenalkan MDR selepas UPI percuma selama bertahun-tahun?
UPI dilancarkan pada 2016 dan dengan pantas menjadi sebahagian penting dalam urusan harian di India. Pelanggan boleh membuat pembayaran dengan mengimbas kod QR atau memilih kenalan dalam aplikasi mudah alih, dengan wang dipindahkan hampir serta-merta antara akaun bank.
Rangkaian itu menyokong pembayaran di gerai tepi jalan, teksi, pasar raya, hospital dan perniagaan dalam talian. Ia juga membantu membawa lebih banyak transaksi ke dalam ekonomi formal, yang membolehkan pembayaran direkodkan dan diselaraskan dengan lebih mudah berbanding jualan tunai.
Sehingga kini, bank, syarikat teknologi dan kerajaan menanggung sebahagian besar kos penyelenggaraan dan peluasan rangkaian. Kerajaan juga menggunakan dana awam untuk menyokong insentif yang menggalakkan bank dan syarikat pembayaran mengekalkan pembayaran kecil UPI secara percuma.
Pegawai berkata MDR baharu itu akan membantu memastikan rangkaian berdaya maju dari segi kewangan. Kementerian Kewangan menyifatkan caj itu sebagai bayaran untuk perkhidmatan pemprosesan, bukannya cukai yang dikutip kerajaan. Dana itu dijangka menyokong pelaburan dalam infrastruktur pembayaran, kebolehpercayaan, inovasi dan keselamatan siber.
Jawatankuasa Pemandu UPI menetapkan kadar itu pada 40 mata asas, atau 0.4%. Anggaran industri menunjukkan caj itu boleh menjana pendapatan tahunan sehingga 16,000 crore rupee untuk peserta dalam rangkaian pembayaran, walaupun jumlah sebenar bergantung pada volum transaksi dan pengecualian.
Mengapa peruncit bimbang pengguna kembali menggunakan tunai
Kumpulan peruncit berkata beban kewangan itu mungkin lebih berat daripada yang ditunjukkan oleh kadar utama, khususnya bagi perniagaan yang beroperasi dengan margin tipis. Peniaga yang menjual barangan bernilai tinggi mungkin perlu membayar fi walaupun jualan itu sendiri menghasilkan keuntungan yang kecil.
Kumar Rajagopalan, ketua eksekutif Persatuan Peruncit India, berkata dasar itu boleh melemahkan kemajuan bertahun-tahun dalam penggunaan pembayaran digital.
Semasa musim perayaan, sebahagian besar transaksi melebihi paras 2,000 rupee, dan sebaik sahaja fi dikenakan pada pembayaran digital, tunai menjadi pilihan paling mudah.
Peruncit amat bimbang tentang masa pelaksanaannya. Caj itu dijadualkan bermula tidak lama sebelum Diwali, salah satu tempoh membeli-belah paling sibuk di India. Pembelian pakaian, elektronik, barang kemas dan barangan rumah sering melebihi ambang baharu itu, sekali gus mewujudkan banyak transaksi yang akan dikenakan MDR kepada peniaga.
Sesetengah peniaga berkata mereka mungkin meminta pelanggan membayar secara tunai untuk pembelian lebih besar. Peniaga lain mungkin mengehadkan penerimaan UPI atau melaraskan harga secara tidak langsung, walaupun peraturan rasmi melarang mereka memindahkan caj itu kepada pelanggan sebagai fi berasingan.
Risikonya lebih besar bagi perniagaan kecil yang mempunyai akses terhad kepada kredit dan ruang yang sempit untuk menyerap perbelanjaan baharu. Tunai juga mengelakkan kos pemprosesan pembayaran, walaupun ia membawa risikonya sendiri, termasuk kos pengendalian, kecurian dan rekod transaksi yang kurang lengkap.
Penjual bahan api memohon pengecualian khas
Pengusaha stesen petrol mengemukakan antara bantahan paling kuat mengikut sektor. Persatuan Pengedar Petroleum Seluruh India meminta Menteri Kewangan Kesatuan supaya MDR dimansuhkan bagi semua pembayaran UPI di stesen minyak, tanpa mengira saiz transaksi.
Pengedar bahan api berkata pendapatan mereka berdasarkan margin tetap bagi setiap liter, bukannya peratusan daripada jumlah jualan. Oleh itu, pelanggan yang membayar untuk jumlah bahan api lebih besar meningkatkan nilai transaksi tanpa memberikan peningkatan keuntungan yang sepadan kepada pengedar.
Persatuan itu berkata komisen pengedar tidak disemak sejak Oktober 2017, sedangkan kos elektrik, gaji dan pematuhan meningkat. Caj tetap 5 rupee sekalipun boleh menjadi perbelanjaan berulang yang besar bagi stesen yang memproses ribuan pembayaran digital setiap hari. Fi 0.4% pula akan lebih mahal.
Pengedar memohon pengecualian sepenuhnya atau pengecualian khusus bagi pembayaran bahan api melebihi 2,000 rupee. Mereka berhujah bahawa pelanggan menerima bahan api yang sama sama ada membayar secara tunai, kad atau UPI, maka kaedah pembayaran tidak sepatutnya mengurangkan margin tetap pengedar.
Platform pelaburan memberi amaran tentang masalah berbeza
Broker dalam talian, platform dana bersama dan penasihat pelaburan berkata peraturan itu mungkin menimbulkan kos luar biasa kerana wang yang dipindahkan ke akaun pelaburan tidak semestinya menghasilkan jualan atau aktiviti berbayar dengan serta-merta.
Sebagai contoh, pelabur mungkin memindahkan 1 lakh rupee ke akaun broker tetapi tidak menggunakan wang itu. Jika broker perlu membayar MDR 0.02% atau kadar lain yang berkenaan bagi pemindahan itu, ia menanggung kos tanpa menerima komisen daripada urus niaga.
Pengasas Zerodha, Nithin Kamath, berhujah bahawa pemindahan ke akaun broker milik pelanggan sendiri lebih menyerupai pembayaran antara individu berbanding pembelian biasa daripada pedagang. Beliau juga merujuk peraturan kawal selia yang menghendaki broker memulangkan dana pelanggan yang tidak digunakan secara berkala. Pelanggan mungkin kemudian menghantar semula wang itu melalui UPI, sekali gus mewujudkan kos berulang tanpa perniagaan baharu.
Pengasas CapitalMind, Deepak Shenoy, memberi amaran bahawa fi berasaskan peratusan mungkin amat membebankan dana bersama berkos rendah. Dana dengan nisbah perbelanjaan tahunan yang sangat kecil mungkin membayar caj transaksi lebih tinggi daripada pendapatan yang diperoleh daripada pelaburan jangka pendek yang dibiayai melalui UPI.
Wakil industri mencadangkan kadar peratusan lebih rendah dengan had yang kecil, atau caj tetap 2 rupee atau kurang bagi transaksi pelaburan. Mereka berkata model sedemikian akan melindungi produk bermargin rendah sambil tetap memberikan pendapatan kepada penyedia pembayaran.
Kerajaan berkata pelanggan tidak akan menanggung fi
Kementerian Kewangan menegaskan bahawa UPI kekal percuma untuk pengguna. Kementerian itu berkata MDR hanya akan dikenakan pada sebahagian kecil transaksi pedagang dan perniagaan tidak dibenarkan memindahkan caj itu secara langsung kepada pelanggan.
Kementerian itu juga menolak dakwaan bahawa keputusan tersebut didorong tekanan asing. Dalam kenyataan rasmi, kementerian berkata dasar UPI India ditetapkan secara bebas untuk membangunkan rangkaian pembayaran digital yang mampan, inklusif dan mampu milik.
Penyokong dasar itu berkata aturan semasa menyembunyikan kos sebenar UPI. Apabila wang awam menampung insentif pembayaran, pembayar cukai membiayai perkhidmatan yang banyak digunakan syarikat besar dan juga kedai kecil. Mereka berhujah bahawa model pembayaran berasaskan pasaran akan meletakkan lebih banyak kos kepada perniagaan yang paling mendapat manfaat daripada transaksi digital.
Bipin Preet Singh, ketua eksekutif MobiKwik, berkata peralihan daripada subsidi awam kepada model penetapan harga boleh mengurangkan beban pembayar cukai sambil mengaitkan kos pembayaran dengan perniagaan yang mendapat manfaat daripada rangkaian itu.
Apabila kerajaan membiayai subsidi untuk UPI, wang itu datang daripada poket pembayar cukai. Peralihan kepada mekanisme penetapan harga berasaskan pasaran menghapuskan beban cukai ini dan mengaitkan kos secara langsung dengan perniagaan besar yang mendapat manfaat daripada UPI.
Parti pembangkang mempersoalkan pihak yang akan membayar
Kritikan politik tertumpu pada jurang antara peraturan rasmi dengan kesannya yang mungkin berlaku di pasaran. Pemimpin Kongres, Rahul Gandhi, berhujah bahawa peniaga akhirnya mungkin mendapatkan semula kos itu melalui kenaikan harga, walaupun pelanggan tidak dikenakan fi UPI berasingan.
Gandhi juga menyatakan bahawa transaksi bernilai tinggi merangkumi bahagian kecil daripada jumlah pembayaran, tetapi mewakili bahagian jauh lebih besar daripada nilai wang yang bergerak melalui UPI. Hujah beliau ialah kelompok transaksi yang kecil masih boleh menjejaskan harga dalam sektor penting.
Kerajaan mempertikaikan tafsiran itu dan berkata caj tersebut dikenakan kepada peniaga, bukan pengguna biasa. Kerajaan juga berkata dasar itu telah dipertimbangkan sejak beberapa tahun lalu dan tidak akan ditarik balik.
Oleh itu, perbahasan ini telah melangkaui persoalan teknikal tentang MDR. Kini, ia berkisar tentang sama ada infrastruktur pembayaran digital patut dianggap sebagai perkhidmatan awam, rangkaian komersial atau gabungan kedua-duanya.
Perkara yang ditunjukkan oleh data transaksi
Skala UPI menjelaskan mengapa fi yang kecil sekalipun mendapat perhatian begitu besar. Pada Ogos, rangkaian itu memproses rekod 24.51 bilion transaksi bernilai 29.82 trilion rupee, menurut data NPCI.
Kebanyakan pembayaran itu bernilai kecil dan akan kekal percuma. Namun, nilai kewangan pembayaran pedagang yang lebih besar adalah tinggi. Caj peratusan kecil bagi transaksi besar boleh dengan cepat melebihi kos aturan pembayaran tradisional, terutamanya bagi perniagaan yang sebelum ini merundingkan fi tetap.
Sistem baharu itu juga mungkin mengubah tingkah laku dengan cara yang sukar diukur. Pelanggan mungkin memecahkan pembelian kepada pembayaran lebih kecil untuk kekal di bawah ambang, peniaga mungkin menggalakkan pemindahan bank atau pembayaran tunai, dan platform pelaburan mungkin mengalihkan pengguna kepada perbankan bersih atau arahan pembayaran berulang.
Penyedia pembayaran berhujah bahawa rangkaian yang boleh dipercayai, pemantauan penipuan dan keselamatan siber memerlukan perbelanjaan berterusan. Peruncit pula membantah bahawa penggunaan digital yang semakin meluas telah membawa manfaat kepada bank, platform dan kerajaan, sedangkan perniagaan kecil diminta membiayai fasa peluasan seterusnya.
Apa yang berlaku seterusnya?
Ujian pertama akan berlaku apabila fi itu mula dikenakan semasa musim membeli-belah perayaan. Stesen minyak, peruncit, platform pelaburan dan perniagaan terjejas lain perlu memutuskan sama ada mahu menyerap perbelanjaan itu, mengubah amalan pembayaran atau memohon pengecualian.
Kumpulan industri dijangka mendesak peraturan berasingan berdasarkan margin perniagaan dan tujuan pembayaran. Caj tetap mungkin sesuai untuk bahan api dan insurans, manakala platform pelaburan mungkin memohon had yang lebih rendah. Janji kerajaan bahawa pelanggan tidak akan dikenakan caj secara langsung juga bergantung pada penguatkuasaan dan sama ada perniagaan menaikkan harga dengan cara lain.
UPI tidak mungkin kehilangan peranan utamanya dalam pembayaran di India kerana kebanyakan transaksi harian akan kekal percuma. Namun, MDR baharu itu masih boleh mempengaruhi cara perniagaan mengendalikan pembelian besar dan cara rangkaian tersebut dibiayai. Kejayaannya bergantung pada sama ada fi itu menjana pendapatan yang mencukupi untuk menyokong sistem tanpa mendorong peniaga atau pelanggan kembali menggunakan tunai.
Kesimpulan
- MDR sebanyak 0.4% akan dikenakan mulai 15 Oktober 2026 bagi pembayaran pedagang UPI tertentu yang melebihi 2,000 rupee.
- Fi itu dihadkan kepada 300 rupee bagi setiap transaksi dan akan dibayar oleh perniagaan, bukan pelanggan secara langsung.
- Pemindahan antara individu dan kebanyakan pembayaran pedagang kecil akan kekal percuma.
- Pembayaran melebihi ambang bagi bahan api, kereta api, telekomunikasi, insurans dan input pertanian secara umum akan dikenakan fi tetap 5 rupee.
- Peruncit dan pengusaha stesen petrol bimbang kos itu akan mengurangkan margin dan menggalakkan pembayaran tunai.
- Broker dan platform pelaburan berkata MDR mungkin menimbulkan kos apabila pelanggan memindahkan wang tanpa membuat urus niaga.
- Kerajaan berkata hasil itu akan menyokong operasi, infrastruktur, inovasi dan keselamatan siber UPI.