Ujian Lebih Lama Menukar Permintaan AI kepada Harga Lebih Tinggi
Syarikat pembungkusan dan pengujian semikonduktor Taiwan menaikkan harga apabila cip AI yang semakin kompleks menggunakan peralatan pengujian untuk tempoh lebih lama dan syarikat awan memperkenalkan lebih banyak pemproses tersuai. Laporan industri menyebut kenaikan sebanyak 10% hingga 30%, dengan sesetengah pesanan segera daripada pelanggan lebih kecil berharga dua kali ganda. Secara berasingan, ASE Technology Holding dilaporkan menaikkan sebut harga pembungkusan termaju tertentu lebih daripada 20%, namun syarikat itu enggan mengulas spekulasi pasaran berkenaan.
Kandungan
- Ujian Lebih Lama Menukar Permintaan AI kepada Harga Lebih Tinggi
- Anggaran Harga Menggambarkan Bahagian Pasaran yang Berbeza
- Mengapa Cip Lebih Kompleks Memerlukan Lebih Banyak Ujian
- Pelanggan Sigurd Membayar untuk Menjamin Masa Penggunaan Peralatan
- Rancangan Pengembangan Menunjukkan Permintaan dan Risiko Penghantaran
- Storan dan Pautan Optik Meluaskan Lonjakan Pesanan
- KYEC dan Pembekal Antara Muka Mengejar Peluang Berbeza
- ASE Membuat Persediaan untuk Permintaan Selepas 2026
- Pencapaian yang Akan Menguji Dakwaan Kenaikan Harga
- Perkara Utama
Tekanan ini melangkaui pemproses grafik. Storan perusahaan, komunikasi optik dan litar bersepadu khusus aplikasi, yang dikenali sebagai ASIC, membawa pesanan kepada syarikat lebih kecil apabila penyedia utama memperuntukkan lebih banyak kapasiti kepada produk AI yang mencabar. ASE, King Yuan Electronics (KYEC), Powertech Technology dan Ardentec antara syarikat yang dikenal pasti mendapat manfaat, selain Siliconware Precision Industries serta perniagaan pembungkusan dan pengujian Taiwan yang lebih kecil.
Siliconware Precision Industries, yang dikenali sebagai SPIL, ialah anak syarikat ASE. Pakar pengujian silikon Sigurd Microelectronics ialah syarikat berasingan yang angka-angkanya memberikan gambaran terperinci tentang lonjakan permintaan. Hasil suku ketiganya mencecah NT$6.172 bilion, meningkat 27% berbanding setahun sebelumnya, manakala hasil bagi sembilan bulan pertama mencecah NT$17.346 bilion, meningkat 21.2%. Kebanyakan pelanggan Sigurd telah menandatangani perjanjian perlindungan kapasiti yang berlangsung sekurang-kurangnya setahun.
Kekangan utama ialah masa, bukan jumlah cip semata-mata. Jika setiap pemproses memerlukan ujian lebih lama, peralatan yang sama dapat mengendalikan lebih sedikit cip dalam tempoh tertentu. Pelanggan kemudian perlu menempah lebih banyak jam penggunaan peralatan untuk mengekalkan penghantaran. Permintaan yang lebih tinggi bagi jam penggunaan itu, bersama bahan yang lebih mahal dan pelaburan kilang yang besar, mengukuhkan kedudukan rundingan pembekal pembungkusan dan pengujian.
Anggaran Harga Menggambarkan Bahagian Pasaran yang Berbeza
Kenaikan yang dilaporkan tidak sepatutnya dianggap sebagai satu kadar seragam bagi seluruh industri. Angka itu merangkumi perkhidmatan, pelanggan dan tempoh yang berbeza. Julat 10% hingga 30% merujuk kepada rundingan pembungkusan dan pengujian yang lebih luas, manakala harga dua kali ganda dikenakan bagi sesetengah pesanan segera daripada pelanggan lebih kecil. Kenaikan dilaporkan melebihi 20% di ASE pula melibatkan sebut harga pembungkusan termaju, termasuk Chip on Wafer on Substrate (CoWoS) dan Fan Out Chip on Substrate (FoCoS).
Ramalan Morgan Stanley, yang dilaporkan pada 29 Oktober 2025, menjangkakan kenaikan harga pembungkusan termaju sebanyak 5% hingga 10% pada 2026. Ia menyifatkan kenaikan yang dijangka itu sebagai kitaran kenaikan harga pertama sejak kekurangan semikonduktor semasa pandemik, disokong permintaan AI, kapasiti yang terhad serta peningkatan kos emas, tembaga dan substrat BT. Substrat BT ialah bahan penebat yang digunakan untuk menyokong dan menghubungkan cip di dalam pakej.
Penilaian harga ASE oleh Axtek, yang turut memetik Morgan Stanley, memberikan julat lebih luas, iaitu kenaikan pembungkusan sebanyak 5% hingga 20% yang dijadualkan pada awal 2026. Penilaian itu meletakkan kadar penggunaan kapasiti ASE sekitar 90% pada 2025 dan mengenal pasti NVIDIA, AMD serta Broadcom sebagai pelanggan utama yang memacu permintaan pembungkusan termaju. Ini ialah penilaian Axtek, bukannya pengumuman harga oleh ASE.
Angka yang berbeza itu mungkin mencerminkan perubahan dalam rundingan atau campuran produk yang berlainan, namun tiada pecahan kontrak yang diterbitkan untuk menyelaraskannya. Keengganan ASE mengulas spekulasi terkini juga bermakna kenaikan yang dilaporkan melebihi 20% tidak boleh dianggap sebagai perubahan harga yang disahkan dan terpakai kepada setiap pelanggan.
Mengapa Cip Lebih Kompleks Memerlukan Lebih Banyak Ujian
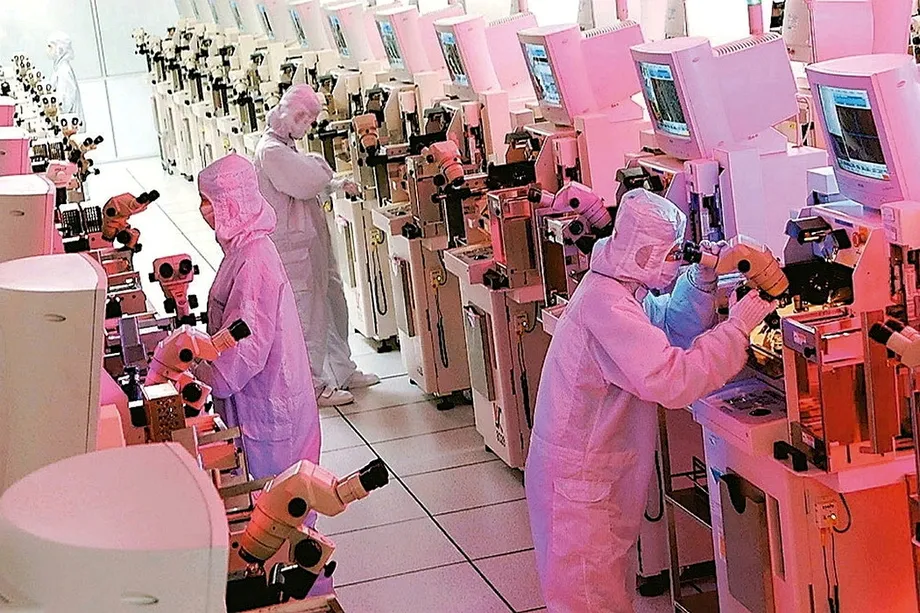
Harga jualan cip tidak secara automatik menentukan tempoh yang diperlukan untuk mengujinya. Pemproses AI lazimnya mempunyai lebih banyak teras pengkomputeran, lebih banyak sambungan elektrik, keperluan kuasa yang lebih tinggi dan antara muka data yang lebih mencabar. Ciri-ciri ini menambah pemeriksaan yang diperlukan untuk memastikan cip berfungsi dengan betul dalam keadaan yang ditetapkan.
Pengujian juga melindungi komponen lain yang mahal. Pemproses rosak yang memasuki proses pembungkusan termaju boleh menyebabkan kerugian yang melebihi harga pemproses itu sendiri, dan berpotensi membazirkan pakej serta memori jalur lebar tinggi (HBM) yang dipadankan dengannya. Ini memberi pelanggan alasan untuk berbelanja lebih bagi ujian sebelum pembungkusan, ujian tekanan dan pemeriksaan produk siap.
Dua jenis perniagaan mendapat manfaat. Penyedia perkhidmatan seperti Sigurd dan KYEC menjual kapasiti pengujian. Pembekal seperti Chunghwa Precision Test Tech, yang dikenali sebagai CHT, membekalkan kad prob, papan beban dan antara muka lain yang menghubungkan cip kepada mesin pengujian. Cip yang lebih mencabar mungkin memerlukan masa penggunaan mesin tambahan serta antara muka yang direka semula. Oleh itu, peningkatan hasil perniagaan ini mencerminkan kegiatan yang berbeza, bukannya satu peluang AI yang seragam.
Pelanggan Sigurd Membayar untuk Menjamin Masa Penggunaan Peralatan
Sigurd mengesahkan bahawa harga pengujiannya sedang meningkat. Pelanggan memori juga menawarkan bayaran lebih tinggi untuk menempah kapasiti, menunjukkan bahawa kekurangan bekalan kini merebak melangkaui pemproses AI. Memori menyumbang kira-kira 10% daripada hasil Sigurd. Laporan menganggarkan pertumbuhan perniagaan itu sekitar 30%, dengan angka berasingan bagi suku ketiga sebanyak 32%.
AI, unit pemprosesan pusat, pemproses grafik, ASIC dan fotonik silikon secara keseluruhan menyumbang 24% daripada hasil Sigurd pada separuh pertama tahun ini, berbanding 20% pada tahun sebelumnya. Ini merupakan peningkatan empat mata peratusan. Sasaran syarikat ialah melepasi 30% pada tahun berikutnya. Kumpulan ini lebih luas daripada cip AI sahaja, maka ia tidak sepatutnya digambarkan sebagai bahagian hasil AI semata-mata.
Hasil Sigurd pada suku ketiga daripada cip AI, pengkomputeran berprestasi tinggi dan sambungan berkelajuan tinggi meningkat kira-kira 40% berbanding setahun sebelumnya. Selain perjanjian yang berlangsung sekurang-kurangnya setahun, sesetengah pelanggan menjamin kapasiti melalui peralatan khusus. Aturan ini menukar kekurangan semasa kepada komitmen jangka lebih panjang, namun harga dan syarat kontrak terperinci belum didedahkan.
Permintaan turut merangkumi pemproses telefon pintar termaju, cip satelit, produk rangkaian berkelajuan tinggi dan kapasitor silikon. Kepelbagaian ini memberikan Sigurd beberapa sumber pesanan, namun bermakna keputusan pengembangan perlu memenuhi keperluan yang bersaing, bukannya sekadar menambah mesin serupa untuk satu jenis pemproses AI.
Rancangan Pengembangan Menunjukkan Permintaan dan Risiko Penghantaran
Sigurd membeli kilang keduanya di Hukou pada Februari dan memulakan pengeluaran besar-besaran pada Julai. Laporan berbeza tentang bila kira-kira 40% kapasitinya mula tersedia: satu laporan meletakkan pencapaian itu pada Ogos, manakala satu lagi menyatakan kira-kira 40% beroperasi menjelang Oktober. Syarikat itu menjangka kilang tersebut mencapai kapasiti penuh pada tahun berikutnya, dengan aturan pelanggan sudah meliputi keluaran yang dirancang.
Sigurd menaikkan rancangan perbelanjaan modal tahunannya sebanyak NT$2.822 bilion pada Mei, menjadikan jumlahnya NT$8.8 bilion, kira-kira 48% melebihi rancangan asal. Anak syarikatnya, Sigurd UTC, secara berasingan menambah NT$2 bilion untuk mengembangkan kapasiti pengujian bagi pelanggan CPU dan GPU Amerika. Peningkatan lanjut masih mungkin berlaku sekiranya rundingan dengan pelanggan utama tambahan menghasilkan keperluan segera.
Syarikat kumpulan Taiwan Star, atau STAr Technologies, menggambarkan kekangan yang berbeza. Hasil suku ketiganya merosot kerana wafer pelanggan yang dibuat menggunakan proses 2 nanometer dan 3 nanometer tiba lewat. Penghantaran yang pada asalnya dijangka pada suku ketiga ditangguhkan ke suku keempat. Syarikat pengujian yang mempunyai peralatan sedia digunakan sekalipun tidak dapat memproses wafer yang belum tiba.
Laporan berbeza tentang jumlah pelaburan Taiwan Star. Satu ringkasan menyatakan perbelanjaan modalnya meningkat daripada NT$5.6 bilion kepada NT$7.7 bilion. Laporan terperinci pula menyebut syarikat itu menambah NT$7.7 bilion pada September kepada NT$5.6 bilion yang diluluskan sebelum ini, menjadikan jumlahnya NT$13.3 bilion. Kedua-dua jumlah itu jauh berbeza dan angka pelaburan tersebut tidak dapat dipastikan daripada laporan yang diterbitkan.
Pengkomputeran berprestasi tinggi menyumbang kira-kira separuh daripada hasil Taiwan Star. Syarikat itu telah melengkapkan kelayakan untuk produk N2 dan memulakan pengeluaran pakej fan out ball grid array berukuran 55 kali 55 serta proses bump fotonik silikon. Kelayakan bermaksud sesuatu proses telah lulus pemeriksaan yang diperlukan untuk produk pelanggan; ia tidak dengan sendirinya membuktikan jumlah atau masa penghantaran pada masa depan.
Storan dan Pautan Optik Meluaskan Lonjakan Pesanan
Orient Semiconductor Electronics, yang dikenali sebagai OSE, Greatek Electronics dan Sigurd menerima pesanan merentasi pemacu keadaan pepejal perusahaan, komunikasi optik dan ASIC. Perniagaan semikonduktor OSE tertumpu pada pembungkusan dan pengujian memori kilat NAND. Apabila aplikasi inferens AI berkembang, permintaan storan perusahaan menjadi satu lagi sumber kerja, selain peluang yang timbul apabila penyedia lebih besar mengalihkan kapasiti kepada produk AI termaju.
Pelarasan harga OSE dilaporkan mula menyumbang kepada hasil mulai suku ketiga. Syarikat itu juga membangunkan pembungkusan hibrid yang menggabungkan ikatan wayar dengan sambungan cip terbalik, serta teknologi sistem dalam pakej, yang menggabungkan pelbagai komponen dalam satu pakej. Pendekatan ini memperluas julat produk yang boleh diterima syarikat.
Komunikasi optik menawarkan satu lagi peluang yang boleh diukur. Pengurus besar Sigurd, Yeh Tsan lien, berkata syarikat itu telah melabur dalam teknologi penghantaran pantas selama lebih 20 tahun dan menjangkakan hasil komunikasi optik meningkat beberapa kali ganda pada 2027. Perkhidmatannya meliputi litar bersepadu elektronik, litar bersepadu fotonik, enjin optik dan sumber laser, dengan lebih 100 mesin menyokong pengujian cip elektronik dan fotonik.
Fotonik silikon menggunakan isyarat optik untuk memindahkan data melalui sambungan yang turut melibatkan komponen elektronik. Dalam kumpulan itu, Taiwan Star mengendalikan proses bump dan pembungkusan, manakala Sigurd menjalankan pengujian optik dan elektrik wafer, pengujian enjin optik serta pengujian modul. Pembahagian ini menunjukkan bagaimana pengembangan AI menjana kerja dalam penghantaran data selain pengkomputeran.
KYEC dan Pembekal Antara Muka Mengejar Peluang Berbeza
KYEC melaporkan hasil Ogos sebanyak NT$4.08 bilion, meningkat 31.6% berbanding setahun sebelumnya, dan hasil NT$29.404 bilion bagi lapan bulan pertama, meningkat 35.5%. Belanjawan pelaburan tahunannya meningkat daripada NT$39.372 bilion kepada NT$50 bilion, naik kira-kira 27%, terutamanya untuk peralatan pengujian dan kapasiti kilang.
Jangkaan pasaran yang dipetik dalam laporan bertarikh 6 Oktober 2026 menunjukkan perniagaan berkaitan AI mungkin menyumbang lebih 70% daripada hasil KYEC pada 2026. Itu ialah jangkaan, bukannya keputusan hasil yang disahkan. Pendedahan KYEC merangkumi GPU, ASIC AI dan cip pengkomputeran berprestasi tinggi, menjadikan ketersediaan peralatan serta tempoh pengujian faktor utama dalam keupayaannya menerima lebih banyak pesanan.
CHT berkhidmat dalam bahagian rantaian pengujian yang berbeza. Hasil Septembernya mencecah NT$247 juta, meningkat 33.6% berbanding setahun sebelumnya, manakala hasil suku ketiga mencecah NT$711 juta, meningkat 27.9%. Syarikat itu merancang meningkatkan jumlah kapasiti sekurang-kurangnya 50%, dengan projek ASIC baharu dijangka memasuki pengeluaran besar-besaran pada 2027. Kad prob fotonik silikon telah pun dihantar kepada pelanggan Amerika.
Bagi CHT, jadual projek pelanggan dan spesifikasi antara muka merupakan pemboleh ubah utama. Bagi KYEC dan Sigurd, penggunaan mesin dan kos peralatan yang baru dipasang menjadi kebimbangan lebih langsung. Peningkatan hasil bagi ketiga-tiga syarikat tidak membuktikan bahawa margin keuntungan mereka akan bergerak seiring.
ASE Membuat Persediaan untuk Permintaan Selepas 2026
Rancangan perbelanjaan ASE menunjukkan kekurangan bekalan yang tidak dijangka dapat diselesaikan dalam masa terdekat. Perbelanjaan modalnya berjumlah US$5.3 bilion pada 2025 dan dianggarkan sebanyak US$8.5 bilion pada 2026, meningkat kira-kira 60%. ASE dan SPIL mempunyai kira-kira 15 projek kilang yang sedang berjalan untuk memenuhi permintaan yang dijangka bermula pada 2029 hingga 2030 dan seterusnya.
Ketua pegawai operasi ASE, Tien Wu, menyifatkan AI sebagai pemacu pengembangan kapasiti, termasuk permintaan yang melangkaui pusat data kepada elektronik automotif dan robot humanoid. Ketika menggambarkan usaha pengembangan kumpulan itu, beliau berkata:
berusaha habis-habisan
Anggaran pasaran masih meletakkan kekurangan bekalan CoWoS pada 15% hingga 20%, walaupun Taiwan Semiconductor Manufacturing Company sedang mengembangkan kapasiti. ASE menerima kerja tambahan dalam pembungkusan substrat dan prob cip serta membina kapasiti FoCoS. Perkhidmatan ini menduduki peringkat pengeluaran yang berbeza, maka peningkatan kerja penyumberan luar tidak bermakna setiap pembekal menawarkan proses pembungkusan lengkap yang sama.
Unjuran yang dilaporkan meletakkan kapasiti bulanan berkaitan ASE pada kira-kira 20,000 wafer menjelang akhir 2026 dan 40,000 hingga 60,000 menjelang akhir 2027. Anggaran terendah dan tertinggi itu bersamaan dua hingga tiga kali ganda paras 2026. Hasil daripada platform Pembungkusan Termaju Terunggulnya, yang dikenali sebagai LEAP, diunjurkan berganda kepada lebih US$7 bilion pada 2027. Angka ini masih unjuran, bukannya hasil pengembangan yang telah dicapai.
Pencapaian yang Akan Menguji Dakwaan Kenaikan Harga
Kronologi ini membezakan ramalan terdahulu daripada laporan operasi dan sasaran pelaburan yang lebih terkini. Ia juga menunjukkan sebab jangkaan kenaikan harga perlu dinilai bersama penghantaran peralatan, penghantaran kepada pelanggan dan jadual pembukaan kilang.
- Suku ketiga 2025: Kadar penggunaan kapasiti ASE mencecah kira-kira 90%, menurut laporan analisis Morgan Stanley.
- 29 Oktober 2025: Ramalan Morgan Stanley yang dilaporkan menjangkakan kenaikan harga pembungkusan termaju sebanyak 5% hingga 10% pada 2026.
- Awal 2026: Axtek menyatakan jangkaan kenaikan pembungkusan ASE sebanyak 5% hingga 20%, dengan memetik Morgan Stanley.
- 6 Oktober 2026: Laporan sektor pengujian memperincikan pertumbuhan hasil, pelaburan KYEC dan jangkaan bagi projek ASIC.
- Akhir 2026: Kapasiti bulanan berkaitan ASE diunjurkan mencecah kira-kira 20,000 wafer.
- 2027: Sigurd menjangkakan pertumbuhan besar dalam komunikasi optik, CHT menjangkakan projek ASIC baharu memasuki pengeluaran besar-besaran dan hasil LEAP ASE diunjurkan melebihi US$7 bilion.
- 2029 hingga 2030 dan seterusnya: Projek kilang ASE dan SPIL dirancang untuk memenuhi permintaan yang dijangkakan.
Persoalan yang belum terjawab ialah berapa banyak kenaikan harga akan menjadi keuntungan tambahan. Bahan, elektrik, kemudahan baharu dan susut nilai peralatan juga semakin mahal. Ketibaan wafer yang lewat boleh menangguhkan hasil walaupun pelanggan mahukan kapasiti. Tiada jadual harga pelanggan yang lengkap atau ukuran kapasiti industri yang diselaraskan secara bebas didedahkan, maka dakwaan bahawa ini lonjakan harga terkuat dalam sejarah kekal sebagai gambaran industri, bukannya rekod statistik yang dibuktikan.
Perkara Utama
- Kenaikan harga pembungkusan dan pengujian yang dilaporkan berkisar antara 10% hingga 30%, dengan sesetengah pesanan segera daripada pelanggan lebih kecil berharga dua kali ganda.
- ASE dilaporkan menaikkan sebut harga pembungkusan termaju tertentu lebih daripada 20%, namun enggan mengulas spekulasi itu.
- Ujian cip AI yang lebih lama mengurangkan bilangan cip yang dapat diproses oleh peralatan sedia ada.
- Pelanggan Sigurd menempah kapasiti melalui perjanjian yang berlangsung sekurang-kurangnya setahun dan, dalam sesetengah kes, menggunakan peralatan khusus.
- Storan, komunikasi optik dan pemproses tersuai meluaskan permintaan melangkaui pembekal utama pemecut AI.
- Belanjawan pelaburan ASE bagi 2026 ialah US$8.5 bilion, berbanding US$5.3 bilion pada 2025.
- Keuntungan masa depan bergantung pada pemasangan peralatan, jadual penghantaran pelanggan dan sama ada harga yang lebih tinggi dapat menampung kenaikan kos.