Pengawal selia arah penggantungan jualan hingga Januari 2027
Agensi Perkhidmatan Kewangan Jepun mengarahkan Prudential Life Insurance dan Gibraltar Life Insurance supaya menghentikan penawaran insurans dan pemeteraian kontrak baharu mulai 13 Oktober 2026 hingga 31 Januari 2027, selepas mendapati kegagalan serius dalam penyeliaan, perlindungan pelanggan dan pemantauan pengurusan.
Kandungan
- Pengawal selia arah penggantungan jualan hingga Januari 2027
- Mengapa jumlah kewangan berbeza
- Perkembangan skandal
- Hubungan peribadi terlepas daripada pemantauan syarikat
- Gibraltar dan syarikat induk berdepan dapatan berasingan
- Semakan pampasan tidak sama dengan pembayaran
- Tindakan disiplin melibatkan 157 pekerja
- Pembaharuan gaji dan cawangan menyasarkan insentif jualan
- Pemantauan pelanggan diperluas, namun risiko data kekal
- Perkara yang perlu dilakukan sebelum jualan disambung semula
- Perkara Utama
Tindakan pada 9 Oktober itu menyusuli penerbitan siasatan bebas berhubung urus niaga penipuan atau tidak wajar yang melibatkan pelanggan Prudential Life bernilai 5.2 bilion yen, kira-kira $33 juta, sepanjang lebih tiga dekad. Pengawal selia itu turut mengarahkan syarikat induk kedua-dua syarikat insurans berkenaan, Prudential Holdings of Japan, supaya menambah baik tadbir urus dan penyeliaan anak syarikatnya.
Arahan pentadbiran FSA menghendaki ketiga-tiga syarikat mengemukakan pelan penambahbaikan selewat-lewatnya pada 30 November 2026. Bagi kedua-dua syarikat insurans itu, agensi berkenaan menuntut siasatan menyeluruh, pampasan sewajarnya kepada pelanggan, tindakan disiplin serta perubahan kepada pengurusan jualan dan sistem imbuhan. Agensi itu juga menghendaki pihak yang bertanggungjawab dikenal pasti, termasuk dalam kalangan eksekutif semasa dan bekas eksekutif.
Penggantungan itu bukan penutupan operasi syarikat insurans berkenaan. Perkhidmatan untuk kontrak sedia ada, termasuk pembayaran dan manfaat insurans, akan diteruskan. Agensi itu tidak membatalkan lesen operasi Prudential Life, dan arahannya membenarkan pengecualian bagi kes tertentu apabila pengawal selia menganggap sesuatu aktiviti perlu untuk melindungi pemegang polisi.
Prudential Life telah menghentikan jualan baharu secara sukarela sejak Februari. Penggantungan mandatori itu kini dilanjutkan melepasi tarikh akhir 5 November yang diumumkan bagi pemberhentian sukarela berkenaan. Tarikh tamat pada 31 Januari tidak menetapkan bila jualan akan disambung semula: syarikat itu masih perlu menangani kegagalan yang dikenal pasti oleh penyiasat dan pengawal selia.
Mengapa jumlah kewangan berbeza
Skandal ini menghasilkan beberapa angka kewangan yang berbeza, setiap satunya menggambarkan penilaian atau peringkat siasatan yang berlainan. Angka-angka itu tidak boleh dianggap sebagai ukuran yang boleh saling menggantikan bagi kerugian yang disahkan atau pampasan yang telah dibayar.
Pengumuman siasatan pada 8 Oktober meletakkan nilai urus niaga pelanggan yang melibatkan penipuan atau ketidakwajaran pada 5.2 bilion yen. Satu lagi laporan mengenai siasatan itu menyatakan kerugian yang dilaporkan mangsa melebihi 6.1 bilion yen. Pendedahan berasingan oleh syarikat pula menyebut penipuan yang disahkan melibatkan 157 pekerja semasa dan bekas pekerja, 676 pelanggan serta kira-kira 4.34 bilion yen.
Angka-angka ini membezakan nilai urus niaga yang disiasat, kerugian yang dituntut pelanggan dan penipuan yang disifatkan sebagai telah disahkan. Angka tersebut tidak boleh dijumlahkan, dan kerugian yang dilaporkan tidak semestinya menjadi jumlah pampasan. Jumlah akhir yang perlu dibayar bergantung pada penilaian setiap kes.
Skalanya lebih besar berbanding pendedahan pertama pada Januari, apabila Prudential Life mengenal pasti kira-kira 3.1 bilion yen yang diterima secara tidak wajar daripada pelanggan. Laporan yang lebih terperinci meletakkan jumlah awal itu pada 3.14 bilion yen, melibatkan 107 pekerja semasa dan bekas pekerja serta 503 pelanggan antara 1991 hingga 2025. Angka urus niaga 5.2 bilion yen pada Oktober kira-kira 2.06 bilion yen, atau 66%, lebih tinggi berbanding angka awal 3.14 bilion yen, walaupun siasatan kemudian merangkumi skop perbuatan yang lebih luas.
Bilangan pelanggan juga berbeza. Kenyataan rasmi Prudential Life pada Oktober menyebut 498 individu dalam kes bertarikh 16 Januari, berbanding 503 yang dinyatakan dalam laporan terdahulu. Syarikat itu tidak menjelaskan perbezaan tersebut dalam kenyataannya. Kedua-dua angka itu tidak merangkumi keseluruhan jumlah orang yang kemudian mengemukakan tuntutan atau pertanyaan.
Perkembangan skandal
Tindakan pengawalseliaan itu menyusuli beberapa bulan aduan yang semakin bertambah, semakan pampasan dan pemeriksaan. Pendedahan awal Prudential Life membawa kepada peletakan jawatan Presiden ketika itu, Kan Mabara, dan pemeriksaan FSA yang bermula pada akhir Januari.
Perkembangan utama berlaku pada tarikh berikut:
- 16 Januari 2026: Prudential Life mendedahkan salah laku melibatkan lebih 100 pekerja semasa dan bekas pekerja serta kira-kira 3.1 bilion yen yang diterima daripada pelanggan.
- 10 Februari: Syarikat itu memulakan penggantungan jualan baharu secara sukarela, yang pada awalnya dijadualkan berakhir pada 9 Mei.
- 22 April: Syarikat itu melaporkan kira-kira 700 laporan kerugian dan pertanyaan, lalu melanjutkan penggantungan jualan hingga 5 November.
- 7 Oktober: Sistem untuk merekod mesyuarat pelanggan yang ditetapkan dan menghasilkan rumusan AI mula beroperasi.
- 8 Oktober: Prudential Life menerbitkan siasatan bebas dan mengumumkan perkembangan pampasan, tindakan disiplin serta pembaharuan.
- 9 Oktober: FSA mengumumkan arahan penggantungan dan penambahbaikan.
- 13 Oktober hingga 31 Januari 2027: Penggantungan mandatori terhadap penawaran insurans dan pemeteraian kontrak baharu berkuat kuasa bagi kedua-dua syarikat insurans.
Jumlah kira-kira 700 laporan dan pertanyaan pada April melebihi dua kali ganda berbanding kira-kira 300 yang didedahkan pada 10 Februari. Kira-kira 70 daripadanya berkaitan Gibraltar Life, menunjukkan aduan telah melangkaui Prudential Life jauh sebelum arahan Oktober dikeluarkan.
Pengawal selia mendapati penggantungan jualan secara sukarela itu tidak menyelesaikan masalah penyeliaan. Di Prudential Life, sesetengah kakitangan jualan menghubungi pelanggan tanpa kelulusan pengurus jualan, bertentangan dengan sekatan sepanjang tempoh penggantungan. Kes penerimaan wang pelanggan secara tidak wajar juga terus timbul selepas penggantungan bermula.
Hubungan peribadi terlepas daripada pemantauan syarikat
Dapatan siasatan dan pengawal selia menggambarkan masalah perniagaan yang melangkaui perbuatan pekerja individu. Prudential Life bergantung sepenuhnya pada kakitangan jualan yang dikenali sebagai Life Planners, yang gajinya berkait sepenuhnya dengan prestasi dan secara umumnya bebas menentukan waktu serta lokasi kerja mereka.
Pejabat cawangan mengambil pekerja jualan sendiri dan memperoleh kebebasan yang besar apabila berkembang. Menurut FSA, beberapa pasukan pengurusan berturut-turut berpeluang menangani risiko tersebut tetapi mengekalkan model berkenaan demi mengutamakan jualan. Ibu pejabat menjadi keberatan untuk mencabar cawangan, manakala pengurus cawangan dan pengurus jualan lain sendiri terlibat dalam sesetengah kes salah laku.
Kenyataan pembaharuan Prudential Life pada 8 Oktober menyatakan jawatankuasa bebas mendapati hubungan peribadi antara pekerja dengan pelanggan menyukarkan pengurus dan ibu pejabat untuk mengetahui perkara yang berlaku. Pemindahan wang dan tawaran pelaburan yang tidak wajar boleh berulang kali berlaku tanpa dikesan.
Masalah yang dikenal pasti termasuk pinjaman dan peminjaman wang secara peribadi, tawaran pelaburan yang tidak berkaitan dengan insurans, jualan insurans yang tidak sesuai serta penggantian polisi. FSA turut mengenal pasti kegagalan untuk mengesahkan sama ada jualan memenuhi kehendak pelanggan dan sama ada maklumat yang diwajibkan telah diberikan.
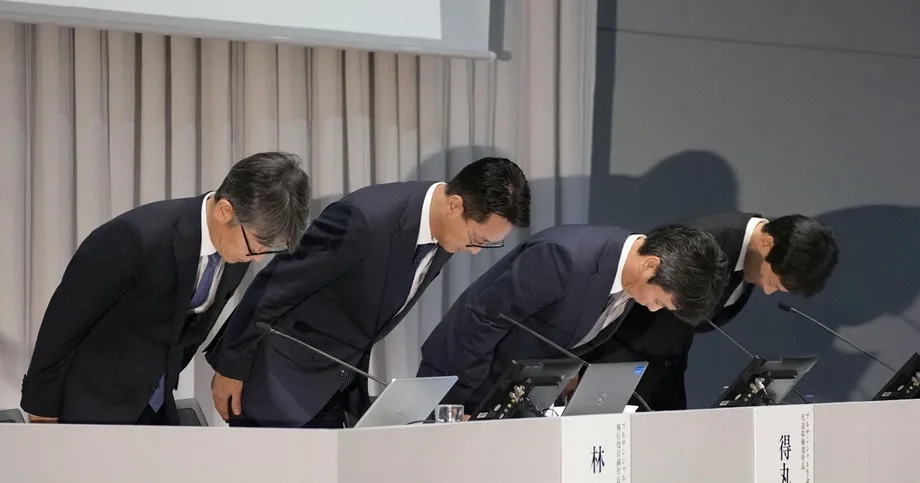
Hiromitsu Tokumaru, presiden Prudential Life, mengakui pada sidang media 8 Oktober bahawa pihak pengurusan turut menyumbang kepada salah laku dan tempoh ia berlarutan.
Kami memandang serius hakikat bahawa kami telah menggugat asas kepercayaan," kata Tokumaru. "Masalah ini bukan berpunca daripada pekerja tertentu, tetapi cara pengurusan beroperasi yang menyebabkan salah laku itu dan membiarkan keadaan berlarutan.
Gibraltar dan syarikat induk berdepan dapatan berasingan
Gibraltar Life dikenakan tarikh penggantungan yang sama, tetapi FSA menggariskan dapatan khusus berkaitan operasinya. Tidak seperti Prudential Life, Gibraltar menjual insurans melalui agensi am selain menggunakan Life Plan Consultants sendiri.
Pengawal selia berkata Gibraltar menerima pakai model pengambilan pekerja, latihan dan jualan yang serupa selepas mula beroperasi pada 2001. Pengambilan pekerja mengutamakan mereka yang mampu menghasilkan jualan dengan cepat, selalunya melalui rangkaian peribadi sedia ada. Pendekatan itu membantu mewujudkan hubungan dengan pelanggan yang tidak dapat dipantau secukupnya oleh pengurus dan ibu pejabat.
Menurut FSA, pihak pengurusan Gibraltar menyedari masalah berkaitan ganjaran berasaskan jualan dan hubungan peribadi dengan pelanggan, tetapi bimbang kakitangan akan berhenti dan prestasi perniagaan merosot jika perubahan asas dibuat. Pampasan dan penilaian penyelia sendiri juga sangat bergantung pada pengambilan pekerja serta jualan pasukan mereka, sekali gus melemahkan dorongan untuk mencabar perbuatan bermasalah.
Kegagalan syarikat induk lebih meluas. Prudential Holdings of Japan sepatutnya menyelia anak syarikat insuransnya, tetapi FSA mendapati syarikat itu memberikan penekanan berlebihan kepada kebebasan anak syarikat, menyemak laporan secara formal tanpa meneliti operasi secara mendalam dan gagal menyediakan sumber pematuhan yang mencukupi.
Pengaturan audit dalaman juga tidak memadai. Walaupun sumber audit telah dipusatkan, kakitangan yang dipinjamkan daripada anak syarikat terus mengaudit syarikat asal mereka, sekali gus mengehadkan pemeriksaan merentas kumpulan. Agensi itu turut mengenal pasti kenyataan dan tingkah laku pihak pengurusan yang memperkecil kepentingan audit dalaman.
Arahan penggantungan dan penambahbaikan terhadap syarikat insurans dikeluarkan di bawah Artikel 132, perenggan 1, Akta Perniagaan Insurans Jepun. Arahan penambahbaikan terhadap syarikat induk dikeluarkan di bawah Artikel 271-29, perenggan 1. FSA bergantung pada pemeriksaan sendiri dan laporan yang diwajibkan undang-undang, selain siasatan bebas, bukannya menerima dapatan syarikat begitu sahaja.
Semakan pampasan tidak sama dengan pembayaran
Jawatankuasa Pampasan Pelanggan Bebas yang ditubuhkan oleh Prudential Holdings of Japan menentukan sama ada pampasan wajar diberikan dan jumlahnya. Perbezaan antara semakan yang selesai dengan pembayaran penting untuk menilai kemajuan.
Prudential Life berkata semakan selesai bagi 492 daripada 498 individu dalam kes bertarikh 16 Januari, menjadikan enam kes dalam kumpulan yang ditetapkan itu belum selesai. Kira-kira 98.8% telah disemak. Kenyataan itu merujuk kepada kemas kini perkembangan pampasan bertarikh 16 September 2026, tetapi selesainya semakan tidak bermakna pelanggan telah menerima pampasan.
Satu laporan yang lebih luas menyatakan jawatankuasa itu telah menilai tuntutan daripada 1,345 pelanggan, termasuk pelanggan Gibraltar Life, dan meluluskan pampasan bagi 676 orang. Laporan itu tidak mendedahkan jumlah kes yang masih disemak. Angka-angka tersebut meliputi kumpulan berbeza daripada 498 individu dalam kes Prudential Life pada Januari.
Perhatian yang sama perlu diberikan kepada kemas kini April. Menjelang 17 April, proses saringan dan pampasan melibatkan 1.7 bilion yen bagi 259 pelanggan telah diselesaikan, tetapi syarikat berkata kumpulan itu termasuk pelanggan yang tidak diberikan pampasan. Oleh itu, 1.7 bilion yen tidak boleh digambarkan sebagai wang yang telah dibayar kepada mangsa.
Tokumaru berkata pampasan dan tindakan disiplin mesti diutamakan berbanding penyambungan semula jualan.
"Kami tidak akan sekali-kali mengutamakan penyambungan semula jualan berbanding pemberian pampasan kepada mangsa dan pengambilan tindakan disiplin terhadap mereka yang terlibat," katanya.
Tindakan disiplin melibatkan 157 pekerja
Angka disiplin terperinci membantu menjelaskan jumlah 157 pekerja jualan semasa dan bekas pekerja yang dilaporkan. Prudential Life mengenal pasti 146 individu yang terlibat dalam kes Januari dan menyelesaikan tindakan terhadap kumpulan itu menjelang April 2026.
Daripada 146 orang itu, 53 dipecat atau diminta meletakkan jawatan, 68 digantung tugas, manakala 25 menerima amaran, teguran atau tindakan lain. Angka itu termasuk tindakan setara yang dikenakan terhadap bekas pekerja. Dalam kes berasingan, 11 lagi pekerja dipecat atau diminta meletakkan jawatan.
Pemfailan Prudential Financial mengulangi pecahan angka itu. Jumlah 53 dan 11 ialah 64 pemecatan atau permintaan supaya pekerja meletakkan jawatan. Sesetengah laporan menyifatkan kesemua 64 sebagai pemecatan, tetapi istilah rasmi merangkumi kedua-dua bentuk pemberhentian.
Tokumaru, Naib Presiden Yasuhiro Akiyama dan Naib Presiden Kuniyoshi Hayashi masing-masing akan secara sukarela memulangkan 30% daripada imbuhan bulanan mereka selama tiga bulan. Tokumaru menyatakan bahawa beliau bercadang kekal memegang jawatan bagi menyelesaikan langkah pencegahan.
Pemulangan imbuhan itu hanya satu bahagian daripada pertanggungjawaban pihak pengurusan. Syarikat berkata keputusan berkaitan pengurusan semasa dan bekas pengurusan masih tertakluk pada nasihat luar dan prosedur lembaga pengarah. FSA secara jelas menghendaki pihak yang bertanggungjawab dikenal pasti, termasuk pengarah terdahulu.
Pembaharuan gaji dan cawangan menyasarkan insentif jualan
Prudential Life merancang untuk memperkenalkan gaji minimum terjamin pada 2027. Di bawah cadangan itu, syarikat akan menampung perbezaan apabila imbuhan bulanan jatuh di bawah jumlah yang ditetapkan. Jumlah jaminan itu belum didedahkan.
Pelan itu turut meningkatkan bahagian imbuhan bagi pengurusan polisi sedia ada daripada kurang 5% kepada kira-kira 20%. Berdasarkan angka yang dinyatakan, kadar itu akan melebihi empat kali ganda bahagian sebelumnya. Komisen kontrak baharu akan dibayar dalam tempoh tujuh tahun berbanding empat tahun, manakala penilaian akan mengambil kira pengekalan polisi, pematuhan dan kualiti jualan.
Perubahan ini bertujuan mengurangkan tekanan untuk mendapatkan jualan baharu dengan segera dan memberikan lebih penekanan kepada pengekalan hubungan pelanggan yang sesuai. Keberkesanannya tidak terbukti hanya dengan pengumuman, khususnya memandangkan dapatan FSA bahawa langkah terdahulu ditangguhkan atau tidak diuji secukupnya.
Imbuhan pengurus jualan juga akan diubah. Bahagian gaji asas akan menjadi kira-kira 30%, kaitan langsung antara gaji dengan jumlah pekerja yang diambil akan dimansuhkan, dan pengurus secara umumnya akan berhenti menjual insurans sendiri supaya dapat menumpukan perhatian pada penyeliaan.
Syarikat itu merancang menggantikan 139 cawangannya dengan 40 hingga 50 cawangan di bawah struktur baharu, iaitu pengurangan kira-kira 64% hingga 71%. Tujuh cawangan perintis dijadualkan bermula pada 1 November 2026, serentak dengan rancangan menutup 30 cawangan sedia ada. Peranan pengurusan baharu akan membahagikan tanggungjawab bagi tadbir urus cawangan, penyeliaan beberapa pasukan dan pemantauan kakitangan jualan individu.
Pemantauan pelanggan diperluas, namun risiko data kekal
Prudential Life telah memperkenalkan laporan aktiviti harian untuk kakitangan jualan dan memberikan latihan tadbir urus kepada kira-kira 4,000 kakitangan jualan. Syarikat itu turut mendapatkan pengakuan bahawa pekerja tidak melakukan pengendalian wang secara tidak wajar. Jika perlu, syarikat boleh meminta maklumat kredit dan penyata cukai secara sukarela dengan persetujuan pekerja.
Program Rakan Sokongan Pelanggan yang diperkenalkan pada April membolehkan pelanggan menghubungi ibu pejabat secara langsung, dan bukan bergantung semata-mata pada jurujual mereka. Pasukan itu mempunyai 51 anggota dalam kenyataan Oktober, dengan rancangan untuk mengembangkannya mulai tahun fiskal 2027.
Sistem rakaman mesyuarat yang dilancarkan pada 7 Oktober merakam mesyuarat tertentu dengan persetujuan pelanggan dan menggunakan kecerdasan buatan untuk menghasilkan rumusan. Sistem itu merangkumi perbincangan yang ditetapkan mengenai kontrak sedia ada, serta mesyuarat jualan dan khidmat pelanggan yang berkenaan. Tujuan yang dinyatakan syarikat ialah menjadikan interaksi lebih mudah dipantau dan mengesan masalah perlindungan pelanggan lebih awal.
Maklumat pelanggan memerlukan perhatian berasingan. FSA mendapati bekas kakitangan jualan mengeluarkan maklumat secara tidak wajar dan siasatan terhadap kes serupa mempunyai kelemahan. Di Prudential Life, agensi itu turut mengenal pasti kegiatan yang disyaki melibatkan pengimportan dan penggunaan maklumat peribadi secara tidak wajar yang diperoleh semasa pekerjaan terdahulu.
Gibraltar berdepan risiko seumpamanya, termasuk pekerja yang berhenti membawa keluar butiran hubungan pelanggan. Rakaman mesyuarat membantu memantau perbualan, tetapi dengan sendirinya tidak menyelesaikan cara maklumat dikumpulkan, diakses atau dikeluarkan. Prudential Life berkata ia sedang memperkukuh kawalan maklumat dan beralih kepada telefon pintar yang dikeluarkan oleh syarikat.
Perkara yang perlu dilakukan sebelum jualan disambung semula
Tarikh akhir 30 November bagi pelan penambahbaikan terpakai kepada Prudential Life, Gibraltar Life dan syarikat induk mereka. Kedua-dua syarikat insurans mesti mendapatkan semakan terhadap pelan penambahbaikan dan pelaksanaannya daripada pakar luar yang mempunyai kepakaran dalam insurans atau tadbir urus korporat.
Ketiga-tiga syarikat mesti melaporkan perkembangan setiap tiga bulan, dengan tarikh rujukan laporan pertama pada penghujung Februari 2027. Laporan perlu dikemukakan sebelum 15 haribulan berikutnya, menjadikan 15 Mac 2027 tarikh penghantaran pertama yang dijadualkan.
Jumlah akhir pampasan, bilangan penuh tuntutan yang belum diselesaikan dan keputusan selanjutnya mengenai bekas eksekutif masih belum dimuktamadkan. Prudential Life juga masih menyemak kes penawaran insurans yang disyaki tidak wajar. Pendekatan yang diumumkan syarikat hanya membenarkan jualan dilakukan oleh pekerja yang disahkan memenuhi piawaian syarikat, tetapi pendekatan itu kini perlu dilaksanakan dalam tempoh penggantungan kawal selia.
Kos komersialnya sudah besar. Pada April, Prudential menyatakan skandal itu boleh mengurangkan keuntungan sebanyak $550 juta berdasarkan unjuran gabungan syarikat induk di Amerika. Syarikat itu turut melaporkan peningkatan pembatalan polisi berbanding tahun sebelumnya. Unjuran itu berasingan daripada kerugian pelanggan dan jumlah pampasan.
Ujian utamanya ialah sama ada perubahan gaji, pengurusan cawangan dan hubungan langsung dengan pelanggan menghasilkan penyeliaan berkesan di tempat kawalan terdahulu gagal. Arahan FSA menghendaki bukti pelaksanaan dan perkembangan berterusan, sekali gus melanjutkan penelitian melangkaui tempoh rasmi penggantungan jualan.
Perkara Utama
- Prudential Life dan Gibraltar Life mesti menggantung penawaran insurans dan pemeteraian kontrak baharu mulai 13 Oktober 2026 hingga 31 Januari 2027.
- Siasatan menyebut urus niaga penipuan atau tidak wajar bernilai 5.2 bilion yen; angka kerugian yang dilaporkan dan penipuan yang disahkan menggunakan ukuran berbeza.
- Perkhidmatan bagi polisi sedia ada, termasuk pembayaran dan manfaat insurans, akan diteruskan.
- Prudential Life mengambil tindakan disiplin terhadap 157 pekerja semasa dan bekas pekerja, termasuk 64 yang dipecat atau diminta meletakkan jawatan.
- Pembaharuan yang dirancang pada 2027 termasuk gaji minimum terjamin, imbuhan lebih tinggi bagi pengurusan polisi dan tempoh pembayaran komisen yang lebih panjang.
- Ketiga-tiga syarikat mesti mengemukakan pelan penambahbaikan selewat-lewatnya pada 30 November dan terus melaporkan perkembangan.
- Jumlah akhir pampasan dan tarikh sebenar jualan disambung semula masih belum dimuktamadkan.