Belian Balik Mengurangkan Kira-kira Suku daripada Bayaran Balik Bon Besar
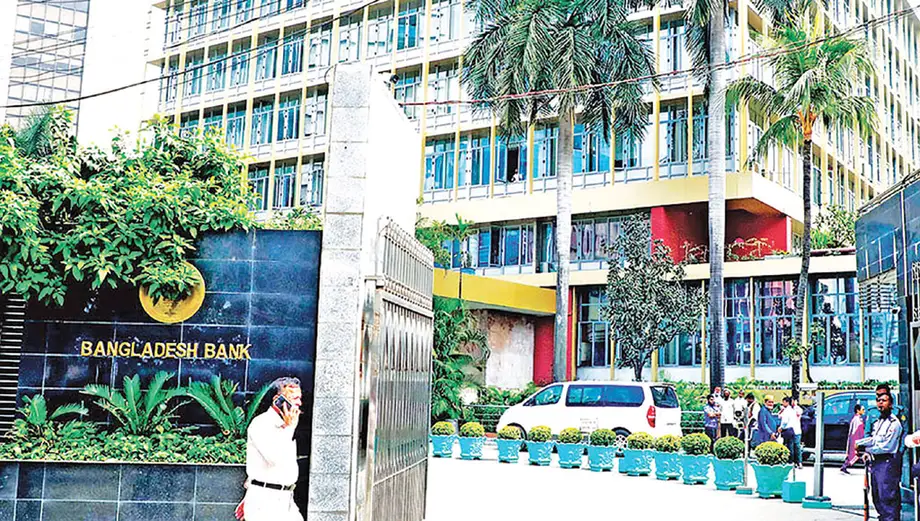
Bangladesh membeli balik bon Perbendaharaan bernilai Tk1,716.14 crore melalui lelongan yang diadakan pada 8 Oktober, sekali gus mengurangkan jumlah besar yang perlu dibayar apabila bon matang pada November, sambil menguji pendekatan lebih aktif dalam mengurus hutang kerajaan. Bangladesh Bank menjalankan operasi itu bagi pihak Bahagian Kewangan, dengan menerima 56 bidaan yang dikemukakan hanya apabila harganya memenuhi syarat jawatankuasa lelongan.
Kandungan
- Belian Balik Mengurangkan Kira-kira Suku daripada Bayaran Balik Bon Besar
- Apa yang Diterima dalam Lelongan dan Baki yang Tinggal
- Bagaimana Pemegang Bon Mengemukakan Harga
- Tarikh dan Dakwaan Sejarah Perlu Diteliti
- Kupon Tinggi Berhadapan dengan Hasil Pasaran yang Menurun
- Bayaran Faedah Lebih Rendah Tidak Sama dengan Penjimatan yang Terbukti
- Manfaat Wang Tunai Lebih Awal kepada Bank
- Lelongan Masa Hadapan Bergantung pada Tunai dan Keadaan Pasaran
- Perkara Utama
Bon yang menjadi sasaran operasi itu mempunyai baki tertunggak Tk6,666.58 crore dan menawarkan kupon tahunan sebanyak 12.30%. Jumlah yang diterima mewakili kira-kira 25.7% daripada baki tertunggak itu, manakala kira-kira Tk4,950 crore masih perlu dibayar apabila bon matang. Satu crore bersamaan 10 juta taka, menjadikan jumlah yang diterima kira-kira Tk17.16 bilion.
Kementerian Kewangan berkata operasi itu bertujuan menyebarkan tekanan pembayaran balik, mengurangkan risiko pembiayaan semula dan menjadikan jadual pembayaran balik hutang kerajaan lebih seimbang. Risiko pembiayaan semula ialah kemungkinan peminjam tidak dapat mendapatkan pembiayaan gantian apabila hutang sedia ada perlu dibayar, atau hanya dapat berbuat demikian pada kadar yang mahal.
Keputusan itu turut menunjukkan batasan lelongan berkenaan. Pemegang bon hanya menawarkan kira-kira 30.2% daripada bon yang disasarkan untuk dijual, manakala kerajaan menolak tawaran bernilai kira-kira Tk300 crore. Oleh itu, sebahagian besar hutang masih belum dibayar, meskipun rancangan awal meliputi hampir keseluruhan terbitan itu.
Terdapat kelayakan sejarah terhadap dakwaan bahawa transaksi itu merupakan belian balik bon pertama Bangladesh. Kenyataan yang dikaitkan dengan bank pusat dan Kementerian Kewangan menyifatkannya sebagai langkah pertama atau inisiatif baharu, manakala laporan lain menyebut belian balik sekuriti kerajaan terdahulu pada Disember 2009. Operasi itu memperkenalkan satu alat dalam program pengurusan hutang semasa, tetapi statusnya sebagai transaksi seumpama itu yang pertama di negara berkenaan masih dipertikaikan.
Apa yang Diterima dalam Lelongan dan Baki yang Tinggal
Seorang pegawai kanan Bangladesh Bank berkata 20 bank komersial mengambil bahagian. Siaran akhbar bank pusat itu menyatakan nilai 56 bidaan yang dikemukakan berjumlah Tk2,016.14 crore. Laporan berasingan menyebut Tk2,016.18 crore, perbezaan sebanyak Tk0.04 crore atau Tk400,000. Kedua-dua laporan menyatakan jumlah yang diterima ialah Tk1,716.14 crore.
Berdasarkan jumlah bidaan yang dinyatakan bank pusat, kerajaan menerima kira-kira 85.1% daripada jumlah yang ditawarkan. Kadar penerimaan yang agak tinggi itu tidak harus disalah anggap sebagai penyertaan meluas merangkumi keseluruhan terbitan bon: jumlah yang diterima hanya kira-kira satu perempat daripada baki tertunggak.
Sasaran awal lelongan ialah kira-kira Tk6,667 crore. Pegawai Bangladesh Bank menjelaskan sebelum lelongan bahawa kerajaan tidak diwajibkan membeli keseluruhan jumlah itu dan boleh menerima jumlah yang lebih rendah bergantung pada hasil pasaran. Oleh itu, keputusan akhir berada di bawah sasaran yang diumumkan tanpa semestinya melanggar syarat yang ditetapkan bagi lelongan itu.
Baki yang tinggal boleh dikira secara langsung: Tk6,666.58 crore yang masih tertunggak ditolak Tk1,716.14 crore yang diterima bersamaan Tk4,950.44 crore. Ini bermakna operasi itu mengurangkan bayaran ketika matang sebanyak kira-kira satu perempat, bukannya menghapuskan kewajipan pada November. Kerajaan masih perlu menyediakan hampir tiga perempat daripada prinsipal asal.
Bagaimana Pemegang Bon Mengemukakan Harga
Transaksi itu menggunakan lelongan songsang berbilang harga. Dalam lelongan bon kerajaan biasa, pelabur membida untuk meminjamkan wang kepada kerajaan dengan membeli sekuriti. Dalam lelongan songsang ini, pemegang sedia ada menawarkan untuk menjual semula sekuriti dan menyatakan harga yang sanggup mereka terima.
Setiap pembida yang berjaya menerima harga tawaran masing-masing yang diterima, bukannya semua penjual menerima satu harga seragam. Jawatankuasa lelongan boleh menolak tawaran yang tidak memenuhi syarat harga atau hasilnya. Kira-kira Tk300 crore daripada bidaan ditolak atas dasar itu.
Bank pengedar utama, yang mengambil bahagian secara langsung dalam lelongan sekuriti kerajaan, boleh mengemukakan bidaan sendiri. Bank dan institusi kewangan lain boleh menyertai melalui pengedar utama berkaitan menggunakan sistem Infrastruktur Pasaran Kewangan Bangladesh Bank. Syarat penyelesaian menetapkan pembayaran pada harga yang diterima berserta faedah terakru sehingga tarikh penyelesaian.
Tarikh dan Dakwaan Sejarah Perlu Diteliti
Bon itu dikenal pasti sebagai ISIN BD0926191026. Laporan menyifatkannya sebagai bon Perbendaharaan dua tahun dengan kupon tahunan 12.30%, yang dijadualkan matang pada 6 November. Penyelesaian belian balik itu dijadualkan pada 12 Oktober.
Urutan yang dilaporkan meletakkan lelongan dan pembayaran sebelum bon matang pada November:
- Disember 2009: Belian balik sekuriti kerajaan terdahulu menerima tawaran bernilai Tk503 crore daripada empat bank swasta dan satu institusi kewangan di luar sektor perbankan.
- 4 atau 6 November 2024: Laporan memberikan tarikh terbitan asal yang berbeza bagi bon yang menjadi sasaran operasi terkini.
- 8 Oktober: Bangladesh Bank mengadakan lelongan belian balik dan menerima Tk1,716.14 crore.
- 12 Oktober: Penyelesaian dijadualkan, dengan penjual akan menerima harga yang diterima berserta faedah terakru.
- 6 November: Prinsipal bon yang masih berbaki dijadualkan matang.
Siaran akhbar bank pusat, seperti yang dihuraikan dalam laporan, menyatakan tarikh terbitan asal ialah 4 November 2024. Satu laporan lain menyebut 6 November 2024. Tahun kematangan tidak dinyatakan secara jelas dalam laporan-laporan itu, maka tarikh berkenaan tidak harus digunakan untuk membuat kesimpulan muktamad tentang tahun kalendar lelongan terkini.
Tarikh lelongan juga berbeza daripada tarikh penyelesaian. Satu laporan menyatakan pembelian itu berlaku 28 hari sebelum bon matang, manakala laporan lain menyebut kira-kira sebulan lebih awal. Tarikh penyelesaian yang dijadualkan, iaitu 12 Oktober, ialah 25 hari kalendar sebelum 6 November. Tarikh penyelesaian penting ketika menilai faedah kerana syarat yang diumumkan menetapkan faedah terakru dikira sehingga tarikh itu.
Sesetengah laporan menyifatkan transaksi itu sebagai langkah pertama selepas 17 tahun, dengan merujuk kepada contoh terdahulu pada Disember 2009. Tanpa tahun yang dinyatakan secara konsisten bagi operasi terkini, tempoh tepat yang berlalu tidak dapat ditentukan secara bebas berdasarkan tarikh-tarikh ini. Namun, transaksi terdahulu yang didokumenkan menyukarkan dakwaan tanpa kelayakan bahawa ini ialah belian balik sekuriti kerajaan yang pertama.
Kupon Tinggi Berhadapan dengan Hasil Pasaran yang Menurun
Lelongan itu berlangsung ketika hasil bon kerajaan yang baru diterbitkan sedang menurun. Pada minggu yang sama, lelongan bon Perbendaharaan dua tahun mencatat hasil sebanyak 8.2499%, berbanding 8.8685% pada lelongan sebelumnya. Ini merupakan penurunan sebanyak 0.6186 mata peratusan, atau kira-kira 62 mata asas. Satu mata asas bersamaan satu per seratus mata peratusan.
Bon yang dibeli balik itu menawarkan kupon yang jauh lebih tinggi, iaitu 12.30%. Kupon ialah kadar faedah kontrak yang dibayar berdasarkan nilai muka bon. Hasil mengukur pulangan tersirat daripada harga yang dibayar bagi bon dan bayaran yang masih akan diterima. Kedua-dua angka itu berkaitan, tetapi tidak boleh saling ditukar ganti.
Satu laporan menyebut hasil ambang belian balik sebanyak 7%. Laporan lain menyatakan Bangladesh Bank tidak mendedahkan harga ambang. Kenyataan itu tidak semestinya bercanggah: ambang hasil dan harga pembelian ialah ukuran yang berbeza. Namun, harga transaksi diperlukan untuk menentukan jumlah sebenar yang dibayar kerajaan dan sama ada penjual menerima premium melebihi nilai muka.
Harga bon secara umumnya bergerak bertentangan dengan hasil. Apabila pelabur menerima hasil yang lebih rendah, mereka biasanya sanggup membayar harga lebih tinggi bagi aliran bayaran tertentu. Perkara ini penting kerana bon dengan kupon 12.30% tidak secara automatik menjadi murah untuk dibeli semula oleh kerajaan hanya kerana hasil pasaran semasa lebih rendah.
Jumlah yang ditawarkan secara terhad selaras dengan kemungkinan pemegang bon menikmati kupon yang menarik dan tempoh yang singkat sebelum pembayaran balik. Dengan terus memegang bon, mereka akan menerima bayaran kontrak yang masih berbaki, manakala penjualan memerlukan pelabur menentukan tempat untuk melaburkan wang tunai itu. Bank pusat tidak memberikan penjelasan rasmi tentang kadar penyertaan, dan angka lelongan sahaja tidak dapat menentukan sebab setiap bank memilih untuk memegang atau menjual bon.
Bayaran Faedah Lebih Rendah Tidak Sama dengan Penjimatan yang Terbukti
Seorang pegawai Bangladesh Bank berkata pembelian semula bon kira-kira sebulan sebelum matang akan menghapuskan kewajipan kerajaan membayar faedah bagi baki tempoh sebulan itu. Ini menggambarkan faedah yang tidak lagi perlu dibayar bagi hutang yang telah ditebus. Namun, perkara itu sahaja tidak membuktikan penjimatan bersih daripada transaksi berkenaan.
Pengiraan memberi gambaran berguna tentang skalanya. Pada kadar kupon tahunan 12.30%, faedah bagi satu perdua belas daripada setahun ke atas Tk1,716.14 crore berjumlah kira-kira Tk17.59 crore. Ini ialah anggaran jumlah bulanan, bukannya penjimatan yang disahkan. Jumlah faedah sebenar yang masih perlu dibayar bergantung pada masa penyelesaian dan kaedah pengiraan yang ditetapkan dalam kontrak bon.
Kerajaan juga perlu mengambil kira harga yang dibayar untuk membeli semula sekuriti, faedah terakru sehingga penyelesaian dan apa-apa kos pembiayaan pembelian itu. Premium yang dibayar kepada pemegang bon boleh mengimbangi sebahagian daripada faedah masa hadapan yang dapat dielakkan. Jika pembelian itu dibiayai melalui pinjaman baharu, pembiayaan gantian tersebut turut mempunyai kos.
Hasil yang lebih rendah bagi bon Perbendaharaan baharu membuka peluang menggantikan pinjaman mahal dengan pembiayaan yang lebih murah. Penurunan daripada 8.8685% kepada 8.2499% menunjukkan bahawa kadar pinjaman baharu semakin menurun. Namun, ia tidak membuktikan bahawa belian balik khusus ini dibiayai melalui terbitan gantian pada salah satu kadar itu.
Kesimpulan paling kukuh yang disokong oleh lelongan itu ialah kerajaan mempercepatkan sebahagian daripada kewajipan pembayaran baliknya dan menghapuskan bayaran masa hadapan berkaitan bon yang dibeli. Penjimatan faedah bersih yang tepat tidak dapat dikira tanpa harga yang diterima dan butiran pembiayaan.
Manfaat Wang Tunai Lebih Awal kepada Bank
Bagi bank yang mengambil bahagian, belian balik itu menukar sekuriti kerajaan kepada wang tunai sebelum tarikh pembayaran balik yang dijadualkan. Ini menyediakan satu lagi cara untuk melupuskan pegangan dan membolehkan bank menggunakan semula dana bagi membeli sekuriti kerajaan baharu, memberi pinjaman atau membuat pelaburan lain.
Syed Mahbubur Rahman, pengarah urusan dan CEO Mutual Trust Bank, menghuraikan manfaat yang dijangka terhadap kos pinjaman dan kecairan pasaran:
Dengan mengadakan lelongan belian balik sebulan lebih awal, Bangladesh Bank dapat membantu mengurangkan sedikit perbelanjaan faedah kerajaan. Selain itu, langkah ini akan meningkatkan kecairan pasaran dan membantu mengekalkan kadar faedah pada paras lebih rendah.
Md Mahmudur Rahman, naib presiden penolong pengurusan kekayaan di Bahagian Perbankan Pengguna Prime Bank, menyifatkan operasi itu sebagai cara untuk kerajaan dan pelabur mengurus kedudukan masing-masing:
Mekanisme belian balik ialah perkembangan yang dialu-alukan bagi pasaran sekuriti kerajaan Bangladesh. Mekanisme ini membolehkan Kerajaan mengurus kos pinjaman dan profil kematangan dengan lebih cekap, di samping memberi pelabur ruang kecairan tambahan untuk mengimbangi semula atau melupuskan pegangan Perbendaharaan mereka.
Ini ialah jangkaan tentang cara mekanisme tersebut mungkin berfungsi, bukannya hasil yang telah diukur daripada lelongan ini. Penerimaan wang tunai lebih awal boleh meningkatkan kecairan institusi yang mengambil bahagian, tetapi belian balik itu tidak secara automatik menghasilkan wang baharu. Kesan yang lebih luas bergantung pada cara kerajaan membiayai pembayaran itu dan tindakan bank terhadap hasil yang diterima.
Lelongan Masa Hadapan Bergantung pada Tunai dan Keadaan Pasaran
Bahagian Kewangan meletakkan operasi itu sebagai sebahagian daripada pembaharuan yang bertujuan mengimbangi kos pinjaman dengan risiko, mengekalkan pengurusan hutang yang mampan dan membangunkan pasaran sekuriti kerajaan. Bahagian itu berkata operasi seumpamanya boleh dilaksanakan selaras dengan Strategi Pengurusan Hutang Jangka Sederhana.
Bangladesh Bank menyifatkan mekanisme itu sebagai cara menambah fleksibiliti dalam pengurusan pembiayaan dan menyelaraskan pengurusan liabiliti kerajaan dengan piawaian antarabangsa. Pengurusan liabiliti bermaksud melaraskan kewajipan hutang sedia ada secara aktif, dan bukan mengurus pinjaman awam semata-mata melalui terbitan baharu serta pembayaran apabila matang.
Pegawai turut menyifatkan lelongan itu sebagai percubaan awal untuk menilai respons pasaran. Operasi pada masa hadapan bergantung pada keadaan pasaran, kedudukan tunai kerajaan, kecairan pasaran, permintaan pelabur dan struktur hutang tertunggak. Tiada tarikh atau jumlah bagi lelongan seterusnya diumumkan dalam laporan mengenai operasi ini.
Pencapaian praktikalnya ialah pengurangan jumlah pembayaran pada tarikh kematangan yang disasarkan. Namun, ini tidak membuktikan bahawa jumlah keseluruhan hutang kerajaan turut berkurang pada kadar yang sama, kerana kesan terhadap jumlah hutang bergantung pada sama ada belian balik itu dibiayai menggunakan tunai sedia ada atau pinjaman baharu. Penilaian seterusnya memerlukan butiran penyelesaian, harga pembelian dan bukti tentang perubahan pembayaran hutang serta kos pinjaman kemudian.
Perkara Utama
- Bangladesh Bank menerima tawaran belian balik bon Perbendaharaan bernilai Tk1,716.14 crore dalam lelongan pada 8 Oktober.
- Jumlah yang diterima ialah kira-kira 25.7% daripada Tk6,666.58 crore yang masih tertunggak, dengan kira-kira Tk4,950 crore perlu dibayar apabila matang.
- Bon yang disasarkan menawarkan kupon tahunan 12.30%; penyelesaian dijadualkan pada 12 Oktober dan kematangan pada 6 November.
- Jumlah bidaan yang dilaporkan berbeza sedikit, manakala laporan bercanggah tentang tarikh terbitan asal dan status operasi itu sebagai belian balik yang pertama.
- Belian balik sekuriti kerajaan terdahulu pada Disember 2009 menerima Tk503 crore.
- Penjimatan bersih belum dapat diukur kerana harga pembelian yang diterima dan butiran pembiayaan tidak didedahkan dalam laporan lelongan.
- Lelongan seterusnya bergantung pada kedudukan tunai kerajaan, harga pasaran, kecairan dan permintaan pelabur.