Jurang 2.2 kuadrilion dong meletakkan pembiayaan projek dalam penelitian
Bandar Raya Ho Chi Minh menjangkakan keperluan lebih 3.17 kuadrilion dong untuk infrastruktur antara 2026 hingga 2030, sedangkan belanjawannya mampu menyediakan kira-kira 975 trilion dong. Ini meninggalkan lebih 2.195 kuadrilion dong yang perlu diperoleh daripada sumber lain, bersamaan kira-kira 69% daripada jumlah keseluruhan. Rangka kerja bon perbandaran yang dicadangkan, dibuka untuk rundingan dari 6 hingga 16 Oktober 2026, akan mewujudkan satu lagi saluran pembiayaan melalui Pusat Kewangan Antarabangsa Vietnam di Bandar Raya Ho Chi Minh.
Kandungan
- Jurang 2.2 kuadrilion dong meletakkan pembiayaan projek dalam penelitian
- Anggaran berbeza mendedahkan skala kekurangan
- Pinjaman bank berkembang lebih pantas berbanding pembiayaan jangka panjang
- Pelaburan awam membawa kerja, kos dan persaingan permintaan kredit
- Minat pelaburan yang meningkat tidak menjamin projek boleh dibiayai
- Bon projek perlu menjelaskan dengan tepat cara pelabur dibayar balik
- Bandar Raya Ho Chi Minh mencadangkan pinjaman secara berperingkat
- Kesiapsiagaan dan kecairan akan menentukan keupayaan bandar menjual bon
- Pembiayaan tenaga menunjukkan pentingnya pembeli dan kontrak
- Simpanan domestik memerlukan saluran pelaburan yang boleh dipercayai
- Perkara Utama
Cabaran bandar itu mencerminkan masalah pembiayaan Vietnam yang lebih luas. Pengangkutan, tenaga, logistik, infrastruktur digital dan penyesuaian iklim memerlukan dana yang boleh kekal dilaburkan selama 15 hingga 20 tahun atau lebih. Namun, bank sebahagian besarnya mendapatkan dana melalui deposit yang tempohnya kurang setahun. Pelabur dengan tempoh pelaburan lebih panjang memerlukan hasil yang boleh diharap, kontrak yang boleh dikuatkuasakan dan pembahagian tanggungjawab yang jelas sebelum menyalurkan modal.
Perhimpunan Kebangsaan meluluskan pelaburan awam sebanyak 8.22 kuadrilion dong bagi 2026 hingga 2030. Namun, peruntukan awam sahaja tidak menentukan sama ada projek kereta api, loji janakuasa atau pencegahan banjir mampu menarik baki pembiayaan. Persoalan utama berkaitan pembayaran balik: dari mana wang itu akan diperoleh, sejauh mana hasilnya boleh diharap dan siapa yang menanggung kerugian apabila perubahan dalam pembinaan, permintaan atau dasar menjejaskan rancangan.
Oleh itu, Vietnam berdepan dua tugas yang saling berkait. Negara itu perlu membangunkan pelabur dan instrumen yang mampu menyediakan pembiayaan selama berdekad-dekad, sambil menyediakan projek yang boleh dinilai oleh pelabur. Penerbitan lebih banyak bon tidak banyak membantu mengurangkan tekanan terhadap bank jika bon itu cepat matang, bergantung pada hasil yang tidak menentu atau kebanyakannya dibeli oleh bank sendiri.
Anggaran berbeza mendedahkan skala kekurangan
Laporan pasaran modal Bank Dunia menganggarkan keperluan pembiayaan infrastruktur tahunan Vietnam sekitar $25 bilion, bersamaan 7% daripada KDNK ketika penilaiannya dibuat. Laporan itu menyatakan kerajaan mampu menyediakan paling banyak dua pertiga, meninggalkan kira-kira $8.3 bilion setahun untuk sumber pembiayaan lain. Projek infrastruktur swasta sahaja dianggarkan memerlukan pembiayaan bersamaan 2% hingga 4% daripada KDNK setiap tahun.
Anggaran berasingan bagi projek infrastruktur utama sepanjang 2025 hingga 2030 meletakkan keperluan pada $245 bilion, termasuk kira-kira $176 bilion dalam pelaburan awam. Angka itu menunjukkan kira-kira $69 bilion perlu diperoleh di luar pelaburan awam dan bahagian awam sekitar 72%. Satu lagi anggaran menyatakan liputan awam sebanyak 70%, menjadikan baki $73.5 bilion.
Anggaran ini berbeza dari segi skop, tempoh rujukan dan andaian. Penilaian tahunan Bank Dunia tidak wajar dianggap setara secara langsung dengan jumlah kemudian bagi projek terpilih hingga 2030. Kedua-duanya menunjukkan keperluan besar yang melangkaui sumber kerajaan, bukannya satu angka jurang pembiayaan negara yang dipersetujui bersama.
Perbezaan itu juga penting bagi pembiayaan ekonomi yang lebih luas. Can Van Luc, anggota majlis penasihat dasar kewangan dan monetari negara, menganggarkan jumlah keperluan pelaburan sepanjang lima tahun sebanyak 38.5 kuadrilion dong, dengan 22% daripada negara dan 78% daripada pelaburan swasta serta asing. Angka itu meliputi ekonomi secara keseluruhan, bukan infrastruktur sahaja.
Pinjaman bank berkembang lebih pantas berbanding pembiayaan jangka panjang
Kebergantungan pada bank dapat dilihat melalui beberapa ukuran. Institut Penyelidikan Ekonomi BIDV menganggarkan kredit membekalkan kira-kira 50% hingga 51% pembiayaan ekonomi, berbanding 6.4% daripada pasaran ekuiti dan 7% daripada bon korporat. Can Van Luc memberikan pecahan yang sedikit berbeza: kira-kira 48% daripada kredit bank dan sekitar 15% daripada saham serta bon korporat secara gabungan. Ini ialah anggaran berasingan, tetapi kedua-duanya meletakkan bank pada kira-kira separuh daripada sistem pembiayaan.
Pada akhir Julai 2026, kredit tertunggak dilaporkan berjumlah 20.26 kuadrilion dong, meningkat 8.98% berbanding akhir 2025. Pembiayaan jangka sederhana dan panjang merangkumi kira-kira 16% daripada jumlah pembiayaan, manakala pinjaman bagi tempoh tersebut mewakili 48.5% daripada kredit tertunggak. Perbezaan ini menunjukkan betapa banyak pinjaman bergantung pada pembaharuan deposit jangka pendek.
Laporan mengenai jumlah kredit Ogos berbeza. Satu laporan menyatakan jumlahnya 20.4 kuadrilion dong pada 22 Ogos, dengan pertumbuhan 9.71% sejak akhir 2025. Satu lagi menyatakan jumlah 20.1 kuadrilion dong sepanjang Ogos, berbanding deposit sebanyak 19.2 kuadrilion dong. Tarikh pelaporan dan liputan tidak membentuk siri yang boleh dibandingkan secara langsung, maka angka itu tidak wajar dikemukakan sebagai bukti bahawa pinjaman merosot.
Bank lazimnya memberikan pinjaman yang tempohnya lebih panjang daripada tempoh deposit mereka, amalan yang dikenali sebagai transformasi tempoh matang. Risikonya meningkat apabila terlalu banyak wang disalurkan kepada aset yang menghasilkan sedikit tunai pada tahun-tahun awal. Ahli ekonomi bersara Cuong Nguyen, bekas ahli ekonomi kanan di Bank Pembangunan Asia, berpendapat bahawa kelonggaran kawal selia boleh meredakan kekangan pembiayaan segera tanpa menghapuskan ketidakpadanan asas itu.
Pelaburan awam membawa kerja, kos dan persaingan permintaan kredit
Pengeluaran pelaburan awam mencecah hampir 643 trilion dong dalam sembilan bulan pertama 2026, kira-kira 63% daripada rancangan yang melebihi 1,000 trilion dong. Pejabat Statistik Kebangsaan meletakkan pertumbuhan KDNK bagi tempoh yang sama pada 9.01%. Untuk mencapai pertumbuhan dua angka bagi setahun penuh, pertumbuhan suku keempat perlu melebihi 12.5%.
Nguyen The Minh, pengarah bahagian perbankan pelaburan dan timbalan pengarah bahagian perniagaan sekuriti di An Binh Securities, berkata bahawa mempercepat pelaburan awam merupakan antara beberapa cara yang masih ada untuk menyokong sasaran itu.
"Oleh itu, tiada cara lain untuk mencapai pertumbuhan 10% bagi setahun penuh selain mempergiat pelaburan awam. Langkah ini akan menjadi pemacu dalam baki tiga bulan dan memberi sumbangan besar," kata Minh.
Gambaran yang dihadapi kontraktor kurang memberangsangkan. Pengerusi Hoa Binh Construction Group, Le Viet Hai, berkata beban kerja syarikat itu meningkat dua kali ganda berbanding setahun lalu dan boleh meningkat lagi 50% pada 2027, sementara kos yang lebih tinggi menekan keuntungan. Pengerusi Persatuan Kontraktor Pembinaan Vietnam, Nguyen Quoc Hiep, meletakkan gaji pekerja mahir pada 700,000 hingga 1 juta dong sehari, berbanding norma kos sekitar 350,000 dong. Maka, gaji sebenar kira-kira dua hingga 2.9 kali ganda norma tersebut.
Tekanan ini menjejaskan pembiayaan selain pembinaan. Kos yang lebih tinggi boleh meningkatkan keperluan pinjaman sebelum projek menjana hasil. Pelaburan infrastruktur juga bersaing dengan sektor pembuatan dan hartanah untuk mendapatkan pembiayaan bank. Minh menganggarkan tempoh pemulihan modal sekitar setahun bagi sektor pembuatan, dua hingga tiga tahun bagi hartanah dan lima hingga 10 tahun bagi infrastruktur. Tempoh pemulihan itu berbeza daripada tempoh pembiayaan lebih panjang serta jangka hayat operasi yang mungkin diperlukan aset utama.
Minat pelaburan yang meningkat tidak menjamin projek boleh dibiayai
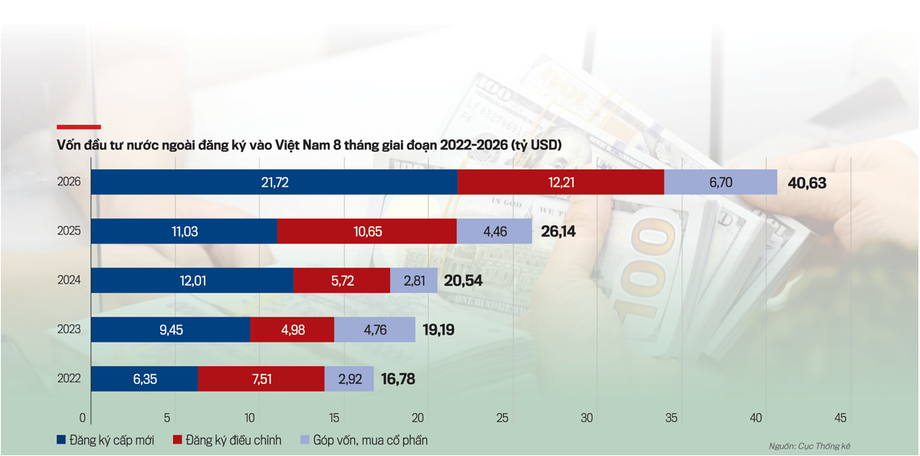
Pelaburan langsung asing berdaftar mencecah $40.63 bilion pada akhir Ogos 2026, meningkat 55.4% berbanding setahun lalu. Modal baharu berdaftar berjumlah $21.72 bilion merentasi 2,771 projek. Modal meningkat 96.8%, manakala bilangan projek bertambah 9.4%, menunjukkan purata modal baharu berdaftar bagi setiap projek meningkat kira-kira 80%.
Angka itu menunjukkan komitmen pelaburan yang lebih besar, tetapi pelaburan berdaftar tidak sama dengan wang yang telah dibayar atau hutang infrastruktur yang telah dipersetujui. Pemberi pinjaman masih perlu meneliti kontrak, kos, hasil yang dijangka dan aturan pembayaran balik sebelum menyediakan pembiayaan.
Tinjauan FiinRatings terhadap 19 syarikat infrastruktur dan tenaga tersenarai menunjukkan jurang antara peluasan perniagaan dengan instrumen pembiayaan. Jumlah aset meningkat daripada 120 trilion dong pada 2017 kepada 364 trilion dong pada 2024, sedikit melebihi tiga kali ganda jumlah terdahulu. Kredit bank kekal pada 33% hingga 36% daripada aset, manakala bahagian bon meningkat daripada kira-kira 1% kepada 7%. Antara 2022 hingga 2024, aset meningkat kira-kira 50 trilion dong, tetapi pembiayaan bon hampir tidak meningkat dari segi jumlah mutlak.
Abhishek Dangra dari S&P Global Ratings berkata keutamaan pertama ialah mengurangkan jumlah risiko projek, kemudian menyerahkan risiko yang masih ada kepada pihak yang paling mampu menanggungnya. Tran Tuan Phong, rakan kongsi kanan di VILAF, berkata pembiayaan antarabangsa boleh diperoleh apabila kontrak membahagikan risiko dengan jelas dan mendapat kelulusan rasmi yang diperlukan. Kedua-dua pandangan ini mengaitkan akses kepada pembiayaan dengan penyediaan projek, bukan sekadar ketersediaan wang.
Bon projek perlu menjelaskan dengan tepat cara pelabur dibayar balik
Bon korporat konvensional bergantung pada keupayaan syarikat penerbit untuk membayar balik. Sebaliknya, bon projek bergantung pada aliran tunai yang dijana oleh aset tertentu, yang biasanya dipegang oleh entiti undang-undang berasingan. Pemisahan itu boleh melindungi pelabur daripada masalah di bahagian lain perniagaan penaja, jika kontrak dan aturan undang-undang berfungsi seperti yang sepatutnya.
Bank Dunia menghuraikan bon projek infrastruktur sebagai instrumen yang membayar prinsipal dan faedah daripada aliran tunai projek. Laporannya merekodkan penerbitan pertama seumpamanya di Vietnam pada 2019 sebagai bon bernilai $679 juta dengan tempoh matang 10 tahun bagi sebuah projek tenaga swasta utama. Laporan itu juga menyatakan bahawa pembiayaan semula aset yang sedang beroperasi mungkin menawarkan lebih banyak peluang berbanding pembiayaan pembinaan baharu sepenuhnya, yang membawa risiko penyiapan dan hasil lebih besar.
Untuk model itu berfungsi, hasil perlu dikenal pasti, aset serta hak kontrak perlu dijamin dan keutamaan pembayaran perlu dinyatakan dengan jelas. Pelabur perlu tahu obligasi mana yang dibayar dahulu dan sama ada wang tunai boleh disalurkan kepada perniagaan lain. Penarafan kredit bebas dan jaminan boleh membantu pelabur menilai atau menanggung risiko tertentu, tetapi tidak boleh menggantikan rancangan pembayaran balik yang boleh dipercayai.
Banyak bon yang berkaitan dengan infrastruktur Vietnam masih diterbitkan oleh syarikat induk, tidak mempunyai penarafan dan matang dalam tempoh dua atau tiga tahun. Bank Dunia meletakkan purata tempoh matang bon korporat pada 4.2 tahun bagi 2021 dan 2022, berbanding 12.7 tahun bagi bon kerajaan. Angka ini merujuk kepada kumpulan instrumen yang berbeza, tetapi menunjukkan masalah yang sama: pembiayaan korporat sering tamat jauh sebelum aset infrastruktur selesai menjana hasil.
Penetapan harga memburukkan lagi ketidakpadanan itu. Bon korporat kerap menggunakan kadar terapung yang dipautkan kepada deposit bank, termasuk deposit bertempoh 12 bulan. Oleh itu, pelabur dan penerbit terus terdedah kepada perubahan keadaan pembiayaan bank. Pengalaman India menjadi perbandingan: beberapa projek tenaga boleh baharu yang sudah mantap kini boleh menerbitkan bon sehingga 25 tahun, disokong kontrak yang stabil dan pematuhan terhadap harga yang dipersetujui.
Bandar Raya Ho Chi Minh mencadangkan pinjaman secara berperingkat
Draf Bandar Raya Ho Chi Minh akan mengelaskan bon perbandaran dan bon projek yang diterbitkan melalui pusat kewangan itu sebagai bon kerajaan tempatan. Ini perbezaan penting berbanding bon projek swasta yang hanya bergantung pada hasil aset: bandar itu akan bertanggungjawab memastikan prinsipal, faedah dan perbelanjaan berkaitan dibayar tepat pada masanya.
Cadangan itu memetik Perkara 24, Fasal 1, Titik a, Undang-Undang Pembangunan Bandar dan dikaitkan dengan Resolusi Perhimpunan Kebangsaan 222/2025/QH15 bertarikh 27 Jun 2025. Ia akan membenarkan penerbitan dalam dong atau mata wang asing yang boleh ditukar secara bebas, dengan hasilnya dihadkan kepada projek yang diluluskan dan telah menyelesaikan prosedur pelaburan serta alam sekitar.
Nguyen Huu Huan, timbalan ketua badan eksekutif pusat kewangan itu, mencadangkan beberapa penerbitan di bawah program jangka sederhana. Dokumen umum akan disediakan terlebih dahulu, sementara setiap penerbitan disesuaikan dengan keperluan pengeluaran dana, keupayaan pembayaran balik hutang dan keadaan pasaran. Bandar itu boleh melaraskan masa, saiz, mata wang, tempoh matang dan pasaran sasaran dalam had yang diluluskan oleh Majlis Rakyat perbandaran.
Draf itu turut membenarkan kemas kini program tahunan, penerbitan tambahan bagi bon sedia ada dan operasi pengurusan hutang seperti pembelian balik serta pertukaran. Pinjaman mesti kekal dalam had hutang, defisit dan pembayaran balik. Penerbitan dalam mata wang asing boleh menggunakan instrumen lindung nilai untuk membantu mengurus perubahan kadar pertukaran dan kadar faedah, namun instrumen itu tidak menghapuskan risiko pinjaman.
Tarikh utama dan langkah prosedur termasuk:
- 27 Jun 2025: Resolusi 222/2025/QH15 diterima pakai dan dipetik sebagai sebahagian daripada asas undang-undang rangka kerja yang dicadangkan.
- 6 hingga 16 Oktober 2026: Tempoh rundingan bagi resolusi draf Bandar Raya Ho Chi Minh.
- 7 Oktober 2026: Rundingan yang dianjurkan oleh pusat kewangan dan Perbadanan Kewangan Antarabangsa.
- Selepas kelulusan: Pelan penerbitan individu masih perlu disediakan, dinilai dan diluluskan mengikut proses yang dicadangkan.
Kesiapsiagaan dan kecairan akan menentukan keupayaan bandar menjual bon
Pada rundingan 7 Oktober, pakar kanan kewangan perbandaran Perbadanan Kewangan Antarabangsa, Pavel Kochanov, mengesyorkan pemodelan kewangan bagi keseluruhan tempoh pinjaman, termasuk senario buruk. Pelabur memerlukan maklumat tentang hasil, perbelanjaan, kecairan, hutang sedia ada dan kemungkinan obligasi masa hadapan bandar, di samping margin keselamatan untuk pembayaran balik.
Ketua pegawai pelaburan utama IFC, Neeraj Gupta, mengesyorkan agar keutamaan diberikan kepada projek yang telah melengkapkan kajian kebolehlaksanaan, mendapatkan tanah, permit dan kontrak yang diperlukan. Pinjaman sebelum projek mampu menggunakan hasilnya akan menanggung kos pembiayaan tanpa memberikan kemajuan pembinaan serta-merta. Bagi projek metro, jumlah penumpang, pengambilan tanah dan obligasi pembayaran perlu dibahagikan dengan jelas antara pihak-pihak terlibat.
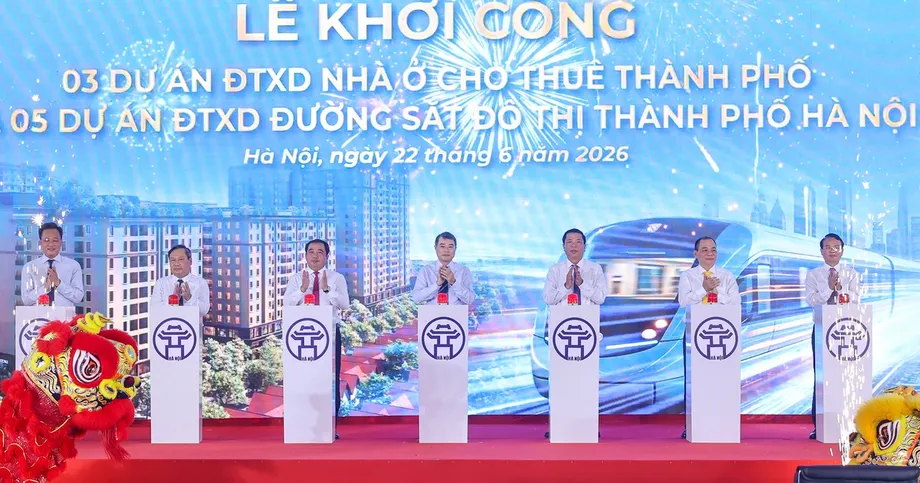
Hanoi sedang meneroka program bon perbandaran yang berbeza. Timbalan ketua eksekutif Vietcombank, Bach Thanh Long, menganggarkan potensi keperluan pembiayaan sebanyak 150 trilion hingga 200 trilion dong sepanjang 2027 hingga 2030. Rancangan kereta api bandar itu merangkumi 18 laluan sepanjang 979 kilometer, manakala lima laluan yang dilaporkan memulakan pembinaan pada Jun melibatkan pelaburan melebihi 1.3 kuadrilion dong.
Vietcombank mencadangkan tempoh matang dan denominasi yang pelbagai, kemungkinan penebusan awal serta kadar faedah yang dikaitkan dengan keadaan pasaran dan hasil bon kerajaan. Bank itu juga mahu bon perbandaran dipertimbangkan untuk layanan sebagai aset berkecairan tinggi Tahap 1 dan bagi urus niaga dengan Bank Negara. Semua itu ialah cadangan, bukannya perubahan peraturan yang telah disahkan. Tujuannya adalah untuk memudahkan bon dipegang dan didagangkan, sesuatu yang penting walaupun pelabur berniat menyimpannya selama bertahun-tahun.
Pembiayaan tenaga menunjukkan pentingnya pembeli dan kontrak
Kajian kewangan hijau Institut Bank Pembangunan Asia mengenal pasti penetapan harga elektrik, keupayaan kredit Vietnam Electricity dan keupayaan bank yang lemah untuk menilai projek hijau sebagai halangan pembiayaan. Dapatan kajian itu bersifat sejarah, termasuk penarafan kredit BB bagi EVN pada 2018, dan tidak wajar dianggap sebagai penilaian penarafan semasa.
Mekanismenya masih relevan kepada reka bentuk projek. Aset tenaga boleh baharu mungkin menjana elektrik dengan stabil, namun sukar membayar balik hutang jika pembelinya tidak mampu membayar atau harga kontrak tidak menampung kos. Kajian itu juga merekodkan ketidakpadanan aset dan hutang di EVN, dengan aset yang bertahan sehingga 25 tahun dan kira-kira separuh hutangnya terdiri daripada pinjaman yang tempoh matangnya kurang lima tahun.
Kajian itu menghuraikan projek perintis bon hijau awal yang menyaksikan Bandar Raya Ho Chi Minh menerbitkan bon bernilai 523.5 bilion dong dengan tempoh 15 tahun bagi 11 projek. Ba Ria Vung Tau merancang bon bernilai 80 bilion dong dengan tempoh lima tahun. Kajian itu turut melaporkan bahawa pembangunan bon hijau secara formal berdepan kekurangan dalam peraturan undang-undang, piawaian pelaporan dan keupayaan penilaian bebas. Label hijau sahaja tidak membuktikan kualiti kredit.
Simpanan domestik memerlukan saluran pelaburan yang boleh dipercayai
Kadar simpanan Vietnam dianggarkan BIDV sekitar 37% daripada KDNK, namun sebahagian besar wang itu kekal dalam deposit bank. Aset dana pelaburan dan pencen melebihi 835 trilion dong pada suku pertama 2026, sementara dana pencen tambahan sukarela hanya memegang kira-kira 2.21 trilion dong merentasi tujuh dana yang diuruskan oleh empat syarikat berlesen.
Pengarah perbankan institusi kewangan HSBC, Ta Thi Tue Anh, menganggarkan syarikat insurans hayat mengurus lebih $30 bilion tetapi kekurangan pelaburan jangka panjang yang sesuai. Beliau secara jelas mengingatkan bahawa angka itu bukan angka rasmi. Pengerusi HSC, Johan Nyvene, berkata pelabur individu domestik merangkumi 85% hingga 90% daripada nilai dagangan harian, sekali gus menggambarkan kedalaman asas pelabur institusi domestik yang terhad.
Bank Dunia menganggarkan pembaharuan pasaran modal boleh menarik lebih $78 bilion dalam pembiayaan dan pelaburan baharu menjelang 2030, terutamanya untuk syarikat. Ini potensi bersyarat, bukannya wang infrastruktur yang telah dipersetujui. Cadangannya menangani pelabur dan instrumen, termasuk pembangunan dana pencen, insurans dan pelaburan.
Perubahan undang-undang juga perlu dibezakan dengan teliti daripada janji. Pindaan peraturan perkongsian awam-swasta dilaporkan membenarkan syarikat projek membuat penempatan bon persendirian tanpa penyata kewangan sejarah. Laporan Ogos 2025 menyifatkan satu dekri lanjut yang membenarkan penerbitan awam dan penyenaraian serta-merta sebagai bakal diperkenalkan; statusnya selepas itu tidak dapat dipastikan di sini. Timbalan Menteri Kewangan Nguyen Duc Chi berkata pindaan Undang-Undang Sekuriti dirancang untuk dikemukakan kepada Perhimpunan Kebangsaan pada Oktober 2026.
Perubahan kecairan bank menawarkan laluan yang berasingan. Pekeliling 50/2026 dilaporkan menaikkan had pinjaman kepada deposit daripada 85% kepada 95% secara berperingkat bermula 1 Oktober 2028, dengan kemungkinan pelaksanaan lebih awal tertakluk pada keperluan kecairan. Had pinjaman bank yang lebih longgar tidak mewujudkan pelabur yang sanggup menanggung risiko infrastruktur selama berdekad-dekad. Kepelbagaian sebenar memerlukan pembeli di luar sektor perbankan, hasil projek yang boleh diharap serta tanggungjawab yang telus bagi jaminan dan sokongan belanjawan.
Perkara Utama
- Keperluan infrastruktur Bandar Raya Ho Chi Minh melebihi 3.17 kuadrilion dong bagi 2026 hingga 2030, dengan belanjawannya menampung kira-kira 31%.
- Rangka kerja bon perbandarannya masih berupa cadangan, dengan rundingan dijadualkan dari 6 hingga 16 Oktober 2026.
- Anggaran pembiayaan infrastruktur Vietnam berbeza dari segi skop, namun semuanya menunjukkan keperluan besar yang melangkaui pembiayaan awam.
- Bank kekal sebagai saluran pembiayaan utama, meskipun terdapat ketidakpadanan besar antara tempoh deposit dengan keperluan pembiayaan infrastruktur.
- Bon projek memerlukan hasil yang boleh dikenal pasti, kontrak yang boleh dikuatkuasakan, keutamaan pembayaran yang jelas dan pembahagian risiko yang ditetapkan.
- Dana pencen, syarikat insurans dan dana pelaburan berpotensi menyediakan pembiayaan jangka panjang jika aset yang sesuai dan perlindungan pelabur turut dibangunkan.