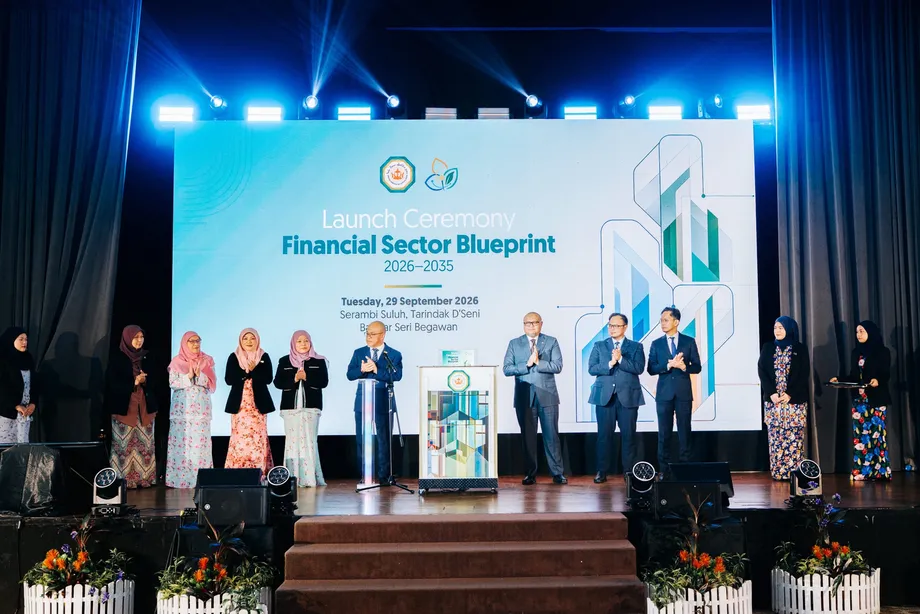
Era Baharu bagi Sektor Kewangan Brunei
Brunei Darussalam melancarkan Rangka Tindakan Sektor Kewangan 2026–2035 pada 29 September 2026, ketika pembiayaan bank kepada perniagaan mencecah BND6.2 bilion, dua kali ganda paras pada 2016, manakala jumlah aset sistem kewangan berjumlah BND25.9 bilion pada 2025. Rangka tindakan kedua itu menetapkan hala tuju bagi sektor yang menyumbang kira-kira enam peratus daripada keluaran dalam negara kasar, tetapi masih memerlukan pasaran modal yang lebih mendalam, akses pembiayaan yang lebih luas dan penerapan digital yang lebih pantas.
Kandungan
- Era Baharu bagi Sektor Kewangan Brunei
- Gambaran Daripada Angka Pertumbuhan
- Tiga Matlamat dalam Kerangka Kestabilan
- Akses kepada Pembiayaan dan Perlindungan Pengguna
- Kelestarian dan Kewangan Islam
- Pembayaran, Data Kredit dan Keselamatan Siber
- Perkara yang Diteruskan daripada Rangka Tindakan Pertama
- Ekonomi yang Lebih Perlahan Membentuk Cabaran
- Pihak yang Perlu Menterjemahkan Pelan kepada Tindakan
- Tonggak dan Ukuran yang Masih Diperlukan
- Perkara Utama
Pelancaran berlangsung di Dewan Serambi Suluh, Tarindak d'Seni, di Bandar Seri Begawan. Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin, Menteri Penyelaras bagi Dasar Ekonomi, Menteri Ekonomi, Perdagangan dan Industri, serta pengerusi lembaga pengarah Bank Pusat Brunei Darussalam, merasmikan pelan itu.
Diterbitkan oleh Bank Pusat Brunei Darussalam (BDCB), Rangka Tindakan Sektor Kewangan meletakkan kestabilan monetari dan kewangan sebagai teras pembangunan. Tiga teras strategiknya merangkumi sektor kewangan yang progresif dan inovatif, kelestarian melalui kewangan, serta infrastruktur kewangan moden yang disokong teknologi.
Pelan itu menyokong Wawasan Brunei 2035, visi pembangunan negara, serta Rangka Tindakan Ekonomi. Cabaran praktikalnya adalah mengubah sumber sektor kewangan yang semakin berkembang menjadi pelaburan, pengembangan perniagaan dan perkhidmatan yang dapat dinikmati lebih ramai orang tanpa menjejaskan kestabilan kewangan.
Gambaran Daripada Angka Pertumbuhan
Jumlah aset sistem kewangan berkembang pada kadar purata tahunan 2.3 peratus sepanjang dekad lalu, mencecah BND25.9 bilion pada 2025. Pembiayaan perniagaan mencecah BND6.2 bilion pada separuh pertama 2026. Oleh sebab angka itu dua kali ganda paras pada 2016, jumlah pembiayaan pada tahun berkenaan dianggarkan sekitar BND3.1 bilion.
Perbandingan itu menunjukkan pembiayaan kepada perniagaan berkembang lebih pantas daripada aset kewangan dalam tempoh berkenaan. Namun, angka tersebut mempunyai tarikh pelaporan dan liputan yang berbeza: satu mengukur pembiayaan oleh bank, manakala satu lagi mengukur aset seluruh sistem kewangan. Angka itu tidak wajar dianggap sebagai bahagian pinjaman yang tepat.
Sumbangan sektor itu kepada KDNK meningkat daripada purata 5.6 peratus sedekad lalu kepada kira-kira enam peratus, iaitu kenaikan 0.4 mata peratusan. Peranan ekonominya semakin besar, walaupun perubahan itu lebih sederhana berbanding pembiayaan perniagaan yang berganda.
Abdul Manaf menyifatkan sektor itu mempunyai permodalan kukuh, kecairan yang mencukupi dan kualiti aset yang semakin baik. Permodalan merujuk kepada penampan kewangan yang tersedia untuk menyerap kerugian, manakala kecairan berkaitan keupayaan memenuhi tuntutan pembayaran. Kualiti aset mencerminkan, antara lain, sejauh mana peminjam membayar balik pembiayaan dengan boleh diharapkan.
Dalam ucapan utamanya, menteri itu mengingatkan agar kekuatan tersebut tidak dijadikan alasan untuk memperlahankan reformasi:
Kita tidak boleh berpuas hati.
Beliau mengenal pasti pengukuhan pertumbuhan sektor swasta, pendalaman pasaran modal, peningkatan akses pembiayaan bagi perniagaan dan percepatan penerapan digital sebagai keutamaan bagi fasa seterusnya.
Tiga Matlamat dalam Kerangka Kestabilan
BDCB menetapkan tiga matlamat bagi rangka tindakan baharu itu: melindungi kestabilan monetari dan kewangan, memacu pembangunan yang menjangkakan keperluan masa depan, serta menyediakan ekosistem kewangan untuk menghadapi perubahan. Visinya menggabungkan daya tahan dan inovasi dengan pertumbuhan ekonomi mampan serta kesejahteraan sosial yang inklusif.
Teras strategik pertama bertujuan mewujudkan ekosistem kewangan yang lebih pelbagai dan responsif. Ia menghimpunkan pembangunan pasaran, keterangkuman kewangan, inovasi dan celik kewangan dalam satu agenda. Ini menghubungkan penawaran produk kewangan dengan keupayaan isi rumah dan perniagaan untuk memahami serta menggunakannya.
Teras kedua mengintegrasikan prinsip alam sekitar, sosial dan tadbir urus, yang dikenali sebagai ESG, serta risiko berkaitan kelestarian ke dalam aktiviti kewangan. Teras ketiga menumpukan pada infrastruktur yang membolehkan perkhidmatan beroperasi dengan selamat dan cekap, termasuk pembayaran, penerapan teknologi dan keupayaan institusi.
Oleh itu, kestabilan menjadi prasyarat bagi ketiga-tiga teras, bukannya matlamat berasingan yang hanya dipertimbangkan selepas pengembangan. Rangka tindakan itu menyatakan bahawa pertumbuhan dan inovasi perlu berjalan seiring dengan kawal selia yang mantap serta sistem yang selamat.
Akses kepada Pembiayaan dan Perlindungan Pengguna
Di bawah teras pertama, BDCB merancang untuk menggalakkan pendigitalan, memperkukuh celik kewangan dan menambah baik perlindungan pengguna. Hasil yang disasarkan ialah perkhidmatan kewangan yang lebih mudah diakses, cekap dan inklusif, di samping pasaran yang menawarkan lebih banyak peluang.
Celik kewangan penting kerana akses semata-mata tidak menjamin pelanggan memahami kos, risiko atau kewajipan pembayaran balik sesuatu produk. Perlindungan pengguna pula menangani tingkah laku institusi yang menyediakan produk tersebut. Bersama-sama, keutamaan ini menghubungkan penggunaan perkhidmatan kewangan yang lebih meluas dengan mutu pengalaman pelanggan.
Keperluan layanan adil BDCB terhadap pengguna kewangan dijadualkan berkuat kuasa mulai Mac 2027. Ini merupakan tonggak kawal selia yang nyata, tidak lama selepas bermulanya tempoh rangka tindakan. Tarikh itu memberi institusi kewangan tempoh yang lebih singkat berbanding tarikh akhir pelan pada 2035, walaupun butiran pelancaran tidak menghuraikan sepenuhnya keperluan tersebut.
Bagi perniagaan, jumlah pembiayaan itu menunjukkan sokongan yang meningkat tetapi tidak menjelaskan bagaimana sokongan tersebut diagihkan. Tiada pecahan diberikan antara syarikat besar dengan perusahaan kecil dan sederhana, atau antara peminjam sedia ada dengan firma yang pertama kali mendapatkan pembiayaan. Perbezaan itu penting untuk menilai sama ada akses telah meluas.
Kelestarian dan Kewangan Islam
Teras kelestarian menyeru agar prinsip ESG dan risiko berkaitan kelestarian diintegrasikan ke seluruh sektor kewangan Brunei. BDCB menyenaraikan amalan pelaburan beretika dan pengurusan bertanggungjawab sebagai matlamat, bagi menyelaraskan aktiviti kewangan dengan agenda kelestarian negara serta amalan antarabangsa.
Abdul Manaf menyebut tenaga boleh baharu dan projek lain yang berkaitan dengan kelestarian sebagai peluang pembiayaan berpotensi. Pendekatan ini bukan sekadar membiayai projek tertentu, tetapi turut meminta institusi kewangan mempertimbangkan isu alam sekitar, sosial dan tadbir urus ketika menilai pelaburan dan mengurus risiko.
Bagi pembaca umum, ESG bermaksud mengambil kira faktor seperti pendedahan kepada risiko alam sekitar, layanan terhadap masyarakat dan mutu pengawasan organisasi, di samping pertimbangan kewangan konvensional. Penggabungan faktor ini dalam kewangan boleh mempengaruhi cara institusi menilai daya tahan sesebuah perniagaan atau pelaburan.
Rangka tindakan itu turut mengutamakan kedudukan Brunei dalam kewangan Islam. Rangka tindakan pertama telah mengesyorkan pembangunan pasaran modal Islam, galakan penerbitan sukuk korporat dan pembinaan kegiatan pengurusan dana Islam. Sukuk ialah sijil pelaburan yang distrukturkan menurut prinsip kewangan Islam dan lazimnya digunakan untuk mendapatkan pembiayaan melalui aturan yang dikaitkan dengan aset atau kegiatan ekonomi.
Cadangan terdahulu itu menjadi asas bagi agenda pembangunan pasaran dan pelaburan beretika dalam pelan baharu. Namun, cadangan itu bukan bukti bahawa setiap pasaran atau produk yang dicadangkan telah diwujudkan, dan pelancaran tersebut juga tidak mengumumkan penerbitan sukuk atau dana kelestarian baharu yang khusus.
Pembayaran, Data Kredit dan Keselamatan Siber
Teras infrastruktur menumpukan pada sistem pembayaran digital, kebolehoperasian dan keselamatan siber. Kebolehoperasian bermaksud perkhidmatan atau sistem pembayaran yang berbeza boleh berfungsi bersama, membolehkan pengguna berurus niaga merentas platform dan tidak terhad kepada rangkaian berasingan.
Rangka tindakan pertama menyokong peluasan pembayaran digital, termasuk pelancaran tarus. BDCB turut memodenkan infrastruktur melalui Rumah Penjelasan Automatik dan Depositori Pusat Sekuriti. Rumah penjelasan memproses arahan pembayaran antara institusi, manakala depositori sekuriti merekodkan pegangan dan menyokong pemindahan sekuriti.
Skor Biro Kredit dan Daftar Cagaran diwujudkan untuk menambah baik akses kepada kredit. Maklumat kredit membantu pemberi pinjaman menilai risiko pembayaran balik, manakala daftar cagaran merekodkan tuntutan terhadap aset yang dicagarkan bagi mendapatkan pembiayaan. Mekanisme ini menangani isu maklumat dan kepastian undang-undang, yang kedua-duanya boleh mempengaruhi keputusan pemberian pinjaman.
Kotak Pasir Kawal Selia FinTech dan Pusat Inovasi FinTech Mekar ialah antara perkembangan lain yang dikaitkan dengan rangka tindakan pertama. Kotak pasir kawal selia membolehkan inovasi kewangan diuji di bawah syarat kawal selia yang ditetapkan. Pelan baharu itu membina atas asas tersebut sambil menggabungkan penerapan teknologi seterusnya dengan daya tahan dan keselamatan siber yang lebih kukuh.
Perkara yang Diteruskan daripada Rangka Tindakan Pertama
Rangka tindakan 2016–2025 menggunakan lima teras umum: kestabilan monetari dan kewangan, institusi dan perkhidmatan kewangan yang berdaya saing, infrastruktur moden, integrasi antarabangsa serta pembangunan modal insan. Kerangka baharu mengelompokkan keutamaannya kepada tiga teras strategik, dengan kestabilan kekal sebagai prinsip utama.
Cadangan terdahulu termasuk mengekalkan Perjanjian Kebolehtukaran Mata Wang dengan Singapura dan kerangka lembaga mata wang. Cadangan itu juga merangkumi pengukuhan penyeliaan, piawaian kawal selia antarabangsa, pendedahan produk yang lebih jelas, pembangunan pasaran sukuk domestik dan kemahiran tenaga kerja kewangan.
Beberapa keutamaan itu diteruskan dalam pelan baharu melalui celik kewangan, pembangunan pasaran, keupayaan teknologi dan infrastruktur yang selamat. Namun, cadangan dalam dokumen terdahulu perlu dibezakan daripada langkah yang telah dilaksanakan. Sebagai contoh, perbincangan tentang bursa sekuriti tidak membuktikan bahawa bursa sedemikian sedang beroperasi.
BDCB menandatangani 26 memorandum persefahaman dengan rakan serantau dan antarabangsa sepanjang dekad lalu. Rangka tindakan pertama turut menangani integrasi ASEAN dan ketersambungan pembayaran serantau, menjadikan kerjasama antarabangsa sebahagian daripada program pembangunan sedia ada, bukannya hala tuju baharu.
Ekonomi yang Lebih Perlahan Membentuk Cabaran
Ekonomi Brunei mencatatkan purata pertumbuhan tahunan 0.7 peratus antara 2016 dengan 2025. Sektor bukan minyak dan gas berkembang pada purata 2.7 peratus setahun, disokong projek pelaburan langsung asing utama. Perbezaan dua mata peratusan itu menunjukkan pertumbuhan yang lebih kukuh di luar kegiatan tenaga tradisional negara.
Tinjauan Bank Pembangunan Asia pada September 2026 meramalkan pertumbuhan KDNK sebanyak 1.2 peratus pada 2026 dan 1.9 peratus pada 2027. Unjuran 2026 dikurangkan daripada 1.8 peratus pada Julai, iaitu semakan menurun sebanyak 0.6 mata peratusan.
Unjuran ini menggambarkan keadaan ekonomi yang sederhana bagi cita-cita rangka tindakan tersebut. Kapasiti kewangan yang lebih besar tidak secara automatik menghasilkan lebih banyak pelaburan: perniagaan juga memerlukan projek yang berdaya maju dan permintaan yang mencukupi untuk mewajarkan pinjaman. Oleh itu, tumpuan pelan terhadap kepelbagaian menghubungkan pembangunan kewangan dengan usaha lebih luas untuk mengembangkan aktiviti ekonomi swasta.
Tema pelancaran, Kemajuan dalam Tekanan – Peluang di Tengah Tekanan Global, mencerminkan ketegangan geopolitik, perubahan rantaian bekalan, pasaran tenaga yang berkembang dan perubahan teknologi yang pesat. Abdul Manaf berhujah bahawa ketidaktentuan juga boleh membuka peluang kepada inovasi, daya tahan dan pertumbuhan mampan.
Pihak yang Perlu Menterjemahkan Pelan kepada Tindakan
Pengarah Urusan BDCB, Hajah Rashidah binti Haji Sabtu, berkata rangka tindakan itu dibina berasaskan aspirasi bersama dan kemajuan yang telah dicapai. Beliau menyifatkan pembangunan sektor kewangan sebagai proses berterusan yang memerlukan usaha berpanjangan agar kekal berdaya saing, menyahut perkembangan baharu dan seiring dengan keutamaan negara.
Pelan itu dibangunkan melalui penglibatan agensi kerajaan, ahli akademik, persatuan perniagaan, industri kewangan dan pihak berkepentingan lain. Abdul Manaf menyeru penyertaan pengawal selia, perniagaan, pelabur, institusi pendidikan dan masyarakat umum, selain kerajaan serta institusi kewangan.
Pelancaran itu merangkumi dialog mengenai perubahan ekonomi global ASEAN, yang dikendalikan oleh Allen Lai, pengarah urusan Confer Sdn. Bhd. Pesertanya ialah Timbalan Pengarah Urusan BDCB bagi Operasi Monetari, Pembangunan dan Hal Ehwal Antarabangsa, Awang Mardini bin Haji Eddie; Timbalan Setiausaha Agung Lembaga Perkhidmatan Kewangan Islam, Abdullah Haron; serta pegawai kanan Bahagian Integrasi Kewangan Sekretariat ASEAN, Renz Calub.
Panel berasingan meneliti daya tahan, inovasi dan pertumbuhan mampan. Dikendalikan oleh Pengarah Eksekutif BDCB, Dk. Sri Joedianna binti Pg. Haji Mohammed, panel itu menghimpunkan wakil Jabatan Perancangan Ekonomi dan Statistik, Standard Chartered Brunei, Takaful Brunei, BIBD Securities dan National Insurance Bhd. Penyertaan mereka menghubungkan agenda itu dengan perancangan ekonomi, perbankan, insurans dan perkhidmatan pelaburan.
Tonggak dan Ukuran yang Masih Diperlukan
Rangka tindakan itu menetapkan hala tuju dasar, tetapi laporan pelancaran tidak menyatakan sasaran angka bagi keterangkuman kewangan, pembayaran digital atau pembiayaan kepada perusahaan kecil dan sederhana. Ini mengehadkan keupayaan untuk menilai kemajuan berdasarkan sasaran yang ditetapkan dalam bidang tersebut. Namun, hal ini tidak membuktikan bahawa setiap inisiatif dalam rangka tindakan penuh tiada sasaran yang boleh diukur.
Perbezaan antara pelan strategik dengan ukuran pelaksanaannya amat penting. Pertumbuhan aset dan pembiayaan perniagaan memberikan angka permulaan yang berguna, tetapi angka itu sahaja tidak dapat menunjukkan sama ada perkhidmatan menjadi lebih inklusif, sistem pembayaran berfungsi lebih baik secara bersama atau pengguna menerima layanan yang lebih adil.
Tarikh utama meletakkan strategi baharu itu bersama pencapaian pelan terdahulunya dan tonggak kawal selia seterusnya:
- 2016–2025: Rangka tindakan sektor kewangan pertama memandu pembangunan kawal selia, pasaran dan infrastruktur.
- 2025: Jumlah aset sistem kewangan mencecah BND25.9 bilion.
- Separuh pertama 2026: Pembiayaan bank kepada perniagaan mencecah BND6.2 bilion.
- September 2026: Bank Pembangunan Asia meramalkan pertumbuhan 1.2 peratus bagi 2026 dan 1.9 peratus bagi 2027.
- 29 September 2026: BDCB melancarkan rangka tindakan 2026–2035 di Bandar Seri Begawan.
- Mac 2027: Keperluan layanan adil BDCB terhadap pengguna kewangan dijadualkan berkuat kuasa.
Butiran pelancaran tidak menyatakan tarikh akhir pelaksanaan lain atau tarikh penerbitan indikator. Tugas seterusnya ialah menterjemahkan tiga teras strategik itu kepada tindakan yang hasilnya boleh dinilai, sambil mengekalkan kestabilan monetari dan kewangan yang menjadi asas pelan tersebut.
Perkara Utama
- Rangka tindakan sektor kewangan kedua Brunei meliputi 2026–2035 dan menyokong Wawasan Brunei 2035.
- Tiga terasnya menangani inovasi dan keterangkuman, kelestarian melalui kewangan serta infrastruktur kewangan moden.
- Aset sistem kewangan mencecah BND25.9 bilion pada 2025 selepas purata pertumbuhan tahunan 2.3 peratus.
- Pembiayaan bank kepada perniagaan mencecah BND6.2 bilion pada separuh pertama 2026, dua kali ganda paras pada 2016.
- Pembayaran digital, celik kewangan, perlindungan pengguna, kewangan Islam dan keselamatan siber menjadi keutamaan.
- Keperluan layanan adil terhadap pengguna kewangan dijadualkan berkuat kuasa mulai Mac 2027.
- Butiran pelancaran tidak memberikan sasaran angka bagi keterangkuman, pembayaran digital atau pembiayaan kepada perusahaan kecil dan sederhana.