Pelaburan Meningkat, Keuntungan Pemaju Merosot
Vietnam menarik pelaburan langsung asing (FDI) berdaftar sebanyak AS$50.36 bilion dalam sembilan bulan pertama 2026, meningkat 76.4% berbanding tempoh sama setahun sebelumnya. Namun, pemaju taman perindustrian yang diliputi SSI Research mencatatkan penurunan keuntungan bersih sebanyak 40% pada separuh pertama tahun ini, kepada kira-kira VND4 trilion, meskipun permintaan terhadap tanah perindustrian pulih.
Kandungan
- Pelaburan Meningkat, Keuntungan Pemaju Merosot
- Ukuran Angka Pelaburan
- Sektor Pembuatan Pacu Penggunaan Modal
- Pengambilan Tanah Pulih di Kedua-dua Wilayah
- Mengapa Keuntungan Merosot Walaupun Pajakan Mengukuh
- Taman Baharu Berdepan Tekanan Kos Lebih Tinggi
- Bekalan Bertambah, Penyewa Lebih Berhati-hati
- Pemulihan Menyusuli Kemerosotan Pajakan Terdahulu
- Penerima Manfaat Berbeza, Pampasan Sumber Keuntungan Berasingan
- Perkara Utama
Perbezaan ini mencerminkan lebih daripada sekadar kelewatan antara pengumuman pelaburan dengan pembinaan kilang. Pemaju berdepan ketiadaan urus niaga tanah berskala besar yang direkodkan setahun sebelumnya, perbelanjaan faedah yang lebih tinggi, perubahan dalam perakaunan hasil dan peningkatan kos pembangunan. Taman sedia ada masih boleh mencapai margin melebihi 50%, menurut SSI, manakala projek baharu mungkin hanya meraih margin 30% hingga 35%.
Kemas kini sektor Oktober SSI Research, bertarikh 9 Oktober 2026, bagaimanapun mengekalkan pandangan pelaburan positif terhadap pengendali terpilih dan syarikat getah yang menukar tanah ladang kepada kegunaan lain. Pilihan SSI termasuk Viglacera dan IDICO, yang mencatatkan peningkatan keuntungan meskipun keuntungan pemaju dalam liputannya secara keseluruhan merosot.
Perbezaan utamanya terletak pada permintaan terhadap ruang serta masa dan keuntungan daripada penyediaan ruang tersebut. Pelaburan asing, pajakan yang ditandatangani, penyerahan tanah dan keuntungan yang dilaporkan mengukur peringkat berbeza dalam kitaran pelaburan. Pergerakannya tidak semestinya seiring dalam tempoh pelaporan yang sama.
Ukuran Angka Pelaburan
Pejabat Statistik Kebangsaan berkata pada 3 Oktober bahawa pelaburan asing yang disalurkan mencecah AS$21.07 bilion dari Januari hingga September, meningkat 12.1% dan merupakan jumlah tertinggi bagi tempoh itu dalam lima tahun. Angka AS$21.1 bilion yang disebut dalam analisis sektor ialah angka tersebut yang dibundarkan.
Pelaburan berdaftar meningkat jauh lebih pantas berbanding pelaburan yang disalurkan. Pendaftaran merekodkan komitmen pelaburan, manakala penyaluran mengukur modal yang benar-benar digunakan. Perbezaan ini membantu menjelaskan mengapa lonjakan angka utama FDI tidak serta-merta meningkatkan keuntungan taman perindustrian pada kadar yang sama.
Modal berdaftar baharu berjumlah AS$29.24 bilion merangkumi 3,108 projek. Bilangan projek meningkat 6.2%, manakala modal berdaftarnya mencecah 2.4 kali ganda jumlah yang dicatatkan setahun sebelumnya. Sebanyak 948 projek sedia ada lagi mendaftarkan tambahan modal sebanyak AS$14.15 bilion, meningkat 25.1%. Sumbangan modal dan pembelian saham berjumlah AS$6.97 bilion merangkumi 2,335 urus niaga, meningkat 44% dari segi nilai.
Kategori ini juga mempunyai kesan berbeza terhadap permintaan hartanah. Projek pembuatan baharu mungkin memerlukan tapak kilang, manakala pembelian saham boleh mengubah pemilikan tanpa memerlukan tanah tambahan. Oleh itu, jumlah keseluruhan FDI berdaftar tidak boleh dianggap sebagai ukuran langsung keperluan ruang perindustrian baharu.
Sektor Pembuatan Pacu Penggunaan Modal
Sektor pembuatan dan pemprosesan menerima pelaburan yang disalurkan sebanyak AS$17.4 bilion, merangkumi 82.6% daripada jumlah keseluruhan. Sektor hartanah menerima AS$1.59 bilion, atau 7.5%, manakala pengeluaran dan pengagihan elektrik, gas, wap dan penyaman udara menerima AS$723.4 juta.
Komposisi komitmen baharu kurang tertumpu. Sektor pembuatan dan pemprosesan merangkumi AS$13.38 bilion, atau 45.8% daripada modal baharu berdaftar, manakala pengangkutan dan penyimpanan menarik AS$5.14 bilion, atau 17.6%. Oleh itu, bahagian sektor pembuatan dalam pelaburan yang disalurkan adalah 36.8 mata peratusan lebih tinggi berbanding bahagiannya dalam pendaftaran baharu, meskipun kedua-dua ukuran itu merangkumi peringkat pelaburan yang berbeza.
Singapura ialah sumber terbesar pelaburan baharu berdaftar, dengan AS$9.26 bilion, diikuti Korea Selatan sebanyak AS$5.70 bilion dan Luxembourg sebanyak AS$4.99 bilion. Singapura dan Korea Selatan masing-masing merangkumi 31.7% dan 19.5%, menjadikan jumlah kedua-duanya 51.2% daripada pendaftaran baharu. Angka ini merujuk kepada sumber pelaburan yang masuk ke Vietnam, bukannya destinasi yang menerima FDI Vietnam.
Dominasi sektor pembuatan dalam modal yang benar-benar digunakan menyokong permintaan terhadap kemudahan perindustrian. Namun, ia tidak menentukan bila pengendali taman tertentu akan menerima penyewa, menyelesaikan penyerahan tanah atau mengiktiraf hasil.
Pengambilan Tanah Pulih di Kedua-dua Wilayah
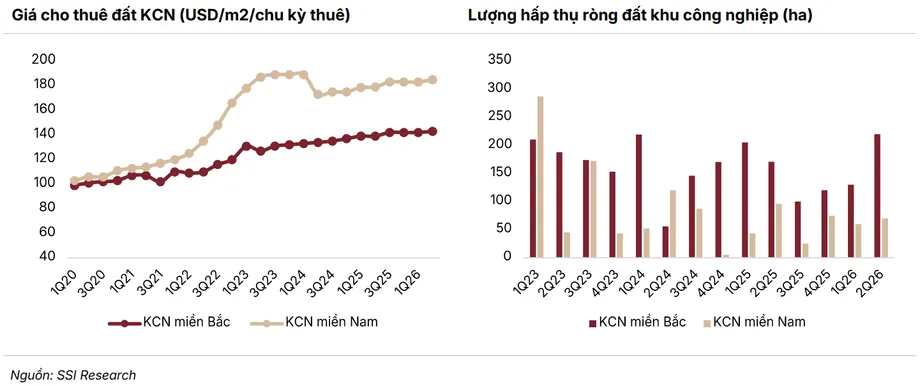
Vietnam utara mencatatkan penyerapan bersih tanah perindustrian kira-kira 217 hektar pada suku kedua 2026, berbanding 134 hektar pada suku pertama. Ini merupakan peningkatan 83 hektar, atau kira-kira 62%, dan pencapaian suku tahunan terkuat sejak 218 hektar direkodkan pada suku pertama 2024.
Penyerapan bersih mengukur peningkatan keluasan tanah perindustrian yang diduduki dalam sesuatu tempoh. Ukuran ini memberikan petunjuk yang lebih dekat tentang aktiviti pasaran hartanah berbanding pendaftaran pelaburan, walaupun ia masih tidak menentukan jumlah hasil yang boleh direkodkan oleh setiap pemaju.
Penyerapan di selatan mencecah 67 hektar pada suku kedua, meningkat daripada 57 hektar pada suku sebelumnya dan 10 hektar setahun lalu. Peningkatan tahunan ialah 57 hektar, dengan pengambilan tanah mencecah 6.7 kali ganda paras terdahulu. Peningkatan suku tahunannya lebih sederhana, iaitu kira-kira 17.5%.
Kadar sewa permintaan purata turut meningkat. Tanah perindustrian di utara ditawarkan pada harga AS$143 bagi setiap meter persegi untuk tempoh pajakan, meningkat 2.9% berbanding setahun sebelumnya, manakala kadar di selatan mencecah AS$185, naik 3.7%. Kadar ini meliputi tempoh pajakan, bukannya setahun. Kadar sewa permintaan di selatan adalah AS$42 lebih tinggi bagi setiap meter persegi, kira-kira 29% melebihi purata utara, meskipun angka tersebut tidak membuktikan bahawa tempoh pajakan atau spesifikasi setiap tapak adalah setara.
Mengapa Keuntungan Merosot Walaupun Pajakan Mengukuh
Jumlah hasil bersih pada separuh pertama bagi pemaju taman perindustrian yang diliputi SSI merosot 20.2% kepada kira-kira VND38 trilion. Keuntungan bersih susut dengan lebih ketara, sebanyak 40%, kepada kira-kira VND4 trilion. Kumpulan syarikat dalam liputan SSI ini tidak merangkumi semua perniagaan taman perindustrian yang beroperasi di Vietnam.
Becamex, yang didagangkan dengan kod BCM, melaporkan hasil sebanyak VND1.66 trilion, merosot 65%, dan keuntungan bersih sebanyak VND320 bilion, susut 82.7%. Kinh Bac City, atau KBC, mencatatkan hasil sebanyak VND1.93 trilion, turun 46%, manakala keuntungan selepas cukai merosot 79.2% kepada VND260 bilion.
Sonadezi Chau Duc, atau SZC, melaporkan hasil sebanyak VND234 bilion, turun 63%, dan keuntungan bersih sebanyak VND36 bilion, susut 83.7%. SSI mengaitkan sebahagian besar kelemahan BCM, KBC dan D2D dengan ketiadaan urus niaga tanah berskala besar yang setanding dengan urus niaga setahun sebelumnya, di samping peningkatan kos faedah.
SZC dan Sonadezi, atau SNZ, turut terkesan apabila hasil diiktiraf secara sama rata sepanjang tempoh pajakan. Melalui pendekatan itu, hasil pajakan diagihkan merentasi beberapa tempoh pelaporan, bukannya ditumpukan pada peringkat awal. Oleh itu, keuntungan yang lebih rendah dalam sesuatu separuh tahun boleh mencerminkan masa perakaunan selain prestasi komersial.
Penjelasan ini tidak bermakna kemerosotan keuntungan itu tidak penting. Kos pembiayaan yang lebih tinggi dan pengurangan urus niaga besar yang diiktiraf tetap menjejaskan pulangan yang dilaporkan. Namun, faktor tersebut menunjukkan mengapa kemerosotan itu tidak boleh ditafsirkan semata-mata sebagai bukti bahawa pengilang tidak lagi mencari tanah perindustrian.
Taman Baharu Berdepan Tekanan Kos Lebih Tinggi
SSI menganggarkan taman perindustrian baharu mungkin mencatatkan margin 30% hingga 35%, berbanding lebih 50% bagi taman yang telah lama beroperasi. Dengan 50% sebagai paras rujukan, jurangnya sudah mencecah 15 hingga 20 mata peratusan, dan lebih besar jika margin taman sedia ada melebihi paras itu.
Pampasan tanah, pembersihan tapak dan pembinaan infrastruktur merupakan tekanan utama. SSI berkata pelarasan sempadan pentadbiran dan penyatuan wilayah meningkatkan kos pampasan. Harga bahan binaan utama, termasuk pasir, batu, simen dan bahan tambakan, naik kira-kira 20% berbanding setahun sebelumnya.
Kenaikan itu jauh lebih besar berbanding pertumbuhan tahunan kadar sewa permintaan yang dilaporkan, iaitu 2.9% di utara dan 3.7% di selatan. Angka-angka tersebut berasaskan kos dan hasil yang berbeza, maka ia tidak boleh ditolak antara satu sama lain untuk mengira margin. Namun begitu, angka ini menunjukkan mengapa kenaikan sewa yang sederhana mungkin tidak mencukupi untuk melindungi pulangan daripada tanah yang baru dibangunkan.
SSI menjangkakan kadar sewa taman perindustrian secara umumnya mendatar pada 2027 apabila projek baharu bersaing untuk mendapatkan penyewa. Pengendali sedia ada yang telah mempunyai tanah dan infrastruktur menikmati kelebihan: mereka boleh memajakkan kapasiti sedia ada tanpa menanggung keseluruhan kos pembangunan yang dihadapi projek baharu.
Bekalan Bertambah, Penyewa Lebih Berhati-hati
CBRE menganggarkan kira-kira 1,347 hektar tanah perindustrian akan memasuki pasaran dari suku keempat 2026 hingga 2027. Bekalan tambahan di utara diunjurkan sebanyak 664 hektar dan di selatan sebanyak 683 hektar, dengan agihan yang hampir seimbang.
Lokasi bekalan baharu yang dijangka di utara termasuk Bac Ninh, Thai Nguyen, Hai Phong dan Hung Yen. Bekalan tambahan di selatan dijangka di lokasi yang dikenal pasti sebagai Dong Nai, Binh Duong, Long An, Tay Ninh dan Ba Ria Vung Tau. Kapasiti yang lebih besar memberikan lebih banyak pilihan kepada pengilang yang mahu berkembang, sekali gus meningkatkan persaingan antara pemaju yang mencari penyewa bagi taman baharu.
SSI meramalkan kontrak pajakan baharu dan memorandum persefahaman dalam kalangan syarikat yang diliputinya berjumlah kira-kira 1,000 hektar pada 2027, meningkat 18.6%. Memorandum persefahaman merekodkan hasrat untuk mencapai persetujuan dan tidak boleh dianggap setara dengan penyerahan tanah yang telah selesai atau hasil yang telah diiktiraf.
Penyewa dari China, Taiwan dan Hong Kong dijangka kekal penting, khususnya di lokasi perindustrian sekunder. Perkembangan dan pemindahan pengilang milik asing, kepelbagaian lokasi pengeluaran serta penambahbaikan infrastruktur menyokong prospek pajakan.
Ketidaktentuan mengenai tarif Amerika Syarikat masih mempengaruhi keputusan penyewa untuk mengikat modal. Sesetengah pelabur memilih kilang yang sudah dibina berbanding memulakan projek lebih besar dengan segera. Pilihan itu membolehkan mereka bermula dengan komitmen lebih kecil, tetapi SSI berkata perubahan tersebut boleh melambatkan pengiktirafan hasil dan keuntungan pemaju tanah perindustrian.
Pemulihan Menyusuli Kemerosotan Pajakan Terdahulu
Perbezaan antara keuntungan dengan aktiviti pajakan sudah kelihatan dalam laporan Disember 2025 SSI Research, bertarikh 23 Disember. Pemaju taman perindustrian tersenarai mencatatkan hasil suku ketiga sebanyak VND21.8 trilion, naik 19%, dan keuntungan bersih VND5.2 trilion, meningkat 59%, meskipun memorandum persefahaman dan pajakan baharu merosot 27%.
Laporan itu mengaitkan keuntungan yang kukuh sebahagiannya dengan kos barangan dijual yang lebih rendah di IDC, NTC dan KBC, serta keuntungan di syarikat berkaitan getah GVR, PHR dan DPR. Laporan itu turut memberi amaran mengenai keputusan pajakan yang lembap, projek yang lebih kecil dan kecenderungan memilih kilang yang sudah dibina.
Penilaian Disember itu menyebut kemungkinan tarif 40% ke atas eksport Vietnam ketika membincangkan risiko pemindahan barangan, di samping kadar kira-kira 25% bagi India dan 19% bagi negara setara ASEAN. Angka itu menggambarkan penilaian laporan pada masa tersebut, bukannya pengesahan layanan tarif yang terpakai bagi setiap penghantaran pada 2026.
SSI turut mengenal pasti lebuh raya ekspres, jalan lingkaran, Circular 33/2025 dan Undang-undang Pelaburan yang dipinda sebagai sokongan kepada prospek pelaburan jangka panjang. Perkembangan ini menunjukkan bagaimana kelemahan pajakan boleh mendahului kemerosotan keuntungan, sebagaimana permintaan yang pulih boleh mendahului peningkatan keuntungan yang diiktiraf:
- Suku ketiga 2025: pemaju tersenarai mencatatkan keuntungan lebih tinggi, sementara pajakan baharu dan memorandum persefahaman merosot 27%.
- 23 Disember 2025: SSI memberi amaran bahawa pengiktirafan pajakan yang lebih perlahan boleh melemahkan keuntungan BCM, IDC, VGC dan SZC pada 2026.
- Suku kedua 2026: penyerapan tanah perindustrian pulih kepada 217 hektar di utara dan 67 hektar di selatan.
- 3 Oktober 2026: Pejabat Statistik Kebangsaan melaporkan pelaburan yang disalurkan sebanyak AS$21.07 bilion dalam sembilan bulan pertama.
- Suku keempat 2026 hingga 2027: kira-kira 1,347 hektar tanah perindustrian tambahan dijangka memasuki pasaran.
Penerima Manfaat Berbeza, Pampasan Sumber Keuntungan Berasingan
Keuntungan bersih IDICO pada separuh pertama meningkat 20.2% kepada VND1 trilion, manakala keuntungan Viglacera naik 37.5% kepada VND1.15 trilion. Pajakan tanah yang lebih kukuh dan permintaan bahan binaan yang pulih menyokong keputusan mereka. Peningkatan ini menunjukkan bahawa purata sektor menyembunyikan perbezaan ketara antara syarikat.
SSI mengutamakan VGC dan IDC kerana penilaian yang menarik dan aliran tunai operasi yang kukuh, yang menurut SSI menyokong dividen tunai yang mampan. Penilaian ini berbeza daripada pilihan SSI pada Disember 2025 terhadap KBC, PHR dan GVR, serta amaran terdahulunya bahawa pendapatan IDC dan VGC mungkin lebih lemah pada 2026.
Bagi 2027, SSI mengunjurkan keuntungan Viglacera meningkat 29%, disokong oleh Song Cong II dan Tran Yen, serta Phu Ha, Thuan Thanh dan Yen Phong IIC. Ini ialah unjuran yang bergantung pada aktiviti projek, bukannya hasil yang sudah dicapai.
Syarikat getah mempunyai pemacu keuntungan yang berbeza. Keuntungan separuh pertama meningkat 72.8% di GVR dan 232.5% di Phuoc Hoa Rubber, atau PHR. SSI menjangkakan pampasan daripada penukaran tanah ladang akan terus menyokong GVR, PHR dan DPR, serta menyifatkan PHR dan DPR menawarkan hasil dividen tunai sebanyak 8% hingga 11%.
Pendapatan pampasan berbeza daripada pendapatan berulang hasil pajakan tanah perindustrian. Ia bergantung pada penukaran tanah dan masa pembayaran, manakala hasil dividen bergantung pada harga saham dan pengagihan dividen. Kedua-duanya tidak boleh dianggap sebagai pulangan tahunan yang dijamin.
SSI mengunjurkan jumlah keuntungan bersih 2027 sebanyak VND22.3 trilion bagi syarikat taman perindustrian dan getah dalam liputannya yang terlibat dalam penukaran tanah, meningkat 12.4%. Unjuran yang lebih luas ini tidak boleh dibandingkan secara langsung dengan angka keuntungan VND4 trilion pada separuh pertama 2026 bagi pemaju taman perindustrian. Persoalan yang masih belum terjawab ialah seberapa pantas perjanjian membawa kepada penyerahan tanah, sama ada bekalan baharu mengekalkan kadar sewa pada paras mendatar, dan sejauh mana peningkatan kos pembangunan mengurangkan keuntungan daripada permintaan yang pulih.
Perkara Utama
- Vietnam mendaftarkan FDI sebanyak AS$50.36 bilion dalam sembilan bulan pertama 2026, meningkat 76.4%, manakala pelaburan yang disalurkan naik 12.1% kepada AS$21.07 bilion.
- Pemaju taman perindustrian dalam liputan SSI mencatatkan penurunan keuntungan bersih separuh pertama sebanyak 40% kepada kira-kira VND4 trilion.
- Penyerapan tanah pada suku kedua pulih di kedua-dua wilayah, mencecah 217 hektar di utara dan 67 hektar di selatan.
- Margin taman baharu dianggarkan 30% hingga 35%, berbanding lebih 50% bagi taman yang telah lama beroperasi.
- Kira-kira 1,347 hektar bekalan baharu diunjurkan dari penghujung 2026 hingga 2027, manakala SSI menjangkakan kadar sewa secara umumnya mendatar pada 2027.
- IDICO dan Viglacera meningkatkan keuntungan separuh pertama; pampasan penukaran tanah syarikat getah menyediakan sumber keuntungan berasingan bagi GVR, PHR dan DPR.
- SSI mengunjurkan keuntungan gabungan 2027 sebanyak VND22.3 trilion bagi syarikat taman perindustrian dan syarikat getah yang terlibat dalam penukaran tanah dalam liputannya, meningkat 12.4%.