Kerosakan akibat siklon mendedahkan risiko kewangan yang semakin meningkat
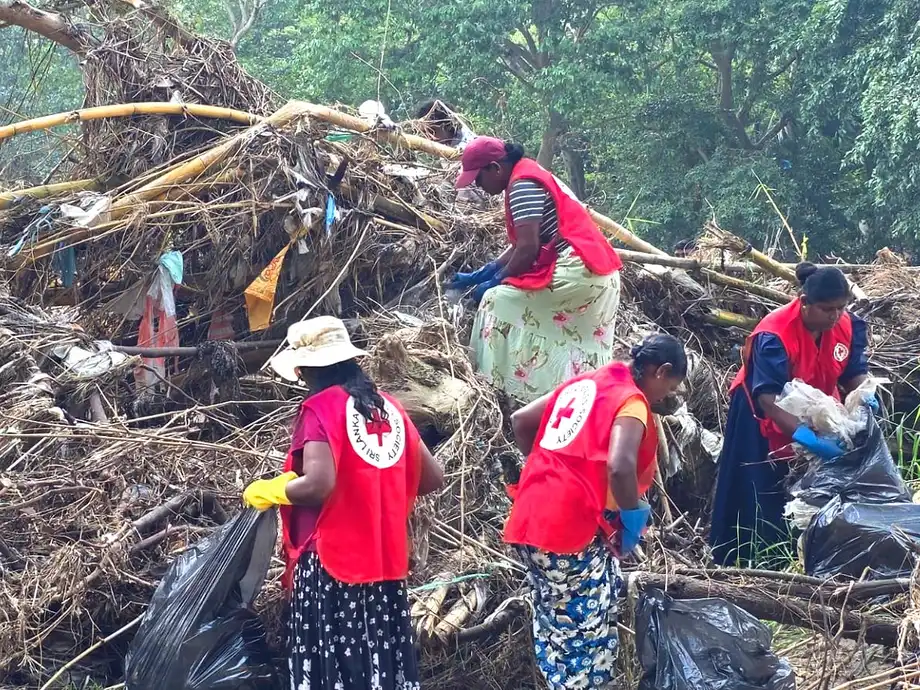
Siklon Ditwah menyebabkan anggaran kerosakan fizikal langsung sebanyak USD 4.1 bilion di kesemua 25 daerah Sri Lanka pada November 2025, jumlah bersamaan kira-kira 4% daripada keluaran dalam negara kasar negara itu. Bank Pusat Sri Lanka kini memberi amaran bahawa kesan kewangan boleh melangkaui kemusnahan bangunan, infrastruktur dan aset pertanian, hingga menjejaskan pembayaran balik pinjaman, menyebabkan nilai cagaran merosot dan tekanan insurans meningkat.
Kandungan
- Kerosakan akibat siklon mendedahkan risiko kewangan yang semakin meningkat
- Perkara yang tidak termasuk dalam anggaran USD 4.1 bilion
- Perkembangan siklon dan tindak balas dasar
- Mengapa peningkatan pinjaman Tahap 2 perlu diberi perhatian
- Bantuan kepada peminjam boleh melambatkan pengesanan kerugian
- Pertumbuhan kredit pesat meningkatkan pendedahan kepada cagaran yang semakin lemah
- Tekanan insurans melangkaui kos tuntutan
- Penampan kewangan kekal mencukupi, tetapi semakin menyusut
- Tinjauan positif bergantung pada pemulihan dan dasar berhemah
- Perkara Utama
Namun, Tinjauan Kestabilan Kewangan bagi 2026 menyifatkan sistem kewangan stabil pada separuh pertama tahun itu. Pemulihan ekonomi, kewangan awam yang bertambah baik serta penampan modal dan kecairan yang mencukupi membantu bank dan syarikat kewangan bertahan menghadapi beberapa kejutan.
Dapatan itu menggambarkan dua aspek berbeza dalam keadaan yang sama: institusi kewangan mengekalkan penampan kewangan, sementara tanda-tanda tekanan peminjam semakin ketara. Pinjaman Tahap 2, yang menunjukkan peningkatan risiko kredit sebelum pinjaman menjadi terjejas, meningkat pada suku kedua 2026. Syarikat kewangan mencatat peningkatan mendadak, sebahagiannya dikaitkan dengan siklon dan konflik di Timur Tengah.
Justeru, amaran itu berkaitan risiko yang berkembang dalam sistem yang kekal berdaya tahan, bukannya pengisytiharan bahawa krisis kewangan sudah bermula. Kerosakan iklim boleh melemahkan pendapatan yang digunakan untuk membayar balik pinjaman serta hartanah yang menjadi cagaran, sekali gus mendedahkan pemberi pinjaman kepada lebih daripada satu saluran risiko.
Perkara yang tidak termasuk dalam anggaran USD 4.1 bilion
Angka kerosakan akibat siklon itu bersumberkan penilaian Anggaran Pantas Kerosakan Pasca Bencana Global Bank Dunia, yang dikenali sebagai GRADE. Penilaian itu mengukur kemusnahan fizikal langsung terhadap infrastruktur, perumahan dan aset pertanian. Ia tidak merangkumi kerugian ekonomi lebih luas akibat pengeluaran yang berkurangan, kehilangan pendapatan atau pemulihan yang berpanjangan.
Perbezaan itu penting untuk memahami amaran Bank Pusat. Aset produktif yang rosak mewujudkan kos pembaikan atau penggantian serta-merta. Gangguan aktiviti juga boleh mengurangkan pendapatan pemilik, menjadikan hutang sedia ada lebih sukar dibayar balik walaupun kerja pembinaan semula sedang dijalankan.
Anggaran kira-kira 4% daripada KDNK memberikan gambaran tentang skala kerosakan, bukannya dapatan bahawa keluaran ekonomi tahunan merosot sebanyak 4%. Kerosakan aset fizikal dan kerugian pengeluaran ekonomi ialah ukuran yang berbeza. Angka USD 4.1 bilion itu juga tidak boleh dianggap sebagai anggaran kerugian yang ditanggung bank atau syarikat insurans.
Bank Pusat mengenal pasti pertanian, perikanan dan infrastruktur sebagai sektor yang paling terdedah kepada gangguan iklim. Isi rumah, perusahaan kecil dan sederhana serta syarikat lebih besar dalam sektor mudah terjejas mungkin menghadapi kesukaran membayar balik pinjaman apabila aset produktif dan pendapatan merosot. Jumlah kerugian ekonomi lebih luas dan kerugian akhir sektor kewangan tidak ditentukan oleh anggaran kerosakan fizikal itu.
Perkembangan siklon dan tindak balas dasar
Tinjauan itu secara umumnya merangkumi data sehingga akhir Jun 2026. Oleh itu, penilaiannya meliputi bulan-bulan selepas Siklon Ditwah, termasuk perubahan dalam pemberian pinjaman, risiko peminjam dan penampan kewangan pada separuh pertama tahun tersebut.
Notis penerbitan dalam bahasa Sinhala Bank Pusat merekodkan penerbitannya pada 12 Oktober 2026. Tinjauan tahunan itu diterbitkan menurut Seksyen 70(1) Akta Bank Pusat Sri Lanka, No. 16 Tahun 2023, yang menjadi asas undang-undang bagi penilaian kestabilan kewangan dan risiko berkaitan ini.
- November 2025: Siklon Ditwah melanda Sri Lanka, menjejaskan kesemua 25 daerah dan menyebabkan anggaran kerosakan fizikal langsung sebanyak USD 4.1 bilion.
- Selepas siklon: Bank Pusat mengeluarkan pekeliling yang mewajibkan bank dan syarikat kewangan memberikan bantuan kepada individu dan perniagaan yang terjejas.
- Mei 2026: Bank Pusat menaikkan kadar faedah dasar semalaman susulan kebimbangan mengenai kelemahan ekonomi dan kewangan yang mula timbul.
- Suku kedua 2026: Pinjaman Tahap 2 meningkat dalam sektor perbankan, manakala syarikat kewangan turut mencatat kenaikan mendadak dalam pendedahan ini.
- Akhir Jun 2026: Tarikh akhir umum data bagi tinjauan tahunan.
- 12 Oktober 2026: Bank Pusat menerbitkan tinjauan 2026.
Tempoh antara tarikh akhir data dengan tarikh penerbitan adalah relevan. Tinjauan itu menetapkan keadaan dalam tempoh rujukannya, bukannya memberikan gambaran lengkap tentang kualiti pinjaman atau pendedahan insurans setakat Oktober.
Mengapa peningkatan pinjaman Tahap 2 perlu diberi perhatian
Pengelasan pinjaman membantu membezakan peminjam yang risikonya meningkat dengan peminjam yang pinjamannya sudah terjejas. Tahap 2 secara umumnya bermaksud risiko kredit meningkat dengan ketara sejak pinjaman itu mula direkodkan. Tahap 3 meliputi pinjaman yang terjejas dari segi kredit, termasuk pinjaman yang diklasifikasikan sebagai tidak berbayar.
Dalam kalangan bank, nisbah pinjaman Tahap 3 menurun dan nisbah perlindungan kemerosotan nilai Tahap 3 bertambah baik sepanjang tempoh tinjauan. Perlindungan menunjukkan sejauh mana pinjaman terjejas yang diiktiraf disokong oleh peruntukan bagi kerugian dijangka. Perkembangan ini menyokong penilaian daya tahan Bank Pusat.
Pada masa yang sama, pinjaman Tahap 2 meningkat pada suku kedua. Peningkatan bahagian pinjaman yang sudah terjejas boleh berlaku serentak dengan pertambahan jumlah peminjam yang lebih berisiko menghadapi masalah pembayaran balik pada masa depan. Kedua-dua petunjuk itu tidak harus dianggap bercanggah.
Amaran berkaitan iklim itu menyentuh kemungkinan lebih banyak pinjaman beralih ke Tahap 2 dan Tahap 3 apabila keupayaan membayar balik semakin lemah. Ia tidak membuktikan bahawa semua pinjaman yang menerima bantuan selepas siklon akan terjejas, atau bahawa kerosakan iklim menyebabkan setiap peningkatan pinjaman Tahap 2.
Syarikat kewangan menghadapi gabungan keadaan yang lebih sukar. Nisbah pinjaman Tahap 3 mereka bertambah baik, tetapi pinjaman Tahap 2 meningkat mendadak dan perlindungan kemerosotan nilai merosot. Bank Pusat mengaitkan sebahagian peningkatan risiko peminjam dalam sektor ini dengan Siklon Ditwah dan konflik di Timur Tengah. Perlindungan yang lebih rendah menandakan penampan terhadap kerugian kredit yang diiktiraf semakin lemah.
Bantuan kepada peminjam boleh melambatkan pengesanan kerugian
Pihak berkuasa bertindak terhadap gangguan akibat siklon dengan moratorium hutang dan aturan pembayaran balik berkelonggaran. Moratorium menangguhkan pembayaran buat sementara waktu, manakala perubahan syarat pembayaran balik boleh mengurangkan beban serta-merta kepada peminjam yang pendapatan atau kegiatan perniagaannya terjejas.
Bank Pusat mewajibkan bank dan syarikat kewangan memberikan bantuan kepada individu dan perniagaan yang terjejas. Langkah sedemikian boleh memberi masa kepada peminjam untuk pulih dan mengelakkan tuntutan pembayaran serta-merta ketika keupayaan mereka menjana pendapatan terjejas.
Bank itu turut memberi amaran bahawa bantuan boleh mengaburkan pendedahan sebenar sektor kewangan dengan menyembunyikan pinjaman terjejas serta melambatkan pengiktirafan pinjaman tidak berbayar. Penangguhan pembayaran dengan sendirinya tidak membuktikan peminjam sudah kembali mampu membayar hutang.
Perbezaannya ialah antara bantuan pembayaran sementara dengan pemulihan berkekalan dalam keupayaan membayar balik. Pengawal selia perlu memantau kualiti pinjaman ini bersama kadar dan komposisi pinjaman baharu. Kesan akhirnya terhadap kualiti aset bergantung pada tahap pemulihan peminjam yang terjejas, bukannya sekadar sama ada jadual pembayaran balik telah diubah.
Pertumbuhan kredit pesat meningkatkan pendedahan kepada cagaran yang semakin lemah
Kejutan iklim berlaku ketika pertumbuhan pinjaman pesat. Kredit bank berkembang merentasi sektor penggunaan, perdagangan, perkhidmatan kewangan, pembinaan dan pinjaman luar pesisir. Pengembangan syarikat kewangan didorong oleh permintaan kukuh bagi pembiayaan kenderaan dan pinjaman bercagar emas.
Bank Pusat mengenal pasti peningkatan keberhutangan isi rumah, kebergantungan lebih tinggi pada cagaran, perubahan nilai cagaran dan kenaikan harga hartanah sebagai kelemahan yang mula timbul. Bank itu juga melaporkan Jurang Kredit sektor swasta yang semakin melebar, iaitu petunjuk yang digunakan untuk menilai sama ada kredit bergerak melebihi hubung kait jangka panjangnya dengan ekonomi.
Cagaran ialah aset yang dicagarkan untuk menjamin pinjaman. Jika peminjam tidak dapat membayar balik, cagaran menjadi sumber berpotensi untuk pemberi pinjaman mendapatkan semula wangnya. Kerosakan akibat siklon boleh mengurangkan nilai cagaran pada masa pendapatan yang terganggu melemahkan keupayaan membayar balik.
Risiko-risiko ini tidak harus disamakan. Tinjauan itu mengenal pasti pinjaman kenderaan dan emas yang meningkat pesat sebagai bidang yang memerlukan perlindungan lebih ketat, tetapi tidak menyatakan aset-aset tersebut mengalami kerosakan fizikal yang sama seperti perumahan, infrastruktur atau aset pertanian. Kebimbangan bersama ialah kebergantungan pada cagaran yang nilainya mungkin berubah ketika berlaku tekanan.
Bank Pusat mengetatkan dan memudahkan had maksimum pinjaman kepada nilai bagi pembiayaan kenderaan bermotor, memperkenalkan had maksimum bagi pinjaman bercagar emas serta mengetatkan pemberat risiko yang dikenakan terhadap pinjaman emas. Had pinjaman kepada nilai mengehadkan jumlah pinjaman berbanding nilai taksiran aset. Pemberat risiko mempengaruhi jumlah modal yang perlu dipegang pemberi pinjaman bagi sesuatu pendedahan.
Tekanan insurans melangkaui kos tuntutan
Sektor insurans kekal mempunyai modal yang mencukupi sepanjang tempoh tinjauan, walaupun keuntungan menyederhana. Tuntutan besar akibat Siklon Ditwah meningkatkan jumlah belum terima insurans semula serta menambah risiko pengunderaitan, kecairan dan pihak lawan.
Insurans semula membolehkan syarikat insurans memindahkan sebahagian pendedahan mereka kepada syarikat insurans lain. Jumlah belum terima insurans semula ialah wang yang dijangka diterima daripada penyedia tersebut. Oleh itu, peningkatan jumlah belum terima tidak sama dengan peningkatan tunai yang sudah tersedia untuk membayar tuntutan.
Keadaan ini mewujudkan beberapa tekanan berbeza. Risiko pengunderaitan berkaitan sama ada premium dan rizab mencukupi bagi tuntutan yang timbul daripada risiko yang diinsuranskan. Risiko kecairan berkaitan keupayaan membuat pembayaran apabila tiba masanya. Risiko pihak lawan pula berkaitan sama ada penanggung insurans semula memenuhi kewajipannya.
Amaran iklim yang lebih luas turut merujuk kepada peningkatan tuntutan bagi kerosakan harta benda, kehilangan tanaman dan gangguan perniagaan, yang boleh menekan kesolvenan syarikat insurans dan mendorong kenaikan premium. Ini ialah risiko yang dikenal pasti, bukannya dapatan bahawa syarikat insurans sudah tidak solven atau premium telah meningkat sebanyak jumlah tertentu. Ringkasan penerbitan tinjauan itu tidak memberikan jumlah tuntutan siklon di seluruh negara.
Penampan kewangan kekal mencukupi, tetapi semakin menyusut
Nisbah modal dan kecairan bank kekal jauh melebihi ambang kawal selia. Keuntungan mereka terus bertambah baik, meskipun pertumbuhannya lebih perlahan berbanding separuh pertama 2025. Modal juga terus terkumpul, tetapi aset yang diselaraskan mengikut risiko berkembang lebih pantas, lalu mengurangkan nisbah kecukupan modal.
Nisbah kecairan bank menurun apabila institusi beralih daripada aset yang mudah dijual, khususnya sekuriti kerajaan, kepada pinjaman kepada sektor swasta. Tinjauan itu turut mengenal pasti ketidakpadanan yang semakin besar antara tempoh matang aset dengan liabiliti, sekali gus meningkatkan potensi risiko pembiayaan semula dan kecairan ketika berlaku tekanan yang tidak dijangka.
Syarikat kewangan juga mengekalkan kecairan melebihi keperluan kawal selia, tetapi nisbah kecairan dan penampan modal mereka merosot ketika pinjaman berkembang. Pinjaman daripada pihak lain meningkat lebih pantas berbanding deposit, sekali gus mengeratkan hubungan antara syarikat kewangan dengan bank.
Keuntungan syarikat kewangan terus meningkat, disokong oleh pendapatan faedah bersih, tetapi pertumbuhan keuntungan menyederhana pada suku pertama tahun kewangan 2026/27. Dapatan ini menunjukkan mengapa pendapatan yang lebih tinggi sahaja tidak menjawab persoalan kestabilan: pinjaman dan pendedahan risiko boleh berkembang lebih pantas berbanding sumber yang tersedia untuk menyerap kerugian.
Tinjauan positif bergantung pada pemulihan dan dasar berhemah
Tinjauan Bank Pusat kekal secara umumnya positif, dengan syarat pemulihan ekonomi berterusan, penyatuan fiskal mencapai kemajuan dan dasar dilaksanakan secara berhemah. Bank itu menyeru supaya penampan modal dan kecairan kekal kukuh, pengurusan risiko iklim dan siber dipertingkat serta aturan pemulihan dan kesiapsiagaan krisis diperkukuh.
Gangguan iklim ialah salah satu daripada beberapa tekanan. Ketegangan geopolitik berpanjangan dan harga tenaga yang lebih tinggi boleh melemahkan imbangan luaran, meningkatkan inflasi dan mengurangkan keupayaan peminjam membayar balik. Dalam tempoh tinjauan, ketegangan di Timur Tengah menyumbang kepada tekanan tukaran asing dan susut nilai rupee, meskipun keadaan pasaran kemudian bertambah baik hasil tindakan dasar dan aliran masuk kiriman wang, pelancongan serta eksport.
Petunjuk peminjam juga menunjukkan gambaran bercampur. Skor kredit isi rumah kekal secara umumnya stabil pada separuh pertama 2026, manakala syarikat tersenarai di luar sektor kewangan mencatat pertumbuhan hasil lebih kukuh tetapi keuntungan agregat lebih lemah akibat peningkatan jualan dan kos operasi. Hasil yang lebih tinggi tidak semestinya meningkatkan keupayaan membayar khidmat hutang.
Tinjauan itu tidak mengukur peningkatan akhir pinjaman terjejas yang berkaitan dengan iklim, keseluruhan kos ekonomi lebih luas Ditwah atau perubahan premium insurans pada masa depan. Penerbitannya tidak menyatakan jadual bertarikh bagi penilaian risiko iklim seterusnya. Tugas segera yang dikenal pasti Bank Pusat ialah meneruskan pemantauan dan campur tangan tepat pada masanya apabila keadaan peminjam dan penampan institusi berubah.
Amaran utamanya ialah cuaca ekstrem sudah menjadi risiko kewangan struktur yang menjejaskan pengeluaran, harga dan keupayaan membayar balik. Institusi Sri Lanka memulakan penilaian ini dengan penampan yang mencukupi, tetapi peningkatan pendedahan Tahap 2 dan nisbah kewangan yang semakin menyusut menunjukkan bahagian yang boleh terjejas jika berlaku kejutan lanjut.
Perkara Utama
- Siklon Ditwah menjejaskan kesemua 25 daerah pada November 2025, menyebabkan anggaran kerosakan fizikal langsung sebanyak USD 4.1 bilion, kira-kira 4% daripada KDNK.
- Anggaran kerosakan itu tidak merangkumi kehilangan pengeluaran, kehilangan pendapatan dan kos lebih luas akibat pemulihan berpanjangan.
- Sistem kewangan kekal stabil pada separuh pertama 2026, dengan penampan modal dan kecairan yang mencukupi.
- Pinjaman Tahap 2 meningkat, walaupun nisbah pinjaman Tahap 3 bertambah baik dalam kalangan bank dan syarikat kewangan.
- Bantuan kepada peminjam boleh menangguhkan pengiktirafan pinjaman terjejas tanpa menyelesaikan masalah asas pembayaran balik.
- Tuntutan insurans akibat siklon meningkatkan jumlah belum terima insurans semula serta risiko pengunderaitan, kecairan dan pihak lawan.
- Tinjauan kekal secara umumnya positif, dengan syarat pemulihan berterusan, penyatuan fiskal dan dasar berhemah.