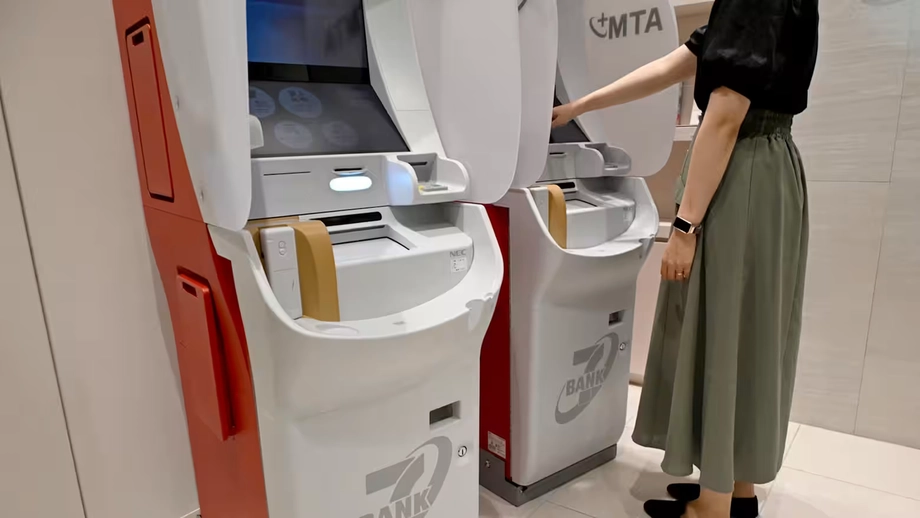
Bank baharu tanpa kad ATM
Mitsubishi UFJ Financial Group merancang melancarkan bank digital baharunya pada 2027 tanpa mengeluarkan kad tunai. Sebaliknya, pelanggan Mitsubishi UFJ Emutto Bank akan menggunakan aplikasi telefon pintar untuk memasukkan dan mengeluarkan wang tunai, pada peringkat awal melalui kira-kira 28,000 mesin ATM Seven Bank di seluruh Jepun.
Kandungan
- Bank baharu tanpa kad ATM
- Bagaimana pengeluaran tunai akan berfungsi
- Mesin ATM Seven Bank akan menyediakan rangkaian permulaan
- Keselamatan beralih daripada kad kepada aplikasi
- Kos kad yang lebih rendah boleh menyokong perkhidmatan deposit
- Daripada mesin pengeluaran tunai pertama kepada telefon
- Apakah perubahan bagi pelanggan sedia ada?
- Perkara Utama
Perkhidmatan yang dirancang itu akan menjadikan bank baharu tersebut bank pertama yang bergabung dengan salah satu kumpulan perbankan utama Jepun beroperasi tanpa mengeluarkan kad tunai. Pelancarannya akan membawa pendekatan yang sudah digunakan oleh sesetengah bank dalam talian dan pemberi pinjaman serantau ke dalam perniagaan runcit baharu sebuah kumpulan perbankan besar.
Pelanggan akan memasukkan jumlah yang ingin dikeluarkan dalam aplikasi dan mengimbas kod QR yang dipaparkan pada mesin ATM yang serasi. Kod QR ialah corak segi empat sama yang boleh dibaca oleh kamera telefon, membolehkan aplikasi dan mesin ATM bertukar maklumat yang diperlukan untuk transaksi.
Matlamat yang dinyatakan MUFG adalah untuk mengurangkan kos pengeluaran kad dan memperkukuh keselamatan melalui beberapa pemeriksaan pengesahan. Kumpulan itu juga merancang menyalurkan penjimatan kepada perkhidmatan pelanggan, termasuk faedah deposit, dengan pembayaran faedah dijangka tersedia setiap hari.
Perubahan ini melibatkan bank baharu yang dirancang sebagai unit berasingan. Pelanggan sedia ada Mitsubishi UFJ Bank masih boleh menggunakan kad tunai mereka. Bagi pelanggan yang memilih antara kedua-dua bank, perbezaan praktikalnya jelas: perkhidmatan baharu itu memerlukan telefon pintar untuk mengakses wang tunai di mesin ATM melalui kaedah yang dirancang.
Bagaimana pengeluaran tunai akan berfungsi
Proses pengeluaran Emutto Bank akan bermula pada telefon pelanggan. Pelanggan akan membuka aplikasi bank, memasukkan jumlah dan menggunakan aplikasi itu untuk mengimbas kod QR pada skrin mesin ATM. Pengesahan akan dilakukan melalui perkhidmatan telefon pintar sebelum mesin mengeluarkan wang.
Deposit juga akan menggunakan aplikasi telefon pintar dan proses kod QR. Wang tunai masih akan melalui mesin ATM fizikal, meskipun pelanggan tidak lagi memasukkan kad bank untuk mengenal pasti akaun.
Bagi pengguna, perubahan ini mengubah barang yang perlu dibawa. Kad tunai boleh ditinggalkan di rumah kerana kad tidak akan dikeluarkan; sebaliknya, akses bergantung pada pemilikan telefon yang boleh menjalankan dan menggunakan aplikasi bank. Mesin ATM kekal sebagai tempat baki akaun digital bertukar menjadi wang kertas fizikal.
MUFG menjadikan aplikasi itu laluan standard untuk transaksi ini, bukannya pilihan tambahan di samping kad baharu yang dikeluarkan. Oleh itu, reka bentuk akses akaun dan pengesahan menjadi teras kepada perkhidmatan harian bank baharu itu.
Mesin ATM Seven Bank akan menyediakan rangkaian permulaan
Seven Bank ialah rakan ATM yang dirancang ketika pelancaran. Mesinnya terdapat di kedai 7-Eleven dan lokasi lain di seluruh Jepun, memberikan bank baharu itu akses kepada perkhidmatan tunai tanpa perlu membina rangkaian mesin sendiri di seluruh negara.
Rangkaian awal itu dianggarkan meliputi kira-kira 28,000 mesin ATM. Oleh itu, pelanggan akan menggunakan mesin di kedai serbaneka yang mengambil bahagian untuk membuat deposit dan pengeluaran, dan bukannya bergantung pada rangkaian cawangan khusus bagi transaksi tersebut.
Perkhidmatan itu juga akan tersedia di kira-kira 16,000 mesin ATM yang dipasang secara berperingkat bagi menggantikan mesin di kedai FamilyMart. Sokongan untuk mesin ATM sedia ada Mitsubishi UFJ Bank sedang dipertimbangkan.
Pengaturan ini memisahkan dua fungsi yang sering dikaitkan pelanggan dengan satu bank: Emutto Bank akan mengendalikan akaun dan menyediakan aplikasi, manakala mesin Seven Bank akan menguruskan wang tunai fizikal. Bagi pelanggan, gabungan yang berguna ialah mesin yang mudah diakses dan aplikasi yang boleh membenarkan transaksi.
Keselamatan beralih daripada kad kepada aplikasi
MUFG menganggap pengesahan melalui aplikasi lebih selamat berbanding gabungan kad tunai dan nombor pengenalan peribadi, atau PIN, yang biasa digunakan. Rancangannya ialah menggunakan beberapa pemeriksaan pengesahan untuk membantu mencegah transaksi tanpa kebenaran.
Pengesahan ialah proses yang digunakan bank untuk memastikan orang yang memohon akses berhak menggunakan sesuatu akaun. Dalam proses ATM tradisional, pelanggan menunjukkan kad dan memasukkan nombor rahsia. Di bawah rancangan baharu itu, perkhidmatan telefon pintar akan mengambil alih tugas menyemak akses melalui beberapa langkah, termasuk kod laluan telefon dan log masuk ke aplikasi.
Matlamat keselamatan ini adalah untuk mengurangkan penggunaan secara penipuan sambil mengeluarkan kad fizikal daripada transaksi. Pelanggan akan berinteraksi dengan mesin ATM melalui aplikasi, dengan kod QR menghubungkan transaksi yang dipaparkan pada mesin kepada proses pada telefon mereka.
MUFG belum memperincikan aturan bagi telefon yang hilang atau tidak boleh digunakan, fi transaksi, kadar deposit atau tarikh pembukaan yang tepat. Butiran ini penting kepada pelanggan yang ingin menentukan sama ada perkhidmatan itu sesuai dengan keperluan harian mereka, khususnya apabila telefon tidak tersedia.
Kos kad yang lebih rendah boleh menyokong perkhidmatan deposit
MUFG merancang mengurangkan kos pengeluaran kad dan menyalurkan penjimatan itu kepada perkhidmatan yang lebih baik, termasuk faedah deposit. Cadangan ini menghubungkan perubahan operasi dalam bank dengan manfaat yang boleh dilihat pelanggan dalam akaun mereka.
Kad fizikal perlu dibuat dan dikeluarkan. Bank yang tidak mengeluarkan kad dapat mengelakkan kategori perbelanjaan tersebut. MUFG merancang menggunakan penjimatan yang terhasil untuk menyokong tawaran kepada pelanggan bank baharu itu, supaya penghapusan kad bukan sekadar perubahan pada cara mesin ATM berfungsi.
Faedah dijangka dibayar setiap hari. Faedah ialah wang yang dibayar bank kepada pelanggan kerana menyimpan deposit dengannya, manakala jadual pembayaran menentukan bila wang itu masuk ke akaun.
Jadual harian bermakna faedah akan diterima dengan lebih kerap. Jumlah yang diperoleh pelanggan masih bergantung pada kadar yang berkenaan, baki mereka dan syarat akaun. Semua itu ialah aspek produk yang berasingan dan perlu dipertimbangkan pelanggan di samping kemudahan menggunakan aplikasi.
Daripada mesin pengeluaran tunai pertama kepada telefon
Sistem kad tunai Jepun bermula lebih setengah abad lalu. Pada 1969, Omron dan Sumitomo Bank memperkenalkan mesin pengeluaran tunai pertama di Jepun, membolehkan pelanggan mengeluarkan wang tanpa beratur di kaunter bank.
Sebelum perubahan itu, pelanggan lazimnya menggunakan buku simpanan dan cop peribadi di kaunter sebagai sebahagian daripada proses pengenalan diri dan pengeluaran wang. Mesin tersebut memperkenalkan kaedah kad tunai dan PIN yang masih biasa digunakan hari ini.
- 1969: Omron dan Sumitomo Bank memperkenalkan mesin pengeluaran tunai pertama di Jepun, menggunakan kad tunai dan PIN untuk pengeluaran.
- Tahun-tahun kebelakangan ini: Sesetengah bank dalam talian dan pemberi pinjaman serantau mula menawarkan transaksi ATM melalui aplikasi telefon pintar.
- 2027: MUFG menjangka membuka bank digital baharunya tanpa mengeluarkan kad tunai, bermula dengan akses melalui mesin ATM Seven Bank.
Perubahan sejarah ini berkaitan dengan cara pelanggan mengakses akaun mereka. Mesin pengeluaran pertama memindahkan urusan pengeluaran daripada kaunter bank. Transaksi telefon pintar kini membolehkan alat pengenalan beralih daripada kad plastik berasingan kepada aplikasi pada peranti yang sudah dibawa pelanggan.
Apakah perubahan bagi pelanggan sedia ada?
Mitsubishi UFJ Bank akan terus menyokong kad tunainya. Oleh itu, pendekatan bank baharu itu memberikan MUFG dua model perkhidmatan berbeza: bank sedia ada dengan akses kad yang diteruskan, dan bank digital berasingan yang direka berasaskan aplikasi telefon pintar.
Pelanggan yang kerap menggunakan telefon untuk urusan perbankan mungkin mendapati proses baharu itu biasa, khususnya jika mereka sudah menggunakan perkhidmatan serupa di tempat lain. Mereka yang lebih gemar menggunakan kad fizikal masih mempunyai pilihan itu di Mitsubishi UFJ Bank sedia ada.
Kumpulan perbankan utama lain boleh melihat bagaimana pelanggan menyambut bank yang bermula tanpa kad. Namun, perubahan serta-merta ini terhad kepada institusi baharu MUFG yang dirancang. Pelancarannya akan memperluas kaedah ATM telefon pintar yang sudah digunakan ke bahagian baharu dalam sektor perbankan utama Jepun, sambil terus menyediakan perkhidmatan deposit dan pengeluaran tunai.
Perkara Utama
- MUFG merancang membuka Mitsubishi UFJ Emutto Bank pada 2027 tanpa mengeluarkan kad tunai.
- Pelanggan akan memasukkan dan mengeluarkan wang tunai menggunakan aplikasi telefon pintar dan kod QR di mesin ATM.
- Kira-kira 28,000 mesin ATM Seven Bank dirancang sebagai rangkaian awal, dengan akses turut tersedia di kira-kira 16,000 mesin ATM gantian yang dipasang secara berperingkat di kedai FamilyMart.
- Sokongan untuk mesin ATM sedia ada Mitsubishi UFJ Bank sedang dipertimbangkan.
- MUFG bertujuan memperkukuh pengesahan melalui langkah termasuk kod laluan telefon dan log masuk aplikasi, serta menggunakan penjimatan kos pengeluaran kad untuk menyokong perkhidmatan pelanggan.
- Pembayaran faedah harian dijangka dilaksanakan, sementara syarat produk masih belum diperincikan.
- Kad tunai di Mitsubishi UFJ Bank sedia ada akan terus tersedia.