Cukai Jualan dan Cukai Perkhidmatan Malaysia yang Diperluas: Apakah Perubahan pada 1 Julai 2025?
Malaysia akan melaksanakan semakan dan peluasan besar terhadap rejim Cukai Jualan dan Cukai Perkhidmatan (SST) mulai 1 Julai 2025. Diumumkan sebagai sebahagian daripada Belanjawan 2025 dan disahkan oleh Kementerian Kewangan, perubahan ini bertujuan mengukuhkan kedudukan fiskal negara, meluaskan asas cukai dan memperkukuh jaringan keselamatan sosial—sambil memastikan majoriti rakyat Malaysia tidak terbeban. Pendekatan kerajaan bersasar, dengan cukai baharu dikenakan ke atas barangan dan perkhidmatan bukan keperluan, manakala pengecualian diberikan kepada barangan asas dan sektor utama yang memberi kesan kepada kehidupan seharian.
Kandungan
- Cukai Jualan dan Cukai Perkhidmatan Malaysia yang Diperluas: Apakah Perubahan pada 1 Julai 2025?
- Mengapa Malaysia Meluaskan SST?
- Barangan dan Perkhidmatan Apakah yang Terjejas?
- Cukai Jualan: Barangan Keperluan Dikecualikan, Barangan Mewah Disasarkan
- Cukai Perkhidmatan: Sektor Baharu Dimasukkan
- Bagaimanakah Perubahan Ini Memberi Kesan kepada Pengguna dan Perniagaan?
- Apakah Implikasi yang Lebih Luas?
- Ringkasan
Mengapa Malaysia Meluaskan SST?
Peluasan SST merupakan asas kepada kerangka Ekonomi Madani kerajaan yang lebih luas, yang bertujuan memperkukuh kewangan awam dan membiayai program sosial. Dengan meningkatkan hasil melalui asas cukai yang lebih luas, kerajaan berhasrat menyokong penambahbaikan perkhidmatan awam, penaiktarafan infrastruktur dan bantuan tunai langsung kepada rakyat. Menteri Kewangan II Datuk Seri Amir Hamzah Azizan menegaskan bahawa pembaharuan ini dirancang supaya tidak meningkatkan kos sara hidup kebanyakan rakyat, katanya:
Hasil tambahan ini boleh memberi manfaat kepada seluruh negara tanpa membebankan majoriti rakyat.
Sasaran defisit fiskal Malaysia ialah 3.8% daripada KDNK, turun daripada 4.1% pada tahun sebelumnya, dengan peluasan SST memainkan peranan penting dalam mencapai matlamat ini. Kerajaan juga telah mengadakan perbincangan dengan pihak berkepentingan industri bagi memastikan perubahan ini praktikal dan mengurangkan gangguan kepada perniagaan.
Barangan dan Perkhidmatan Apakah yang Terjejas?
Struktur SST yang disemak membezakan barangan keperluan dengan barangan bukan keperluan, selain meluaskan skop perkhidmatan yang dikenakan cukai. Berikut ialah perincian perubahan tersebut:
Cukai Jualan: Barangan Keperluan Dikecualikan, Barangan Mewah Disasarkan
Barangan keperluan akan terus dikecualikan daripada cukai jualan (0%), bagi memastikan keperluan harian tidak menjadi lebih mahal. Antaranya termasuk:
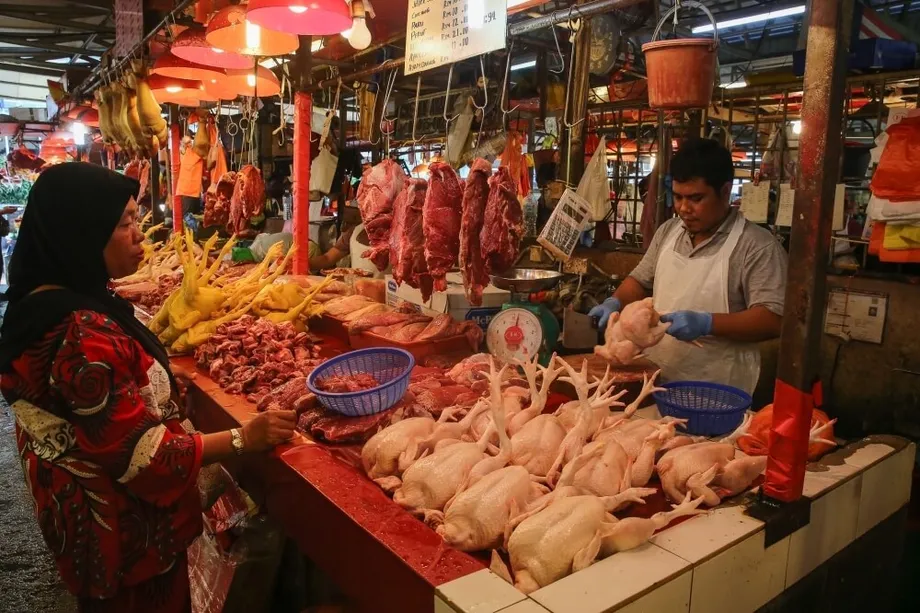
- Makanan yang belum diproses: ayam, daging lembu, daging kambing, ikan, udang, sotong, sayur-sayuran, buah-buahan tempatan, beras, barli, oat, gandum
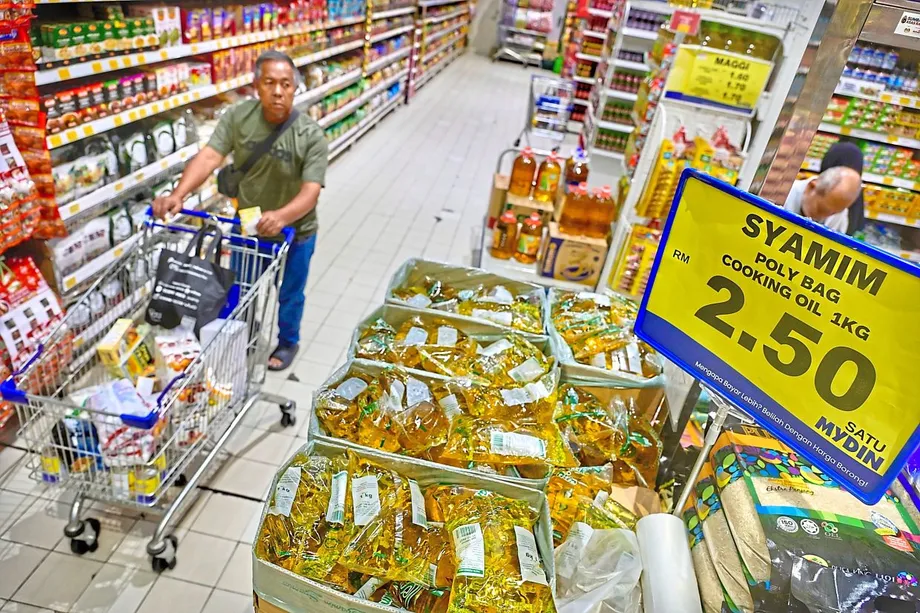
- Makanan yang diproses: tepung, sardin dalam tin, gula, garam, roti putih, pasta, mi, mi segera, susu, minuman malt, minyak masak
- Ubat-ubatan dan peranti perubatan
- Buku, jurnal, surat khabar
- Makanan ternakan dan makanan haiwan peliharaan
- Bahan binaan asas: simen, batu, pasir
- Input pertanian: baja, racun perosak, jentera pertanian
Barangan bukan keperluan dan mewah akan dikenakan kadar cukai jualan yang lebih tinggi:
- Cukai jualan 5%: abalon, udang kara, quinoa, keju, jem buah-buahan, telefon pintar, ketam raja, salmon, ikan kod, trufel, strawberi import, minyak pati, fabrik sutera, jentera perindustrian
- Cukai jualan 10%: kaviar, sirip yu, minuman beralkohol, rokok, cerut, produk kulit, sisa sekerap tungsten, basikal lumba, lukisan tangan antik
Cukai Perkhidmatan: Sektor Baharu Dimasukkan
Skop cukai perkhidmatan diperluas untuk meliputi enam kategori baharu, dengan kadar antara 6% hingga 8%. Perubahan ini menyasarkan perkhidmatan bernilai lebih tinggi atau pilihan, sambil memberikan pengecualian bagi perkhidmatan asas dan perniagaan kecil. Sektor baharu tersebut termasuk:
- Perkhidmatan Sewaan atau Pajakan: Cukai 8%, dengan pengecualian bagi kediaman, bahan bacaan, pajakan kewangan dan aset di luar Malaysia. Perusahaan mikro, kecil dan sederhana (PMKS) dengan perolehan tahunan di bawah RM500,000 dikecualikan.
- Perkhidmatan Kerja Pembinaan: Cukai 6% ke atas projek infrastruktur, komersial dan perindustrian. Bangunan kediaman dan kemudahan berkaitan perumahan awam dikecualikan. Kontraktor perlu berdaftar jika perkhidmatan bercukai mereka mencapai RM1.5 juta dalam tempoh 12 bulan.
- Perkhidmatan Kewangan: Cukai 8% ke atas perkhidmatan berasaskan fi atau komisen. Pengecualian termasuk perbankan asas, pembiayaan patuh syariah, keuntungan pertukaran mata wang asing, aktiviti pasaran modal dan perkhidmatan insurans tertentu. Penyedia yang memperoleh fi atau komisen tahunan melebihi RM500,000 perlu berdaftar.
- Perkhidmatan Penjagaan Kesihatan Swasta: Cukai 6% hanya dikenakan ke atas perkhidmatan yang diberikan kepada bukan warganegara Malaysia, termasuk perubatan tradisional dan komplementari swasta serta perkhidmatan kesihatan bersekutu. Rakyat Malaysia dikecualikan.
- Perkhidmatan Pendidikan: Cukai 6% ke atas prasekolah swasta, sekolah rendah dan menengah serta institusi pengajian tinggi untuk bukan warganegara. Pelajar Malaysia dan orang kurang upaya dikecualikan. Sekolah yang mengenakan bayaran melebihi RM60,000 bagi setiap pelajar setahun perlu berdaftar.
- Perkhidmatan Kecantikan: Cukai 8% ke atas perkhidmatan seperti rawatan muka, manikur, penggayaan rambut, tatu, solekan dan pelangsingan badan, bagi penyedia yang mempunyai perkhidmatan bercukai tahunan melebihi RM500,000.
Bagi mengelakkan cukai berganda, pengecualian transaksi antara perniagaan (B2B) dan pelepasan kumpulan disediakan untuk perkhidmatan tertentu. Kontrak yang tidak boleh disemak semula diberikan pengecualian selama 12 bulan dari tarikh kuat kuasa.
Bagaimanakah Perubahan Ini Memberi Kesan kepada Pengguna dan Perniagaan?
Pendekatan bersasar kerajaan bermakna kebanyakan rakyat Malaysia tidak akan melihat kenaikan harga bagi barangan keperluan harian. Tumpuan terhadap barangan bukan keperluan dan perkhidmatan bernilai tinggi bertujuan memastikan beban cukai ditanggung terutamanya oleh perbelanjaan pilihan dan penggunaan barangan mewah. Bagi perniagaan, khususnya PMKS, pelbagai pengecualian dan pelepasan disediakan untuk memudahkan pematuhan dan mengelakkan kos yang tidak perlu.
Bagi menyokong peralihan yang lancar, kerajaan mengumumkan bahawa tiada tindakan undang-undang atau penalti akan dikenakan terhadap syarikat yang berusaha mematuhi keperluan SST baharu sehingga 31 Disember 2025. Jabatan Kastam Diraja Malaysia akan memberikan panduan dan sokongan kepada perniagaan untuk menilai tanggungjawab mereka dan mendaftar jika perlu.
Apakah Implikasi yang Lebih Luas?
Peluasan SST merupakan sebahagian daripada usaha berterusan Malaysia untuk memodenkan sistem cukai dan memastikan kemampanan fiskal. Berbeza dengan Cukai Barang dan Perkhidmatan (GST) sebelum ini, yang merangkumi sistem kredit cukai input-output bagi mengelakkan cukai bertingkat, SST tidak mempunyai mekanisme sedemikian. Ini bermakna terdapat risiko kesan cukai ke atas cukai, yang berpotensi meningkatkan kos bagi sesetengah perniagaan dan pengguna. Namun, pengecualian B2B dan pelepasan bersasar yang disediakan kerajaan bertujuan meminimumkan kesan ini.
Di peringkat antarabangsa, langkah Malaysia ini dilaksanakan ketika banyak negara berusaha meluaskan asas cukai bagi membiayai program sosial dan infrastruktur, khususnya selepas berdepan cabaran ekonomi global. Hasil tambahan daripada SST dijangka menyokong perkhidmatan awam, bantuan tunai dan penambahbaikan infrastruktur, sekali gus menyumbang kepada daya tahan ekonomi jangka panjang negara.
Ringkasan
- SST Malaysia yang diperluas berkuat kuasa pada 1 Julai 2025 sebagai sebahagian daripada pembaharuan fiskal di bawah kerangka Ekonomi Madani.
- Barangan dan perkhidmatan keperluan kekal dikecualikan daripada cukai jualan, manakala barangan bukan keperluan dan mewah dikenakan kadar lebih tinggi (5% atau 10%).
- Cukai perkhidmatan kini meliputi enam sektor baharu: sewaan/pajakan, pembinaan, kewangan, penjagaan kesihatan swasta, pendidikan dan perkhidmatan kecantikan, dengan pengecualian bersasar untuk rakyat Malaysia dan PMKS.
- Pengecualian dan pelepasan bagi urus niaga antara perniagaan disediakan untuk mengelakkan cukai berganda dan memudahkan pematuhan.
- Tiada penalti kerana ketidakpatuhan akan dikenakan sehingga 31 Disember 2025, bagi memberi masa kepada perniagaan untuk membuat penyesuaian.
- Hasil tambahan akan membiayai perkhidmatan awam, bantuan sosial dan infrastruktur, dengan matlamat mengukuhkan kedudukan fiskal Malaysia tanpa meningkatkan kos sara hidup kebanyakan rakyat.