Realiti baharu bagi pembeli barangan mewah China
Di satu sudut sunyi sebuah butik di Paris yang dikendalikan pembuat jam tangan Switzerland, seorang pelanggan China sedang bercakap melalui telefon dengan pihak banknya, cuba mendapatkan kelulusan pembayaran kad untuk jam tangan berharga 25,000 euro. Transaksi itu akhirnya berjaya selepas beberapa percubaan. Kakitangan berkata, situasi seperti ini jarang berlaku beberapa tahun lalu, ketika pembelian barangan mewah oleh warga China dilihat mudah dan meriah. Kini, mereka mendapati pelanggan China datang untuk melihat-lihat, kemudian memilih jenama yang lebih mampu milik di kawasan berhampiran atau model yang lebih sederhana berbanding barangan yang menjadi tumpuan. Jurujual turut melaporkan bahawa pembeli dari Amerika Syarikat dan Timur Tengah sering berbelanja lebih banyak daripada pelancong China di kedai mereka.
Kandungan
- Realiti baharu bagi pembeli barangan mewah China
- Mengapa perbelanjaan merosot dan gambaran 2025
- Kemerosotan 2024 mengikut angka
- Maksud pertumbuhan mendatar pada 2025
- Pengalaman mengatasi logo bagi pengembara kaya
- Meninjau kemewahan berasaskan pengalaman yang baharu
- Jurang harga, daigou dan tarikan membeli-belah di luar negara
- Jenama domestik dan status bersahaja semakin mendapat tempat
- Generasi Z dan Milenial membentuk semula pasaran
- Langkah jenama menyusun semula strategi di China
- Risiko dan petunjuk yang perlu diperhatikan pada 2025
- Perkara Utama
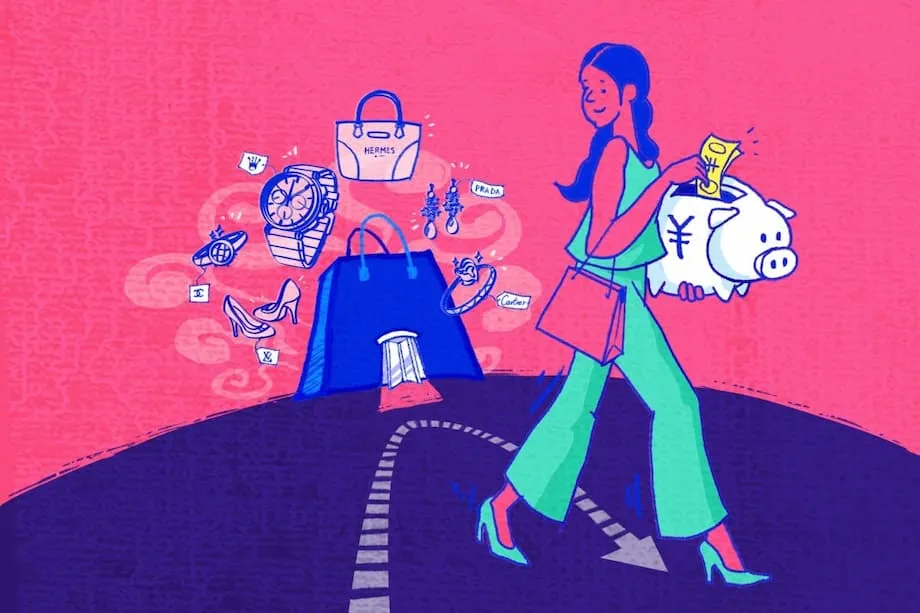
Apa yang berlaku di kaunter pembayaran mencerminkan perubahan yang jauh lebih besar. Pembeli China pernah menjadi pemacu pertumbuhan sektor barangan mewah Eropah, daripada jam tangan dan barang kemas hingga barangan kulit. Kini, pasaran sedang menyesuaikan diri dengan fasa baharu yang dicirikan pertumbuhan lebih perlahan, keletihan terhadap kenaikan harga dan penilaian pengguna yang lebih teliti terhadap nilai. Isi rumah berdepan ekonomi yang lebih tidak menentu dan pasaran hartanah yang lemah, manakala lebih ramai pembeli mengutamakan perjalanan, kebudayaan dan kesejahteraan berbanding sebuah lagi beg berjenama sebagai lambang status. Jenama yang berkembang pesat sebelum ini kini belajar melakukan lebih banyak dengan bilangan kedai yang lebih sedikit, pengurusan hubungan pelanggan yang lebih mantap dan pengalaman yang membangkitkan keinginan tanpa hanya bergantung pada logo.
Mengapa perbelanjaan merosot dan gambaran 2025
Selepas lantunan kukuh pada awal 2023, permintaan barangan mewah di tanah besar China merosot semula pada 2024. Firma perunding yang menjejaki pasaran menganggarkan jualan barangan mewah domestik susut 18 hingga 20 peratus, menyebabkan perbelanjaan kembali hampir ke paras 2020. Kemerosotan itu mencerminkan keyakinan pengguna yang rendah, kenaikan harga yang kerap dan kebangkitan semula pembelian di luar negara apabila perjalanan kembali pulih serta perubahan mata wang melebarkan jurang harga dengan China. Senario asas bagi 2025 ialah tahun mendatar, dengan separuh pertama yang lebih lembap dan separuh kedua yang lebih baik sekiranya rangsangan dan sentimen bertambah pulih.
Kemerosotan 2024 mengikut angka
Semua kategori utama merasai tekanan. Produk kecantikan paling bertahan kerana menawarkan kepuasan emosi pada harga yang lebih rendah, manakala barang kemas dan jam tangan paling terjejas apabila pembeli mengalihkan wang kepada pengalaman atau instrumen simpanan nilai yang lain. Pasaran bebas cukai Hainan menguncup kira-kira 29 peratus pada 2024 berikutan jumlah pengunjung yang lebih rendah, nilai purata pembelian yang merosot dan persaingan daripada pelancongan global serta e-dagang domestik. Perbelanjaan pelancong China di luar tanah besar kembali meningkat. Pada 2024, pembelian di luar negara merangkumi kira-kira 40 peratus daripada keseluruhan perbelanjaan barangan mewah warga China, dengan Eropah kembali kepada kira-kira separuh paras 2019 dan Asia Pasifik mengatasi paras 2019 di beberapa tempat, khususnya Jepun yang menawarkan kadar pertukaran mata wang yang menguntungkan.
Maksud pertumbuhan mendatar pada 2025
Tahun yang mendatar tidak bermakna tiada kegiatan. Kebanyakan jenama menumpukan perhatian pada prestasi, bukan peluasan. Usaha yang dilakukan termasuk menyelaraskan harga merentas pasaran, mengetatkan kawalan jualan borong bagi membendung potongan harga, memperkukuh pengurusan hubungan pelanggan dan meningkatkan perkhidmatan selepas jualan. Matlamatnya adalah untuk mengembalikan daya tarikan sambil melindungi margin keuntungan. Tokoh industri berkata cabarannya ialah menyesuaikan diri dengan pertumbuhan yang lebih kecil sambil terus menawarkan inovasi dan khidmat pelanggan. Pascal Morand, presiden eksekutif Federation de la Haute Couture et de la Mode, menyifatkannya sebagai ujian disiplin dan bukannya krisis permintaan.
Ketika mengemukakan pandangannya, Morand menekankan keperluan mengurus kelembapan tanpa melupakan pertumbuhan ekonomi pada kadar pertengahan satu digit.
Cabaran utama ialah mengurus kesan makroekonomi dan pendapatan akibat kadar pertumbuhan yang lebih rendah, meskipun penstabilan semasa pada sekitar lima peratus masih memberangsangkan berbanding banyak kawasan lain di dunia.
Pengalaman mengatasi logo bagi pengembara kaya
Golongan kaya China beralih daripada barangan eksklusif kepada pengalaman yang sarat dengan perjalanan dan kebudayaan. Tinjauan terbaharu terhadap individu bernilai bersih tinggi menunjukkan kecenderungan jelas terhadap perjalanan ke luar negara yang lebih lama dan lebih kerap, sering kali ke destinasi seperti Dubai dan Jepun. Pengembara ini mencari sejarah, seni bina dan seni, dengan jadual perjalanan yang mengutamakan pengalaman bermakna berbanding membeli-belah besar-besaran. Perbelanjaan kini beralih kepada restoran, kegiatan tempatan dan pusat percutian kesihatan. Malah, mereka yang masih berbelanja juga membuat pilihan lebih teliti dan sering membeli barangan yang dirasakan istimewa atau berguna.
Sentimen pengguna membantu menjelaskan perubahan ini. Indeks utama yang menjejaki isi rumah berpendapatan tinggi jatuh kepada 69 pada Mei 2025 daripada 81 pada penghujung 2022. Keyakinan bahawa ekonomi jangka terdekat akan bertambah baik tidak pulih sepenuhnya selepas pandemik, menyebabkan keluarga lebih banyak menyimpan dan berfikir dengan lebih teliti sebelum membuat pembelian pilihan yang besar. Permintaan perjalanan kekal berdaya tahan, cuma lebih berhati-hati. Perjalanan domestik kekal kukuh, manakala perjalanan antarabangsa kembali pulih dengan kecenderungan ke destinasi berdekatan yang lebih mudah dikunjungi dan menawarkan harga belian yang lebih murah hasil perubahan mata wang. Pengembara muda, khususnya di bandar utama, jelas mengutamakan pengalaman yang bersifat peribadi dan berakar umbi dalam kebudayaan tempatan.
Meninjau kemewahan berasaskan pengalaman yang baharu
Rumah fesyen mewah bertindak balas dengan ruang niaga runcit yang terasa seperti destinasi. Di Shanghai, Louis Vuitton membuka gedung utama berbentuk kapal yang menggabungkan kegiatan membeli-belah dengan ruang pameran dan kafe. Dior dan Prada pula menambah kafe serta restoran untuk menarik pengunjung. Sesetengah jenama menganjurkan pertunjukan berbayar, ruang peribadi untuk pelanggan paling penting dan muzium sementara yang menjadikan kunjungan sebagai acara. Ini bukan sekadar gimik pemasaran. Perbelanjaan untuk kemewahan berasaskan pengalaman, daripada perjalanan yang disesuaikan dan santapan mewah hingga kesejahteraan, meningkat pada 2024 meskipun barangan mewah peribadi menguncup.
Penduduk Shanghai, Natalie Chen, 31, menggambarkan cara sesetengah golongan profesional bandar kini berfikir tentang penggunaan barangan mewah.
"Sejujurnya, saya tidak rasa membeli sebuah lagi beg akan menjadikan hidup saya lebih baik," katanya sambil menambah bahawa kini lebih banyak bajetnya diperuntukkan untuk mencuba restoran baharu dan meneroka pengalaman perjalanan bersama rakan-rakan.
Dari sudut hartanah, Zino Helmlinger, yang mengetuai bahagian runcit China di CBRE, berkata penyederhanaan pertumbuhan memang dijangka selepas beberapa tahun berkembang pesat.
Jika dilihat pada syarikat gergasi, keuntungan mereka hampir tiga kali ganda dalam tempoh lima tahun. Pada satu ketika, akan berlaku pengimbangan semula; ada had kepada sejauh mana anda boleh berkembang dan jumlah yang boleh dijana.
Patrice Nordey, Ketua Pegawai Eksekutif firma perunding inovasi Shanghai, Trajectry, berpendapat tujuan gedung utama dan ruang kebudayaan baharu ini bukan sekadar menjual produk ketika itu juga.
Jika tujuan anda bukan sekadar membekalkan produk pengguna kepada pelanggan, tetapi lebih daripada itu, anda mungkin dapat menjalin hubungan yang lebih kukuh dengan mereka.
Jurang harga, daigou dan tarikan membeli-belah di luar negara
Perbezaan harga antara China dengan pasaran luar negara menjadi faktor utama yang menentukan tempat pengguna China membuat pembelian. Yen yang lemah menjadikan Jepun destinasi kegemaran pemburu barangan murah pada 2024. Sesetengah jenama beralih kepada penetapan harga global untuk merapatkan jurang, manakala beberapa jenama mengehadkan pembelian atau melaraskan harga pelancaran di luar China bagi mengurangkan kegiatan arbitraj. Langkah sedemikian mengambil masa untuk memberi kesan. Dengan perbelanjaan di luar negara kembali merangkumi bahagian besar daripada jumlah keseluruhan di China, kedai domestik berdepan tekanan berganda akibat jumlah pengunjung yang lebih rendah dan perbandingan harga yang lebih meluas.
Satu lagi faktor ialah kebangkitan semula daigou, iaitu pasaran kelabu yang melibatkan pembeli mendapatkan barangan di luar negara untuk dijual semula di tanah air. Hasil yang dikaitkan dengan daigou meningkat kira-kira 5 peratus pada 2024, khususnya dalam fesyen dan barangan kulit. Amalan ini menghakis eksklusiviti yang cuba dibina oleh rumah fesyen mewah, mengecilkan margin keuntungan dan menyukarkan perancangan permintaan. Penggubal dasar di tempat seperti Korea Selatan telah memperketat pemantauan, manakala jenama sedang mengubah suai sistem jualan borong dan mengetatkan pengedaran. Lebih banyak tindakan dalam hal ini dijangka pada 2025 ketika syarikat berusaha melindungi nilai jenama sambil memastikan pelanggan setia berpuas hati dengan akses dan perkhidmatan yang adil.
Jenama domestik dan status bersahaja semakin mendapat tempat
Pengguna China semakin memilih jenama yang mencerminkan identiti dan warisan. Pereka yang mempunyai sudut pandang tempatan yang kukuh, seperti Shang Xia atau nama baharu seperti Shu Shu Tong, mendapat perhatian menerusi kemahiran pertukangan dan penceritaan budaya. Pembeli berada juga menerima pengalaman yang mencerminkan cita rasa dan bukannya kuasa berbelanja, termasuk pameran seni, keahlian muzium dan lawatan peribadi ke galeri. Ini menandakan peralihan daripada logo yang menonjol kepada lambang status yang lebih bersahaja.
Perunding menjejaki peningkatan fenomena yang sesetengah pihak gelar sebagai rasa malu terhadap kemewahan. Ini bukan bermakna kegiatan membeli-belah akan berakhir, sebaliknya menandakan perubahan dalam cara orang memilih dan mempamerkan barangan. Ramai pembeli kaya lebih gemar rekaan sederhana, logo yang tidak menonjol dan barangan edisi terhad yang tidak menarik perhatian. Pasaran barangan mewah terpakai terus berkembang, dibantu platform pengesahan ketulenan dan golongan muda yang menganggap barangan terpakai sebagai pilihan bijak dan mampan. Kedai besar berkonsep gudang yang dipenuhi beg dan kasut terpakai membolehkan golongan berusia 20-an mengekalkan penampilan pada kos lebih rendah sambil mencuba barangan kegemaran sebelum membuat keputusan membeli yang baharu pada harga penuh.
Generasi Z dan Milenial membentuk semula pasaran
Pengguna muda kini merangkumi sebahagian besar perbelanjaan barangan mewah di China, dan pilihan mereka mengubah landskap pasaran. Mereka mengutamakan pengalaman berbanding simbol status dan mahu jenama mengisahkan sesuatu yang dekat dengan kehidupan mereka. Teknologi menjadi teras kepada jangkaan itu. Daripada alat mencuba barangan secara realiti terimbuh hingga pertunjukan yang disiarkan secara langsung dan permainan interaktif, kempen terbaik menggabungkan pengalaman dalam talian dan luar talian. Ramai yang sanggup membayar lebih untuk produk yang dirasakan inovatif.
Kesejahteraan kini menjadi lambang status baharu. Tinjauan menunjukkan sebahagian besar pengguna muda barangan mewah merancang untuk meningkatkan perbelanjaan bagi kesihatan, kecergasan dan pemulihan. Ini mungkin bermakna memilih pusat percutian kesihatan atau program latihan berbanding barangan kulit baharu. Kemampanan juga penting. Minat terhadap barangan terpakai kekal kukuh, manakala ketelusan tentang sumber bahan dan perkhidmatan pembaikan menambah nilai yang dirasakan. Pembeli ini bersikap pragmatik. Mereka masih membeli barang kemas, jam tangan, beg tangan dan produk kecantikan premium, namun lebih jarang, dengan tumpuan lebih tajam pada nilai, kualiti dan perkhidmatan.
Langkah jenama menyusun semula strategi di China
Daripada mengejar jumlah kedai, rumah fesyen global sedang menyusun semula rangkaian dan melabur dalam konsep gedung utama yang boleh menjadi mercu tanda sesebuah bandar. Beberapa jenama menutup lokasi yang kurang menguntungkan sambil membina gedung utama atau ruang kebudayaan yang lebih besar di daerah strategik. Matlamatnya adalah untuk mewujudkan kelangkaan, meningkatkan mutu perkhidmatan dan mengekalkan daya tarikan jenama. Latihan kepada pasukan jualan untuk memberikan layanan peribadi kini menjadi keutamaan. Bagi Hong Kong, peluangnya terletak pada usaha meningkatkan standard perkhidmatan dan eksklusiviti supaya kekal relevan kepada pengembara dari bandar tanah besar berperingkat lebih rendah.
Pertumbuhan juga bergantung pada penyasaran yang lebih tepat di seluruh China. Bandar Tahap 2 dan Tahap 3 menawarkan segmen yang berdaya tahan dengan cita rasa dan had bajet yang berbeza. Jenama menyesuaikan pilihan produk, mempergiat kandungan digital di platform seperti Douyin dan mengintegrasikan e-dagang dengan perkhidmatan kedai supaya pelanggan dapat beralih dengan lancar antara saluran. Disiplin bekalan turut menjadi sebahagian daripada persamaan. Kawalan stok yang lebih ketat dan penyediaan pilihan produk terbaik untuk kedai utama dapat mengehadkan potongan harga serta melindungi imej premium. Syarikat juga menyelaraskan harga, melabur dalam alat pengurusan hubungan pelanggan dan menaik taraf perkhidmatan selepas jualan supaya pengalaman memiliki produk di China lebih baik berbanding di luar negara.
Risiko dan petunjuk yang perlu diperhatikan pada 2025
Keyakinan pengguna kekal rapuh. Pasaran hartanah masih menjejaskan kekayaan isi rumah, manakala golongan muda di bandar berdepan pasaran pekerjaan yang sukar. Turun naik mata wang boleh membuka semula jurang harga dengan pasaran lain dalam masa singkat. Kapasiti perjalanan dan dasar visa mempengaruhi destinasi serta cara pelancong China berbelanja. Keputusan penetapan harga perlu dibuat dengan cermat. Kenaikan harga yang agresif berisiko menjauhkan pelanggan yang semakin peka terhadap harga, manakala potongan harga besar-besaran boleh menjejaskan nilai jenama untuk jangka panjang.
Langkah dasar boleh membantu pada separuh kedua tahun ini. Sebarang rangsangan yang bermakna, garis masa yang lebih jelas bagi Pelabuhan Perdagangan Bebas Hainan atau penambahbaikan pengalaman membeli-belah bebas cukai boleh mendorong lebih banyak perbelanjaan kembali ke pasaran domestik. Jenama yang terus melabur dalam kreativiti dan perkhidmatan, sambil menyelaraskan harga serta produk dengan cita rasa pengguna China, berada pada kedudukan terbaik untuk meraih manfaat apabila sentimen kembali pulih.
Perkara Utama
- Jualan barangan mewah domestik di tanah besar China dianggarkan susut 18 hingga 20 peratus pada 2024, kembali ke paras 2020
- Kebanyakan ramalan menjangkakan pasaran barangan mewah China mendatar pada 2025, dengan prospek lebih baik pada separuh kedua
- Individu bernilai bersih tinggi di China kini mengutamakan perjalanan dan pengalaman yang sarat dengan kebudayaan berbanding barangan
- Perbelanjaan untuk kemewahan berasaskan pengalaman meningkat pada 2024 ketika barangan mewah peribadi menguncup
- Pembelian di luar negara merangkumi kira-kira 40 peratus daripada perbelanjaan barangan mewah warga China pada 2024, dibantu jurang mata wang
- Jualan bebas cukai Hainan merosot kira-kira 29 peratus pada 2024 berikutan jumlah pengunjung yang lebih rendah dan persaingan
- Kegiatan daigou meningkat kira-kira 5 peratus pada 2024, memberi tekanan kepada margin keuntungan dan kawalan jenama
- Jenama domestik yang berakar umbi dalam budaya China semakin mendapat tempat apabila pembeli mencari identiti dan kemahiran pertukangan
- Generasi Z dan Milenial, yang memacu sebahagian besar perbelanjaan barangan mewah, mementingkan kesejahteraan, keaslian dan pengalaman inovatif
- Jenama sedang menyatukan rangkaian kedai, menyelaraskan harga, meningkatkan perkhidmatan dan menyasarkan bandar Tahap 2 dan Tahap 3