Kenaikan sewa mendorong jenama beralih ke dalam talian
Selepas bertahun-tahun penggunaan digital berkembang pesat, Asia Tenggara kini memasuki fasa baharu e-dagang dengan jenama semakin menjadi tumpuan utama. Pencetusnya datang dari luar skrin. Kadar sewa runcit meningkat di banyak daerah beli-belah utama di rantau ini, manakala kos pengubahsuaian premis dan tenaga kerja turut naik. Rangkaian kedai masih penting untuk keterlihatan dan kepercayaan, tetapi pengiraannya semakin mencabar. Kini, semakin ramai pemilik jenama mengalihkan perhatian dan bajet kepada saluran dalam talian, tempat mereka boleh meluaskan capaian, menguji gabungan produk dengan lebih pantas dan menjejaki pulangan pelaburan secara langsung.
Kandungan
- Kenaikan sewa mendorong jenama beralih ke dalam talian
- Saiz pasaran dan sumber pertumbuhan
- Platform semakin tertumpu, jenama pula kurang diwakili
- Logistik membolehkan penghantaran lebih pantas
- Persaingan antara jenama China dengan jenama tempatan
- Lonjakan dalam pasaran kecantikan
- Perkakas rumah pantas beralih ke dalam talian
- Strategi baharu untuk jenama
- Bina kehadiran di pasar dalam talian dan kedai sendiri
- Kuasai perdagangan siaran langsung dan video
- Melabur dalam data pihak pertama dan AI
- Seimbangkan prestasi dengan pembinaan jenama
- Perbaiki pembayaran, pemulangan dan perkhidmatan
- Tinjauan negara
- Risiko, peraturan dan faktor yang boleh memperlahankan pertumbuhan
- Sorotan
Pengendali platform berdepan tekanan yang berbeza. Jumlah pengguna dan pesanan melonjak semasa pandemik, namun keuntungan tidak sentiasa meningkat seiring. Perang subsidi menghakis margin, sementara kos penghantaran yang tinggi membebankan pendapatan. Tumpuan baharu adalah pada ekonomi unit yang mampan dan alat pengewangan yang lebih bijak. Perubahan ini seiring dengan kehendak banyak jenama: persekitaran stabil untuk membina kesedaran, menukar permintaan kepada jualan dan memupuk kesetiaan tanpa perlumbaan berterusan menawarkan diskaun paling besar.
Peluangnya besar kerana jenama masih kurang mewakili campuran jualan dalam talian di rantau ini. Anggaran industri menunjukkan jenama menyumbang kurang daripada 30 peratus nilai barangan kasar (GMV, jumlah nilai barangan yang dijual) platform pada 2024. Di China, jenama merangkumi lebih separuh GMV platform. Jurang ini menunjukkan Asia Tenggara baru berada di permulaan peluasan dalam talian yang dipacu jenama, dibantu penggunaan dompet digital yang meningkat, penemuan produk melalui pencipta kandungan dan liputan logistik yang lebih baik merentasi bandar serta kepulauan.
Saiz pasaran dan sumber pertumbuhan
E-dagang di Asia Tenggara meningkat lima kali ganda antara 2016 dengan 2021. Dalam tempoh itu, bahagian jualan dalam talian daripada jumlah jualan runcit meningkat daripada kira-kira 5 peratus kepada sekitar 20 peratus. Kadar pertumbuhan sederhana selepas lonjakan semasa pandemik, namun asas pasarannya jauh lebih besar dan tabiat pengguna sudah terbentuk. Pada 2024, jumlah GMV e-dagang rantau ini mencecah kira-kira 145.2 bilion dolar dengan mengambil kira platform pasar dalam talian serta saluran bukan platform seperti laman milik jenama dan perdagangan melalui pemesejan langsung. GMV platform pula sekitar 128.4 bilion dolar, meningkat kira-kira 12 peratus berbanding tahun sebelumnya, mencerminkan peralihan terancang daripada subsidi besar-besaran kepada pulangan yang lebih sihat.
Kadar penembusan masih berpotensi berkembang jauh. Jumlah bungkusan harian sangat besar, iaitu kira-kira 43.6 juta bungkusan dihantar setiap hari pada 2024, menghampiri paras pasaran yang jauh lebih besar. Unjuran daripada beberapa sumber industri menunjukkan pertumbuhan berterusan, dengan GMV berpotensi mencecah sekitar 230 bilion dolar menjelang pertengahan dekad ini dan meningkat ke lingkungan 300 bilion dolar tinggi hingga 400 bilion dolar rendah menjelang 2030 jika trend semasa berterusan. Enam ekonomi terbesar di rantau ini menyumbang sebahagian besar jumlah tersebut, dengan Indonesia kekal sebagai pasaran terbesar dari segi skala.
Tingkah laku pengguna berubah dengan cara yang menyokong pertumbuhan jenama. Pasar dalam talian kekal sebagai saluran utama untuk menemukan produk, diikuti media sosial dan carian. Video memainkan peranan penting dalam penemuan dan pertimbangan produk, manakala beli-belah siaran langsung bukan lagi perkara baharu. Kaedah pembayaran berkembang pesat. Dompet digital dan kaedah pembayaran dalam talian tempatan semakin mendapat tempat di setiap pasaran utama, walaupun bayaran tunai semasa penghantaran masih digunakan di beberapa bahagian Indonesia dan Vietnam. Perubahan ini memudahkan pembayaran dan mengurangkan halangan bagi pembeli kali pertama, khususnya melalui telefon mudah alih.
Platform semakin tertumpu, jenama pula kurang diwakili
Penyatuan pemain utama dalam ekosistem platform penting bagi jenama. Tiga pemain kini menguasai sebahagian besar GMV platform di Asia Tenggara dan mengendalikan kebanyakan penghantaran bungkusan. Shopee kekal mendahului di banyak pasaran, TikTok Shop berkembang pesat melalui video pendek dan beli-belah siaran langsung, manakala Lazada memberikan tumpuan semula kepada rangkaian produk berjenama yang lebih berkualiti sambil meningkatkan pengewangan dan teknologi. Kepekatan ini membolehkan pelaburan besar dalam logistik, pencegahan penipuan, enjin saranan dan alat penjual yang sukar ditandingi platform lebih kecil.
Pada masa yang sama, campuran saluran semakin meluas. E-dagang bukan platform, termasuk laman brand.com, peruncit pelbagai jenama yang menjual dalam talian, perdagangan sosial dan jualan melalui pemesejan, menambah anggaran 16.8 bilion dolar kepada GMV pada 2024. Perdagangan siaran langsung sahaja menjana kira-kira 17.6 bilion dolar, atau sekitar 14 peratus GMV platform. Apabila digabungkan dengan format lain yang dipacu video, jumlahnya kini merangkumi satu perlima jualan platform. Bagi jenama, ini bermakna mereka perlu merebut perhatian dalam suapan, siaran dan kedai dalam talian, bukan hanya di satu ruang niaga pasar dalam talian.
Jenama yang kurang diwakili di platform ialah petunjuk paling jelas tentang potensi pertumbuhan yang belum diterokai. Kurang daripada satu pertiga GMV platform pada 2024 datang daripada barangan berjenama, berbanding lebih separuh di China. Pakaian, elektronik berharga lebih rendah dan aksesori masih membentuk sebahagian besar bakul belian dalam talian di Asia Tenggara, tetapi campuran kategori semakin meluas kepada produk kecantikan, barangan rumah dan juga barangan runcit. Apabila platform mengutamakan rangkaian produk berkualiti, jaminan tahap perkhidmatan dan alat pengiklanan berasaskan data, semakin banyak sebab mendorong jenama untuk melabur.
Logistik membolehkan penghantaran lebih pantas
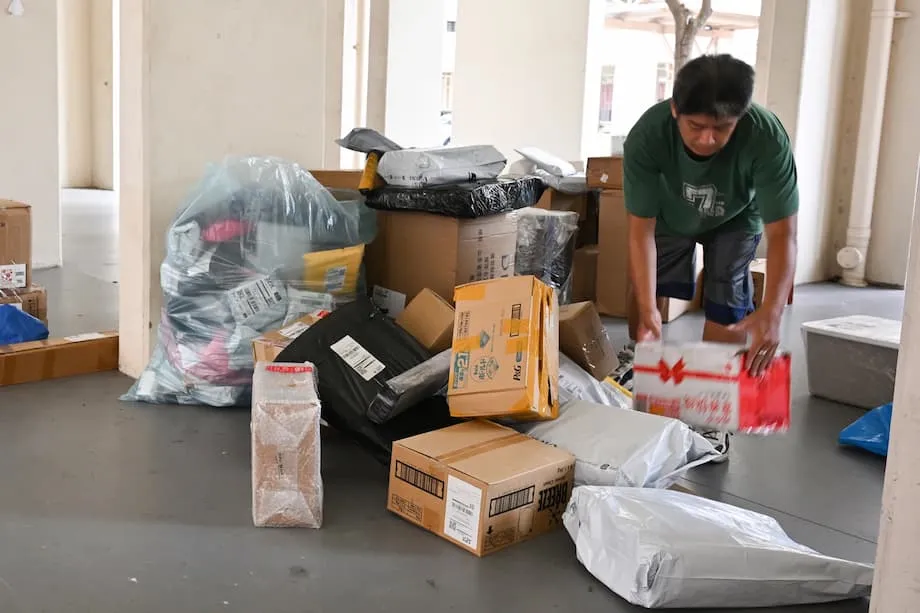
Logistik ialah enjin tidak kelihatan di sebalik pertumbuhan e-dagang rantau ini. Menghantar barangan ke kota raya yang padat, wilayah luar bandar dan kepulauan bukan mudah. Usaha ini memerlukan rangkaian setempat, automasi dan kawalan kos yang teliti. Beberapa tahun kebelakangan ini menyaksikan pelaburan besar dalam pusat pengisihan, pengoptimuman laluan dan pembezaan perkhidmatan. Kini, banyak penyedia logistik menawarkan perkhidmatan hujung ke hujung dari gudang hingga ke pintu rumah, selain pemprosesan pemulangan dan sokongan selepas jualan.
Kelajuan dan kebolehpercayaan menjadi faktor pembeza baharu. Tinjauan menunjukkan hanya sebahagian kecil pengguna berpuas hati sepenuhnya dengan perkhidmatan penghantaran, manakala majoriti besar berkata mereka sanggup membayar sedikit lebih untuk penghantaran yang boleh dipercayai dan menepati masa. Jenama yang menjual perabot, perkakas rumah dan barangan besar lain memerlukan pengendalian khusus serta pilihan penghantaran berjadual. Pemulangan barangan juga semakin meningkat, khususnya bagi pakaian dan elektronik. Proses pemulangan yang lancar dan telus menjadi sebab utama pengguna memilih seorang penjual berbanding penjual lain.
Aliran rentas sempadan turut berubah. Berbanding penghantaran terus bungkusan individu dari kilang kepada pengguna, semakin ramai penjual dan jenama menghantar barangan secara pukal ke gudang tempatan sebelum memenuhi pesanan dari lokasi yang lebih dekat dengan pembeli. Model B2B2C ini memendekkan tempoh penghantaran, meningkatkan pematuhan terhadap peraturan tempatan dan membantu memenuhi permintaan puncak tanpa kehabisan stok. Sementara itu, platform membawa lebih banyak operasi logistik ke dalam syarikat untuk memperoleh kelebihan dari segi kelajuan dan kos. Firma penghantaran bebas terus berkembang di beberapa negara dengan menggunakan model penaja serantau dan automasi untuk mengekalkan kecekapan, tetapi banyak juga berdepan margin yang tipis dan tekanan harga. Pengawal selia di sesetengah pasaran telah meneliti amalan pemilihan kurier di platform bagi memastikan persaingan yang adil, dan timbul perdebatan tentang penetapan caj penghantaran minimum apabila industri semakin matang.
Persaingan antara jenama China dengan jenama tempatan
Persaingan antara pendatang dari China, pemain tempatan utama dan jenama global sedang mengubah kategori daripada produk kecantikan hingga perkakas rumah. Syarikat China membawa kelebihan pengeluaran berskala besar, harga agresif dan strategi yang diasah di platform domestik yang besar. Jenama tempatan dan antarabangsa pula bersaing dengan menonjolkan kualiti yang lebih baik, rangkaian pengedaran yang meluas dan kedudukan premium. Hasilnya ialah kitaran inovasi yang lebih pantas dan pilihan produk dalam talian yang lebih dinamik.
Lonjakan dalam pasaran kecantikan
Jenama kecantikan China menggunakan pemasaran melalui pencipta kandungan, jualan siaran langsung dan harga menarik untuk meraih bahagian pasaran, khususnya dalam kosmetik warna pasaran umum. Di Indonesia, sekumpulan jenama kosmetik warna utama dari China meningkatkan bahagian pasaran mereka daripada angka satu digit rendah pada 2019 kepada sekitar belasan peratus menjelang 2024. Kebanyakannya menetapkan harga antara 2 hingga 5 dolar, bersesuaian dengan kuasa beli Generasi Z di pasaran seperti Indonesia dan Thailand. Sesetengah jenama menyenaraikan ratusan unit simpanan stok bagi setiap kedai di pasar dalam talian, disokong model pelanggan kepada pengilang yang dapat menukar maklum balas tempatan kepada rona atau tekstur baharu dengan pantas.
Perkakas rumah pantas beralih ke dalam talian
Perkakas rumah juga beralih ke dalam talian. Pengeluar China meningkatkan bahagian pasaran merentasi beberapa subkategori sepanjang dekad lalu, dengan peningkatan ketara dalam pembersih vakum, mesin basuh dan ketuhar gelombang mikro. Harga yang kompetitif dan kemas kini produk yang konsisten membantu mereka meraih tempat daripada pemain lama Jepun dan Korea Selatan. Operasi setempat, pemasangan serantau dan logistik rentas sempadan yang lebih pantas telah meningkatkan perkhidmatan selepas jualan serta kelajuan penghantaran, sekali gus menjadikan pembelian barangan besar dalam talian lebih praktikal. Jenama tempatan pula memberi penekanan kepada ketahanan, kecekapan tenaga dan perkhidmatan, di samping memperkukuh kandungan pendidikan dalam talian dan sokongan pemasangan.
Strategi baharu untuk jenama
Fasa pertumbuhan e-dagang yang diterajui jenama tidak bermakna sekadar membuka kedai di pasar dalam talian dan menunggu pelanggan datang. Ia memerlukan strategi saluran yang mengambil kira cara pengguna Asia Tenggara menemukan, menilai dan membeli barangan melalui telefon mudah alih, media sosial, pasar dalam talian dan saluran milik jenama. Pasukan paling berjaya menggabungkan kandungan, media dan operasi runcit sambil mengawal ekonomi unit dan tahap perkhidmatan dengan teliti.
Bina kehadiran di pasar dalam talian dan kedai sendiri
Pasar dalam talian masih mendominasi perhatian pembeli, tetapi saluran bukan platform berkembang pesat. Jenama yang menggabungkan operasi kukuh di pasar dalam talian dengan laman brand.com yang kemas dan sedia menukar pelawat kepada pembeli boleh meraih pelanggan yang membeli secara spontan serta pelanggan setia yang membuat pembelian berulang. Keterlihatan inventori, harga yang konsisten dan khidmat pelanggan bersepadu memastikan pengalaman pembeli kekal lancar ketika mereka bertukar-tukar saluran.
Kuasai perdagangan siaran langsung dan video
Format video dan siaran langsung kini mendorong kira-kira satu perlima GMV platform. Skala ini wajar disokong pengisian kandungan secara berterusan, bukan kempen sekali-sekala. Jenama melabur dalam tutorial berbentuk pendek, kerjasama dengan pencipta kandungan dan rancangan siaran langsung berjadual yang membentuk tabiat mingguan. Penceritaan yang jelas, pakej tawaran masa terhad dan petunjuk pemenuhan pesanan segera membantu menukar penonton kepada pembeli.
Melabur dalam data pihak pertama dan AI
Kos pengiklanan di saluran media sosial dan carian utama meningkat di banyak pasaran. Keadaan ini mendorong jenama menggunakan data pihak pertama untuk menyasarkan pelanggan dengan lebih tepat dan membuat pengukuran yang lebih jitu. Alat iklan natif pasar dalam talian, kandungan kreatif di platform dan media runcit dalam ekosistem seperti Shopee, Lazada dan TikTok memberi akses kepada pembeli yang sudah bersedia untuk membeli. Penyelesaian baharu yang mengutamakan pasar dalam talian menjanjikan atribusi hujung ke hujung dalam ekosistem ini tanpa tag penjejakan tambahan, sekali gus memudahkan jenama menghubungkan kandungan kepada troli dan mengembangkan usaha yang berkesan. Sistem AI semakin banyak digunakan untuk mengoptimumkan penyenaraian produk, bidaan, variasi kandungan kreatif malah skrip khidmat pelanggan.
Seimbangkan prestasi dengan pembinaan jenama
Jualan promosi boleh melonjakkan jualan jangka pendek, tetapi kebergantungan berlebihan terhadap promosi boleh menghakis margin dan melatih pelanggan untuk menunggu tawaran. Gabungan yang lebih sihat mengimbangkan iklan berasaskan prestasi dengan penceritaan jenama yang konsisten, kerelevanan budaya dan aset tersendiri yang membina ingatan dari masa ke masa. Banyak pasukan mengagihkan perbelanjaan merentasi lebih banyak platform kandungan dan segmen pencipta, dengan mengutamakan keaslian dan komuniti berbanding hanya mengejar lencana diskaun paling besar.
Perbaiki pembayaran, pemulangan dan perkhidmatan
Pilihan pembayaran kini menjadi aset jenama. Dompet digital dan pembayaran dalam talian tempatan mendahului di seluruh rantau ini, manakala kad kredit lebih popular dalam kalangan segmen yang lebih berada. Bayaran tunai semasa penghantaran masih penting di sesetengah kawasan, tetapi membawa risiko dan kos yang lebih tinggi. Tempoh pemulangan yang jelas, penjejakan layan diri dan maklumat penghantaran proaktif mengurangkan pelanggan yang berhenti membeli serta meningkatkan kadar pembelian berulang. Bagi barangan rentas sempadan, penyimpanan inventori di gudang tempatan boleh memendekkan tempoh penghantaran dan memudahkan pematuhan.
Tinjauan negara
Indonesia. Pasaran terbesar di rantau ini menyumbang kira-kira 44 peratus GMV platform pada 2024. Pertumbuhan perlahan berbanding tahun-tahun sebelumnya, namun skalanya tiada tandingan. TikTok Shop menyelesaikan integrasinya dengan Tokopedia, perdagangan siaran langsung terus meningkat dan penemuan melalui media sosial kekal kukuh. Di luar Jawa, pelaburan logistik dan kandungan setempat membuka kelompok permintaan baharu. Pilihan pembayaran masih pelbagai, dengan penggunaan dompet digital meningkat tetapi bayaran tunai masih digunakan bagi sesetengah pesanan.
Thailand. Salah satu pasaran yang berkembang paling pesat pada 2024, dengan GMV platform meningkat lebih 20 peratus berbanding tahun sebelumnya. Beli-belah siaran langsung sudah menjadi kebiasaan dan pilihan produk rentas sempadan dari China amat luas. Kategori kecantikan, fesyen dan barangan rumah mendapat manfaat daripada ekosistem pencipta kandungan serta pilihan penghantaran keesokan hari yang boleh dipercayai di bandar utama.
Malaysia. Pertumbuhan kukuh hampir 20 peratus berbanding tahun sebelumnya dan penembusan dompet digital yang tinggi melancarkan proses pembayaran. Pengguna selesa membeli-belah di pasar dalam talian dan laman jenama. Barangan runcit serta kategori kesihatan dan kecantikan dalam talian menunjukkan momentum stabil, disokong keupayaan rantaian sejuk dan penghantaran jarak akhir yang semakin baik.
Vietnam. GMV platform mencecah sekitar 16 bilion dolar pada 2024, dengan pertumbuhan dua digit yang kukuh. Peranan negara itu sebagai hab pembuatan menyokong rantaian bekalan serantau yang lebih pantas, manakala pembeli aktif menggunakan perdagangan sosial dan video pendek. Infrastruktur logistik terus berkembang melangkaui pusat bandar terbesar.
Filipina. Penggunaan e-dagang terus meningkat seiring peluasan penggunaan telefon pintar. Geografi kepulauan menjadikan penghantaran rumit dan mahal, namun rangkaian logistik semakin berkembang dan jumlah bungkusan adalah tinggi. Produk kecantikan, elektronik kecil dan barangan keperluan rumah popular dalam talian, manakala pencipta kandungan memainkan peranan besar dalam penemuan produk.
Singapura. Penduduknya sedikit tetapi GMV per kapita tinggi. Pembeli menjangkakan perkhidmatan premium, tempoh penghantaran yang tepat dan pemulangan yang mudah. Pembelian rentas sempadan lazim dilakukan, dan jenama menggunakan Singapura sebagai hab serantau untuk data, operasi dan percubaan pengalaman baharu. Kadar sewa runcit antara yang tertinggi di rantau ini, mendorong jenama premium sekalipun untuk melabur lebih banyak dalam talian.
Risiko, peraturan dan faktor yang boleh memperlahankan pertumbuhan
Tiga risiko utama perlu diperhatikan. Pertama, penumpuan pasaran dan dinamik persaingan. Apabila platform membawa lebih banyak operasi logistik ke dalam syarikat dan mengubah dasar penjual, jenama serta rakan penghantaran boleh berdepan perubahan mendadak pada keterlihatan atau jumlah pesanan. Pengawal selia persaingan di beberapa bahagian rantau ini telah meneliti amalan platform berkaitan pilihan kurier dan keadilan. Kedua, tekanan kos. Caj penghantaran telah mengecilkan margin banyak syarikat kurier, sementara kos media meningkat. Jenama yang terlalu bergantung pada diskaun dan subsidi penghantaran mungkin meraih keuntungan lebih rendah jika kos terus meningkat.
Ketiga, geseran operasi. Pemprosesan pemulangan, salah laku pelanggan dan penipuan boleh menghakis margin jika tidak dikawal rapi. Pemecahan sistem pembayaran juga masih menjadi cabaran di sesetengah negara dan boleh menjejaskan penukaran jualan. Rantaian bekalan semakin dipelbagaikan di seluruh Asia Tenggara, namun kebergantungan besar pada satu negara sumber atau aliran rentas sempadan yang panjang boleh menyebabkan kelewatan ketika berlaku kejutan. Pasukan yang mempelbagaikan sumber bekalan, membina pemenuhan pesanan yang fleksibel dan memperkukuh kumpulan bakat tempatan akan lebih bersedia menghadapi kejutan ini.
Sorotan
- Kadar sewa runcit meningkat di bandar utama Asia Tenggara, mendorong jenama mengembangkan saluran e-dagang yang pulangannya lebih mudah diukur.
- Jumlah GMV e-dagang pada 2024 mencecah kira-kira 145.2 bilion dolar merentasi saluran platform dan bukan platform, dengan GMV platform sekitar 128.4 bilion dolar.
- Penghantaran bungkusan harian mencecah kira-kira 43.6 juta pada 2024, menunjukkan kapasiti logistik yang besar di seluruh rantau ini.
- Tiga platform menguasai sebahagian besar GMV serantau, manakala perdagangan siaran langsung dan video menyumbang kira-kira 20 peratus jualan platform.
- Jenama mewakili kurang daripada 30 peratus GMV platform di Asia Tenggara, berbanding lebih separuh di China, sekali gus menyediakan ruang untuk pertumbuhan dipacu jenama.
- Thailand dan Malaysia mendahului pertumbuhan pada 2024, manakala Indonesia kekal sebagai pasaran terbesar dari segi skala.
- Jenama China meraih bahagian pasaran dalam kategori kecantikan dan perkakas rumah, sementara jenama tempatan dan global bersaing dengan kualiti, perkhidmatan dan kedudukan premium.
- Dompet digital dan pembayaran dalam talian tempatan mendominasi pembayaran, walaupun bayaran tunai semasa penghantaran masih digunakan di beberapa bahagian rantau ini.
- Model rentas sempadan beralih kepada penggunaan gudang tempatan untuk memendekkan tempoh penghantaran dan meningkatkan pematuhan.
- Risiko utama termasuk penumpuan platform, peningkatan kos media dan logistik serta geseran operasi akibat pemulangan dan pemecahan sistem pembayaran.