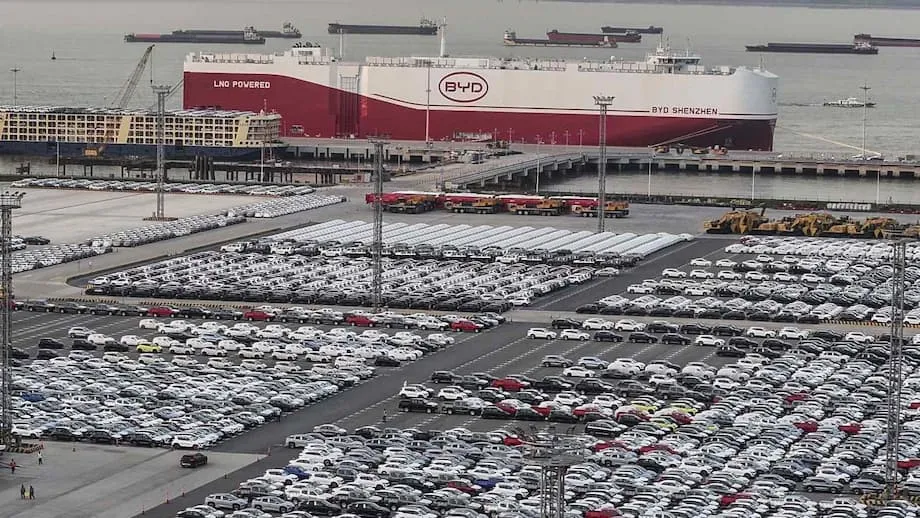
Strategi baharu bagi usaha China dalam sektor EV
Usaha China untuk membina kehadiran kenderaan elektrik di seluruh dunia kini memasuki fasa yang lebih selektif. Selepas lima tahun berkembang pesat, perbelanjaan luar negara berkaitan kereta elektrik dan bateri semakin perlahan. Tumpuan beralih ke Asia dan kepada bahagian rantaian bekalan yang memerlukan modal lebih rendah, seperti komponen dan pemasangan akhir, berbanding pelaburan besar dalam sumber huluan atau pengambilalihan berprofil tinggi.
Kandungan
- Strategi baharu bagi usaha China dalam sektor EV
- Mengapa pertumbuhan reda selepas lonjakan global
- Asia menjadi pilihan yang lebih selamat
- Asia Tenggara berkembang sebagai pangkalan pengeluaran
- Daripada pengambilalihan besar kepada kilang baharu
- Perkara yang kini dibina China di luar negara
- Projek bateri dan bahan peringkat pertengahan
- Pertimbangan negara tuan rumah, pekerjaan dan risiko
- Implikasi terhadap Eropah dan Amerika Syarikat
- Strategi syarikat dalam pasaran yang semakin dingin
- Dasar yang menyokong projek baharu
- Tinjauan bagi 2025 hingga 2027
- Perkara yang perlu diketahui
Pelarasan semula ini mencerminkan gabungan tekanan dan peluang baharu. Pasaran Barat semakin melindungi kepentingan masing-masing dengan memperkenalkan peraturan lebih ketat mengenai subsidi dan kandungan tempatan. Di China, pengeluar kereta berdepan persaingan harga sengit dan pertumbuhan lebih perlahan, menjadikan peluasan secara berhati-hati lebih menarik berbanding projek berskala besar. Asia menawarkan pasaran yang lebih dekat, rangka kerja perdagangan yang lebih mesra dan kos yang masih memihak kepada sektor pembuatan. Keadaan ini menarik projek baharu ke Asia Tenggara, sebahagian Asia Selatan dan hab terpilih di Asia Timur.
Data industri berdasarkan urus niaga yang diumumkan menunjukkan pelaburan global China di sepanjang rantaian nilai EV mencapai paras tertinggi pada 2023, sebelum mula menyederhana apabila keadaan berubah pada 2024. Kebanyakan projek hari ini ialah kilang baharu yang menghasilkan bateri, bahan katod atau anod serta memasang kenderaan. Perubahan lokasi paling ketara: kurang di Amerika Utara, lebih banyak di Eropah, Timur Tengah dan khususnya Asia. Peralihan ini mengubah lokasi kemunculan pekerjaan, teknologi dan rangkaian bekalan, dengan momentum ketara di Malaysia, Thailand, Vietnam dan Indonesia.
Mengapa pertumbuhan reda selepas lonjakan global
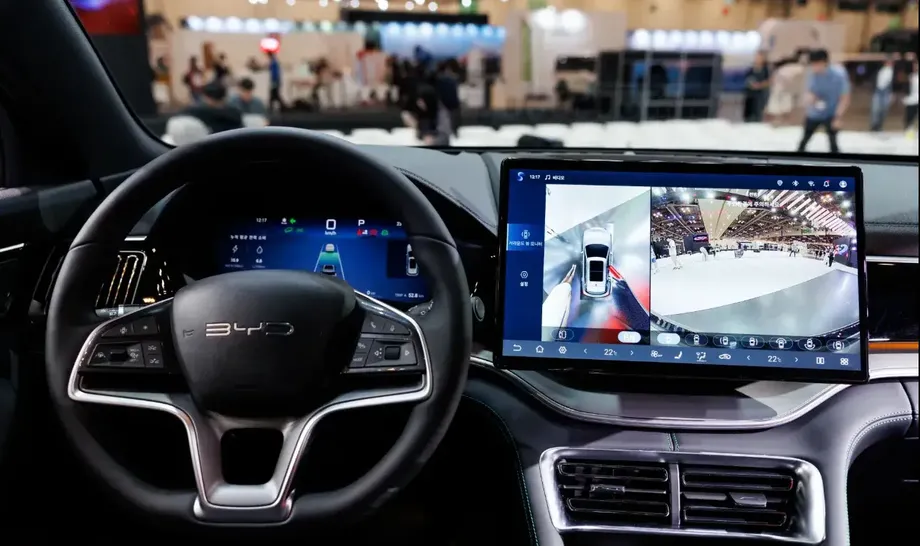
Kelembapan bermula di dalam negara. China berdepan kemerosotan ekonomi yang berpanjangan, hutang tinggi dan keyakinan pengguna yang lemah. Pengeluar kereta bertindak dengan mengurangkan harga untuk mengekalkan jualan. Perang harga itu mengurangkan keuntungan dan meningkatkan ambang pulangan bagi sebarang pelaburan kilang baharu. BYD, pengeluar EV terbesar negara itu, melaporkan keuntungan merosot hampir satu pertiga berbanding setahun sebelumnya pada suku kedua, berbanding peningkatan suku tahunan yang berterusan selama beberapa tahun. Tekanan ini mendorong pendekatan lebih berhati-hati terhadap perbelanjaan modal di luar negara.
Pasaran modal juga semakin dingin. Pembiayaan modal teroka di seluruh Asia jatuh ke paras terendah dalam sedekad pada tahun lalu, dan China menerima sebahagian besar kesannya. Pengurangan modal berisiko yang tersedia menyukarkan pembiayaan projek besar di luar negara serta mendorong syarikat mengutamakan projek yang lebih cepat memberikan pulangan, memerlukan tapak lebih kecil atau mendapat insentif daripada kerajaan tuan rumah.
Halangan dasar di luar negara turut menyumbang kepada kelembapan itu. Amerika Syarikat mengetatkan peraturan kredit cukai bagi EV yang mengandungi komponen dari China dan terus berhati-hati terhadap pelaburan China dalam rantaian bekalan sensitif. Eropah meningkatkan penelitian terhadap program sokongan bagi pengeluar kereta China dan sedang bergerak ke arah tarif lebih tinggi. Langkah ini tidak menutup pintu sepenuhnya, tetapi mendorong syarikat membina kilang di lokasi yang peraturannya lebih jelas dan sasaran kandungan tempatan boleh dicapai. Pertimbangan itu memihak kepada Asia, tempat perjanjian perdagangan dan dasar perindustrian sering mengalu-alukan pelaburan dalam rantaian bekalan EV.
Asia menjadi pilihan yang lebih selamat
Asia menarik bahagian lebih besar daripada projek EV baharu atas sebab praktikal. Wilayah ini dekat dengan China, logistik lebih mudah dan ekosistem pengeluaran sudah matang di tempat seperti Thailand dan Malaysia. Perkongsian Ekonomi Komprehensif Serantau (RCEP) memberikan kelebihan tarif dalam blok perdagangan yang besar. Banyak kerajaan Asia Tenggara juga melihat EV sebagai pemacu pertumbuhan strategik lalu menawarkan tanah, pelepasan cukai atau geran untuk menarik pengeluar kereta dan pembekal bateri.
Asia Tenggara berkembang sebagai pangkalan pengeluaran
Malaysia semakin menyerlah. BYD merancang membuka kilang pertamanya di negara ini pada 2026. Leapmotor, jenama EV China yang berkembang pesat, bekerjasama dengan Stellantis untuk memulakan pemasangan tempatan sebelum akhir tahun ini. Langkah ini menunjukkan keyakinan bahawa Malaysia mampu menyokong kelompok pembekal dan memenuhi keperluan pembeli domestik serta pasaran eksport serantau.
Thailand kekal menjadi tarikan bagi projek pemasangan EV dan bateri, dibantu sejarah panjang dalam pembuatan kereta dan pakej insentif aktif untuk kenderaan tenaga baharu. Vietnam terus menarik pembuatan berorientasikan eksport, manakala Indonesia meletakkan dirinya dalam bidang penapisan nikel dan bahan bateri hasil kekayaan sumbernya. Namun, perkembangan tidak lancar di semua tempat. Pasaran motosikal elektrik Indonesia menguncup tahun ini selepas subsidi ditamatkan, mengingatkan bahawa insentif pengguna dan dasar yang konsisten penting untuk mengekalkan permintaan serta mewajarkan pembinaan lebih banyak barisan kilang.
Daripada pengambilalihan besar kepada kilang baharu
Syarikat China lebih mengutamakan projek kilang baharu berbanding pengambilalihan. Membeli pengeluar kereta atau aset sumber yang sedia ada menelan kos tinggi dan sering mendapat tentangan politik. Membina kilang baharu lebih mudah dikawal, mudah disesuaikan dengan peraturan kandungan tempatan dan boleh diperluas secara berperingkat. Tumpuan utama dalam gelombang baharu ini ialah pengeluaran bateri peringkat pertengahan, termasuk bahan katod dan anod, pembuatan sel serta pemasangan pek bateri. Pelaburan ini memerlukan modal besar tetapi kurang berisiko berbanding perlombongan huluan, selain menyokong pekerjaan tempatan dan membantu negara tuan rumah beralih kepada pembuatan yang lebih maju.
Perkara yang kini dibina China di luar negara
Teras usaha China mengembangkan sektor EV di luar negara ialah bateri. Pada 2023, projek berkaitan bateri mendominasi pelaburan China di luar negara dalam sektor ini, dan kebanyakannya merupakan pembinaan baharu, bukannya pengambilalihan. Peringkat seterusnya merangkumi kilang katod dan anod yang memproses bahan menjadi produk bernilai lebih tinggi, serta barisan pemasangan akhir yang membantu jenama memenuhi ambang kandungan tempatan. Gabungan ini membolehkan syarikat menghantar bahan mentah atau barangan separa siap, menambah nilai di peringkat tempatan, kemudian mengeksport kereta atau pek bateri siap ke pasaran berdekatan.
Dengan menumpukan pada pengeluaran bateri dan komponen, firma China boleh menyesuaikan diri dengan peraturan perdagangan tanpa menanggung skala dan risiko membina kilang kenderaan lengkap di setiap pasaran. Apabila melabur dalam pembuatan kenderaan, banyak syarikat bermula dengan kit yang dipasang sebahagian atau sepenuhnya secara tempatan, kemudian meningkatkan pengeluaran apabila rangkaian pembekal semakin matang. Beberapa projek di Malaysia dan Thailand menggunakan pendekatan ini, yang turut selaras dengan matlamat kerajaan untuk mewujudkan pekerjaan mahir dan asas pembekal.
Projek bateri dan bahan peringkat pertengahan
Kilang peringkat pertengahan menarik kerana dapat disepadukan dengan kelompok industri sedia ada dan menyesuaikan diri dengan perubahan teknologi. Pembinaan kilang anod atau katod membolehkan syarikat membekalkan pelbagai pengeluar kereta, bukan sekadar rangkaian model sendiri, sekali gus menyebarkan risiko. Langkah itu juga menjawab desakan kerajaan tuan rumah supaya lebih banyak nilai ditambah di dalam negara. Sesetengah projek menggabungkan ekosistem pembekal dengan membawa masuk penyedia bahan bersama pengeluar sel bateri. Corak ini dapat dilihat di Asia Tenggara dan pasaran terpilih di Asia Timur yang mempunyai piawaian pengeluaran serta infrastruktur untuk meningkatkan skala dengan pantas.
Pelaburan dalam perlombongan mereda berbanding kitaran sebelumnya, sebahagiannya kerana harga litium jatuh daripada paras puncak dan sebahagiannya kerana projek sumber mengambil masa lebih lama serta membawa risiko politik. Amerika Latin masih penting bagi litium dan tembaga, dan syarikat China memegang kepentingan dalam lombong serta kemudahan penapisan di sana. Namun, bagi usaha segera untuk meraih bahagian pasaran dan mematuhi peraturan tempatan, projek peringkat pertengahan dan hiliran di Asia menawarkan laluan lebih pantas.
Pertimbangan negara tuan rumah, pekerjaan dan risiko
Bagi kerajaan Asia, manfaatnya jelas. Pelaburan EV membawa kilang, latihan dan potensi eksport. Pelaburan itu boleh mengurangkan kebergantungan pada enjin pembakaran yang diimport serta menghubungkan firma tempatan dengan peralihan teknologi global. Manfaat paling langsung datang daripada pekerjaan pembinaan, operasi kilang dan perkhidmatan yang berkembang di sekitar tapak perindustrian besar.
Manfaatnya bergantung pada reka bentuk projek. Projek yang hanya memproses sumber tempatan untuk dihantar semula ke China mewujudkan lebih sedikit kemahiran dan asas pembekal yang lebih lemah. Projek yang memasang kenderaan atau menghasilkan sel dan pek bateri boleh memperkukuh keupayaan tempatan, khususnya apabila disertai pembangunan pembekal dan program tenaga kerja. Bukti dari seluruh Asia Tenggara menunjukkan kemajuan dalam pengeluaran pembuatan dan pekerjaan, tetapi peningkatan ke tahap teknologi lebih tinggi tidak sekata. Beberapa negara, seperti Vietnam, mencatat peningkatan kerumitan produk, manakala negara lain bergelut untuk menukar pelaburan asing kepada aktiviti yang lebih berintensifkan pengetahuan.
Konsistensi dasar ialah faktor penting. Perubahan mendadak terhadap insentif atau piawaian boleh menjejaskan keyakinan pelabur. Kejatuhan jualan motosikal elektrik Indonesia selepas subsidi ditarik balik menunjukkan betapa sensitifnya pasaran EV yang masih baharu terhadap perubahan dasar. Jadual insentif yang jelas, peraturan kandungan tempatan yang telus dan sokongan latihan membantu pelabur serta firma domestik merancang untuk jangka panjang.
Implikasi terhadap Eropah dan Amerika Syarikat
Eropah dan Amerika Syarikat kekal sebagai pasaran besar, tetapi lebih sukar ditembusi pengeluar kereta China. Tarif lebih tinggi di Eropah dan perbincangan mengenai program sokongan meningkatkan kos mengeksport kereta buatan China. Peraturan baharu di Amerika Syarikat mengaitkan kredit cukai yang besar dengan lokasi pemprosesan mineral kritikal dan pengeluaran komponen, sekali gus mengehadkan kelayakan kenderaan yang mengandungi komponen China. Langkah ini membentuk laluan pelaburan baharu.
Salah satu kesannya ialah penggunaan laluan perdagangan secara kreatif. Sesetengah pembekal China membina kilang di negara yang mempunyai perjanjian perdagangan dengan Kesatuan Eropah atau Amerika Syarikat, kemudian menghantar produk ke destinasi seterusnya. Amerika Utara masih menerima aktiviti sekali-sekala, lazimnya pada peringkat pembekal, tetapi projek boleh berubah-ubah akibat penelitian politik. Mexico berpotensi menarik lebih banyak pelaburan komponen kerana hubungannya dengan Amerika Syarikat dan Kanada, namun syarikat bergerak dengan berhati-hati bagi mengelakkan konflik dengan dasar AS. Dalam keadaan ini, Asia kelihatan kurang rumit, lebih dekat dengan China dan kaya dengan ruang pertumbuhan. Sebab itulah pengumuman projek baharu semakin tertumpu di rantau tersebut.
Strategi syarikat dalam pasaran yang semakin dingin
Pengeluar kereta sedang menyelaraskan rancangan peluasan dengan permintaan dan isyarat dasar. Jenama China meningkatkan eksport ke pasaran yang tarifnya terkawal dan infrastrukturnya bertambah baik, sambil menyokong langkah itu dengan barisan pemasangan terpilih di luar negara. Matlamatnya adalah mengimbangi pertumbuhan jenama dengan disiplin modal. BYD, yang berdepan persaingan semakin sengit dan pertumbuhan jualan lebih perlahan, melebarkan sayap ke Asia Tenggara dan Amerika Latin melalui pemasangan tempatan sambil mengawal kos. Jenama baharu yang bergantung pada pembiayaan pelabur bergerak mengikut tempoh pembiayaan yang semakin sempit berbanding tahun-tahun ledakan.
Peneraju industri bateri memperkukuh kehadiran di luar China untuk memenuhi keperluan pelanggan global. Kilang sel bateri dan pemasangan pek yang terletak berhampiran kilang kereta mengurangkan kos penghantaran dan membantu pengeluar kereta mematuhi peraturan kandungan tempatan. Pembekal bahan katod dan anod mengikuti laluan yang sama. Pendekatan ekosistem ini mengukuhkan hubungan dengan pasaran tuan rumah dan memperkukuh kedudukan Asia sebagai zon utama pembuatan EV.
Dasar yang menyokong projek baharu
Aturan perdagangan dan dasar perindustrian di Asia menjadi teras peralihan ini. RCEP mengurangkan tarif dalam blok tersebut dan memudahkan peraturan asal barang. Beberapa kerajaan Asia Tenggara menawarkan pengecualian cukai, susut nilai dipercepat atau sokongan langsung bagi pelaburan strategik. Program ini memberi kesan kepada projek bersaiz sederhana yang memerlukan pulangan yang boleh dijangka. Program itu juga menandakan bahawa negara tuan rumah mahukan lebih daripada sekadar pemasangan, sekali gus menggalakkan pembekal membuka operasi berdekatan.
Kerajaan tuan rumah turut memperketat jangkaan. Keperluan kandungan tempatan semakin meningkat. Piawaian alam sekitar bagi kitar semula bateri dan sisa semakin ketat. Pemeriksaan pelaburan juga diperluas di sesetengah tempat bagi menangani kebimbangan keselamatan negara. Firma China menyesuaikan diri dengan bekerjasama dengan syarikat tempatan, menerima usaha sama atau membina pusat penyelidikan untuk berakar dalam ekonomi tempatan. Hasilnya ialah rangkaian kilang dan pembekal di seluruh Asia yang lebih kompleks tetapi lebih berdaya tahan.
Tinjauan bagi 2025 hingga 2027
Dua tahun akan datang berkemungkinan menyaksikan pelaburan China yang stabil tetapi selektif di seluruh rantaian bekalan EV Asia. Projek bateri peringkat pertengahan dan barisan pemasangan akhir dijangka paling aktif, khususnya di tempat yang insentifnya jelas dan permintaan semakin meningkat. Syarikat akan terus memantau perubahan dasar di Eropah dan Amerika Syarikat, namun kebanyakan pengumuman baharu akan menyasarkan pelaksanaan yang lebih pantas di Asia. Pendekatan pembinaan kilang baharu akan kekal dominan kerana membolehkan perbelanjaan berperingkat dan pematuhan lebih lancar terhadap peraturan tempatan.
Risikonya nyata. Persaingan domestik mungkin terus menekan keuntungan, keadaan kredit boleh menjadi lebih ketat dan perubahan dasar boleh menggugat pasaran. Walaupun begitu, penumpuan rantaian bekalan, keperluan memenuhi permintaan pengguna serantau yang berkembang pesat dan usaha mencari lokasi pengeluaran yang mesra tarif semuanya menjadikan Asia sebagai pentas utama bagi fasa seterusnya peluasan industri EV China ke seluruh dunia.
Perkara yang perlu diketahui
- Pelaburan EV China di luar negara semakin perlahan selepas bertahun-tahun berkembang pesat, dengan peralihan jelas ke Asia dan projek yang kurang memerlukan modal.
- Cabaran domestik, termasuk perang harga dan pertumbuhan yang lebih perlahan, mendorong pengeluar kereta dan pembekal agar lebih selektif dalam membina kilang baharu.
- Halangan Barat, seperti tarif lebih tinggi di Eropah dan peraturan kandungan ketat yang dikaitkan dengan kredit cukai di Amerika Syarikat, mengubah hala projek.
- Asia menawarkan kedekatan geografi, keutamaan perdagangan melalui RCEP dan program insentif aktif yang menyokong pemasangan EV serta kilang bateri.
- Malaysia muncul sebagai pangkalan pengeluaran, dengan BYD merancang membina kilang pada 2026 dan Leapmotor memulakan pemasangan bersama Stellantis.
- Pelaburan bateri peringkat pertengahan, termasuk katod, anod, sel dan pemasangan pek bateri, menjadi tumpuan utama projek baharu China di luar negara.
- Projek kilang baharu mendominasi kerana lebih mudah disesuaikan dengan peraturan tempatan dan boleh diperluas secara berperingkat.
- Negara tuan rumah mendapat pekerjaan dan peluang eksport, tetapi kedalaman keupayaan tempatan bergantung pada reka bentuk dasar dan kestabilan insentif.
- Amerika Latin kekal penting bagi sumber dan sesetengah pemasangan, tetapi pertumbuhan pembuatan jangka pendek semakin tertumpu di Asia.
- Pelaburan dijangka kekal stabil dan selektif hingga 2027, dengan Asia sebagai zon utama pembuatan rantaian bekalan EV China.