Mengapa pembayaran tanpa tunai sahaja semakin meluas di Singapura
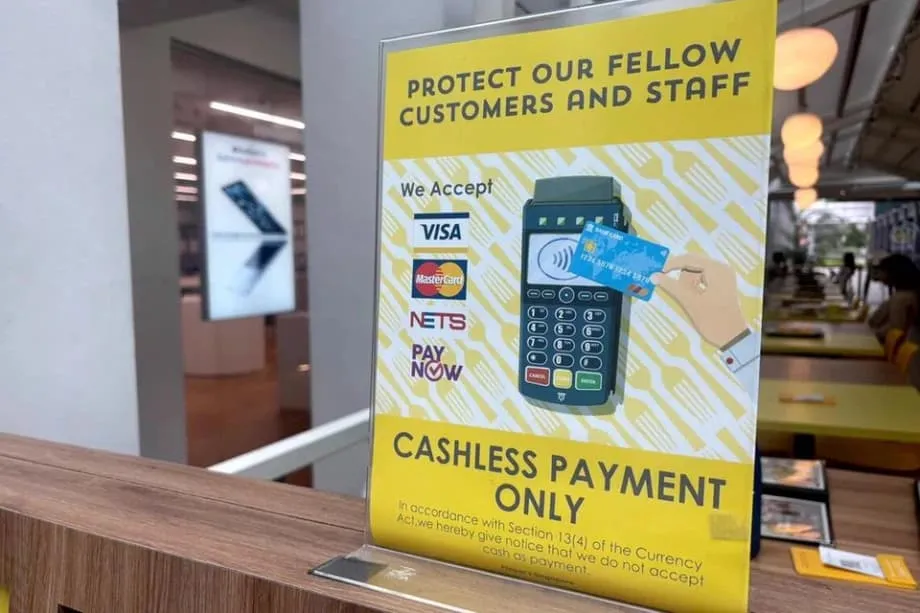
Di seluruh Singapura, semakin banyak kedai memasang papan tanda yang menyatakan pembayaran tanpa tunai sahaja. Perubahan ini semakin pesat semasa COVID 19 apabila kebersihan dan kelajuan menjadi keutamaan, dan ramai peruncit tidak kembali menerima tunai selepas itu. Peralihan ini juga mencerminkan pelaburan bertahun-tahun dalam infrastruktur pembayaran digital negara, daripada PayNow dan SGQR hinggalah geran yang membantu peniaga kecil menggunakan terminal dan pembaca kod QR. Bagi ramai pemilik kedai, pembayaran tanpa tunai lebih mudah, pantas dan murah diuruskan berbanding mengendalikan wang kertas dan syiling.
Kandungan
- Mengapa pembayaran tanpa tunai sahaja semakin meluas di Singapura
- Daripada syiling kepada kod QR
- Manfaat perniagaan yang dilihat peruncit
- Siapa yang ketinggalan dan sebabnya
- Remaja tanpa kad
- Warga emas bimbang tentang penipuan dan langkah yang rumit
- Pekerja migran dan pembantu rumah
- Singapura mengikut angka
- Kebolehpercayaan dan daya tahan masih menjadi kelemahan
- Ciri sistem pembayaran yang berdaya tahan
- Peraturan, hak dan pilihan peniaga
- Perbandingan antarabangsa dan pengajaran
- Petua praktikal untuk pengguna
- Bagi remaja
- Bagi warga emas
- Bagi pekerja rumah tangga asing dan pekerja migran
- Bagi pelancong
- Perkara penting
Daripada syiling kepada kod QR
Sebelum pandemik, papan tanda yang menyatakan pembayaran tunai sahaja lazim dilihat di kedai kopi dan gerai kecil. Kini, pelekat kod QR, pembayaran tanpa sentuh dan dompet mudah alih menjadi kebiasaan di kebanyakan kaunter. Satu piawaian kod QR negara yang dilancarkan pada 2018 menggabungkan banyak skim dompet digital dalam satu kod, membolehkan peniaga menerima bayaran melalui pelbagai aplikasi tanpa perlu menguruskan paparan yang berbeza-beza. Bank memperkenalkan pindahan segera menggunakan nombor telefon bimbit. Penyedia pembayaran pula bersaing dari segi yuran. Perubahan ini mengurangkan halangan bagi perniagaan kecil yang sebelum ini keberatan membeli sistem tempat jualan.
Pemeriksaan baru-baru ini di beberapa pusat beli-belah utama mendapati kira-kira satu daripada tujuh kedai kini hanya menerima pembayaran bukan tunai. Jenama makanan dan minuman begitu ketara: rangkaian teh, kedai roti dan kiosk makanan segera kasual antara yang beralih sepenuhnya kepada kad, kod QR atau pembayaran melalui dompet digital. Sesetengah cawangan rangkaian kopi global di Singapura hanya menerima pembayaran tanpa tunai, manakala cawangan yang melayani pelancong atau pelanggan tetap warga emas masih menerima wang tunai. Rangkaian yang lebih kecil juga beralih sepenuhnya kepada pembayaran digital, kecuali di lokasi yang ramai dikunjungi pelajar yang mungkin belum mempunyai kad.
Manfaat perniagaan yang dilihat peruncit
Pengendali kedai menyatakan beberapa manfaat yang jelas. Pembayaran digital memendekkan masa di kaunter, melancarkan barisan ketika waktu makan tengah hari dan mengurangkan kesilapan mengira baki. Wang tunai untuk baki, pengiraan pada penghujung hari dan urusan ke bank tidak lagi diperlukan. Kehilangan akibat kecurian berkurangan kerana wang tunai yang disimpan di dalam laci lebih sedikit. Kebersihan bertambah baik semasa pandemik dan kekal sebagai nilai tambah bagi pengendali makanan. Dari segi kos, penerimaan bayaran berasaskan kod QR selalunya dikenakan caj peniaga yang lebih rendah berbanding rangkaian kad tradisional, sekali gus membantu penjaja, kiosk dan perniagaan mikro mengekalkan margin.
Siapa yang ketinggalan dan sebabnya
Bagi ramai pembeli, norma baharu ini mudah diterima. Namun bagi yang lain, ia menjadi halangan. Tiga golongan paling terkesan: remaja yang belum mempunyai kad debit sendiri, warga emas yang menganggap pembayaran elektronik mengelirukan atau berisiko, serta pekerja migran dan pembantu rumah yang mungkin tidak memiliki kad tempatan atau akaun bank. Pengalaman mereka menunjukkan bagaimana kemudahan untuk kebanyakan orang boleh menimbulkan kesukaran bagi sesetengah pihak.
Remaja tanpa kad
Apabila kedai hanya menerima pembayaran tanpa tunai, golongan bawah umur yang bergantung pada wang saku mungkin tidak dapat membeli-belah. Pelajar bawah 16 tahun selalunya belum mempunyai kad debit sendiri. Ada yang boleh membayar melalui alat pembayaran yang dipautkan kepada sekolah atau dompet digital belia dengan kebenaran ibu bapa, tetapi pilihan ini tidak tersedia secara menyeluruh. Remaja menceritakan bahawa mereka tidak dapat membeli minuman di kafe kegemaran atau tiket wayang bersama rakan selepas dasar pembayaran berubah. Ramai berkata mereka bercadang memohon kad bank pertama sebaik sahaja layak pada usia 16 tahun, tetapi masih ada jurang semasa tahun-tahun awal sekolah menengah.
Warga emas bimbang tentang penipuan dan langkah yang rumit
Penduduk lebih berusia yang sudah lama menggunakan wang tunai mungkin berasa tertekan di kaunter yang hanya menerima pembayaran tanpa tunai. Ada yang sukar menyediakan PayNow atau memautkan kad kepada dompet telefon. Ada pula yang bimbang akan penipuan dan lebih yakin menggunakan wang kertas dan syiling. Diberitahu bahawa wang tunai tidak diterima boleh menimbulkan rasa malu, terutamanya apabila barisan mula terbentuk. Warga emas sering berkata mereka akan kembali ke kedai yang menerima wang tunai, atau meminta panduan dengan sabar supaya dapat mempelajari langkah-langkahnya tanpa tekanan.
Pekerja migran dan pembantu rumah
Ramai pekerja migran menerima gaji ke dalam akaun bank dan boleh menggunakan pembayaran kod QR, namun masih ada kekangan. Pembantu rumah, misalnya, mungkin tidak mempunyai kad debit tempatan atau lebih suka mengurus perbelanjaan secara tunai untuk memudahkan kiriman wang ke kampung halaman. Di barisan yang hanya menerima pembayaran tanpa tunai, ada yang meminta orang tidak dikenali membayar dahulu sebelum mereka membayar balik secara tunai. Keadaan ini janggal dan tidak semestinya selamat. Bagi pekerja yang mempunyai akses data terhad atau telefon lama, aplikasi dompet digital dan langkah pengesahan juga boleh menjadi halangan.
Singapura mengikut angka
Singapura mencatat antara kadar penggunaan pembayaran tanpa tunai tertinggi di Asia Tenggara. Kebanyakan peniaga, besar dan kecil, kini menerima sekurang-kurangnya satu pilihan digital. Kad kekal sebagai kaedah paling lazim bagi ramai pembeli. Pindahan segera melalui PayNow digunakan secara meluas, manakala pembayaran kod QR di gerai sudah menjadi kebiasaan. Data tinjauan menunjukkan pengguna lebih muda paling cepat menerima pakai alat digital dan sering keluar hanya dengan membawa telefon. Pada masa yang sama, sebahagian besar penduduk masih menggunakan wang tunai dalam kehidupan harian, terutama untuk pembelian kecil dan sebagai bantuan mengurus belanjawan.
Penyelidikan juga menunjukkan perubahan dari segi penawaran. Sebahagian besar perniagaan kecil telah mengurangkan atau menghentikan pengendalian wang tunai di kaunter. Pemilik menyebut pembayaran lebih pantas, penyelarasan akaun yang lebih baik dan risiko lebih rendah. Namun, pengguna berkata mereka akan pergi ke kedai lain jika tidak dapat membayar menggunakan kaedah pilihan mereka. Jurang antara pembeli yang masih membawa wang tunai dengan kedai yang tidak lagi menerimanya kini menjadi punca kesulitan yang ketara di sesetengah pusat beli-belah dan medan selera.
Kebolehpercayaan dan daya tahan masih menjadi kelemahan
Beralih sepenuhnya kepada sistem digital mewujudkan satu titik kegagalan. Apabila bank atau rangkaian mengalami gangguan, kedai yang tidak menerima wang tunai mungkin terjejas. Singapura mengalami beberapa gangguan perkhidmatan perbankan berprofil tinggi sejak beberapa tahun kebelakangan ini, menyebabkan pindahan kod QR, tambah nilai dompet digital malah sesetengah transaksi kad gagal selama berjam-jam. Peniaga yang hanya menerima pembayaran tanpa tunai melaporkan kehilangan jualan dan barisan pelanggan yang berang. Pembeli yang bergantung pada satu aplikasi terpaksa mencari jalan lain dengan segera.
Inilah sebabnya ramai pakar teknologi dan pemilik perniagaan menyokong penggunaan sistem sandaran. Mengekalkan lebih daripada satu saluran pembayaran digital mengurangkan risiko gangguan daripada satu penyedia melumpuhkan pembayaran. Menerima sekurang-kurangnya satu kaedah yang boleh digunakan di luar talian, atau menyimpan sedikit wang tunai untuk menangani keadaan luar jangka semasa gangguan, meningkatkan daya tahan. Bagi pengendali makanan, sistem catatan manual sementara boleh membantu mereka meneruskan operasi ketika gangguan waktu makan tengah hari, sebelum bil diselesaikan apabila sistem kembali berfungsi. Melatih kakitangan barisan hadapan supaya mengendalikan keadaan sebegini dengan tenang membantu mengekalkan keyakinan pelanggan.
Ciri sistem pembayaran yang berdaya tahan
- Sokong pelbagai saluran pembayaran, contohnya kad dan PayNow QR, bukan hanya satu aplikasi.
- Simpan sedikit wang tunai untuk keadaan luar jangka, dengan panduan jelas tentang bila ia perlu digunakan.
- Gunakan pilihan nilai tersimpan yang boleh berfungsi di luar talian jika sesuai, seperti kad yang dipautkan kepada sistem pengangkutan untuk barangan kecil.
- Sediakan proses sandaran manual untuk gangguan singkat, seperti merekod pesanan dan menyelesaikan bayaran setelah sistem kembali berfungsi.
- Paparkan papan tanda yang jelas supaya pelanggan tahu kaedah pembayaran yang diterima dan tindakan yang perlu diambil semasa gangguan.
- Selaraskan transaksi luar biasa dengan segera untuk mengelakkan pertikaian, dan semak rekod kejadian bagi menambah baik prosedur.
Peraturan, hak dan pilihan peniaga
Status wang sah bermakna bank pusat mengiktiraf wang kertas dan syiling untuk menyelesaikan hutang. Namun, status itu tidak mewajibkan kedai swasta menerima wang tunai bagi semua pembelian. Di Singapura, peruncit secara umumnya boleh menetapkan kaedah pembayaran yang diterima selagi mereka memaklumkan pelanggan. Sebab itulah papan tanda yang menyatakan pembayaran tunai sahaja dan tanpa tunai sahaja sama-sama wujud. Perkhidmatan yang ditawarkan kepada orang ramai, seperti pengangkutan, mempunyai dasar tersendiri dan semakin beralih kepada tambang serta tambah nilai digital. Kawasan yang ramai dikunjungi pelancong cenderung mengekalkan penerimaan wang tunai kerana pelawat mungkin tidak mempunyai dompet digital tempatan.
Agensi kerajaan terus menggalakkan keterangkuman seiring dengan penerimaan teknologi digital. Geran membantu syarikat kecil menggunakan terminal dan menerima pembayaran kod QR. Piawaian kod QR negara memudahkan kedua-dua pihak di kaunter. Duta digital dan pusat komuniti mengadakan kelas untuk membantu warga emas menggunakan aplikasi bank dan mengenali penipuan. Sekolah dan bank menawarkan akaun belia serta alat untuk menjejak perbelanjaan. Tumpuannya adalah untuk membantu mereka yang kurang selesa dengan teknologi, bukannya membiarkan mereka ketinggalan apabila golongan majoriti beralih kepada kaedah baharu.
Perbandingan antarabangsa dan pengajaran
Beberapa negara memberikan contoh yang menjadi peringatan serta sumber galakan. Sweden pantas menerima pembayaran digital, namun kemudian mewajibkan bank memastikan akses kepada perkhidmatan tunai di setiap wilayah bagi mengelakkan penduduk luar bandar dan warga emas tersisih. Aplikasi serba guna di China menjadikan pembayaran kod QR kebiasaan bagi semua peringkat usia melalui penggunaan harian. Jepun menggalakkan pembayaran gaji digital dan melaksanakan program tanpa tunai negara, tetapi penerimaannya masih bercampur-campur kerana banyak perniagaan tetap memilih rutin biasa dan bimbang akan kos sistem. UPI India membangunkan rangkaian pindahan antara bank yang percuma, segera dan saling beroperasi. Penggunaannya berkembang sehingga berbilion-bilion transaksi sebulan dengan memudahkan peniaga kecil dan orang ramai menggunakan kod QR ringkas serta telefon.
Pilihan peraturan juga berbeza. Sesetengah bandar di Amerika Syarikat mewajibkan kedai menerima wang tunai bagi mengelakkan diskriminasi terhadap penduduk yang tidak mempunyai akaun bank. Singapura tidak mengambil pendekatan itu dan sebaliknya memilih pendekatan berasaskan pasaran dengan pendidikan serta sokongan awam yang kukuh. Pengajaran daripada model yang berjaya jelas: permudahkan pembayaran bagi peniaga kecil, pastikan penyertaan isi rumah selamat dan murah, serta sediakan pilihan sandaran supaya sistem terus berfungsi apabila satu bahagiannya gagal.
Petua praktikal untuk pengguna
Bagi remaja
Tanya ibu bapa atau penjaga tentang akaun bank belia yang disertakan kad debit apabila berusia 16 tahun. Sementara menunggu, pertimbangkan platform dompet digital pelajar yang dipautkan kepada akaun ibu bapa atau program sekolah yang membolehkan pembayaran tanpa sentuh di kantin dan kedai terpilih. Simpan sedikit wang tunai di dalam beg sekiranya aplikasi dompet digital gagal atau kedai hanya menerima wang tunai. Ketahui cara mengenal pasti kod QR rasmi peniaga dan semak nama penerima sebelum menghantar wang.
Bagi warga emas
Mulakan dengan satu aplikasi bank yang dipercayai dan satu kaedah, seperti PayNow menggunakan nombor telefon bimbit. Berlatih bersama ahli keluarga ketika suasana lengang, bukan di kaunter yang sibuk. Gunakan kata laluan yang kukuh dan elakkan menekan pautan pembayaran yang dihantar oleh orang tidak dikenali. Aktifkan pemberitahuan transaksi supaya anda dapat mengesahkan setiap pembayaran. Simpan sejumlah wang kertas untuk kegunaan di klinik, gerai pasar dan sebagai sandaran. Jika kedai tidak menerima wang tunai dan anda belum bersedia membayar melalui telefon, minta bantuan kakitangan dengan sopan atau pilih kedai berdekatan yang menerima wang tunai sementara anda membina keyakinan.
Bagi pekerja rumah tangga asing dan pekerja migran
Buka akaun bank tempatan jika boleh dan aktifkan perbankan mudah alih dengan pemberitahuan. Jika tidak mahu memiliki kad kredit, pertimbangkan kad debit prabayar yang boleh ditambah nilai oleh majikan melalui PayNow atau pindahan bank. Untuk perjalanan harian dan pembelian kecil, kad nilai tersimpan pengangkutan diterima secara meluas dan boleh ditambah nilai di mesin. Bagi kiriman wang, bandingkan yuran perkhidmatan digital dan semak butiran penerima dengan teliti sebelum menghantar wang.
Bagi pelancong
Bawa sedikit dolar Singapura untuk tempat yang hanya menerima wang tunai atau bagi memenuhi syarat minimum perbelanjaan kad sekali-sekala. Kad antarabangsa diterima secara meluas di pusat beli-belah dan tempat tarikan. Banyak gerai menerima pembayaran kod QR, tetapi biasanya anda memerlukan dompet digital tempatan yang dipautkan kepada akaun bank. Membeli kad nilai tersimpan pengangkutan memudahkan penggunaan pengangkutan awam dan sesetengah pembelian di kedai serbaneka. Jika terlihat papan tanda yang menyatakan pembayaran tanpa tunai sahaja tetapi anda tidak mempunyai kaedah yang serasi, kakitangan selalunya boleh menunjukkan ATM atau kedai terdekat yang menerima wang tunai.
Perkara penting
- Dasar pembayaran tanpa tunai sahaja semakin meluas dalam sektor makanan dan runcit, didorong oleh kelajuan, kebersihan dan kos operasi yang lebih rendah.
- Penerimaan pembayaran berasaskan kod QR dan alat negara seperti SGQR serta PayNow memudahkan dan mengurangkan kos peralihan digital bagi peniaga kecil.
- Remaja tanpa kad, warga emas yang memilih wang tunai dan sesetengah pekerja migran paling terkesan di kaunter yang hanya menerima pembayaran tanpa tunai.
- Kebanyakan peniaga menerima pembayaran digital dan ramai pengguna menggunakannya setiap hari, namun sebahagian besar masih menggunakan wang tunai untuk sesetengah pembelian.
- Gangguan bank atau rangkaian boleh menghentikan jualan di kedai yang hanya menerima pembayaran tanpa tunai. Oleh itu, sistem sandaran dan pilihan alternatif yang mudah meningkatkan daya tahan.
- Kedai di Singapura secara umumnya boleh memilih kaedah pembayaran yang diterima, manakala program awam memberi tumpuan kepada keterangkuman dan latihan.
- Pengalaman negara lain menunjukkan manfaat mengekalkan akses kepada wang tunai sebagai sandaran sambil memperluas saluran pembayaran digital yang mudah dan saling beroperasi.
- Pengguna boleh membuat persediaan dengan kad atau dompet digital belia, latihan mesra warga emas, pilihan kad debit prabayar dan sedikit wang tunai sebagai sandaran.